

La criptomoneda puede tener una tecnología interesante, una gran red y un número creciente de usuarios. Pero todo esto aún no significa que el crecimiento de la propia red cree automáticamente valor para el titular del token.
Axelar tiene un mecanismo que hace que esta pregunta sea especialmente interesante.
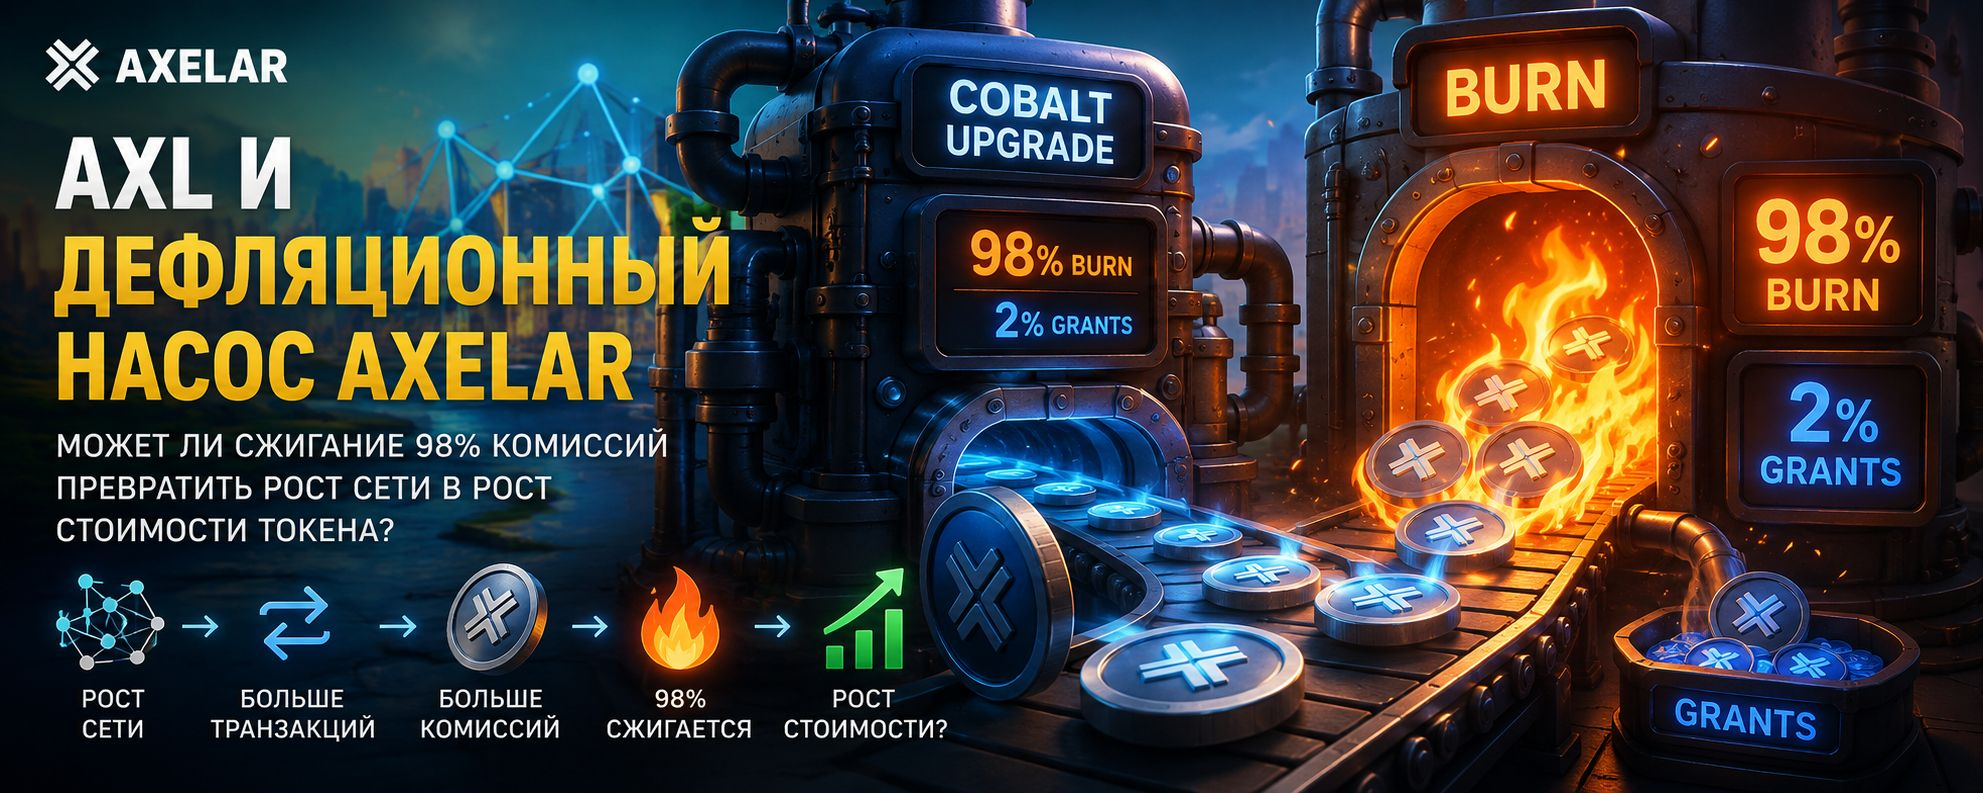
Tras la actualización de Cobalt, la red dirige el 98% de las comisiones de AXL a la quema, y el 2% restante, a un fondo de subvenciones. Al mismo tiempo, la red sigue emitiendo nuevos AXL para recompensar a los stakers y mantener la seguridad.
Resulta una especie de bomba económica:
crecimiento del uso → más comisiones → más quemado → menos oferta.
Pero hay un «pero» principal.
¿Podrá el volumen de quemado superar el volumen de nuevos tokens?
Aquí termina el marketing y empieza la matemática.
¿QUÉ ES AXELAR Y PARA QUÉ SE NECESITA AXL?
Axelar es infraestructura para la interacción entre diferentes blockchains. Permite que aplicaciones y activos funcionen entre redes, y a los desarrolladores — construir aplicaciones interchain.
AXL se utiliza dentro de este sistema como token nativo de la red: para el staking, la gobernanza y el pago de operaciones de red. Y además, para un usuario común no es necesario mantener AXL por su cuenta: mediante Gas Services, el usuario puede pagar comisiones con el token de la red de origen, y la conversión necesaria a AXL ocurre dentro de la infraestructura de Axelar.
Este es un punto importante.
La demanda económica de AXL puede surgir no solo porque alguien haya decidido comprar AXL en el exchange.
Puede ocurrir porque la infraestructura real necesitó AXL para procesar operaciones entre redes.
QUÉ CAMBIÓ COBALT
Antes, las comisiones de la red en AXL se distribuían entre los participantes de la red. Al mismo tiempo, el propio sistema usaba recompensas inflacionarias para incentivar a los validadores.
Cobalt cambió esta construcción.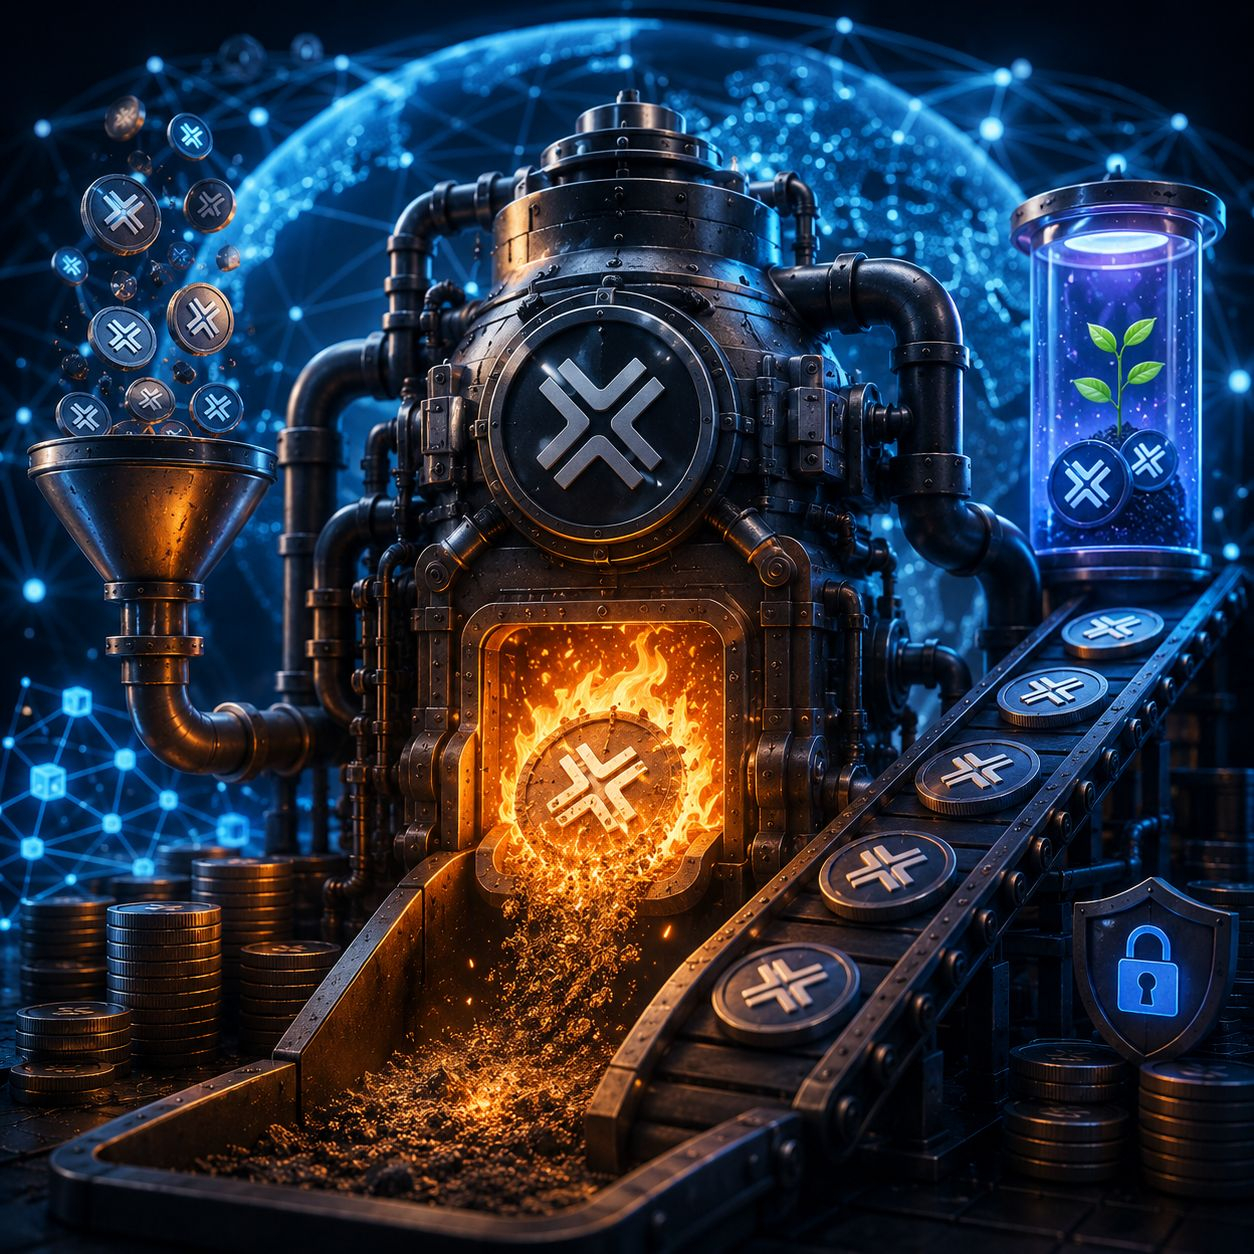
Ahora bien, el 98% de las comisiones de AXL se envía a una dirección de burn, y el 2% se dirige a grants de la comunidad. Para las nuevas blockchains que se conectan, Axelar también pasó a reward pools, que se forman a partir de la oferta existente de AXL, en lugar del modelo anterior, en el que las nuevas conexiones reforzaban los incentivos inflacionarios.
Así, la comisión dejó de ser solo un ingreso para los participantes.
Se convirtió en un mecanismo de reducción de la oferta.
LA FÓRMULA SE VOLVIÓ SIMPLE
La mecánica principal se puede escribir en una sola línea:
Cambio neto de la oferta = Nueva emisión de AXL − AXL quemado
Si se emiten 40 millones de AXL y se queman 20 millones, la oferta aumentará aproximadamente en 20 millones.
Si se emiten 40 millones y se queman 40 millones, el cambio neto de estos dos mecanismos prácticamente no existe.
Si se emiten 40 millones y se queman 50 millones, aparece una reducción neta de la oferta.
Y solo esta última opción realmente es deflacionaria.
¿CUÁNTO AXL SE EMITE AHORA MISMO?
En el momento de la verificación, Axelarscan muestra alrededor de 1,25 mil millones de AXL en supply total e inflación de 3,4%. Además, la interfaz indica parámetros de recompensas: 1% de la inflación base más 0,2% por la red EVM.
Si aplicamos mecánicamente el 3,4% actual a 1,25 mil millones de AXL, obtenemos aproximadamente:
1,25 mil millones × 3,4% ≈ 42,5 millones de AXL al año.
Esto no significa que cada año se emitirán exactamente 42,5 millones de tokens: los parámetros de la red pueden cambiarse mediante gobernanza.
Pero para nuestro modelo, esto es un buen punto de partida actual.
Entonces, para que el burn empiece a compensar completamente esa emisión, la red debe destruir aproximadamente 42,5 millones de AXL al año.
Y como se quema el 98% de la comisión, el volumen total de comisiones debe ser aún mayor:
42,5 millones / 0,98 ≈ 43,4 millones de comisiones de AXL al año.
AQUÍ ES DONDE EMPIEZA LO MÁS INTERESANTE
En Axelarscan, ahora se indica una comisión base de 0,0014 AXL por un transfer normal.
Si, solo matemáticamente, asumimos que cada operación aporta exactamente esa comisión, para compensar la emisión actual haría falta aproximadamente:
31 mil millones de operaciones al año
o aproximadamente:
85 millones de operaciones al día.
Esto es una magnitud enorme.
Pero sacar la conclusión «Axelar nunca se volverá deflacionario» sería incorrecto.
¿Por qué?
Porque 0,0014 AXL es un indicador para un transfer normal; la economía de las operaciones entre redes es más compleja. Las comisiones dependen del tipo de operación, de la cadena, del gas y de otros parámetros.
Por lo tanto, la conclusión correcta es otra:
Para una deflación pura de Axelar, no basta con un contador grande de transacciones. Hace falta un gran volumen de comisiones con significado económico en AXL.
Y este es un indicador mucho más interesante.
¿QUÉ SUCEDE CUANDO LA RED CRECE 2×, 5× Y 10×
Si la comisión promedio y la estructura de las operaciones se mantienen aproximadamente iguales, se puede usar un modelo simple.
Con el uso aumentando 2 veces, el volumen potencial de comisiones y burn también tiende a crecer aproximadamente 2 veces.
Con un crecimiento de 5 veces — aproximadamente 5 veces.
Con un crecimiento de 10 veces — aproximadamente 10 veces.
Pero hay una condición importante:
hay que escalar no la cantidad de cifras bonitas en las estadísticas, sino la economía real de comisiones de la red.
Si el burn ahora es una cantidad B de AXL por año, entonces:
2× uso → aproximadamente 2B burn
5× → aproximadamente 5B
10× → aproximadamente 10B.
El punto de transición a la deflación está donde:
AXL quemado > Nueva emisión de AXL.
Por eso, para un inversor, es mucho más útil vigilar la relación:
burn anual / emisión anual
en lugar de solo por la cantidad de blockchains conectadas.
EL CRECIMIENTO DE LA RED NO ES IGUAL AL CRECIMIENTO DEL PRECIO
Aquí está la trampa principal de toda esta historia.
Supongamos que Axelar realmente incrementa la cantidad de operaciones 10 veces.
Esto puede llevar a un aumento del burn.
Pero el precio de AXL aun así no tiene por qué subir.
Porque el precio no lo determina solo la oferta.
Se necesita demanda.
Si la oferta se reduce, pero al mismo tiempo disminuye el interés por el propio token, el precio puede seguir cayendo.
Si la red crece, pero su uso no genera una demanda suficiente de AXL, el efecto económico puede resultar débil.
Si el mercado está en una fase bajista, el mecanismo deflacionario puede simplemente no alcanzar a compensar la presión de los vendedores.
Por eso, la cadena correcta no es así:
crecimiento de la red → burn → crecimiento del precio.
Y mucho más complejo:
crecimiento del uso → aumento de las comisiones → crecimiento del burn → desaceleración del ritmo de crecimiento de la oferta → si existe una demanda sostenida, posible mejora de la economía del token → posible impacto en el precio.
Cada eslabón aquí debe funcionar.
LOS RIESGOS SE MANTIENEN
El primer riesgo — actividad débil.
Si el uso de Axelar no crece lo suficientemente rápido, el burn se mantiene pequeño en relación con la emisión.
El segundo es la competencia.
La interacción entre redes se está convirtiendo en una categoría de infraestructura importante, lo que significa que Axelar debe demostrar constantemente que su red recibe precisamente ese flujo.
El tercer — cambio de parámetros de la emisión.
La inflación y otros parámetros de la red dependen de la gobernanza. El 3,4% actual no es una constante eterna.
El cuarto — unlocks y el movimiento de tokens distribuidos previamente.
Incluso si el protocolo quema una parte de las comisiones, el mercado puede recibir oferta adicional desde otras fuentes. Por eso, mirar solo el burn es incorrecto.
El quinto es el precio del propio AXL.
La comisión expresada en AXL depende de los parámetros de la red y del modelo económico. Al cambiar el precio del token, también cambia el valor en dólares de esos mismos volúmenes de AXL.
Y por último, queda el principal riesgo de cualquier token de infraestructura:
la utilidad tecnológica no garantiza la captura de valor por parte del token.
QUÉ ES REALMENTE LO QUE HAY QUE SEGUIR
Si consideramos AXL como una hipótesis de inversión, yo no empezaría con la pregunta:
«¿Hasta qué precio puede subir AXL?»
Es mucho más útil plantear las otras cuatro preguntas:
¿Cuánto AXL se emite?
¿Cuánto AXL se quema?
¿Qué tan rápido crece la actividad económica de la red?
¿Y qué tan rápido crece la demanda real de infraestructura de Axelar?
Hoy, la propia construcción de Cobalt se ve incluso más interesante que el mecanismo habitual de token burn precisamente porque el burn está ligado al uso de la red.
Axelar no promete simplemente quemar una cantidad definida de tokens de la tesorería.
El mecanismo intenta conectar la reducción de la oferta con la actividad real del protocolo.
Y esta es una diferencia fundamental.
AXL ES UNA APUESTA POR EL USO
Por eso, la tesis de inversión aquí se puede formular con mucha más precisión.
Comprar AXL no es solo apostar a que «el mercado cripto volverá a crecer».
Esta es una apuesta potencial a que la interacción entre redes se convierta en una infraestructura tan demandada que el volumen de actividad económica de Axelar sea capaz de generar una demanda significativa y constante de comisiones en AXL y, al mismo tiempo, quemar suficientes tokens para compensar la emisión.
Mientras no veamos un crecimiento sostenido de burn por encima de la emisión, llamar a AXL un activo puramente deflacionario sería prematuro.
Pero precisamente aquí aparece la tesis de inversión medible.
No:
«Queman AXL, así que crecerá».
A:
«Si el uso de Axelar crece lo suficientemente rápido, la comisión de la red puede empezar a compensar la emisión. Si al mismo tiempo se mantiene o crece la demanda de la propia infraestructura, la tokenomics de AXL se vuelve significativamente más interesante».
La bomba deflacionaria existe de verdad

Pero la bomba en sí no garantiza nada.
Él necesita flujo.
Y en el caso de AXL, ese flujo debe ser la economía real de la interacción entre redes.
🔥 #AXL
🌐 #Axelar