

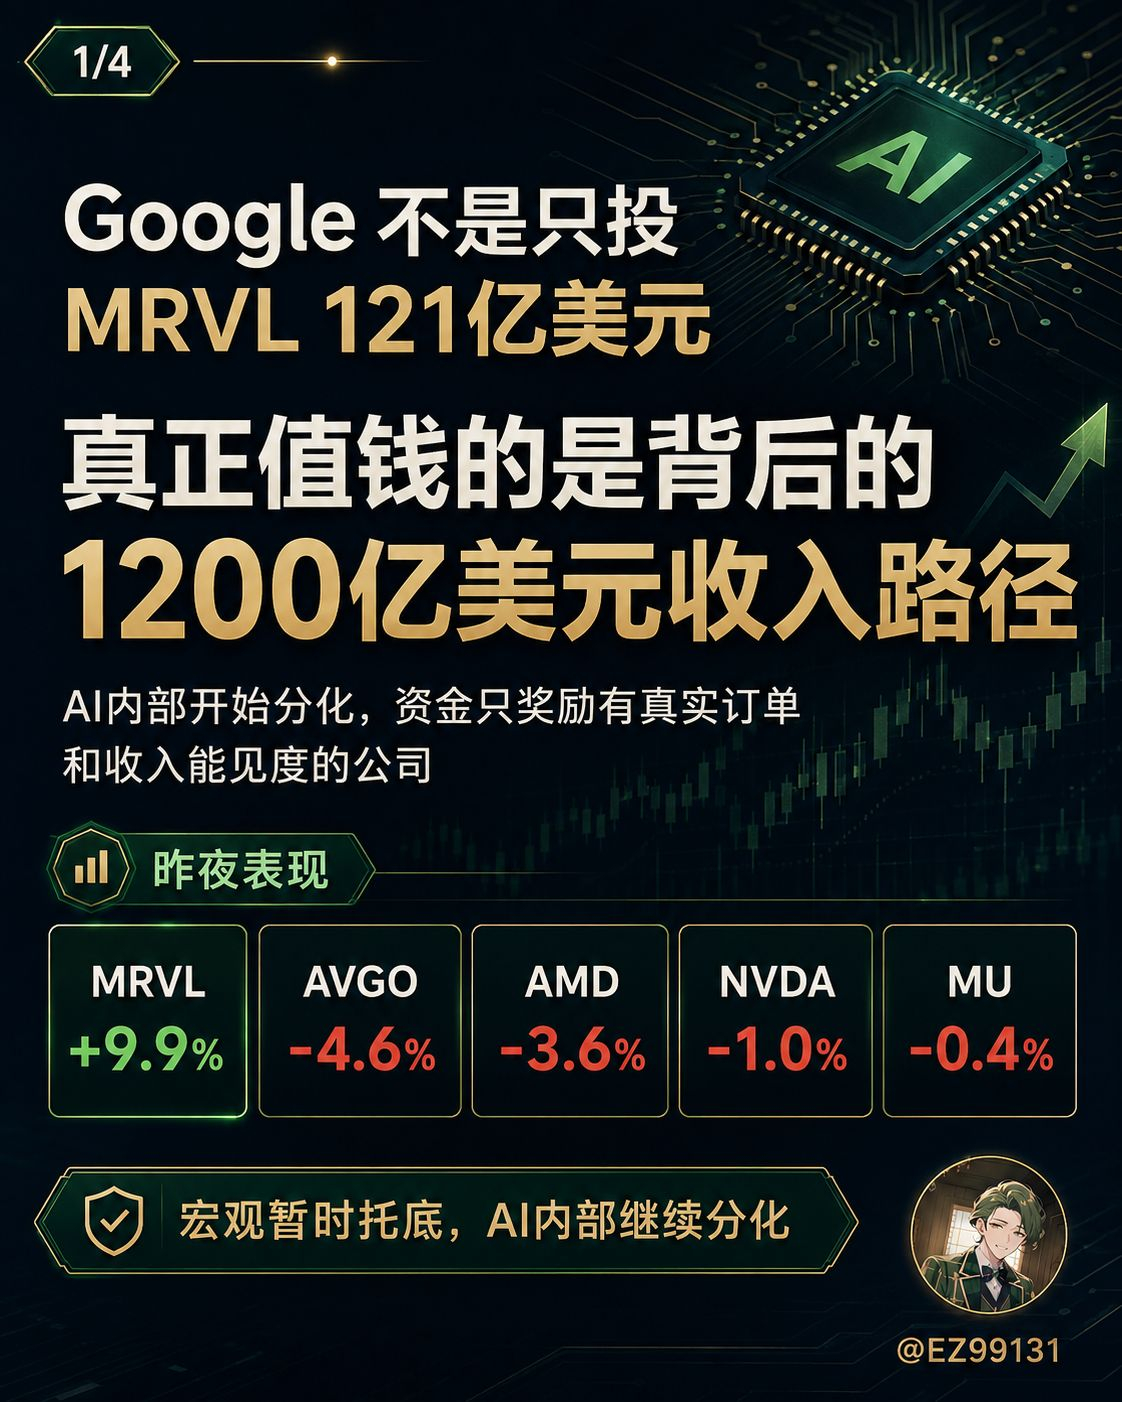
Ayer por la noche, los tres principales índices de EE. UU. cerraron con una subida moderada; pero dentro del sector de semiconductores hubo una clara división: MRVL +9.9%, AVGO -4.6%, AMD -3.6%, NVDA -1.0%, MU -0.4%. Al mismo tiempo, el Tesoro de EE. UU. incrementó de repente las recompras de bonos a largo plazo, presionando a la baja los rendimientos de la parte larga de la curva; pero las minutas de la Fed resultaron claramente más “hawkish” (halconeras), y el Brent se mantuvo por encima de los 91 dólares. Por eso, este es un mercado de “respaldo macro temporal, con continua división dentro de la IA”.
① El beneficio más importante
1. Google × Marvell: esto no es una colaboración ordinaria; es una actualización del razonamiento de valoración de MRVL
Este es el titular más importante de todo el sector de semiconductores de IA de anoche.
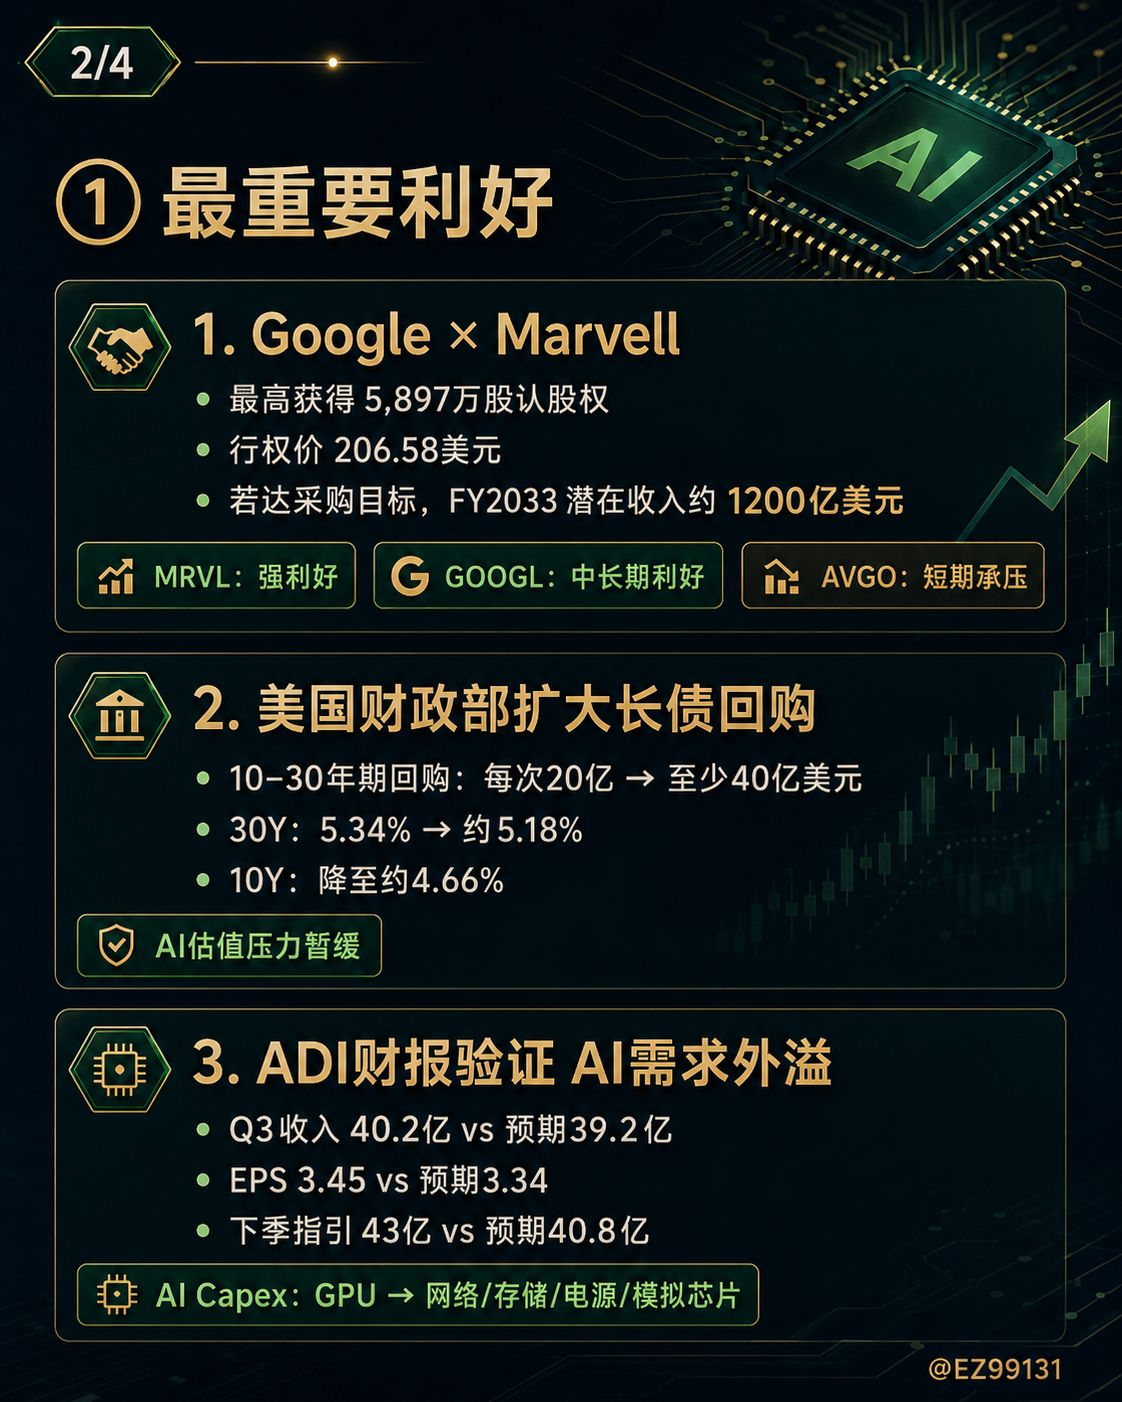
Google y Marvell (MRVL) han alcanzado un nuevo acuerdo de colaboración para desarrollar chips de IA personalizados. El acuerdo abarca aceleradores de inferencia de IA, controladores de almacenamiento, interfaces de red, interfaces de memoria y computación cerca de la memoria dentro del ecosistema TPU. Más importante aún, Google tiene derecho a comprar hasta 58,97 millones de acciones de MRVL a un precio de ejercicio de 206,58 dólares. Si ejerce la opción por completo, el valor rondaría los 12.180 millones de dólares y Google podría convertirse en el quinto mayor accionista de Marvell. Según Reuters, si Google alcanza los objetivos de compra pertinentes, esta colaboración podría generar unos 120.000 millones de dólares de ingresos para Marvell hasta el ejercicio fiscal de 2033.
Esto equivale a confirmar oficialmente que:
Marvell ha pasado de «posible adjudicataria de un proyecto de TPU de Google» a ser «uno de los proveedores de chips de IA de desarrollo propio más importantes de Google».
Ayer, el mercado expresó claramente su opinión con el precio de las acciones: MRVL cerró con una subida de aproximadamente el 9,9%, hasta los 237,27 dólares, con un volumen de unos 44,01 millones de acciones.
Impacto:
MRVL: muy favorable
GOOGL: favorable a medio y largo plazo
AVGO: desfavorable a corto plazo
NVDA: ligera presión competitiva a medio y largo plazo, pero no es un sustituto directo
2. El Tesoro de EE. UU. amplía inesperadamente las recompras de bonos a largo plazo, conteniendo temporalmente la mayor presión sobre las valoraciones de las acciones de IA
El Tesoro de EE. UU. anunció que aumentará de al menos 2.000 millones a 4.000 millones de dólares por operación el volumen de recompra de bonos del Tesoro con vencimientos de entre 10 y 30 años, con aplicación del 9 de septiembre al 4 de noviembre. Tras conocerse la noticia, el rendimiento de los bonos a 30 años cayó notablemente desde el máximo de los últimos 19 años, cercano al 5,34%, y llegó a bajar hasta aproximadamente el 5,18%; el rendimiento de los bonos a 10 años descendió hasta alrededor del 4,66%.
Esta fue una de las razones importantes por las que ayer el mercado bursátil estadounidense logró dejar de caer y recuperarse. El S&P 500 terminó con una subida del 0,21%, el Nasdaq del 0,16% y el Dow del 0,22%.
La mayor presión externa sobre las valoraciones de la IA y los semiconductores es actualmente:
Los rendimientos de los bonos a largo plazo siguen subiendo.
Por lo tanto, siempre que:
Bonos a 30 años ↓ → bonos a 10 años ↓ → baja la tasa de descuento
Las acciones de IA con valoraciones elevadas obtienen un respiro.
3. Los resultados de Analog Devices vuelven a confirmar que la demanda de centros de datos de IA se está extendiendo a los «chips que no son GPU»
Los resultados trimestrales que ADI publicó ayer superaron claramente las expectativas:
Ingresos del Q3: 4.020 millones de dólares
Expectativa del mercado: unos 3.920 millones de dólares
BPA ajustado: 3,45 dólares
Expectativa del mercado: 3,34 dólares
Más importante aún, la previsión de ingresos de la empresa para el próximo trimestre es de unos 4.300 millones de dólares, por encima de los aproximadamente 4.080 millones que esperaba el mercado. El crecimiento proviene principalmente de la demanda de centros de datos de IA y del sector industrial.
El gasto de capital en IA ya se está extendiendo de las GPU a las redes, el almacenamiento, la gestión de energía y los chips analógicos.
② Factores desfavorables
1. Las actas de la reunión de la Fed muestran una postura claramente restrictiva y, por primera vez, señalan directamente la «valoración de la IA y su financiación» como riesgos para la estabilidad financiera
Esta es una de las noticias más fáciles de pasar por alto hoy, pero también una de las más importantes.
Las actas de la reunión de julio de la Fed muestran que:
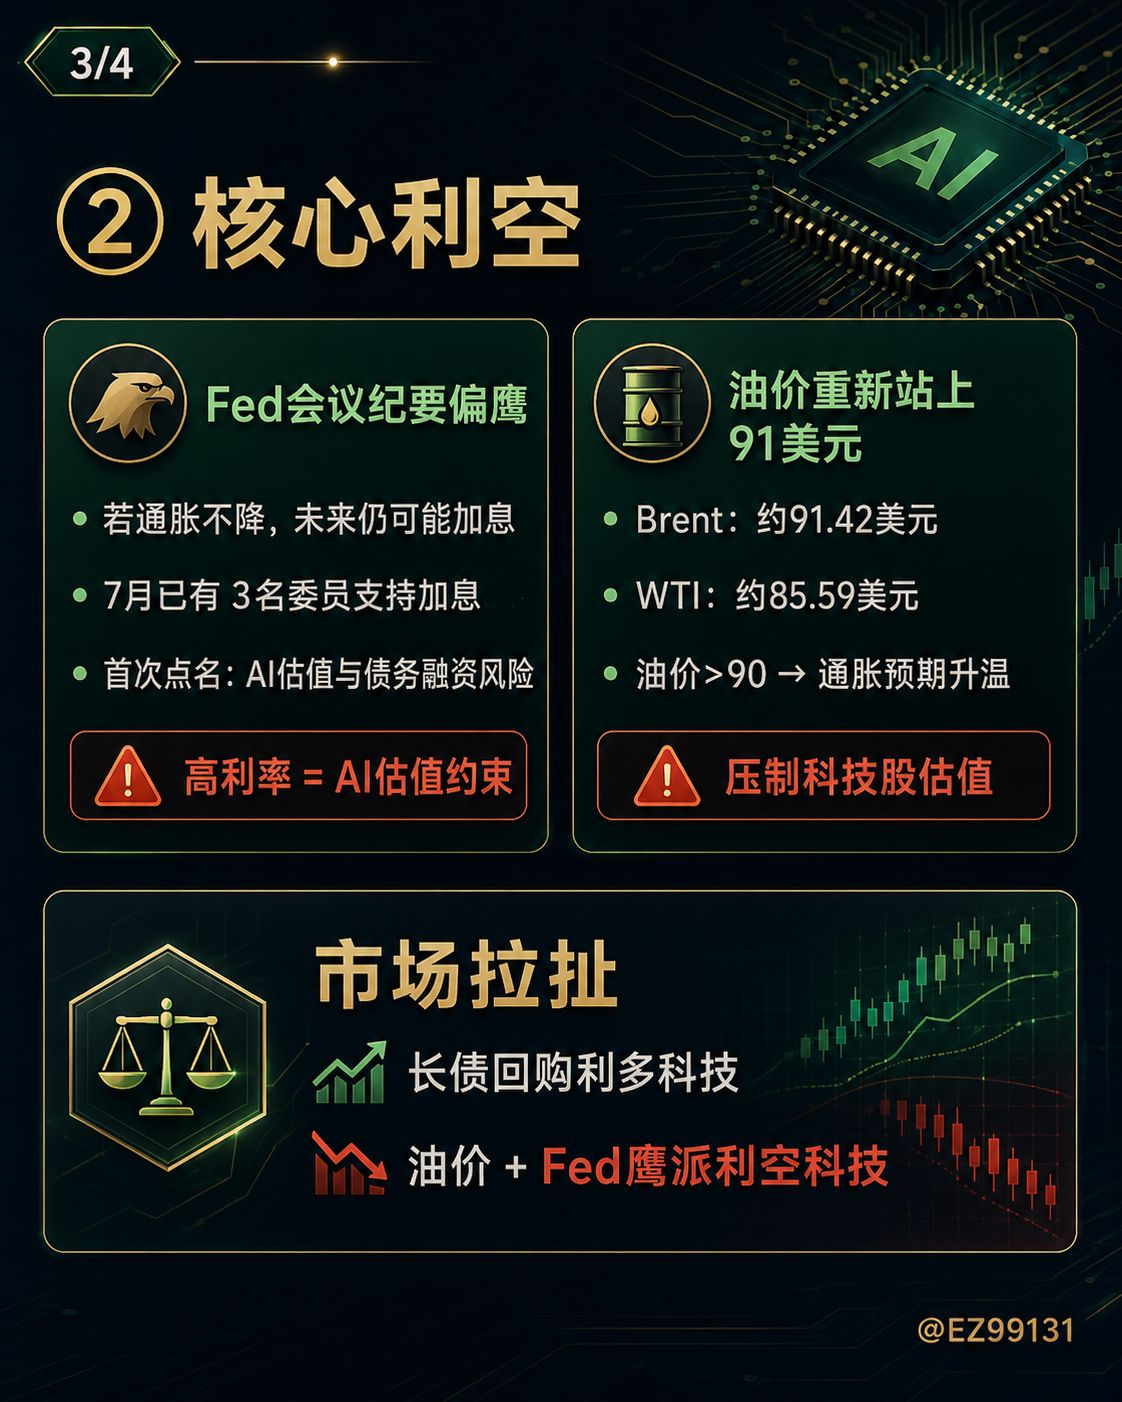
Varios funcionarios creen que, si la inflación no baja, será necesario subir más los tipos en el futuro;
Varios funcionarios ya se inclinaban por una subida de 25 puntos básicos en la reunión de julio;
Al final, 3 miembros votaron a favor de una subida de tipos;
La Fed cree que las condiciones financieras actuales quizá sigan siendo «insuficientemente restrictivas».
Lo que más deberían tener en cuenta los inversores en IA es que el personal de la Fed señaló claramente:
La presión sobre las valoraciones bursátiles sigue siendo muy elevada y, al tener en cuenta los tipos de interés a largo plazo, la prima de riesgo de las acciones se acerca a niveles que solo fueron más bajos durante la burbuja de las puntocom.
La reunión también abordó especialmente:
La infraestructura de IA depende cada vez más de la financiación mediante deuda
Instituciones no bancarias y bancos regionales participan en la financiación de la IA
Si se revisan drásticamente a la baja las expectativas de rentabilidad a largo plazo de la IA, las acciones podrían sufrir una reevaluación generalizada, lo que endurecería aún más las condiciones financieras.
En realidad, esta es una señal muy importante:
La Fed ha empezado a considerar el gasto de capital en IA y la valoración de los activos de IA como cuestiones de estabilidad financiera macroeconómica.
2. El petróleo vuelve a superar los 91 dólares y el conflicto entre EE. UU. e Irán sigue sin resolverse
Ayer, el Brent cerró en torno a los 91,42 dólares por barril y el WTI, en unos 85,59 dólares. El tráfico marítimo por el estrecho de Ormuz sigue siendo lento, mientras que Emiratos Árabes Unidos ha suspendido las transacciones financieras y comerciales con Irán.
Esto significa que:
El Tesoro acaba de hacer bajar los rendimientos, pero el precio del petróleo sigue avivando la inflación.
Por eso, ahora mismo el mercado se encuentra claramente dividido entre dos fuerzas:
Recompras de bonos del Tesoro → favorables para las valoraciones tecnológicas
Petróleo > 90 dólares → suben las expectativas de inflación → postura restrictiva de la Fed → negativo para las valoraciones tecnológicas
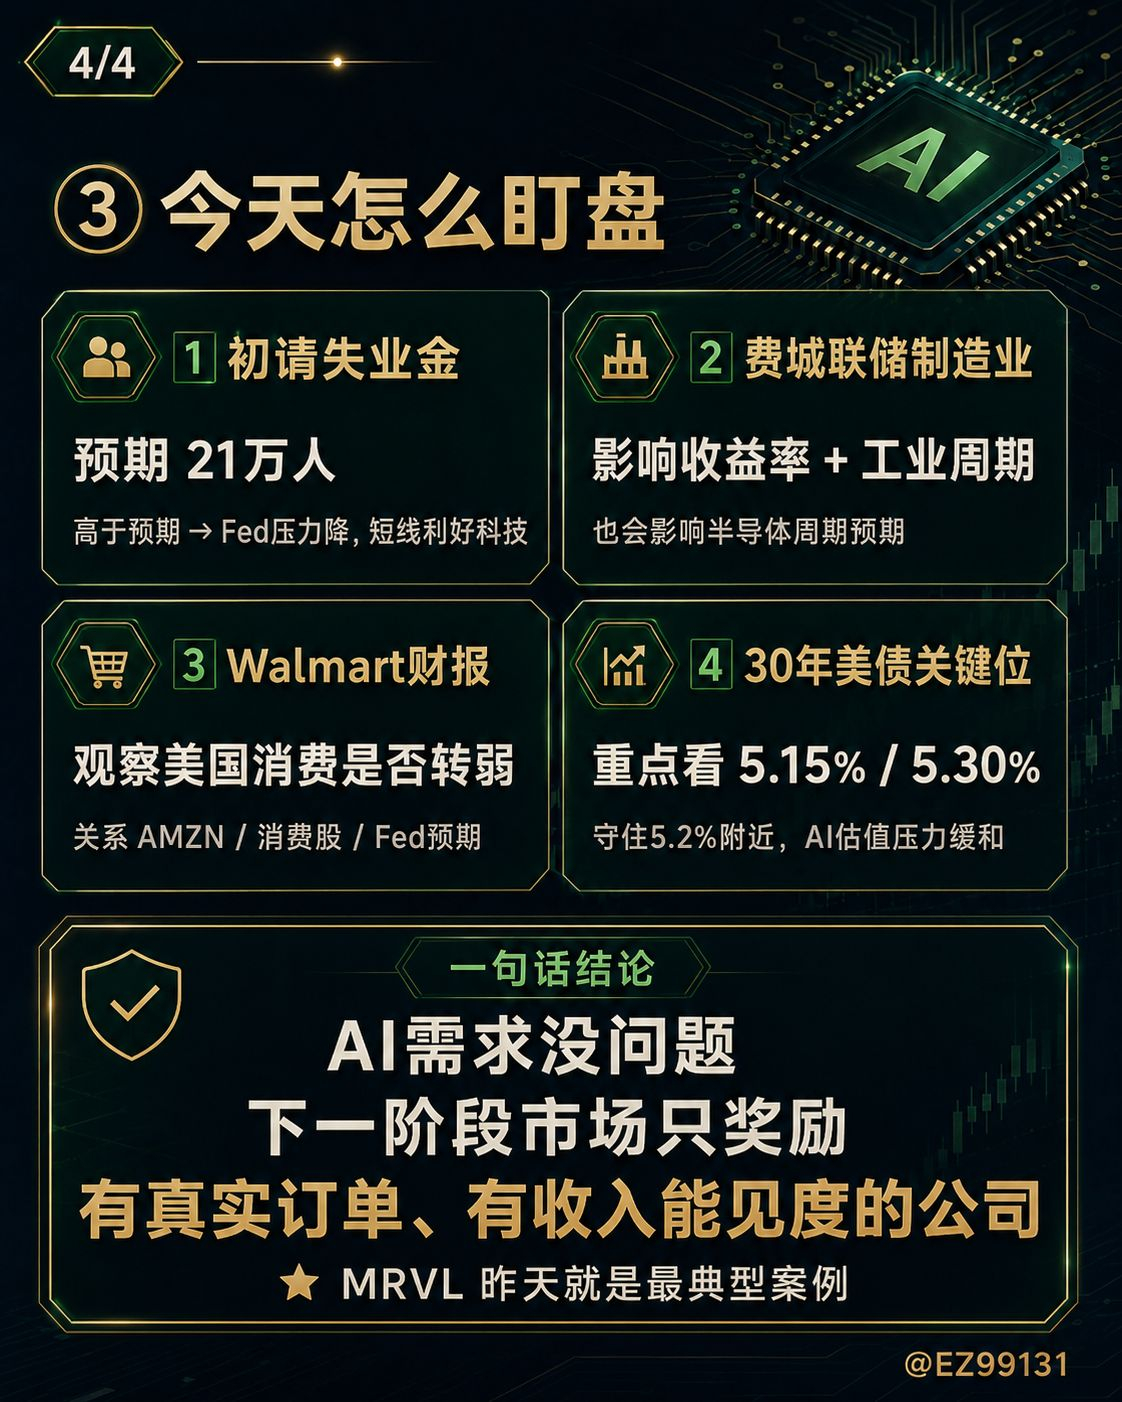
Eventos que hay que seguir hoy
1. Solicitudes iniciales de subsidio por desempleo en EE. UU.
El mercado espera unas 210.000, frente a las 209.000 del dato anterior.
Si supera claramente las expectativas:
Debilitamiento de la economía → menores expectativas de subidas de tipos de la Fed → favorable a corto plazo para las acciones tecnológicas
Pero si el desempleo empeora de forma repentina y demasiado rápida, pasará a ser motivo de preocupación por el crecimiento.
2. Índice manufacturero de la Fed de Filadelfia
También esta noche, a las 20:30.
El dato anterior fue de unos 41,4 y el mercado espera una caída notable.
Este dato influirá en:
Rendimientos de los bonos del Tesoro de EE. UU. + ciclo industrial + expectativas sobre el ciclo de los semiconductores.
3. Resultados de Walmart
Walmart publicará sus resultados del Q2 el 20 de agosto por la mañana, hora de la costa este. La empresa confirmó oficialmente que ese día celebrará una conferencia telefónica sobre resultados.
Aunque no es una acción central de IA, hoy sirve para evaluar:
Si los consumidores estadounidenses están empezando a debilitarse de forma notable debido al precio del petróleo y a la inflación
Uno de los datos más importantes.
Afecta a AMZN, las acciones de consumo y las expectativas sobre la Fed.
4. Rendimiento de los bonos del Tesoro estadounidense a 30 años
Hoy, atención a:
5,15% / 5,30%
Si esta noche se mantiene cerca del 5,2% o incluso cae por debajo:
La presión sobre las valoraciones de las acciones de IA sigue disminuyendo.
Si vuelve a superar el 5,3%:
Ayer, el mercado prácticamente borró las noticias favorables del Tesoro.
Además, las elecciones de mitad de mandato de Trump se acercan. Si quiere ganarlas, los inversores del mercado bursátil estadounidense constituyen una parte importante de su base de apoyo.
La demanda de IA no es el problema; lo que realmente ha cambiado es que el mercado ahora solo recompensa a las empresas con «pedidos reales y buena visibilidad de ingresos». #MRVL fue ayer el ejemplo más claro, mientras que los tipos elevados y la financiación de deuda para la IA se han convertido en las principales limitaciones para las valoraciones en la siguiente etapa.