La prueba real es el free float, no el suministro máximo
Mil millones de TMX se ven limpios y fijos en papel.
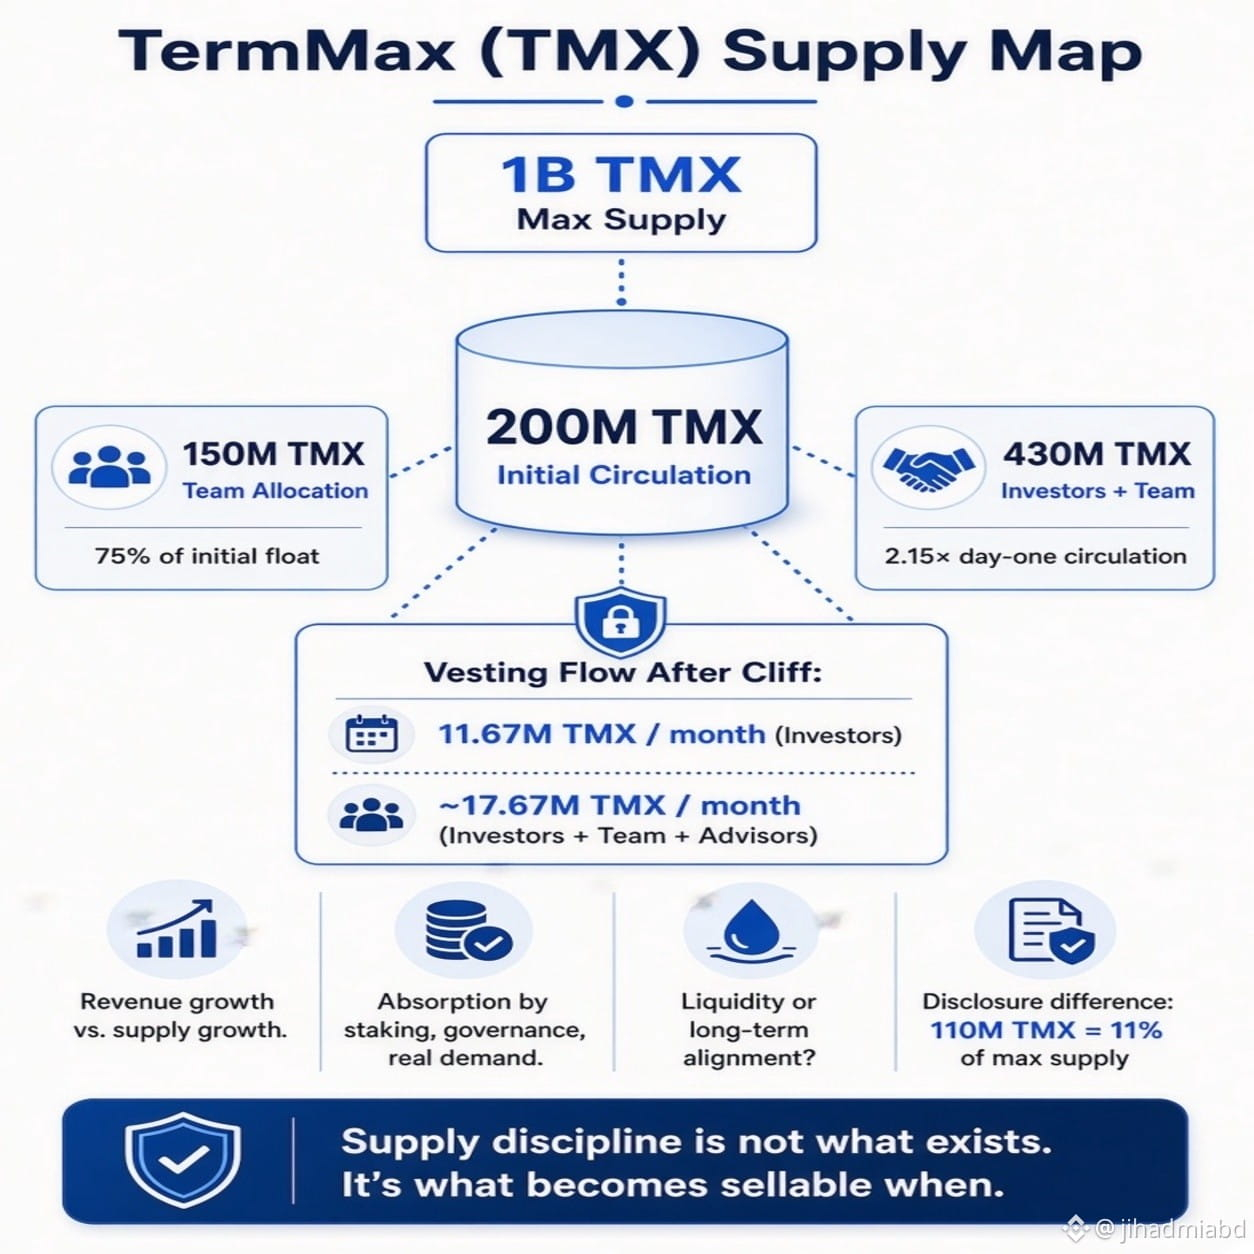
Se espera que solo 200 millones circulen al lanzamiento.
Eso solo te dice que el suministro máximo es el número fácil — y el más débil.
Lo que realmente importa es el free float y la velocidad con la que se expande.
Los tokens de inversores por sí solos desbloquean aproximadamente 11.67M TMX cada mes después del cliff.
Sumando los calendarios del equipo y asesores, el flujo lineal mensual sube a alrededor de 17.67M.
La dilución programada es normal. La pregunta es si el protocolo puede absorberla.
La asignación del equipo de 150M ya equivale al 75% del free float inicial de 200M.
Equipo + inversores en conjunto totalizan 430M — 2.15× la circulación del día uno.
Eso cambia la forma en que debe leerse cualquier narrativa de “suministro fijo”.
También hay una brecha de divulgación de 110M. Eso es el 11% del suministro máximo.
El versionado de documentos se ha convertido silenciosamente en datos de tokenomics.
Así que las preguntas reales son conductuales, no aritméticas:
¿Los ingresos del protocolo crecen más rápido que el suministro en circulación?
¿El nuevo TMX se está absorbiendo mediante staking, gobernanza y una demanda genuina — o simplemente se convierte en liquidez extra vendible?
Estoy observando el free float, no el titular del billón.
La disciplina del suministro no trata de lo que existe eventualmente.
Se trata de lo que se vuelve vendible, y cuándo.
#termmax @TermMax