#termmax
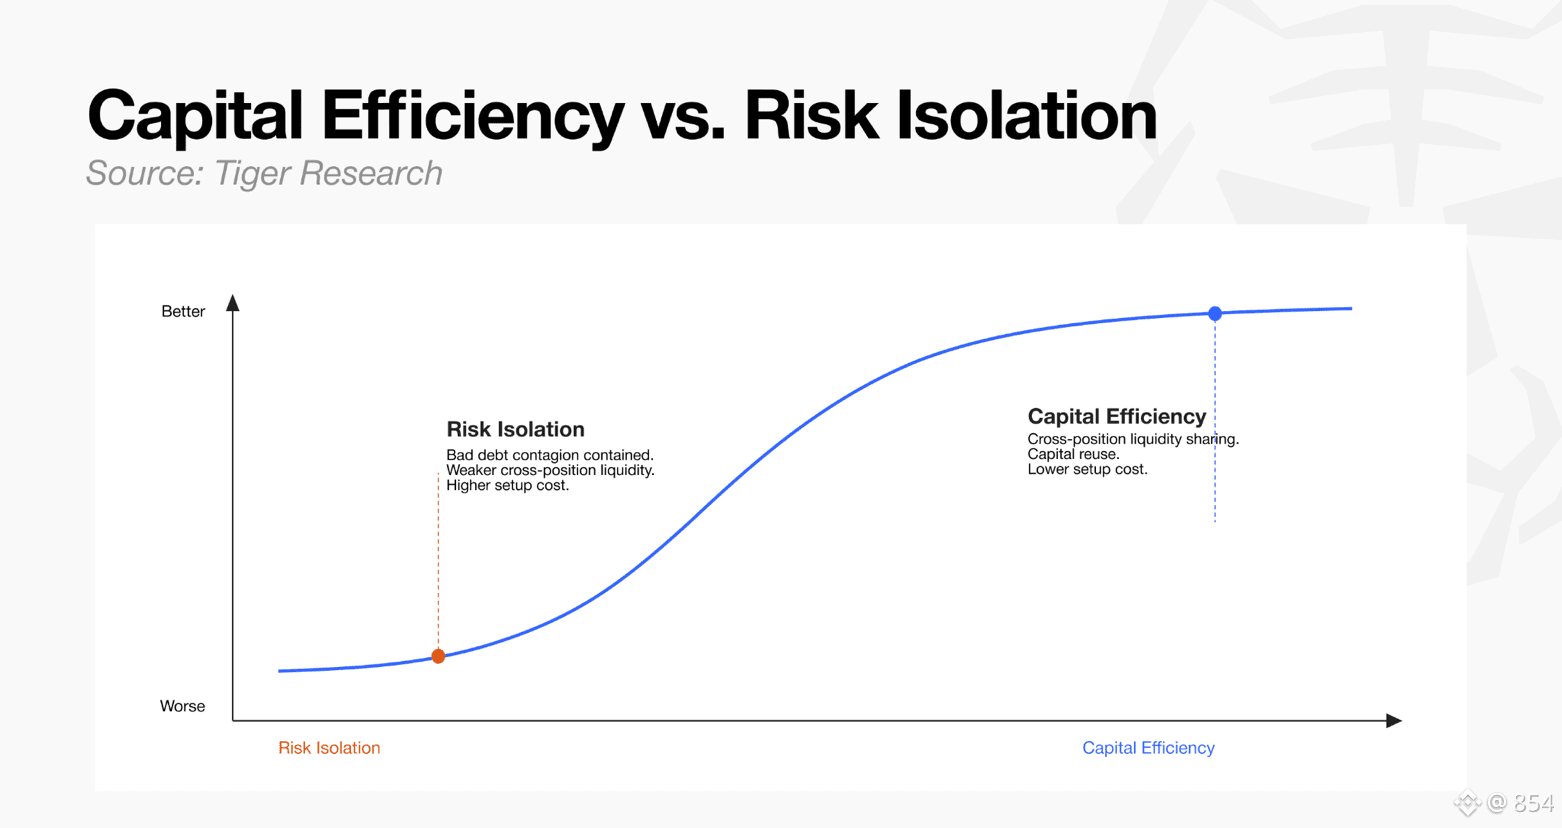
@TermMax の mecanismo ciertamente aísla el riesgo de manera muy exhaustiva, pero también traslada los costos de liquidación a los proveedores de capital pasivos que buscan estabilidad.
Si depositas USDC para comprar FT, tu intención era mantenerlo hasta el vencimiento para obtener un rendimiento fijo; sin embargo, si el mercado se queda sin liquidez de forma sistémica y el prestatario incumple, los tenedores de FT podrían verse obligados a recomprar en el mercado secundario a un precio bajo. En ese momento, el rendimiento “estable” del 8% se convierte instantáneamente en una operación de compra a la baja.
Lo más problemático es que su liquidez por plazo está fragmentada. Algo similar a las Range Orders de Uniswap V3: cada fecha de vencimiento divide una parte de la profundidad. Cuando los tenedores de FT quieren salir antes, es fácil encontrarse con deslizamientos severos debido a una liquidez demasiado delgada.
El tipo de interés fijo suena muy atractivo, pero si la profundidad de salida en el mercado secundario no sigue el ritmo, el inversor promedio que proporciona liquidez sigue estando en desventaja de información al enfrentar el juego de vencimiento. Para atraer realmente grandes cantidades de capital conservador, no basta con la autonomía matemática: el “grosor” real de la salida de liquidez es la verdadera línea de vida o muerte.
¿En qué aspecto del tipo de interés fijo estás más interesado? Bienvenido a debatir.
#TermMax #TXM