🚀 BTC, ETH De repente crean una columna—¿Ahora deberías elegir "Flexible" o "Seguro"?
Desde ayer hasta hoy, al ver los gráficos de BTC y ETH subir a toda velocidad, seguro que a los chicos les encanta. Pero junto con el gran impulso viene una volatilidad extremadamente feroz en las tasas de préstamo/préstamo en plataformas DeFi. En medio de la tormenta de precios, la gestión del riesgo y la optimización de costos pasan a ser lo más importante.
Observando el modelo de @TermMax , muchos se quedarán en blanco al ver el número de "2% Lending Fee". Sin embargo, si pones los cálculos de comisiones de transacción con cuidado, ¡la historia es completamente otra! Ese 2% no se calcula sobre el capital principal, sino sobre la parte de INTERÉS (interest).
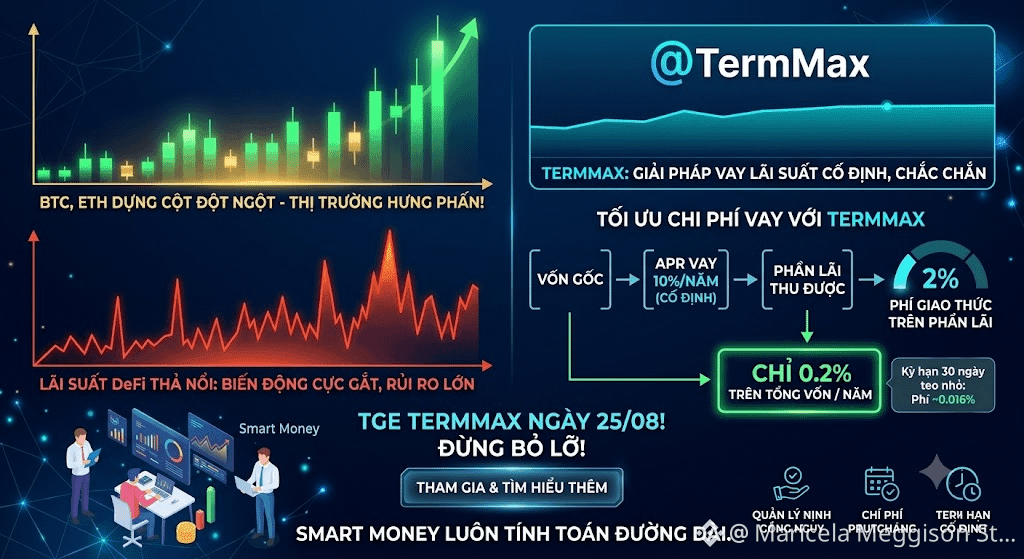
¿Qué significa eso? Si pides prestado con un APR del 10% anual, la tarifa real que el protocolo cobra es apenas un 0.2% sobre el capital total. Si reduces el plazo a solo 30 días (como en el gráfico de abajo), esa cifra se encoge aún más, hasta alrededor de 0.016%. ¡Una tarifa demasiado barata para la "cobertura" contra la volatilidad!
La pregunta es: en estos momentos en que el mercado está en modo fomo, ¿ustedes aceptarían el riesgo de comisiones variables a cambio de la flexibilidad, o elegirían una solución donde el 100% del costo y el riesgo se conocen de antemano con la tarifa real extremadamente baja de TermMax?
¡El TGE ya fijó la fecha para el 25/08! El dinero inteligente siempre sabe cómo calcular a largo plazo. ¿Qué opinan ustedes de este modelo? 👇
#termmax @TermMax $BTC $ETH
Desde ayer hasta hoy, al ver los gráficos de BTC y ETH subir a toda velocidad, seguro que a los chicos les encanta. Pero junto con el gran impulso viene una volatilidad extremadamente feroz en las tasas de préstamo/préstamo en plataformas DeFi. En medio de la tormenta de precios, la gestión del riesgo y la optimización de costos pasan a ser lo más importante.
Observando el modelo de @TermMax , muchos se quedarán en blanco al ver el número de "2% Lending Fee". Sin embargo, si pones los cálculos de comisiones de transacción con cuidado, ¡la historia es completamente otra! Ese 2% no se calcula sobre el capital principal, sino sobre la parte de INTERÉS (interest).
¿Qué significa eso? Si pides prestado con un APR del 10% anual, la tarifa real que el protocolo cobra es apenas un 0.2% sobre el capital total. Si reduces el plazo a solo 30 días (como en el gráfico de abajo), esa cifra se encoge aún más, hasta alrededor de 0.016%. ¡Una tarifa demasiado barata para la "cobertura" contra la volatilidad!
La pregunta es: en estos momentos en que el mercado está en modo fomo, ¿ustedes aceptarían el riesgo de comisiones variables a cambio de la flexibilidad, o elegirían una solución donde el 100% del costo y el riesgo se conocen de antemano con la tarifa real extremadamente baja de TermMax?
¡El TGE ya fijó la fecha para el 25/08! El dinero inteligente siempre sabe cómo calcular a largo plazo. ¿Qué opinan ustedes de este modelo? 👇
#termmax @TermMax $BTC $ETH