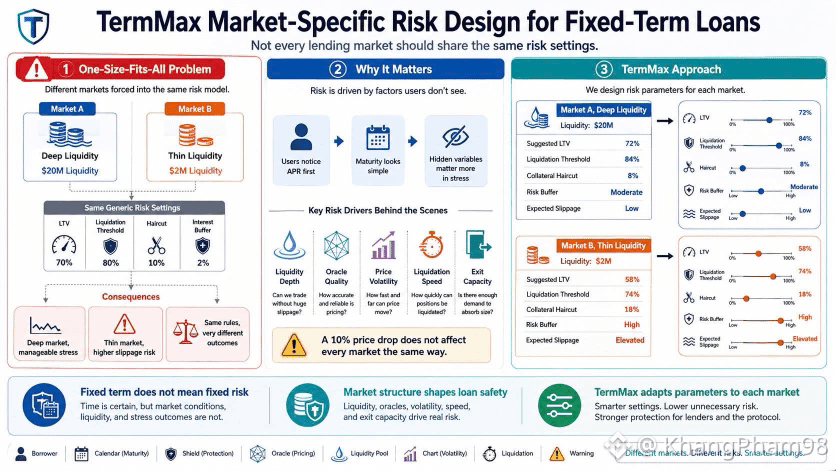
A finales del mes pasado, en un pequeño grupo de chat de DeFi, vi a un prestatario fijar un préstamo a plazo de 30 días porque la tasa de interés del 9 por ciento le pareció bastante cómoda. Ese número era claro, mientras que el riesgo detrás de él era mucho más difuso.
El tema de TermMax se sitúa justo en ese punto ciego. Un mercado de préstamos a plazo fijo no se compone solo de garantías y fecha de vencimiento, sino también de liquidez, calidad del oráculo, desviación del precio, velocidad de liquidación y la parte final que absorbe la posición.
Si un mercado tiene 20 millones de dólares en liquidez mientras otro solo tiene 2 millones, usar el mismo umbral de garantía es conveniente para la interfaz, pero es tosco para el riesgo. TermMax separa los parámetros por cada mercado, porque una caída del 10 por ciento puede ser ruido en un entorno de liquidez profunda, pero presión real en uno delgado.
La intuición del usuario aquí es bastante clara. Los prestatarios suelen leer primero el APR, luego el vencimiento y solo miran de pasada más tarde el umbral de liquidación, aunque esta última parte decide si el préstamo puede sobrevivir a un mal día volátil.
Sigo siendo escéptico con TermMax. Los parámetros más detallados no se vuelven automáticamente parámetros correctos, porque 90 días de datos pueden verse demasiado limpios, un oráculo puede retrasarse unos minutos y una reserva que parece estable aun así puede quedarse sin liquidez cuando todos quieren salir al mismo tiempo.
Aun así, esta dirección de diseño vale la pena seguirla porque rechaza la falsa simplicidad. Si cada mercado tiene su propia estructura de riesgo, TermMax está obligando a los usuarios a ver un préstamo a plazo fijo como un mapa del terreno, no como un cuadro plano de tasa de interés.
@TermMax #TermMax