TermMax me hizo replantearme qué es realmente una posición de préstamo.
No es solo un número que se queda en un balance.
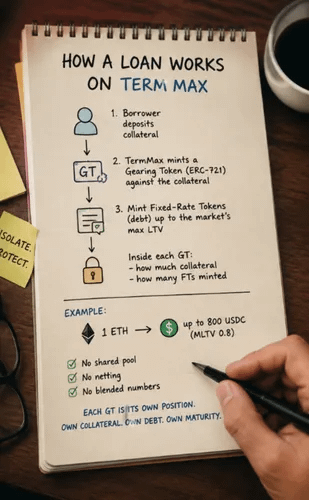
Un prestatario deposita una garantía y TermMax envuelve esa posición en un Gearing Token, un ERC-721. El mercado ya define la garantía, el activo de deuda, el token de tasa fija y el vencimiento antes de que se cree el GT.
Dentro de cada GT, la lógica se mantiene simple: se deposita la garantía y se acuñan los Fixed-Rate Tokens contra ella, sujeto al LTV máximo del mercado.
Con un MLTV del 80%, 1 ETH puede respaldar hasta 800 USDC de deuda.
No hay un fondo compartido que mezcle posiciones en silencio.
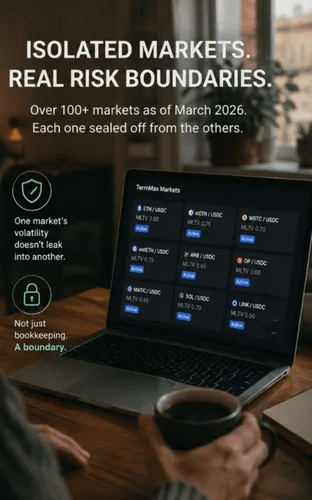
Esa separación importa. TermMax tuvo 100+ mercados separados en su actualización de marzo de 2026, y cada mercado opera de forma independiente. Un evento de garantía en un mercado no se transfiere automáticamente a GTs de otro. $BTW
El repago puede ocurrir devolviendo directamente los tokens de deuda, o comprando los FTs y devolviéndolos. Una vez que la posición se liquida, el GT se cierra y se libera la garantía.
Así que el modelo mental cambia:
No tienes un saldo gigante de préstamo. $RICE
Tienes GTs individuales, cada uno con su propia garantía, deuda y vencimiento.
El compromiso es evidente: ¿esta estructura por posición hace que el riesgo sea más fácil de entender, o el manejo de cientos de posiciones aisladas se convierte en el problema más difícil?
$CUDIS
@TermMax #TermMax
MLTV of 80%
100%
ERC-721
0%
4 Votos • Votación cerrada