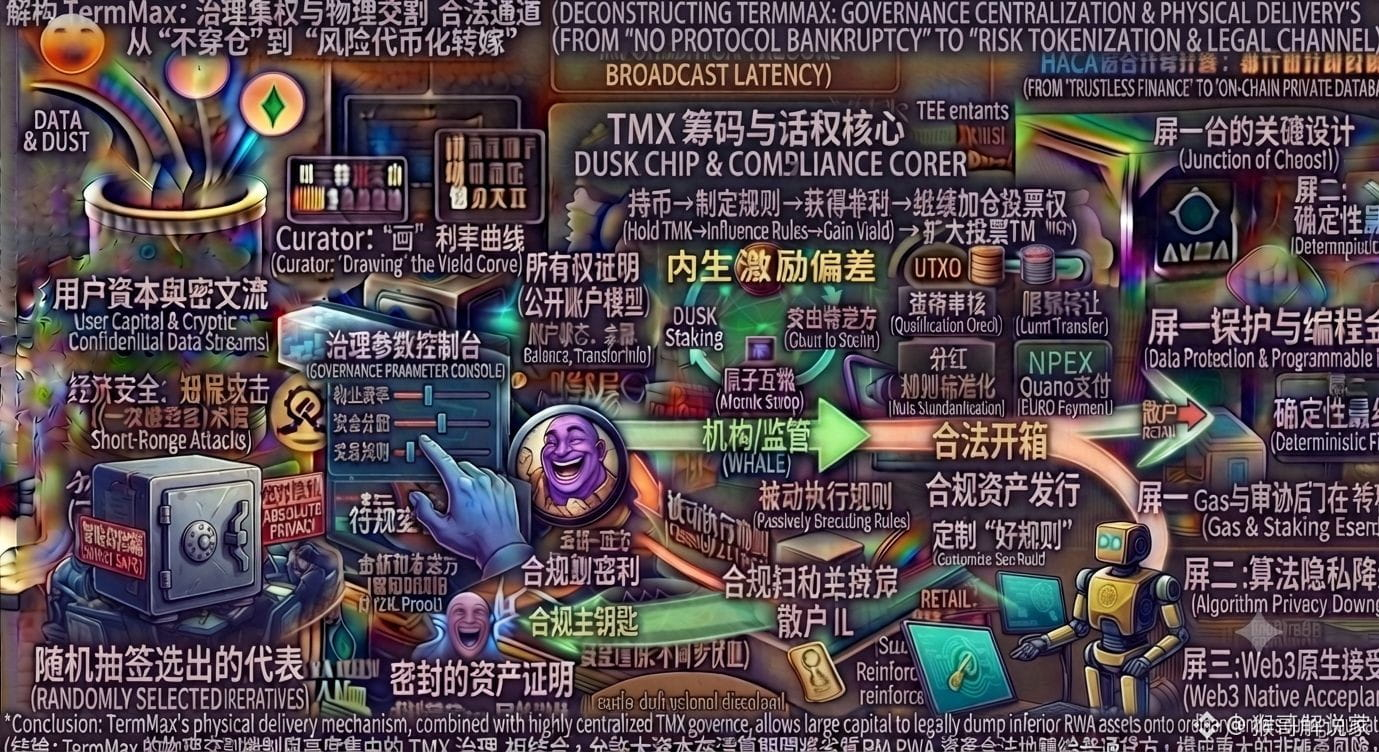
Leí tres veces el whitepaper de @TermMax con subrayados, y en plena noche me quedé mirando los detalles poco comentados de la sección 2.2 sobre “Entrega física (Physical Delivery) y disposición de garantías GT (Gearing Token)”; cuanto más lo pienso, más interesante me parece.
En el sector de las tasas fijas, todo el mundo ya está cansado del relato de ensamblaje de “bono cupón cero (FT) + rendimiento variable (XT)”. El punto ciego del público es que solo se fija en la apariencia de “tasa fija” e ignora el agujero negro de liquidez que provoca el mecanismo de liquidación en escenarios extremos. Los protocolos tradicionales dependen de liquidadores para subastar, y en mercados extremos terminan sufriendo pérdidas totales.
Traduciendo el mecanismo de TermMax a una escena real:
Es como si hipotecaras tu casa en una casa de empeño para pedir dinero prestado. Cuando una caída brusca del precio de la vivienda activa la liquidación, la casa de empeño ya no busca a un intermediario para venderla baratamente, sino que entrega directamente el título de propiedad de esa casa (GT NFT) empaquetado al acreedor (Lender). A primera vista, esto elimina los créditos incobrables, pero en realidad traslada todo el riesgo de descuento por falta de liquidez al acreedor.
Aquí, el token nativo TMX desempeña un papel crucial: no solo es el comprobante de voto para propuestas y gobernanza de parámetros, sino también la base del ecosistema para pagar las comisiones de curación de Curator y la coordinación del protocolo. Pero al profundizar en las desviaciones de incentivos endógenas de la capa inferior, se descubre que los grandes tenedores, acumulando grandes cantidades de TMX, obtienen poder de gobernanza y pueden votar para modificar los parámetros de curación de ciertos pools de alto riesgo de RWA/pequeñas monedas y los umbrales de entrega de liquidación. Usan las reglas para llevar activos de riesgo a la cadena, pedir prestadas monedas principales y, incluso si se activa la liquidación, pueden usar la “entrega física” para pasar los activos malos a los prestatarios comunes, y luego volver a apalancar el poder de voto de TMX con las ganancias obtenidas.
TermMax empaqueta el apalancamiento en una sola transacción (GT NFT) junto con la entrega física, lo que sin duda mejora enormemente la eficiencia del capital y evita las pérdidas totales a nivel de protocolo. Pero el verdadero riesgo contraintuitivo es este: “no haber pérdidas totales” no significa “que el inversor no pierda dinero”; solo convierte el riesgo de liquidación a nivel de protocolo en algo legalmente tokenizado y repartido entre los holders comunes.
Cuando el poder de gobernanza está altamente concentrado en grupos de interés, ¿la entrega física podría convertirse en un canal legítimo para que los grandes actores descarguen activos de baja calidad? ¿Qué opinan de este mecanismo? Los invito a debatir en los comentarios.
#termmax @TermMax