Investigo @TermMax hasta el día siguiente y descubro que lo realmente difícil para un tipo de interés fijo quizá no sea “bloquear la tasa”, sino cómo devolver de forma segura el crédito al estado de activo después del vencimiento.
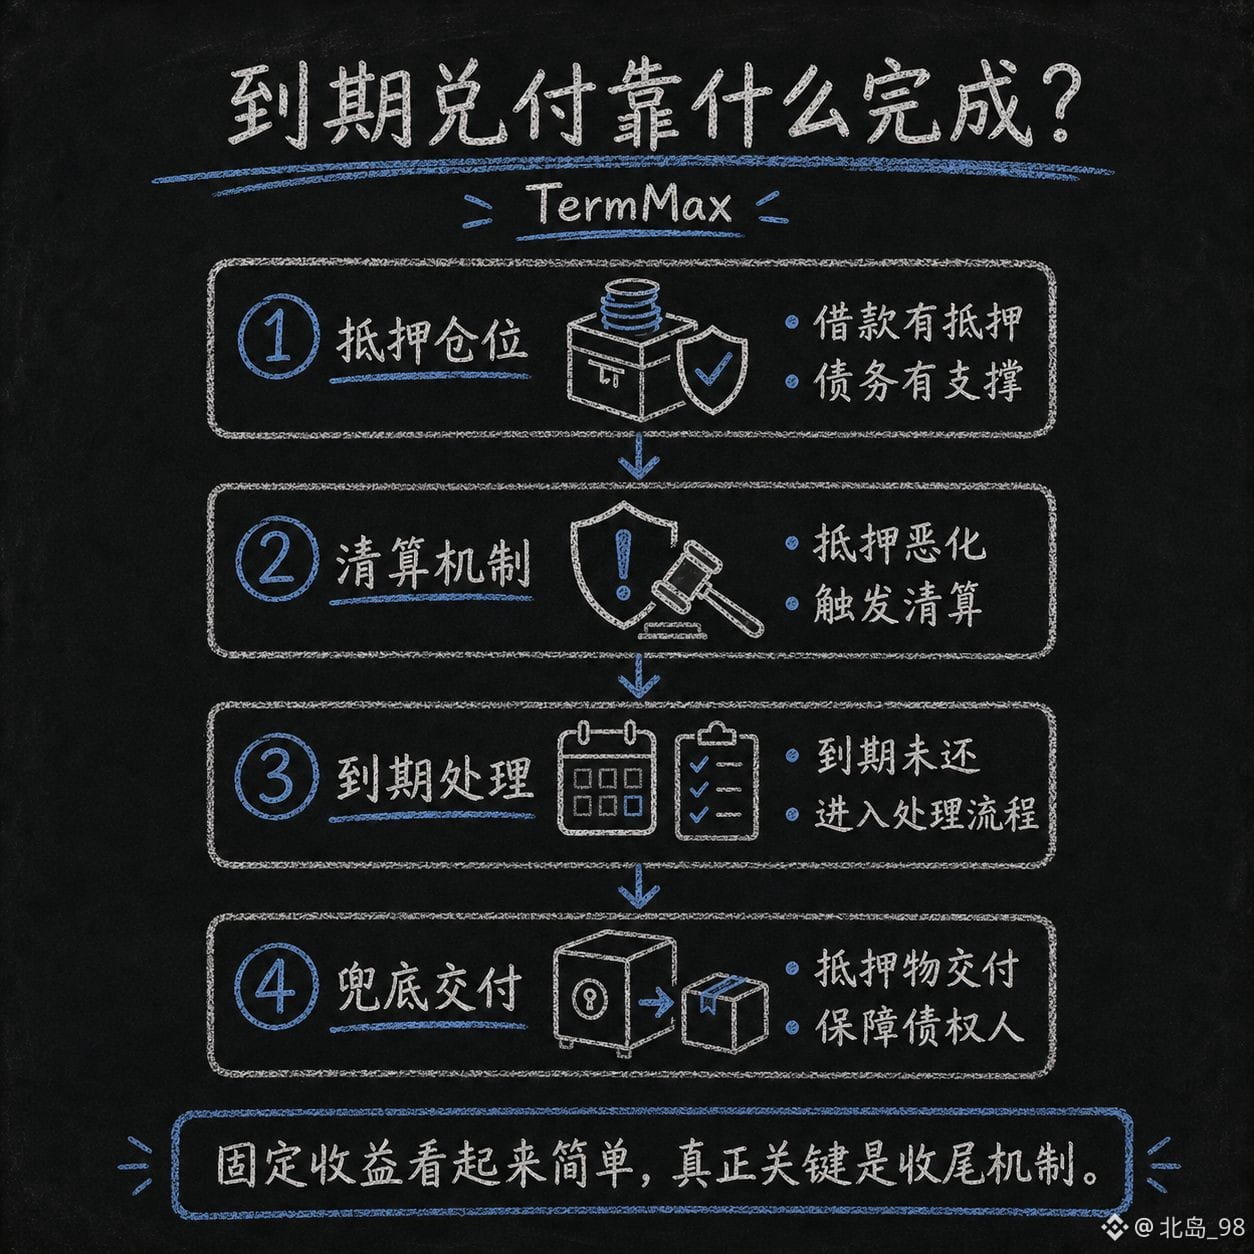
La posición en préstamos de TermMax está respaldada por colateral; si el ratio de garantía empeora, se activa la liquidación. Lo más interesante es que, incluso si al vencimiento no hay un reembolso normal, no es simplemente convertir al FT en un “comprobante de incobrabilidad”: el protocolo también incluye mecanismos posteriores de liquidación y entrega del colateral.
Este diseño resuelve un problema muy real:
los ingresos fijos pueden determinarse con antelación, pero el pago final no puede depender solo de una frase como “reembolso al vencimiento”.
Aunque también voy a vigilar el riesgo en sentido contrario.
En escenarios extremos, lo que de verdad importa no es lo bien que transcurre la liquidación en condiciones normales, sino:
si el colateral puede manejarse a tiempo cuando cae en picado;
qué recuperan finalmente los acreedores cuando falta liquidez;
si el pago al vencimiento se mantiene estable a largo plazo.
Así que ahora miro @TermMax , no solo su APY.
Me interesa más su “capacidad de cierre” en el peor escenario.
Los productos de renta fija se ven muy bien cuando se gana; la diferencia real se marca por quién puede dejar las cuentas saldadas cuando algo sale mal.
¿Crees que lo más importante en DeFi con tipos fijos es el rendimiento o la capacidad de pago al vencimiento?
#termmax
La posición en préstamos de TermMax está respaldada por colateral; si el ratio de garantía empeora, se activa la liquidación. Lo más interesante es que, incluso si al vencimiento no hay un reembolso normal, no es simplemente convertir al FT en un “comprobante de incobrabilidad”: el protocolo también incluye mecanismos posteriores de liquidación y entrega del colateral.
Este diseño resuelve un problema muy real:
los ingresos fijos pueden determinarse con antelación, pero el pago final no puede depender solo de una frase como “reembolso al vencimiento”.
Aunque también voy a vigilar el riesgo en sentido contrario.
En escenarios extremos, lo que de verdad importa no es lo bien que transcurre la liquidación en condiciones normales, sino:
si el colateral puede manejarse a tiempo cuando cae en picado;
qué recuperan finalmente los acreedores cuando falta liquidez;
si el pago al vencimiento se mantiene estable a largo plazo.
Así que ahora miro @TermMax , no solo su APY.
Me interesa más su “capacidad de cierre” en el peor escenario.
Los productos de renta fija se ven muy bien cuando se gana; la diferencia real se marca por quién puede dejar las cuentas saldadas cuando algo sale mal.
¿Crees que lo más importante en DeFi con tipos fijos es el rendimiento o la capacidad de pago al vencimiento?
#termmax