Una tasa fija en TermMax elimina genuinamente el riesgo de tasa de interés. Esa frase es cierta y también incompleta, y la mitad que falta es la parte que realmente determina si un prestatario sale ganando con el tiempo.
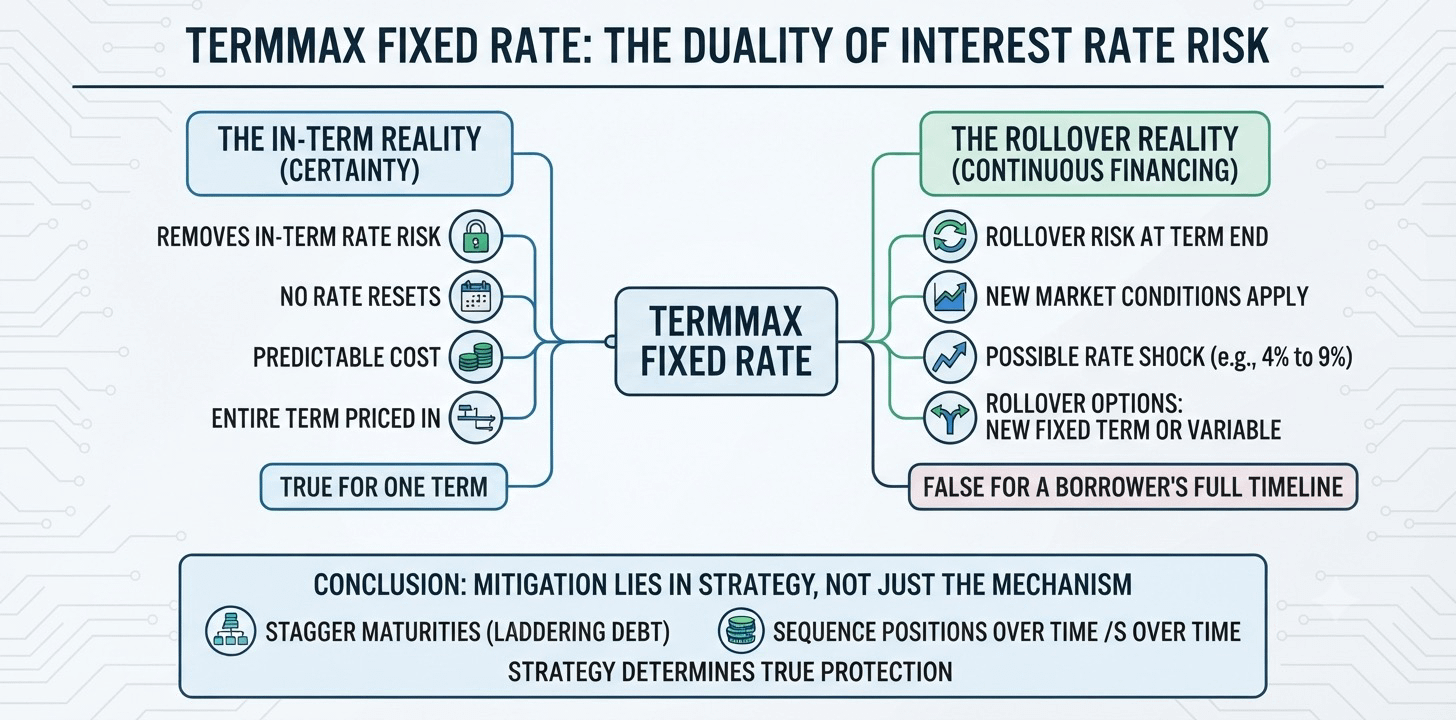
Dentro de un solo plazo, la afirmación se sostiene claramente. Fija una tasa en un préstamo de USDC a tres meses, y nada de lo que ocurra con la curva de utilización de Aave o con el modelo de tasas de Morpho durante esos tres meses afectará tu costo. Esa es toda la propuesta de valor, y TermMax la entrega mecánicamente exactamente como se anuncia: sin devengo, sin reajustes de tasa, todo el plazo fijado desde el primer bloque. Es la misma certeza que mantiene en funcionamiento un mercado de deuda corporativa de aproximadamente 60 billones de dólares sobre instrumentos de tasa fija y plazo fijo fuera de la cadena, solo que aplicada a una clase de activo mucho más joven.
La brecha aparece en el momento en que termina ese plazo. Un prestatario que necesita financiación continua tiene que renovar la posición en un nuevo plazo fijo, o salir a un mercado de tasa variable como el flujo de renovación que TermMax construyó conectando directamente con Morpho. La tasa que esté disponible en ese punto de renovación es una condición de mercado completamente nueva, sin relación con la tasa que acababa de fijarse. Alguien que fijó una tasa al 4% durante un trimestre tranquilo puede renovarla en un mercado que cotiza al 9% tres meses después, sin que se arrastre ninguna protección desde la posición que acaba de cerrarse. Las empresas tomaron prestados aproximadamente 13,7 billones de dólares en 2025 mediante instrumentos construidos específicamente para evitar este problema exacto, escalonando vencimientos para que solo una fracción de la deuda total se reajuste a la vez, y nada impide que un prestatario sofisticado de TermMax haga lo mismo, escalonando posiciones a través de distintas fechas de vencimiento en lugar de renovar todo en una sola fecha.
Así que la afirmación de que una tasa fija elimina el riesgo de tasa de interés es cierta durante la duración de un solo plazo y falsa como descripción de toda la trayectoria de financiación de un prestatario. Si TermMax realmente protege a alguien depende mucho más de cómo secuencia las renovaciones que del mecanismo de tasa fija en sí, un detalle que el discurso comercial limpio suele omitir.
@TermMax #TermMax
Dentro de un solo plazo, la afirmación se sostiene claramente. Fija una tasa en un préstamo de USDC a tres meses, y nada de lo que ocurra con la curva de utilización de Aave o con el modelo de tasas de Morpho durante esos tres meses afectará tu costo. Esa es toda la propuesta de valor, y TermMax la entrega mecánicamente exactamente como se anuncia: sin devengo, sin reajustes de tasa, todo el plazo fijado desde el primer bloque. Es la misma certeza que mantiene en funcionamiento un mercado de deuda corporativa de aproximadamente 60 billones de dólares sobre instrumentos de tasa fija y plazo fijo fuera de la cadena, solo que aplicada a una clase de activo mucho más joven.
La brecha aparece en el momento en que termina ese plazo. Un prestatario que necesita financiación continua tiene que renovar la posición en un nuevo plazo fijo, o salir a un mercado de tasa variable como el flujo de renovación que TermMax construyó conectando directamente con Morpho. La tasa que esté disponible en ese punto de renovación es una condición de mercado completamente nueva, sin relación con la tasa que acababa de fijarse. Alguien que fijó una tasa al 4% durante un trimestre tranquilo puede renovarla en un mercado que cotiza al 9% tres meses después, sin que se arrastre ninguna protección desde la posición que acaba de cerrarse. Las empresas tomaron prestados aproximadamente 13,7 billones de dólares en 2025 mediante instrumentos construidos específicamente para evitar este problema exacto, escalonando vencimientos para que solo una fracción de la deuda total se reajuste a la vez, y nada impide que un prestatario sofisticado de TermMax haga lo mismo, escalonando posiciones a través de distintas fechas de vencimiento en lugar de renovar todo en una sola fecha.
Así que la afirmación de que una tasa fija elimina el riesgo de tasa de interés es cierta durante la duración de un solo plazo y falsa como descripción de toda la trayectoria de financiación de un prestatario. Si TermMax realmente protege a alguien depende mucho más de cómo secuencia las renovaciones que del mecanismo de tasa fija en sí, un detalle que el discurso comercial limpio suele omitir.
@TermMax #TermMax