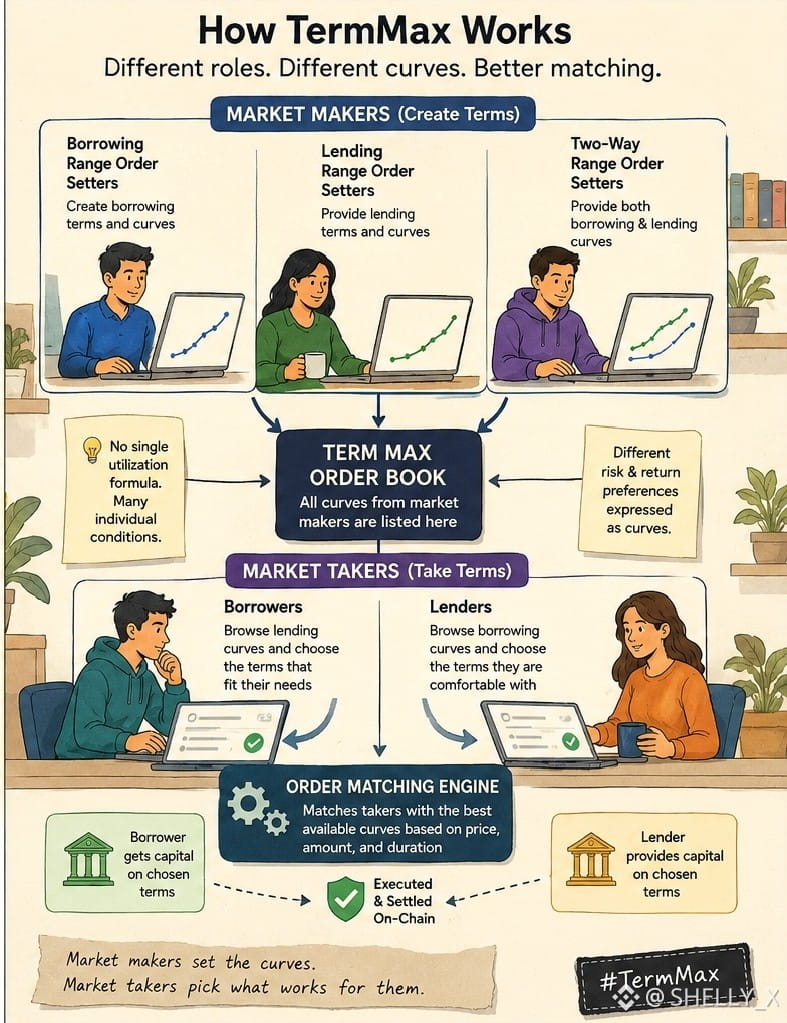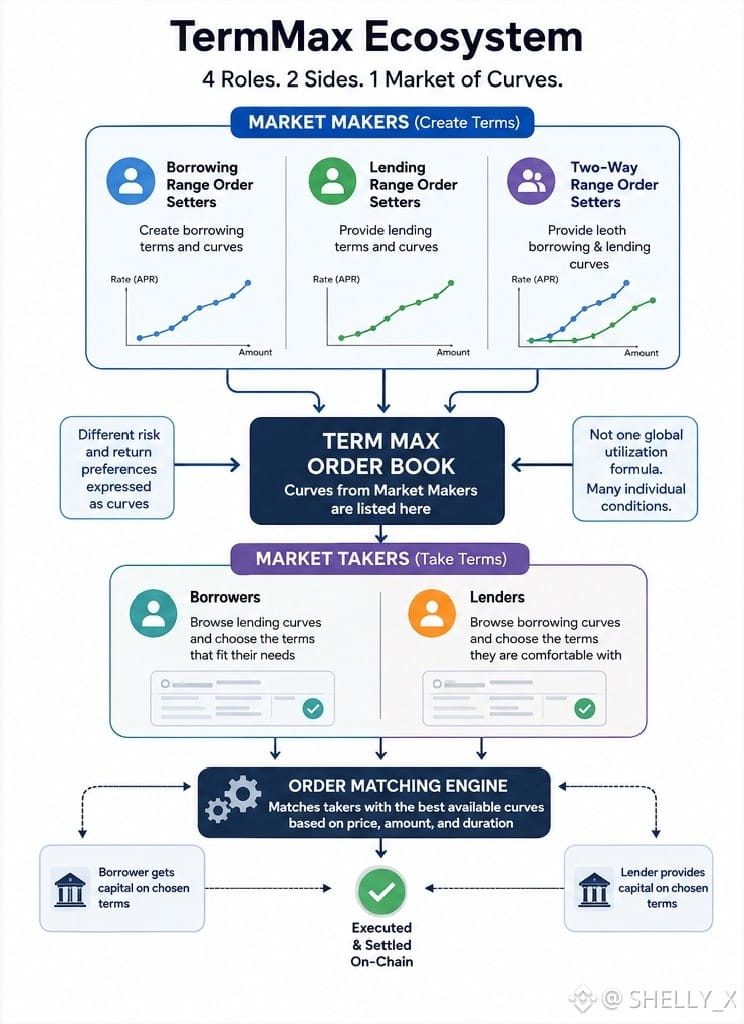
Algo que encontré útil en la documentación @TermMax es la distinción entre creadores de mercado (market makers) y tomadores de mercado (market takers).
Hay cuatro roles amplios.$HEMI
Los Establecedores de Órdenes por Rango para Préstamos (Borrowing Range Order Setters) crean condiciones de préstamo.
Los Establecedores de Órdenes por Rango para Préstamos (Lending Range Order Setters) proporcionan condiciones de préstamo.
Los Establecedores de Órdenes por Rango Bidireccionales (Two-Way Range Order Setters) proporcionan ambas curvas.$ACE
Luego, los tomadores de mercado interactúan con esas órdenes existentes.
Esa separación explica por qué TermMax no se siente como un pool de préstamos normal.
Las personas que crean las condiciones de liquidez no necesariamente son las que toman esa liquidez.
Un prestatario puede revisar las curvas de préstamos disponibles y elegir los términos que se ajusten.$ACM
Un prestamista puede hacer lo opuesto y decidir qué curva de préstamo le resulta aceptable.
Creo que esta distinción es importante porque desplaza parte de la responsabilidad del precio desde una única fórmula global de utilización.
En su lugar, las órdenes individuales pueden expresar preferencias distintas de riesgo y rendimiento.
Cuando veo un protocolo que usa este tipo de estructura, de inmediato quiero entender las mecánicas de emparejamiento (matching) de ÓRDENES.
Ahí es donde viven la economía real.
#TermMax
Hay cuatro roles amplios.$HEMI
Los Establecedores de Órdenes por Rango para Préstamos (Borrowing Range Order Setters) crean condiciones de préstamo.
Los Establecedores de Órdenes por Rango para Préstamos (Lending Range Order Setters) proporcionan condiciones de préstamo.
Los Establecedores de Órdenes por Rango Bidireccionales (Two-Way Range Order Setters) proporcionan ambas curvas.$ACE
Luego, los tomadores de mercado interactúan con esas órdenes existentes.
Esa separación explica por qué TermMax no se siente como un pool de préstamos normal.
Las personas que crean las condiciones de liquidez no necesariamente son las que toman esa liquidez.
Un prestatario puede revisar las curvas de préstamos disponibles y elegir los términos que se ajusten.$ACM
Un prestamista puede hacer lo opuesto y decidir qué curva de préstamo le resulta aceptable.
Creo que esta distinción es importante porque desplaza parte de la responsabilidad del precio desde una única fórmula global de utilización.
En su lugar, las órdenes individuales pueden expresar preferencias distintas de riesgo y rendimiento.
Cuando veo un protocolo que usa este tipo de estructura, de inmediato quiero entender las mecánicas de emparejamiento (matching) de ÓRDENES.
Ahí es donde viven la economía real.
#TermMax