Tengo algo que me di cuenta al intentar formular una pregunta: ¿por qué Dusk elige a SME como punto de partida para la emisión nativa, en lugar de enfocarse en empresas grandes que ya cuentan con presupuestos tecnológicos y una motivación más fuerte para optimizar costos?
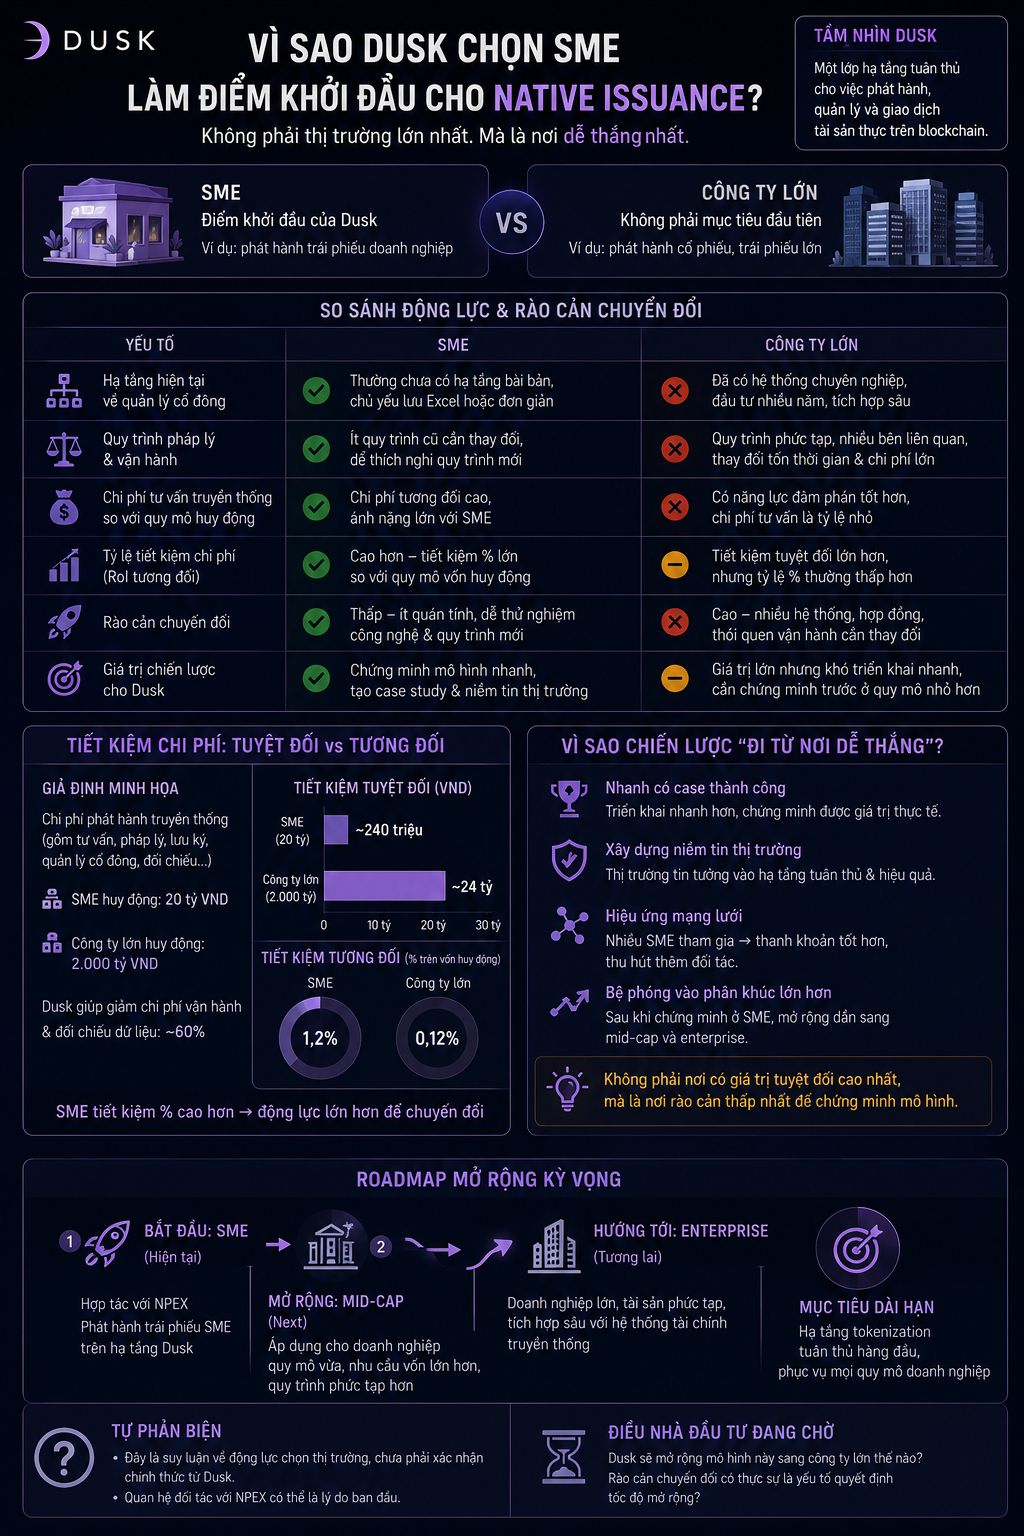
Es fácil pensar que las grandes empresas son el cliente ideal: emisiones de mayor volumen, y costos de conciliación de datos también más altos; así que el ahorro absoluto parecería mucho más impresionante que el de una SME pequeña. Pero, por lo general, las grandes empresas ya tienen sistemas establecidos para la gestión de accionistas, relaciones de larga data con bancos de inversión y procesos legales optimizados durante décadas. El costo marginal para migrar a una infraestructura nueva sigue siendo alto porque hay que cambiar procesos que actualmente funcionan de forma fluida.
En cambio, las SME a menudo no tienen una infraestructura sólida de gestión de accionistas; el costo de contratar consultoría tradicional para emitir bonos suele ser relativamente pesado en relación con el tamaño relativamente pequeño de la captación. En otras palabras, las SME tienen menos procesos antiguos que abandonar, y la proporción de ahorro en relación con el tamaño del capital es, relativamente, mayor. Viéndolo así, que @Dusk colabore con NPEX para SME quizá no sea porque sea el mercado más grande, sino porque es donde la barrera de cambio es más baja: una estrategia de avanzar desde el lugar donde es más fácil ganar, en lugar de ir directamente al que tiene el mayor valor absoluto.
Auto-objeción: esta es una inferencia sobre la motivación de elección del mercado; no tengo confirmación directa de que esta sea la razón real de Dusk: podría ser simplemente que ya existiera una relación de colaboración con NPEX.
Estoy esperando ver si $DUSK ampliará este modelo a empresas más grandes después de haberlo demostrado en SME, para comprobar si la barrera de cambio realmente es un factor determinante de la velocidad de expansión, como sugiere la inferencia.#dusk $BTC $ETH
Es fácil pensar que las grandes empresas son el cliente ideal: emisiones de mayor volumen, y costos de conciliación de datos también más altos; así que el ahorro absoluto parecería mucho más impresionante que el de una SME pequeña. Pero, por lo general, las grandes empresas ya tienen sistemas establecidos para la gestión de accionistas, relaciones de larga data con bancos de inversión y procesos legales optimizados durante décadas. El costo marginal para migrar a una infraestructura nueva sigue siendo alto porque hay que cambiar procesos que actualmente funcionan de forma fluida.
En cambio, las SME a menudo no tienen una infraestructura sólida de gestión de accionistas; el costo de contratar consultoría tradicional para emitir bonos suele ser relativamente pesado en relación con el tamaño relativamente pequeño de la captación. En otras palabras, las SME tienen menos procesos antiguos que abandonar, y la proporción de ahorro en relación con el tamaño del capital es, relativamente, mayor. Viéndolo así, que @Dusk colabore con NPEX para SME quizá no sea porque sea el mercado más grande, sino porque es donde la barrera de cambio es más baja: una estrategia de avanzar desde el lugar donde es más fácil ganar, en lugar de ir directamente al que tiene el mayor valor absoluto.
Auto-objeción: esta es una inferencia sobre la motivación de elección del mercado; no tengo confirmación directa de que esta sea la razón real de Dusk: podría ser simplemente que ya existiera una relación de colaboración con NPEX.
Estoy esperando ver si $DUSK ampliará este modelo a empresas más grandes después de haberlo demostrado en SME, para comprobar si la barrera de cambio realmente es un factor determinante de la velocidad de expansión, como sugiere la inferencia.#dusk $BTC $ETH