

Para el análisis del mercado bursátil, confíe en los informes de los analistas de Jinqilin: fiables, profesionales, puntuales y completos, que le ayudarán a descubrir posibles oportunidades de inversión.
(Fuente: Instituto de Investigación de Valores Huatai)
Aprovechando las ventajas de los clústeres industriales y el rápido auge de los canales online globales, el comercio electrónico transfronterizo chino en la industria textil ha fortalecido aún más su cadena de suministro flexible, la logística localizada, la digitalización y las capacidades de gestión de marca en los últimos años, utilizando datos para organizar la oferta y la demanda a nivel mundial. Empresas líderes como SHEIN han desarrollado sistemas automatizados de producción rápida de lotes pequeños (LATR) a gran escala, estableciendo importantes barreras de entrada. Con la cancelación o el endurecimiento de las políticas de exención fiscal para paquetes de bajo valor en EE. UU. y Europa, los factores competitivos se han reconfigurado, poniendo a prueba capacidades integrales como la creación de marca y la logística localizada. Las empresas líderes también están avanzando hacia el empoderamiento basado en plataformas y la expansión multirregional. Somos optimistas respecto a la continua expansión de la cuota de mercado global por parte de las empresas chinas líderes con capacidades de ciclo cerrado de oferta y demanda de extremo a extremo.
El mercado mundial de la ropa y el calzado tiene un valor de billones de dólares, y aún existe un margen significativo de mejora en la penetración online.
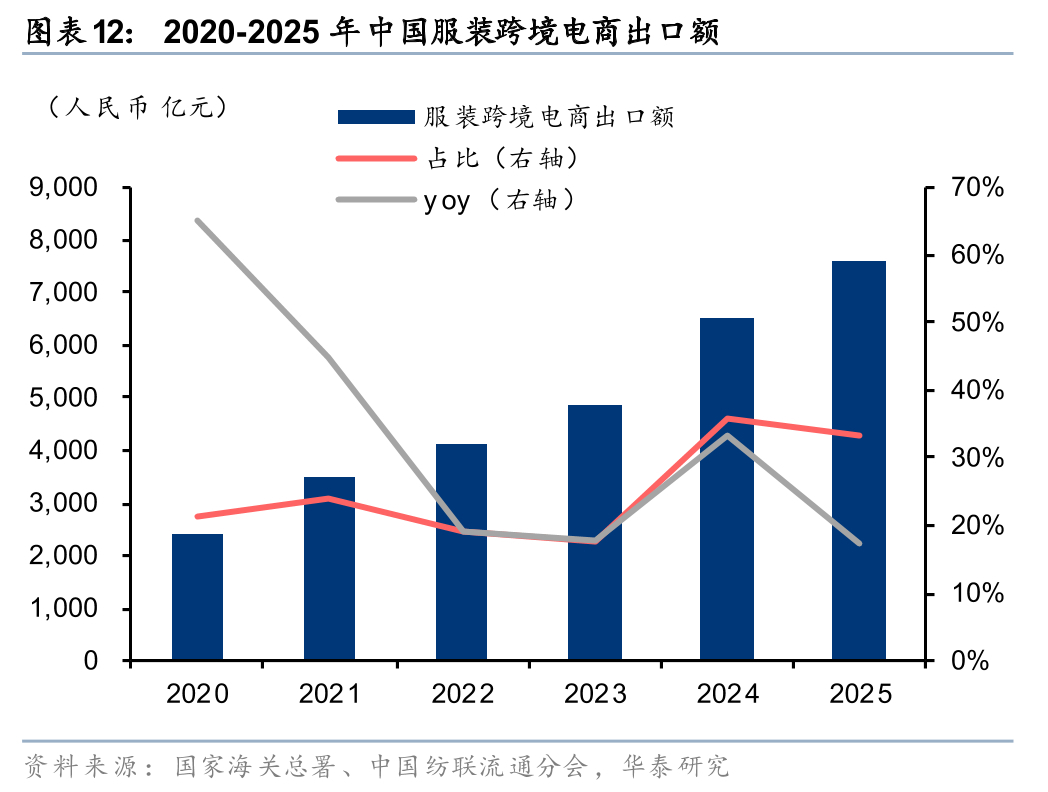
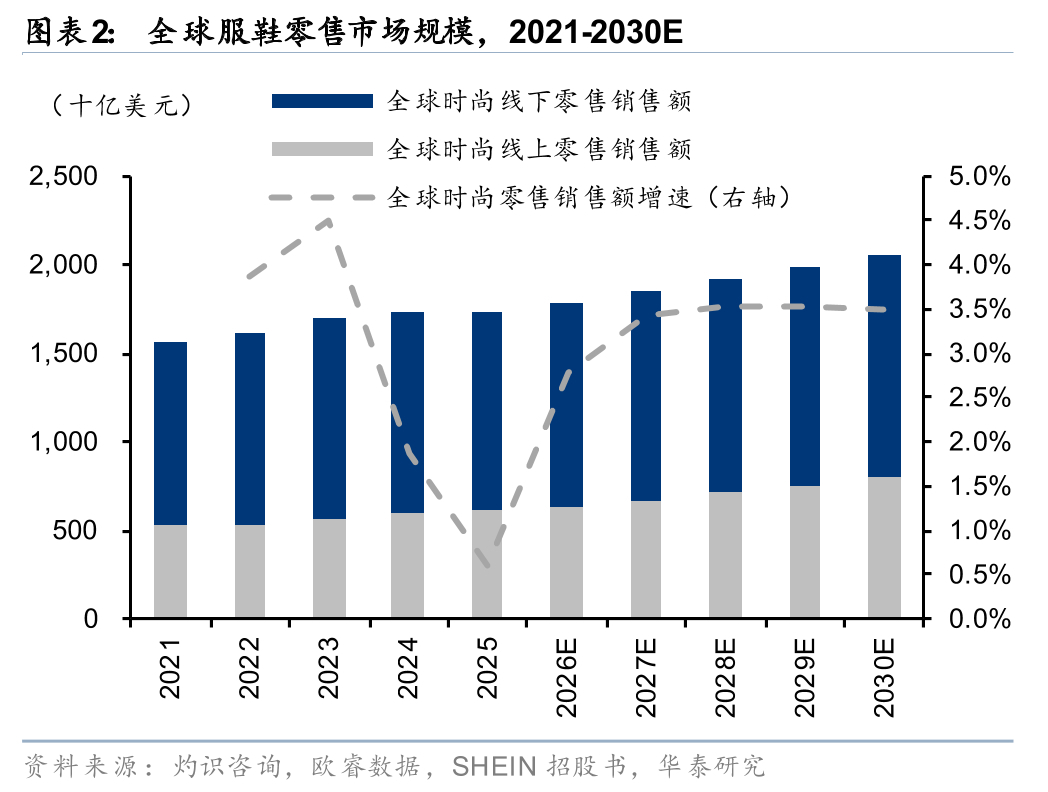
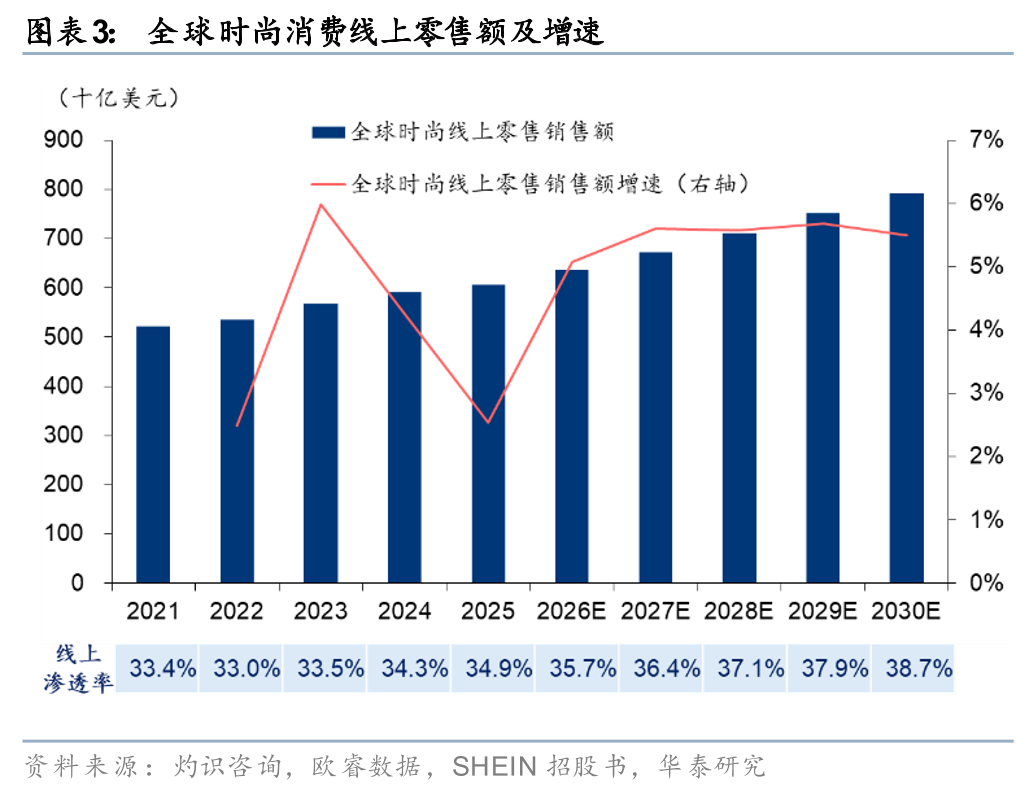
La demanda diversa y en rápida evolución de prendas de vestir permite a los clústeres industriales de China aprovechar al máximo su flexibilidad y capacidad de respuesta. En 2025, las exportaciones transfronterizas de comercio electrónico de prendas de vestir de mi país alcanzaron los 762 mil millones de yuanes, un aumento interanual del 17%, manteniendo su posición como la mayor categoría de exportaciones transfronterizas de comercio electrónico con un 33,4%. Según CIC y Euromonitor, las ventas minoristas mundiales de prendas de vestir y calzado crecerán a una CAGR del 2,7% entre 2021 y 2025, alcanzando los 1,7 billones de dólares, y se proyecta que alcancen los 2 billones de dólares para 2030, con una CAGR del 3,4%. Las ventas minoristas en línea alcanzaron los 606,4 mil millones de dólares en 2025, con una tasa de penetración del 34,9%, y se proyecta que alcancen los 792,1 mil millones de dólares para 2030, con una CAGR del 5,4%. A nivel regional, Asia Pacífico, Norteamérica y Europa Occidental presentan las tasas de penetración online más elevadas, alcanzando el 34%, el 38% y el 32% respectivamente en 2025, mientras que Latinoamérica, Oriente Medio y África se sitúan por debajo del 20%. Con el perfeccionamiento de las capacidades operativas y de gestión de pedidos de las plataformas online y la acelerada diversificación regional, se prevé que las tasas de penetración sigan aumentando.
Superando las "tres dificultades" de la industria de la moda, las empresas líderes de China triunfan gracias a la "inteligencia" y confían en la "rapidez" para alcanzar el éxito.
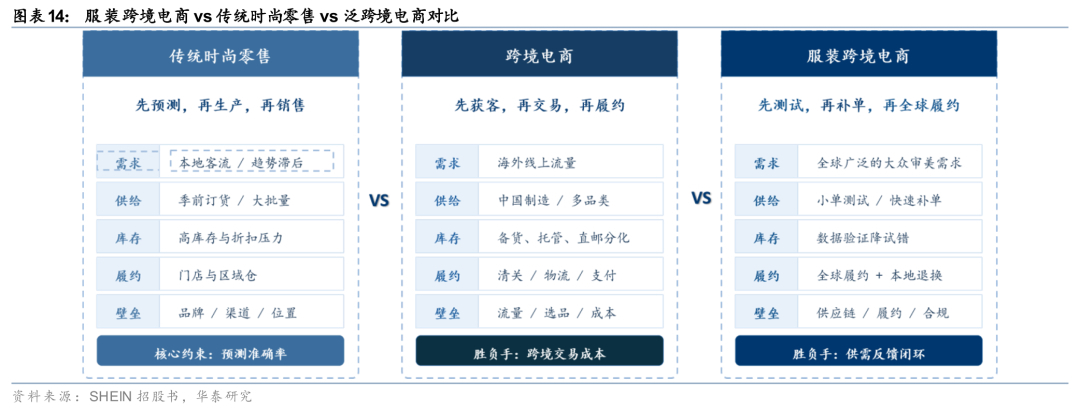
La industria de la moda se ha enfrentado durante mucho tiempo al dilema de equilibrar los lanzamientos rápidos de productos, la variedad de productos y la eficiencia de la rotación. En los modelos transfronterizos, la cadena de suministro es aún más larga y las diferencias regionales son significativas, lo que aumenta aún más la complejidad. Creemos que la ventaja competitiva de las empresas chinas líderes reside no solo en sus cadenas de suministro flexibles, sino también en los mecanismos configurados por las pruebas de pedidos pequeños, el seguimiento de ventas y la retroalimentación automatizada C2M, la coordinación digital de la capacidad de producción de pequeñas y medianas empresas y las redes de cumplimiento globales. Esto requiere una muestra masiva de usuarios, la acumulación a largo plazo de sistemas de desarrollo propio y la convergencia simultánea de economías de escala logísticas, creando un círculo virtuoso una vez establecido. Por ejemplo, el folleto informativo de SHEIN revela que su índice de inventario sin vender es inferior al 5 % (en comparación con el 20-30 % en la industria) y sus días de inventario en 25 años son de solo 36 días (en comparación con más de 120 días para los minoristas de ropa tradicionales), lo que demuestra una clara ventaja en la eficiencia de la rotación.
El cumplimiento normativo está transformando el panorama competitivo; la exportación de sistemas, la creación de marcas y la localización son factores clave para determinar el éxito o el fracaso.
En los últimos 25 años, Estados Unidos y Europa han cancelado o endurecido sucesivamente sus políticas de exención de impuestos para paquetes pequeños. De cara a las tendencias futuras de la ropa transfronteriza: 1) Producción del sistema: Exportación de capacidades de automatización de cadena completa, como SHEIN abriendo su cadena de suministro y red de ventas a marcas de terceros, con marcas participantes que lograron un crecimiento promedio de ventas del 190 % en el primer año; 2) Marca: Proporcionar anclas de estilo con su propia matriz de marca para impulsar las compras repetidas y los precios premium; 3) Profundización de la localización: Los almacenes en el extranjero han pasado de ser opcionales a obligatorios, con centros de distribución locales a gran escala e infraestructura de cumplimiento regional que ayudan a mejorar la eficiencia y reducir los costos.
Una perspectiva diferente del mercado
La preocupación del mercado por el endurecimiento de las políticas de exención de impuestos para paquetes de bajo valor en Europa y EE. UU. podría mermar la ventaja de costos del comercio electrónico transfronterizo de prendas de vestir chinas. Creemos que algunas empresas experimentarán ciertas perturbaciones en los costos a corto plazo, pero las principales empresas chinas ya han desarrollado un ciclo cerrado de oferta y demanda integral que abarca información sobre la demanda, producción flexible, gestión de inventario y logística global, lo que les otorga una sólida ventaja competitiva. Además, los costos de cumplimiento afectarán principalmente a las pymes con cadenas de suministro ineficientes y economías de escala limitadas, mientras que se espera que las empresas líderes con cadenas de suministro digitalizadas, sistemas de datos de usuario de ciclo cerrado y capacidades de logística global aumenten su cuota de mercado.
Conclusión de la inversión
Las principales empresas chinas de comercio electrónico transfronterizo en el sector textil se enfrentan a importantes barreras de entrada en áreas como cadenas de suministro flexibles, sistemas de gestión de datos integrados y logística global. A medida que el mercado mundial de la confección y el calzado avanza hacia operaciones online, conformes a la normativa y localizadas, confiamos en que las empresas líderes con capacidades integrales de ciclo cerrado y ventajas de escala se impondrán a largo plazo.
Advertencia de riesgo: Cambios en las políticas comerciales, fluctuaciones macroeconómicas globales, intensificación de la competencia en el mercado y cambios en las reglas de la plataforma. La información sobre acciones no cotizadas o no cubiertas mencionada en este informe de investigación es una recopilación de información objetiva y no constituye una recomendación ni una cobertura de la empresa o acción por parte del equipo.
El mercado mundial de ropa y calzado, valorado en billones de dólares, está experimentando una reestructuración de la cadena de suministro. Aprovechando los clústeres industriales de la confección en China, la transformación digital de la cadena de suministro y una década de experiencia en canales transfronterizos, las empresas chinas de comercio electrónico transfronterizo de ropa han dado un salto cualitativo, pasando de una distribución de productos basada en el tráfico y una producción de bajo precio a una gestión global de la oferta y la demanda basada en datos, estableciendo una barrera de eficiencia única en la competencia global del comercio minorista de moda. Con la eliminación total o el endurecimiento de las políticas de exención de impuestos para paquetes de bajo valor en EE. UU. y Europa, y la implementación intensiva de regulaciones de cumplimiento comercial en varios países, los elementos competitivos subyacentes de la industria se están reconfigurando. El margen de supervivencia para los pequeños y medianos vendedores con baja eficiencia en la cadena de suministro y economías de escala insuficientes continúa reduciéndose. Se espera que las empresas líderes con cadenas de suministro flexibles de extremo a extremo, cumplimiento global localizado y la capacidad de operar sus propias marcas consoliden su cuota de mercado, con un claro potencial de crecimiento a largo plazo.
Por el lado de la demanda: el comercio electrónico transfronterizo global de prendas de vestir ha entrado en una nueva etapa, impulsada por la transformación digital y las ventajas de la cadena de suministro de China, factores que favorecen el crecimiento a largo plazo.
El mercado mundial de ropa y calzado ha superado el billón de dólares estadounidenses, impulsado por la demanda de estética, la evolución de los hábitos de compra y la mejora de la eficiencia de la cadena de suministro. Según datos de Frost & Sullivan y Euromonitor, el tamaño del mercado minorista mundial de ropa y calzado se estima en aproximadamente 1,7 billones de dólares estadounidenses en 2025 y se proyecta que alcance aproximadamente los 2 billones de dólares estadounidenses para 2030. Se proyecta que las ventas minoristas en línea de ropa y calzado alcancen aproximadamente los 606.400 millones de dólares estadounidenses en 2025 y los 792.100 millones de dólares estadounidenses para 2030, con una penetración en línea que aumentará del 34,9% al 38,7%. La demanda está impulsada por la creciente demanda de los consumidores de productos asequibles y de alta calidad, una amplia variedad de referencias y lanzamientos rápidos de nuevos productos. La ropa, por naturaleza, presenta numerosos estilos, ciclos de vida de productos cortos y una demanda fluctuante. Las marcas tradicionales, que dependen de pronósticos trimestrales y compras al por mayor, tienen dificultades para satisfacer simultáneamente los requisitos de variedad, velocidad de lanzamiento de nuevos productos y precio. El comercio electrónico transfronterizo, al llegar directamente a los consumidores a través de internet, puede superar las limitaciones geográficas y de distribución de los canales tradicionales. Tomando como ejemplo a SHEIN, sus clientes activos aumentaron de 186 millones a 273 millones entre 2023 y 2025, con una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 21 %. Durante el mismo período, el volumen de pedidos aumentó de 715 millones a 1078 millones, y los ingresos alcanzaron los 41 850 millones de dólares en 2025. Creemos que el crecimiento constante del consumo mundial de ropa, junto con las tendencias de las compras en línea y la segmentación de consumidores, sienta las bases para que las empresas chinas de ropa aumenten aún más su cuota de mercado global.
En lo que respecta a la oferta: la ventaja competitiva ha pasado de basarse únicamente en los costes de fabricación a abarcar capacidades organizativas integrales que incluyen "datos + capacidad de producción flexible + cumplimiento de contratos".
La industria de la moda se ha enfrentado durante mucho tiempo a un triple dilema: equilibrar los rápidos lanzamientos de nuevos productos, la variedad de la oferta y la eficiencia en la rotación. Cuanto más diversos sean los estilos y más rápidos los lanzamientos, mayores serán los errores de previsión y los riesgos de inventario. Si bien la producción en masa tradicional puede reducir los costes unitarios, tiene dificultades para adaptarse a las demandas de la moda, que cambian rápidamente. El avance para las principales empresas chinas de moda transfronteriza reside en aprovechar los clústeres industriales y las capacidades digitales para pasar de la preparación predictiva del inventario a la producción en lotes pequeños y de rápida devolución, basada en pruebas, comentarios y reposición. El modelo LTR (Latest-to-Trend), ejemplificado por SHEIN, suele utilizar entre 100 y 200 piezas como pedido de prueba inicial, empleando la retroalimentación de ventas en tiempo real para determinar la producción posterior. Los artículos más vendidos pueden reponerse en tan solo 5 días, lo que alimenta directamente la demanda del consumidor hacia la fase de fabricación. El resultado es una eficiencia de inventario que supera a la de las empresas de moda rápida tradicionales: en 2025, los días de rotación de inventario de SHEIN fueron de solo 36 días, significativamente inferiores a los más de 120 días de los minoristas de ropa tradicionales (36Kr); el inventario no vendido también se mantuvo por debajo del 5%, significativamente inferior al promedio de la industria del 20%-30%.
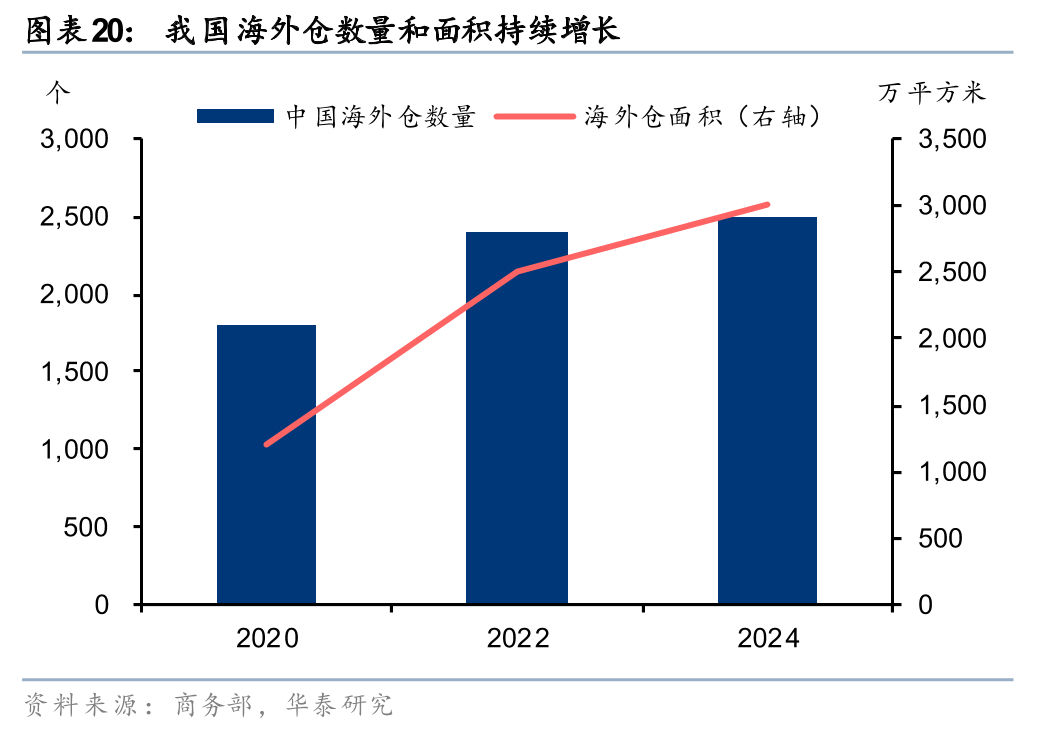
La cadena de suministro flexible de mi país está evolucionando hacia una mayor inteligencia y globalización. Por un lado, la IA se utiliza cada vez más para la previsión de la demanda, el diseño de productos, las recomendaciones y la gestión de la cadena de suministro. Por otro lado, los almacenes en el extranjero y las redes de distribución locales se están expandiendo rápidamente. El número de almacenes en el extranjero en mi país ha aumentado de 1.800 en 2020 a más de 2.500 a mediados de 2024, y la superficie ha pasado de 12 millones de metros cuadrados a más de 30 millones de metros cuadrados. A medida que se endurecen las políticas de exención de impuestos para paquetes de bajo valor en Europa y Estados Unidos, el valor de las cadenas de suministro flexibles está cambiando: de facilitar el envío directo de bajo coste a centrarse en el almacenamiento preciso y la rotación global de inventarios. Las empresas con una sólida cadena de suministro, digitalización y capacidades de distribución local tienen más probabilidades de obtener una ventaja a largo plazo.
Modelo de negocio: Pasar de "Vender productos" a "Organizar la oferta y la demanda globales"
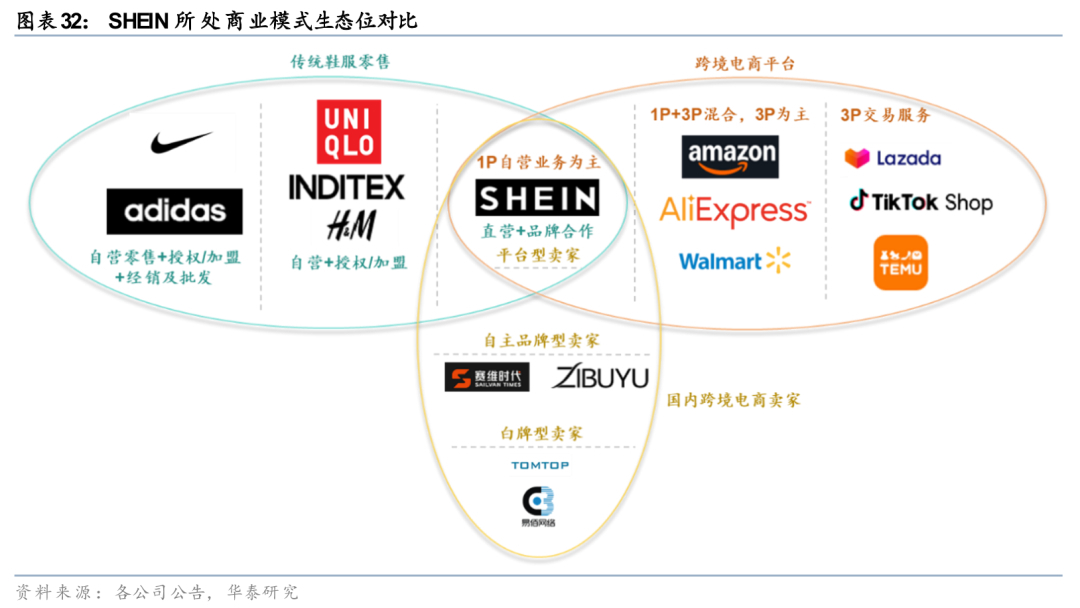
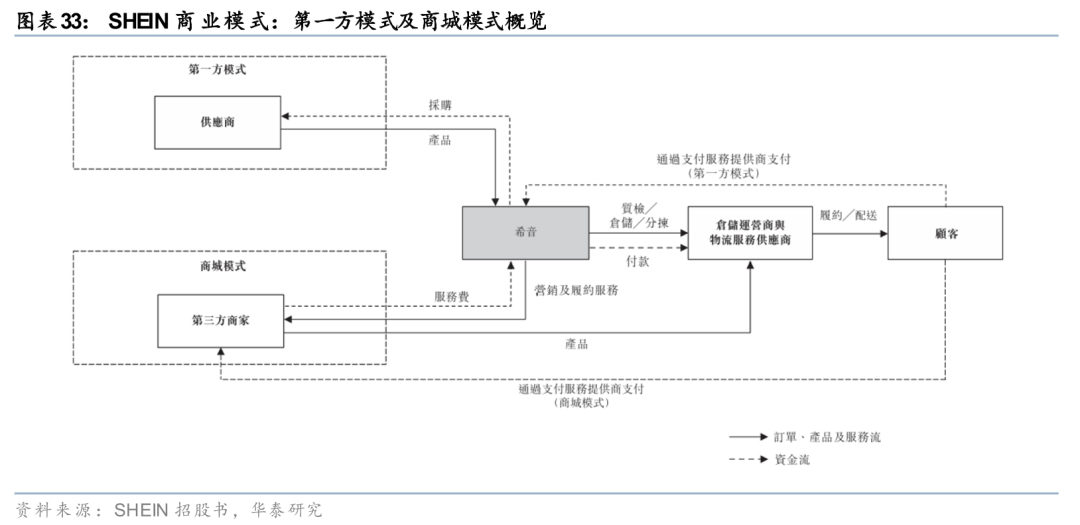
En sus inicios, el comercio electrónico transfronterizo de China en la industria de la moda dependía principalmente de plataformas de terceros o sitios web independientes, captando rápidamente consumidores extranjeros mediante la adquisición de tráfico y productos de bajo precio. A medida que aumentaron los costos de tráfico y se intensificó la competencia entre plataformas, el modelo de negocio evolucionó gradualmente hacia el control directo de los datos de los consumidores y su retroalimentación para el diseño, la adquisición, la producción y el reabastecimiento. SHEIN comenzó con un modelo DTC (Directo al Consumidor) autogestionado, acumulando datos de comportamiento de usuarios globales a través de su aplicación, sitio web y redes sociales. Partiendo de esta base, abrió su Marketplace, incorporando marcas y comerciantes externos y empoderándolos mediante la cadena de suministro, el análisis de datos de los consumidores, la logística y las capacidades de marketing. Los ingresos de SHEIN provenientes de sus servicios de Marketplace aumentaron del 2,7 % en 2023 al 14,3 % en el primer trimestre de 2026, lo que indica una expansión del modelo de negocio desde la venta minorista de un solo producto a un modelo de "producto + servicios de plataforma". El modelo 1P (Producto, Marca, Cadena de Suministro) fortalece el control sobre los productos, las marcas y la cadena de suministro, mientras que el modelo 3P (Producto, Marca, Cadena de Suministro) reduce la carga que suponen las nuevas referencias para el inventario y los fondos de compras, y amplía las fuentes de ingresos mediante comisiones de plataforma, almacenamiento y servicios logísticos. Para las empresas líderes, la verdadera barrera ya no reside en un único canal de ventas, sino en la capacidad de organizar a consumidores, marcas, proveedores, logística y el ecosistema de la plataforma en una red eficiente de oferta y demanda.
Nuestra diferencia con el mercado:
El mercado se centra generalmente en el impacto del endurecimiento de las políticas de paquetes de bajo valor en Europa y EE. UU. sobre la ventaja de precios bajos del comercio electrónico transfronterizo de prendas de vestir chinas. Sin embargo, creemos que la disminución de los beneficios de estas políticas no implica un debilitamiento de la competitividad de las empresas chinas líderes. Por el contrario, se espera que contribuya a que la competencia del sector pase de basarse en ventajas de precio a centrarse en capacidades sistémicas, acelere la consolidación del sector y favorezca la concentración de la competencia entre las empresas líderes. La principal preocupación actual del mercado es que, tras la cancelación o el endurecimiento de las políticas de exención de impuestos para paquetes de bajo valor en EE. UU. y Europa, aumenten los aranceles y los costes de cumplimiento de los modelos de correo directo transfronterizo, lo que reducirá la ventaja de precios y los márgenes de beneficio del comercio electrónico transfronterizo de prendas de vestir chinas. Creemos que los cambios en las políticas generarán algunos aumentos de costes a corto plazo, pero tras años de acumulación, las empresas chinas líderes han evolucionado gradualmente sus ventajas competitivas, pasando de una única ventaja en costes de fabricación a un ciclo cerrado integral de oferta y demanda que abarca información sobre la demanda, desarrollo de productos, producción flexible, gestión de inventario, operaciones de usuario y distribución global. Tomando como ejemplo a SHEIN, esta empresa capta la demanda en tiempo real mediante datos masivos de consumidores, transmite rápidamente la demanda a los proveedores a través de pruebas con pedidos pequeños y reposición automática, controla el riesgo de inventario mediante una cadena de suministro digital y se expande gradualmente a almacenes en el extranjero y distribución local. En 2025, el ciclo de rotación de inventario de SHEIN fue de tan solo 36 días, significativamente inferior al de Inditex, Fast Retailing, ASOS y H&M (72/114/128/130 días), lo que indica que su principal ventaja competitiva ha evolucionado desde "vender barato" hasta conocer con mayor precisión las necesidades de los consumidores y organizar la producción y la distribución con menor inventario y mayor rapidez.
Creemos que el aumento de los aranceles, el cumplimiento normativo y los costes de logística internacional incrementarán significativamente las barreras de entrada para el sector. Las pequeñas y medianas empresas (PYME) que antes dependían de la distribución de productos a bajo precio, la captación de tráfico y las ventajas fiscales carecen de economías de escala y capacidades de integración de la cadena de suministro, lo que dificulta la absorción de los costes adicionales. El modelo de negocio de algunos productos de bajo precio podría verse directamente afectado. Mientras tanto, las plataformas líderes pueden aprovechar la adquisición a gran escala, las cadenas de suministro digitales y las redes de logística globales para amortizar los costes adicionales y ampliar la oferta mediante almacenes en el extranjero, logística local y la estandarización de plataformas. Por lo tanto, si bien los cambios en las políticas podrían reducir los márgenes de beneficio generales del sector a corto plazo, se espera que impulsen la salida de los pequeños y medianos vendedores y la concentración de la oferta de alta calidad en las plataformas líderes a medio y largo plazo. La competencia en el sector pasará de una simple comparación de precios a una competencia de capacidades operativas globales y de la cadena de suministro, con las empresas líderes preparadas para aumentar aún más su cuota de mercado.
Panorama general del comercio electrónico transfronterizo en la industria de la confección: un mercado de un billón de dólares entra en una nueva etapa de desarrollo.
La industria mundial de la confección y el calzado, valorada en billones de dólares, todavía tiene un margen significativo de crecimiento en las ventas online.
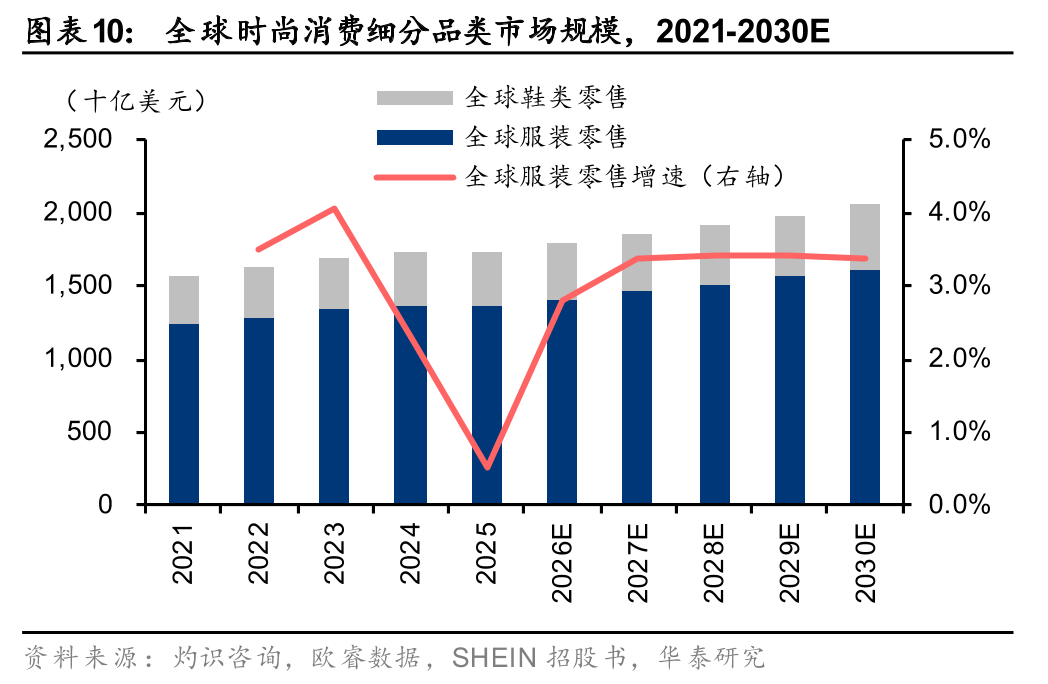
El mercado mundial de ropa y calzado ha superado el billón de dólares estadounidenses, impulsado por la demanda de estética, la evolución de los hábitos de compra y la mejora de la eficiencia de la cadena de suministro. Según datos de Frost & Sullivan y Euromonitor, las ventas minoristas mundiales de ropa y calzado crecerán a una tasa de crecimiento anual compuesta (TCAC) del 2,7 % entre 2021 y 2025 hasta alcanzar los 1,7 billones de dólares estadounidenses, manteniendo un crecimiento constante, y se prevé que lleguen a los 2 billones de dólares estadounidenses en 2030, con una TCAC del 3,4 %.
Por canal, el comercio físico sigue siendo la principal fuente de consumo global de ropa y calzado, mientras que los canales en línea continúan penetrando el mercado debido a la evolución de los hábitos de los usuarios, los pagos móviles, las recomendaciones en redes sociales y los procesos de cumplimiento globales maduros. Los canales físicos tienen un valor significativo en la exhibición de marcas, las experiencias de prueba, la compra instantánea y los servicios locales, mientras que los canales en línea satisfacen de manera más eficiente las demandas diversas y de cola larga a través del alcance del contenido, las recomendaciones de búsqueda y los comentarios de los usuarios. Según datos de Frost & Sullivan y Euromonitor, las ventas minoristas en línea continúan creciendo más rápido que el mercado general, aumentando a $606.4 mil millones entre 2021 y 2025 con una CAGR del 3.8%, con su participación aumentando del 33.4% al 34.9%, manteniendo su tasa de penetración incluso en medio de la recuperación pospandémica del comercio minorista físico. Se proyecta que las ventas minoristas en línea de calzado y ropa alcanzarán $792.1 mil millones entre 2025 y 2030, con una CAGR del 5.4% durante este período, y su participación aumentando al 38.7%.
Regionalmente, el consumo mundial de ropa y calzado está altamente concentrado, con Asia Pacífico y Europa/América acaparando la mayor parte. 1) Tamaño del mercado: Según datos de Euromonitor, en 2025, los mercados de Asia Pacífico/América del Norte/Europa Occidental representarán el 37%/28%/22% del mercado mundial de consumo de ropa y calzado, respectivamente, manteniendo un tamaño relativamente estable entre 2021 y 2025. Europa del Este, América Latina, Oriente Medio y África experimentarán tasas de crecimiento relativamente más altas. América del Norte y Europa Occidental tienen una ventaja significativa en ARPU, con un gasto per cápita que alcanza los $1,259/$746 respectivamente en 2025, lo que las hace adecuadas para que las marcas de ropa transfronterizas de gama media a alta se centren en ellas. El gasto per cápita total en Europa del Este/América Latina/Asia Pacífico es de alrededor de $200, mientras que Oriente Medio y África tienen un gasto per cápita de solo $66.1. 2) Tasa de penetración online: Asia Pacífico, Norteamérica, Europa del Este y Europa Occidental lideran el sector, alcanzando el 34%, 38%, 44% y 32% respectivamente en 2025. La elevada tasa de penetración online en Asia Pacífico se debe principalmente a las economías de escala derivadas de su mayor densidad de población, mientras que Norteamérica y Europa se benefician de las innovaciones líderes en digitalización del comercio minorista. En Latinoamérica, Oriente Medio y África, la penetración online es generalmente baja debido a las limitaciones en la infraestructura digital y los hábitos de consumo, lo que deja un amplio margen para fomentar el consumo online.
Panorama competitivo: La cuota de mercado está fragmentada, siendo el tráfico online el principal motor de crecimiento; la creciente concentración de tráfico podría ser una tendencia.
El mercado minorista global de calzado y ropa ha estado fragmentado durante mucho tiempo. El "trilema" de la industria de la moda (la dificultad de lograr simultáneamente lanzamientos rápidos de productos, variedad de productos y eficiencia en la rotación) limita la capacidad de las empresas de moda tradicionales para replicar su escala en diferentes regiones y estilos. Esta es también una de las principales razones por las que las empresas individuales tienen dificultades para lograr una alta cuota de mercado global, lo que resulta en una estructura de mercado relativamente fragmentada. Según datos de Euromonitor, se proyecta que los cinco principales minoristas globales de calzado y ropa (CR5) representen menos del 10 % (por grupo) entre 2016 y 2025, con Nike, Adidas e Inditex (empresa matriz de Zara) manteniendo una posición relativamente estable entre los tres primeros. SHEIN ha experimentado un rápido crecimiento de su cuota de mercado desde 2019 y se espera que entre los cinco principales minoristas globales de calzado y ropa para 2024.
Las plataformas chinas de comercio electrónico transfronterizo se han convertido en uno de los principales impulsores de la redistribución de la cuota de mercado online. Según IPC, la cuota de China en el mercado global de compras online transfronterizas aumentó 7 puntos porcentuales en 2023 y 3 puntos porcentuales en 2024, impulsada principalmente por Temu y SHEIN. En concreto, la cuota de Temu en los pedidos transfronterizos más recientes de los consumidores encuestados pasó del 7 % en 2023 al 21 % en 2024, y se prevé que alcance el 24 % en 2025, a la par de Amazon. Mientras tanto, la cuota de mercado de los pedidos transfronterizos de Wish, eBay y AliExpress disminuyó un 95 %, un 68 % y un 33 %, respectivamente, en comparación con 2018. Estas nuevas plataformas no solo ampliaron la demanda de compras online transfronterizas, sino que también siguieron captando usuarios de las plataformas transfronterizas tradicionales. Según ECDB, para 2025, SHEIN y Temu ya figuraban entre los diez principales minoristas mundiales por volumen bruto de mercancías (GMV) en Europa, América, Australia y Oceanía, y África.
La ventaja de escala de la cadena de suministro de China proporciona una base para que las plataformas se expandan a través de las regiones. Según las estimaciones de ECDB, el GMV de las exportaciones de comercio electrónico transfronterizo de China alcanzará aproximadamente los US$250.100 millones en 2025, más de 12 veces el de cualquier otro mercado de exportación individual dentro de su ámbito estadístico. En el mercado de comercio electrónico transfronterizo de EE. UU., SHEIN y Temu tienen GMV de aproximadamente US$24.300 millones y US$22.600 millones respectivamente, alcanzando ya una escala de liderazgo similar. En términos de estructura de productos, los artículos de moda representan el 78%, 41%, 24% y 8% del GMV en las plataformas de SHEIN, Temu, AliExpress y Amazon, respectivamente, lo que destaca la fortaleza de las plataformas chinas en categorías con un alto número de SKU y muy sensibles al precio, como la ropa. Creemos que las plataformas chinas de comercio electrónico transfronterizo integran a fabricantes nacionales dispersos, estilos de nicho y capacidad de producción flexible en una cadena de suministro digital dirigida a consumidores globales, reduciendo así las barreras para que los proveedores a pequeña escala lleguen a consumidores de diferentes regiones.
La competitividad de precios, la variedad de productos y la eficiente búsqueda digital son los principales factores que impulsan a las plataformas chinas a captar clientes en el extranjero. Una encuesta del Banco Central Europeo realizada en abril de 2026 mostró que más de la mitad de los encuestados de la zona euro habían utilizado plataformas de comercio electrónico chinas, con tasas de uso superiores al 70 % en Grecia, Portugal y España. Los precios bajos y la amplia variedad de productos son las principales razones por las que los consumidores eligen las plataformas chinas, siendo la ropa, los artículos para el hogar y la electrónica las categorías más compradas. Casi dos tercios de los pedidos fueron inferiores a 25 €, y aproximadamente el 90 % fueron inferiores a 50 €, lo que indica que las plataformas chinas establecieron inicialmente una ventaja en la alta frecuencia, los precios bajos y la fragmentación de la oferta de productos. Se observan características similares en el tráfico: los datos de Similarweb muestran que, en el segundo trimestre de 2024, SHEIN representó aproximadamente el 20 % de las visitas globales a sitios web de moda asequible, unos 5 puntos porcentuales más que el segundo sitio web clasificado. Las plataformas chinas han logrado así un ciclo positivo de mayor amplitud de oferta → mayor tráfico de usuarios → comentarios positivos sobre las ventas → mayor expansión de la oferta.
Es probable que la concentración de plataformas y la fragmentación de marcas coexistan durante mucho tiempo, y que la competencia en el sector se centre cada vez más en la eficiencia de las organizaciones basadas en plataformas, en lugar de en el poder de las marcas individuales. Si bien las plataformas online no han modificado la naturaleza fundamental de la demanda de ropa —su carácter no estandarizado y la rápida evolución de los estilos—, sí pueden mejorar la eficiencia en la correspondencia entre los productos de nicho y las necesidades del consumidor mediante la retroalimentación rápida del departamento de ventas y una cadena de suministro flexible. Creemos que este modelo mitiga la contradicción tradicional entre una amplia selección de productos, el rápido lanzamiento de nuevos productos y la eficiencia del inventario, al gestionar los productos de nicho mediante pruebas a gran escala y retroalimentación inmediata. La futura concentración de la competencia global en el sector de la moda probablemente se reflejará más en la concentración de tráfico, datos y capacidades organizativas de la cadena de suministro de las plataformas líderes.
¿Por qué la ropa? — Una categoría preferida por los consumidores chinos que buscan expandirse globalmente.
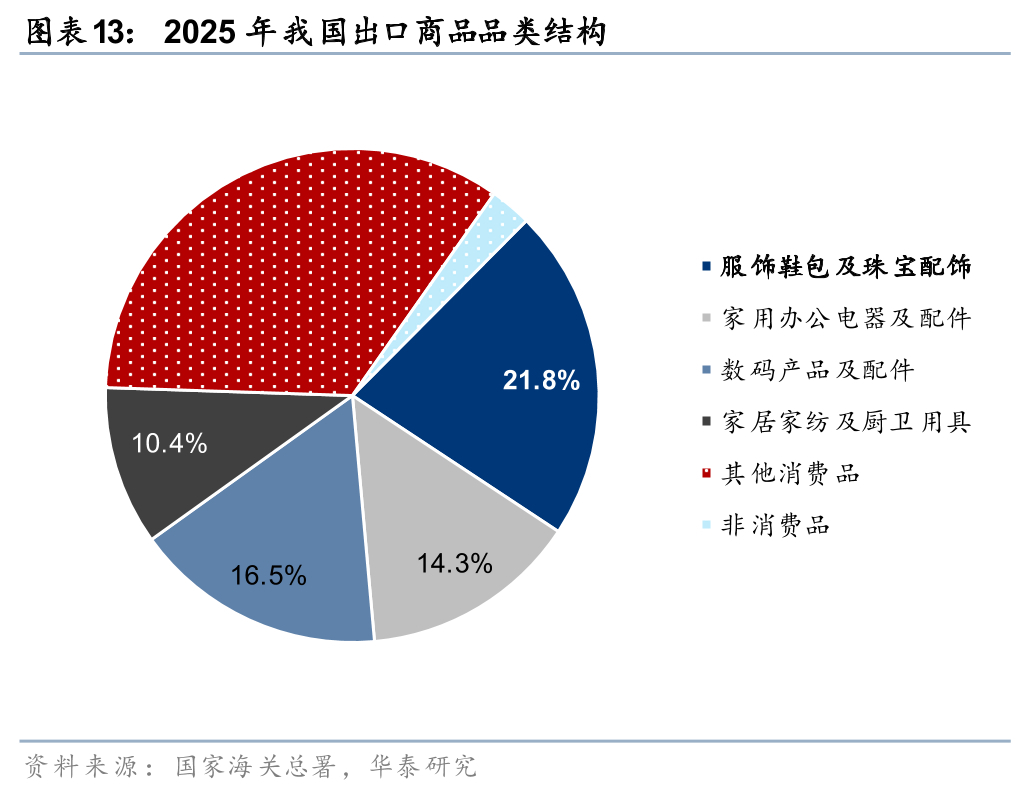
La indumentaria constituye la categoría más importante de exportaciones de comercio electrónico transfronterizo, con un vasto mercado y un gran potencial. El sector de la confección y el calzado es lo suficientemente grande y continúa creciendo de manera constante, lo que ofrece considerables oportunidades de mercado para el comercio electrónico transfronterizo de moda centrado en la indumentaria. Según el Consejo Nacional de Textiles y Prendas de Vestir de China (con base en datos de la Administración General de Aduanas), en 2025, el valor de las exportaciones de prendas de vestir a través del comercio electrónico transfronterizo alcanzó los 762 mil millones de yuanes (frente a las exportaciones totales de comercio electrónico transfronterizo de China de 2,27 billones de yuanes), lo que representa un aumento interanual del 17%, y su participación pasó del 21,4% en 2020 al 33,4% en 2025. Los datos de la Administración General de Aduanas también muestran que en 2025, las prendas de vestir, el calzado, los bolsos y la joyería representaron el 21,8% de los bienes exportados, lo que consolida a las prendas de vestir como la categoría más importante de las exportaciones de comercio electrónico transfronterizo de mi país.
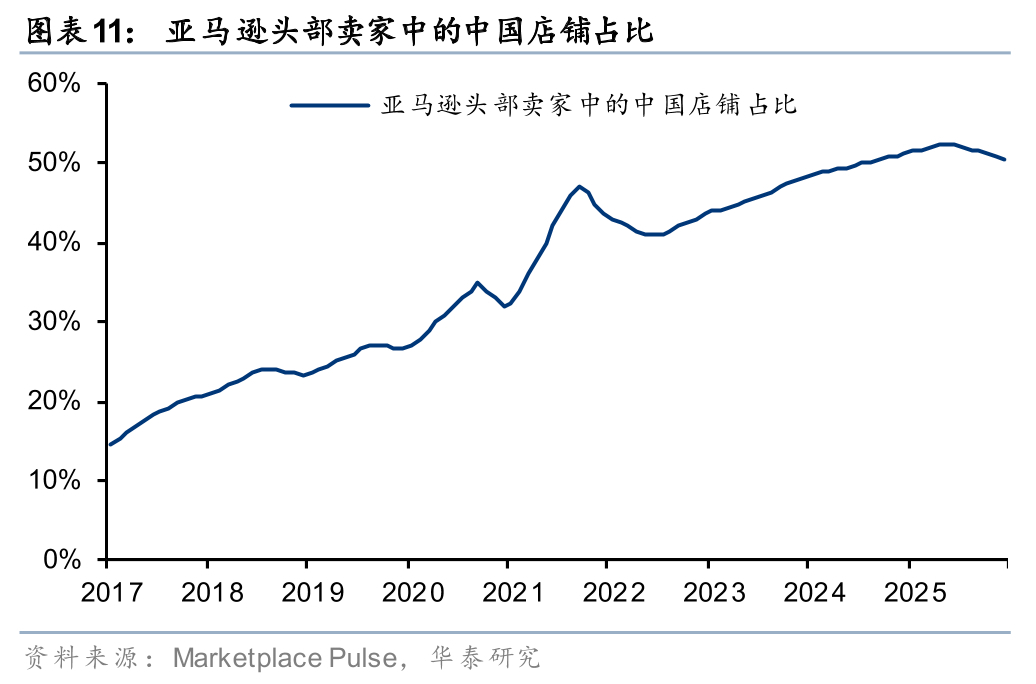
Las ventajas de los clústeres industriales ayudan a las empresas chinas de confección a acelerar su penetración en los canales globales. Tras años de desarrollo, la industria textil china ha conformado una cadena industrial completa y clústeres altamente concentrados, que abarcan tejidos, accesorios, diseño, producción y logística. Esto proporciona a las empresas una sólida capacidad de control de costes, lo que se traduce en una ventaja competitiva en los canales de comercio electrónico transfronterizos. Por ejemplo, los datos de Marketplace Pulse muestran que la proporción de vendedores chinos entre los vendedores activos globales de Amazon ha aumentado de menos del 20 % en 2017 al 50 % en 2025. Prevemos una tendencia similar en el sector de la confección, donde los vendedores chinos aprovecharán las ventajas de los clústeres industriales para incrementar continuamente su cuota de mercado.
Como forma de consumo de moda, la indumentaria se caracteriza por una demanda diversificada y en constante evolución, lo que pone de manifiesto las deficiencias de los modelos tradicionales. Esto es especialmente cierto en el caso de la moda rápida, que ofrece productos de alta calidad a precios bajos y experimenta cambios de tendencia vertiginosos. Bajo el modelo tradicional de venta minorista de ropa, ofrecer una amplia variedad de referencias implica un mayor riesgo de depreciación del inventario y, además, se ve limitada por costes fijos como el espacio físico, los pedidos de temporada y el alquiler de locales, lo que dificulta alcanzar el objetivo de ofrecer productos "más abundantes, más rápidos, mejores y más baratos".
Comercio electrónico transfronterizo para prendas de vestir: Basado en la eficiencia de la cadena de suministro, comenzó con ventajas de canal y beneficios de políticas, y maduró a través de una cadena de suministro de circuito cerrado. El núcleo del desarrollo acelerado de las exportaciones de la industria textil china a través del modelo de comercio electrónico transfronterizo directo al consumidor (2C) radica en:
1) Los grandes clústeres de la industria textil de China han forjado una cadena de suministro ágil y líder a nivel mundial; por ejemplo, SHEIN y LDK Solar dependen del clúster industrial centrado en el delta del río Perla, con las ciudades y condados de Panyu, Foshan, Zhongshan, Dongguan, Jiangmen y Zhaoqing, respectivamente, que cuentan con fábricas de respuesta rápida y extensiones de apoyo cercanas.
2) Con el desarrollo de la industria del comercio electrónico de China a la cabeza del mundo, las empresas nacionales aprovecharon antes las ventajas de los canales en línea y tomaron la delantera en el desarrollo de estrategias para adaptarse a los algoritmos de las plataformas, la correspondencia entre la oferta y la demanda en línea, el comercio electrónico de contenidos y el marketing de influencia.
3) En cuanto a los plazos específicos, aprovechamos la exención fiscal para los paquetes pequeños enviados al extranjero, desarrollamos un modelo de correo directo con bajo riesgo de inventario y mejoramos gradualmente la automatización completa del proceso y las capacidades de cumplimiento local de los almacenes en el extranjero durante el rápido desarrollo, estableciendo una cadena de circuito cerrado.
Retrospectiva del desarrollo: De los beneficios del tráfico a un ecosistema que cumple con la normativa, el foco de la competencia sigue desplazándose hacia arriba.
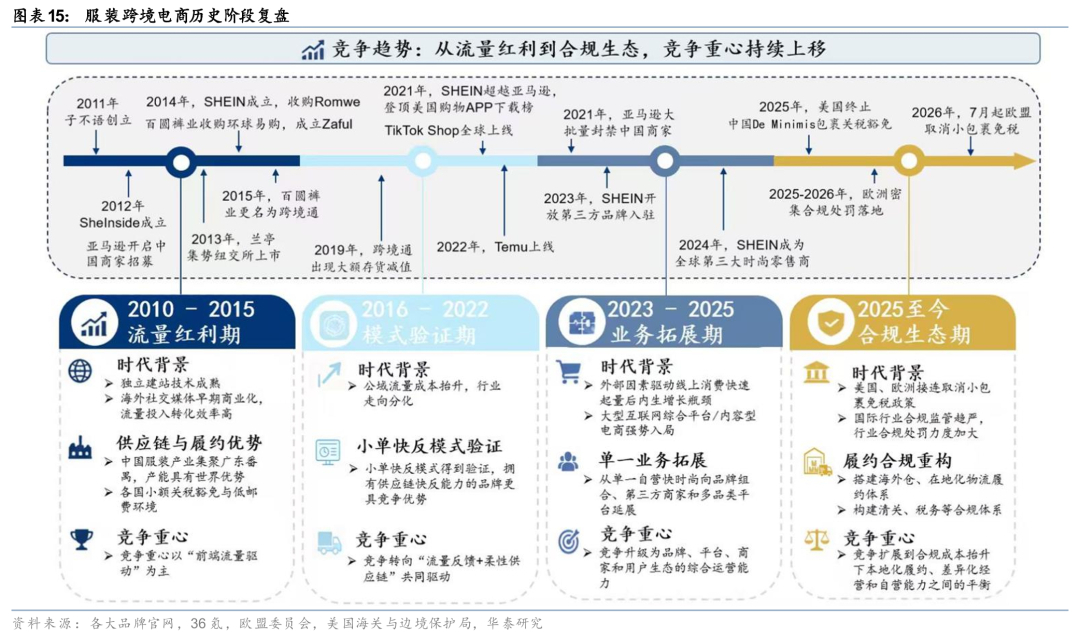
El comercio electrónico transfronterizo de prendas de vestir en China ha atravesado cuatro etapas: dividendos online, rápida operación de la cadena de suministro, expansión del ecosistema de plataformas y reestructuración del cumplimiento normativo. El foco de la competencia se ha desplazado gradualmente de la captación de tráfico en la interfaz de usuario a la eficiencia de la cadena de suministro, la operación de la plataforma y las capacidades de localización.
1) La primera etapa, 2010-2015, vio la creación de sitios web DTC y los beneficios del tráfico de dominio público impulsaron la validación temprana del modelo de comercio electrónico transfronterizo de ropa china. Herramientas de creación de sitios web como Shopify, anuncios de búsqueda de Google y anuncios en redes sociales como Facebook/Instagram redujeron las barreras para que los vendedores chinos llegaran directamente a los consumidores extranjeros. Sitios web independientes, representados por LightInTheBox, Romwe, Zaful y SHEIN, entraron en los mercados extranjeros uno tras otro, evolucionando del modelo tradicional de comercio exterior B2B al modelo DTC. El enfoque de la competencia en esta etapa estaba en la adquisición de tráfico, la conversión de páginas, la eficiencia de la selección de productos y el cumplimiento de paquetes transfronterizos. La industria todavía estaba impulsada principalmente por el "tráfico front-end".
2) En la segunda fase, de 2016 a 2022, el aumento de los costos del tráfico hizo que la respuesta rápida de la cadena de suministro fuera crucial para lograr la escalabilidad. El incremento de los costos del tráfico de dominio público presionó a los modelos de sitios web independientes que dependían de la publicidad en buscadores y redes sociales. La industria pasó de comprar tráfico para vender productos a utilizar datos para organizar la oferta, mejorando la eficiencia de la correspondencia entre oferta y demanda mediante pruebas de pedidos pequeños y reabastecimiento rápido. SHEIN estableció gradualmente un modelo automatizado de reabastecimiento rápido de pedidos pequeños (LATR) a gran escala. El comercio electrónico transfronterizo de ropa pasó de estar impulsado por dividendos de tráfico a estar impulsado por una combinación de "retroalimentación del tráfico + cadena de suministro flexible".
3) En la tercera fase, de 2023 a 2025, la competencia entre plataformas se intensificó y el comercio electrónico transfronterizo en la industria de la moda se expandió hacia carteras de marcas, comerciantes externos y plataformas multicategoría. En 2022, Temu entró en el mercado norteamericano, adquiriendo rápidamente clientes con sus servicios totalmente gestionados, precios bajos y amplia oferta de productos; TikTok Shop fue pionera en el modelo de comercio electrónico basado en intereses. Según Momentum Works y Tabcut, el GMV global de TikTok Shop alcanzó los 26.200 millones de dólares en el primer semestre de 2025, duplicándose año tras año. El comercio electrónico transfronterizo en la industria de la moda diversificó sus canales, con sitios web independientes líderes como SHEIN ampliando su alcance a través de Marketplace, marcas externas, ecosistemas de diseñadores y categorías de estilo de vida para aumentar la participación del usuario, la frecuencia de compra y la cuota de mercado. Los ingresos por servicios de mercado de SHEIN aumentaron del 2,7 % en 2023 al 14,3 % en el primer trimestre de 2026. La competencia en el sector se intensificó hasta alcanzar una capacidad operativa integral que abarca marcas, plataformas, comerciantes y ecosistemas de usuarios.
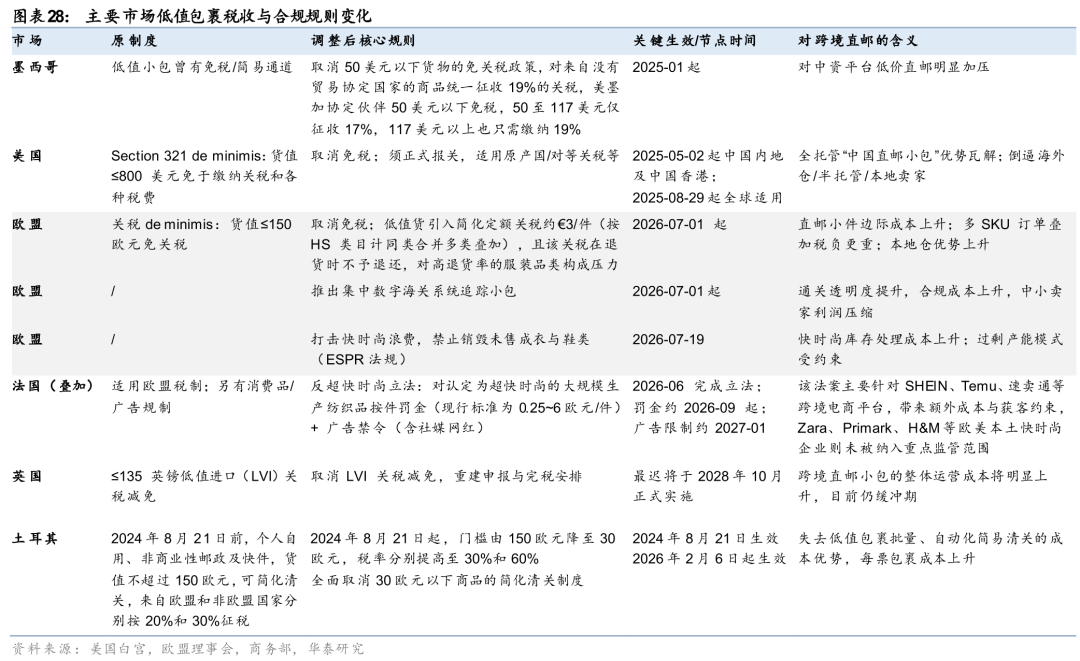
4) En la cuarta etapa, desde 2025 hasta la actualidad, el endurecimiento de los beneficios fiscales para los paquetes pequeños y el aumento de los costes de cumplimiento han supuesto un reto para las capacidades de cumplimiento localizadas del comercio electrónico transfronterizo en el sector textil. Desde 2025, las políticas de exención fiscal para paquetes pequeños en EE. UU. y Europa se han endurecido, lo que ha afectado a la parte del comercio electrónico transfronterizo en el sector textil que depende del correo directo a través de paquetes pequeños. En estos mercados, el modelo de evitar los enlaces de almacenamiento y distribución y reducir los riesgos de inventario mediante el correo directo a través de paquetes pequeños se ha visto significativamente desafiado. Reducir los costes de despacho de aduanas mediante almacenes locales en el extranjero se ha vuelto crucial, y también ha elevado los requisitos operativos para las empresas de comercio electrónico transfronterizo en términos de despacho de aduanas, impuestos, almacenamiento y distribución, devoluciones y cambios, seguridad del producto y protección del consumidor en el país de destino. En la etapa actual, el umbral de competitividad en la industria se ha ampliado aún más, pasando del tráfico front-end + cadena de suministro back-end a un circuito cerrado que abarca toda la cadena, incluida la infraestructura de cumplimiento local.
La creación de marcas, la innovación tecnológica y las capacidades operativas globales impulsan el crecimiento del comercio electrónico transfronterizo en la industria de la confección.
Tras más de una década de rápido desarrollo, el comercio electrónico transfronterizo en la industria de la moda está entrando gradualmente en una nueva fase centrada en la construcción de marca, la innovación tecnológica y las capacidades operativas globales. El sector está evolucionando de un modelo de ventas basado en el tráfico a un modelo competitivo integral que integra marca, tecnología, cadena de suministro y operaciones globales. Se espera que las empresas con sólidas capacidades en el análisis del usuario, la colaboración en la cadena de suministro y la asignación global de recursos mantengan una ventaja competitiva.
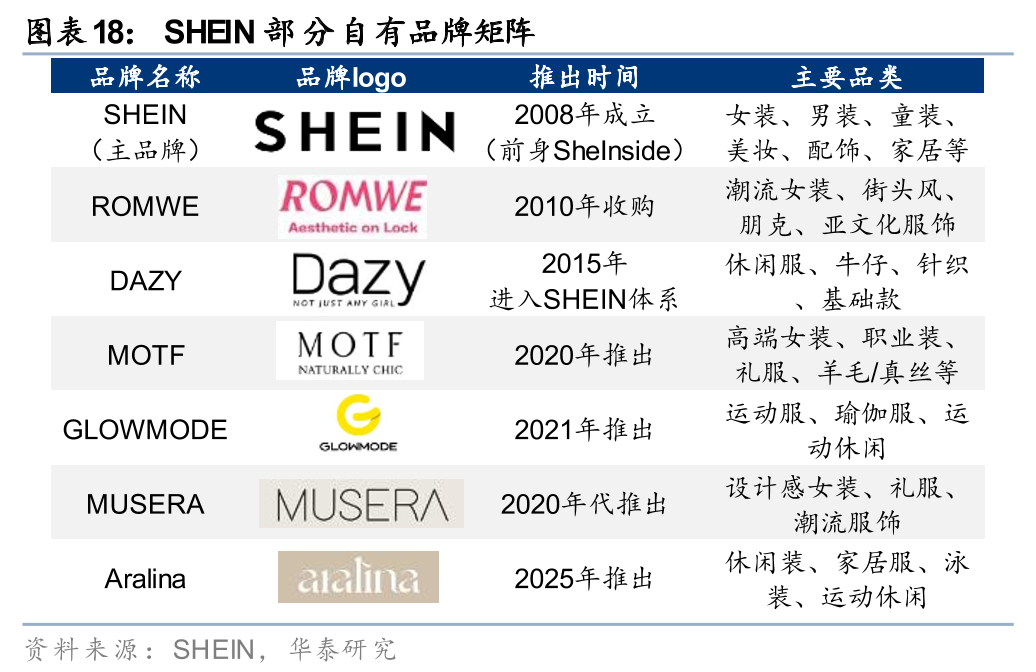
Tendencia 1: De la transformación impulsada por el tráfico a la impulsada por la marca: el comercio electrónico transfronterizo de ropa entra en una etapa de competencia por la marca y la personalización. El desarrollo inicial del comercio electrónico transfronterizo de ropa dependió en gran medida de los dividendos del tráfico internacional y las ventajas de la cadena de suministro de China, logrando una rápida expansión a través de precios bajos y una amplia gama de SKU. Sin embargo, con el continuo aumento de los costos del tráfico en línea global, las normas más estrictas de las plataformas y el mayor conocimiento de la marca por parte de los consumidores, el modelo de crecimiento que depende únicamente de los precios bajos y la adquisición de tráfico está enfrentando gradualmente obstáculos. La cancelación o el endurecimiento de las políticas de exención de impuestos para paquetes pequeños en Europa y EE. UU. también ha desafiado significativamente el modelo de costos de los productos de bajo precio, lo que dificulta la adquisición y retención de usuarios a través de precios bajos. Si bien la rentabilidad sigue siendo un campo de batalla crucial, la diferenciación de productos y la construcción de marca son tendencias inevitables. SHEIN ofrece productos diferenciados a los consumidores mediante el establecimiento de sus propias marcas en múltiples categorías de nicho, utilizando estas marcas como anclas de estilo que facilitan el recuerdo del consumidor y las compras repetidas.
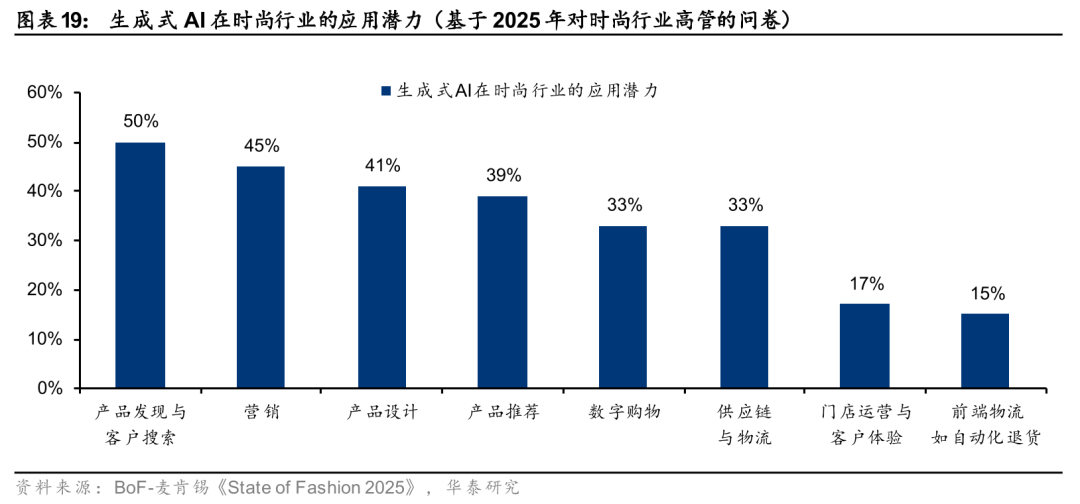
Tendencia dos: Innovación continua en la cadena de suministro, con la IA impulsando mejoras de eficiencia en cadenas de suministro flexibles. Según las estimaciones de McKinsey para 2023, la IA generativa contribuirá con entre 150.000 y 275.000 millones de dólares en beneficios operativos adicionales para la industria de la confección, la moda y los artículos de lujo en un plazo de 3 a 5 años, principalmente gracias a una mayor eficiencia en el diseño, la optimización del marketing y una mejor gestión de la cadena de suministro y el inventario. Tomando como ejemplo a Xiyin, la empresa analiza continuamente datos globales sobre el comportamiento del consumidor mediante algoritmos de IA para captar con mayor rapidez las demandas de los mercados segmentados y guiar a su equipo de diseño en el desarrollo de nuevos productos, logrando la predicción de productos superventas y respaldando su modelo automatizado de respuesta rápida para lotes pequeños a gran escala.
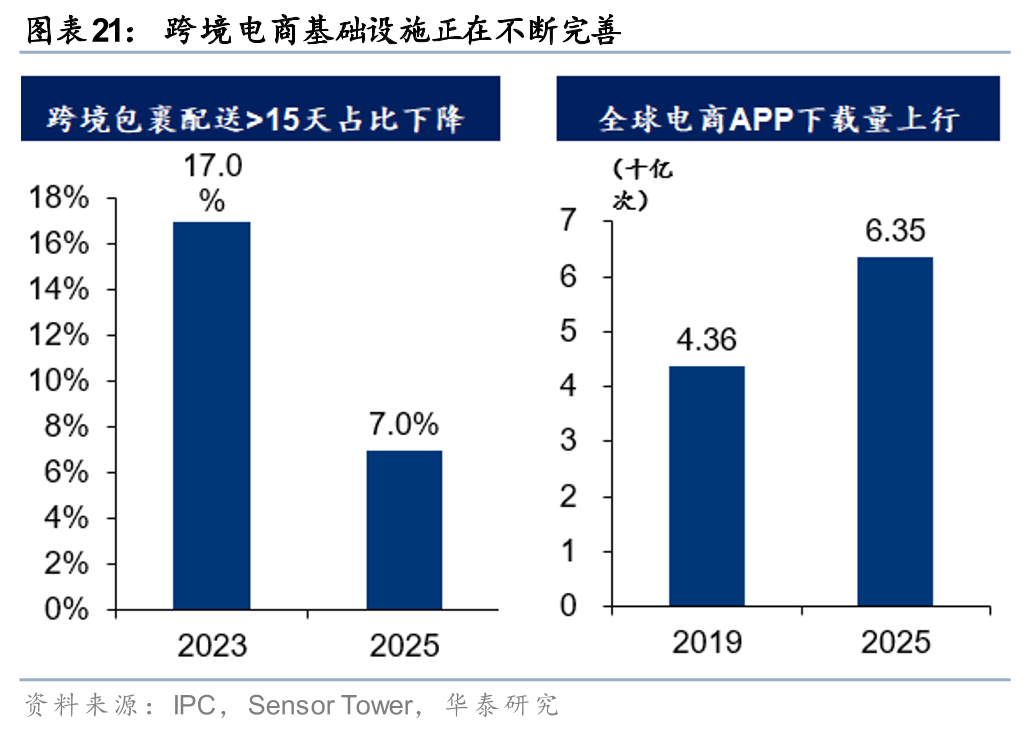
Tercera tendencia: Mejora de la eficiencia en la logística transfronteriza y fortalecimiento de las capacidades operativas locales. Según IPC, la proporción de paquetes transfronterizos con plazos de entrega superiores a 15 días disminuirá del 29 % en 2020 al 7 % en 2025. Según datos del Ministerio de Comercio, el número de almacenes en el extranjero en mi país aumentará de 1800 en 2020 (superficie total de 12 millones de metros cuadrados) a más de 2500 a mediados de 2024 (superficie total de más de 30 millones de metros cuadrados), de los cuales más de 1800 están dedicados al comercio electrónico transfronterizo (superficie total de más de 22 millones de metros cuadrados). Creemos que la mejora de los plazos de entrega de paquetes transfronterizos y la expansión de las redes de almacenes en el extranjero seguirán reduciendo la incertidumbre de las transacciones transfronterizas, lo que permitirá a las plataformas traducir de forma más estable la variedad de productos y la competitividad de precios en un aumento de los pedidos.
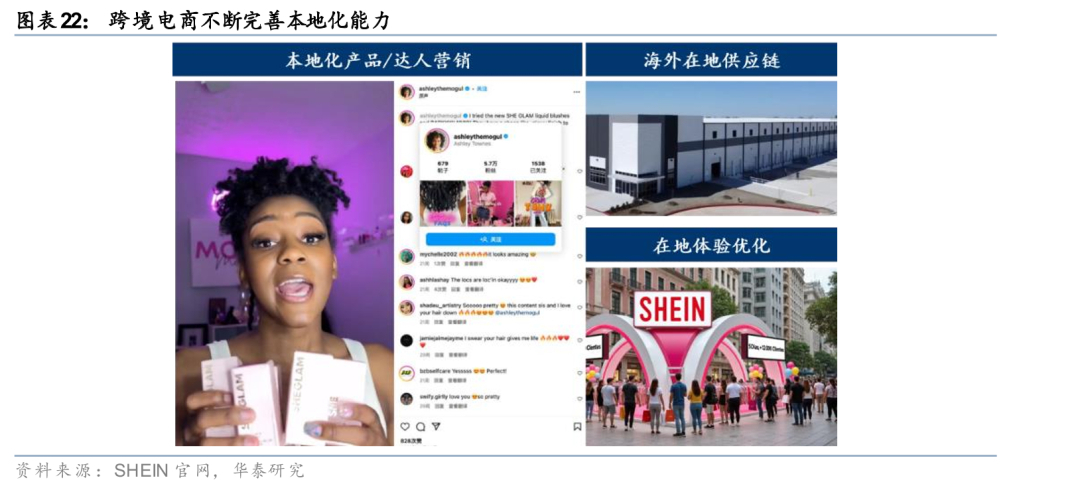
El desarrollo de capacidades operativas locales está impulsando el comercio electrónico transfronterizo en la industria de la moda, pasando de la simple generación de tráfico a la promoción de compras recurrentes. Los consumidores de ropa tienen altas exigencias en cuanto a devoluciones, cambios y servicio posventa. Según la Federación Nacional de Minoristas (NRF), la tasa de devoluciones proyectada para las ventas en línea en EE. UU. es del 19,3 % en 2025. Tomando como ejemplo a SHEIN, la empresa ha lanzado su Marketplace y ha abierto su plataforma a vendedores locales en Europa. Los ingresos de su servicio Marketplace aumentaron del 2,7 % en 2023 al 14,3 % en el primer trimestre de 2026. Su centro logístico polaco ha anunciado planes para apoyar a los vendedores en Polonia y Europa, beneficiando a más de 170 pymes locales en logística, operaciones y servicios in situ. Creemos que el crecimiento de las capacidades operativas locales es fundamental para mejorar la experiencia de devoluciones, el servicio al cliente, el almacenamiento y la logística, así como la colaboración de contenido, impulsando de esta manera el comercio electrónico transfronterizo en la industria de la moda, pasando de la simple generación de tráfico a la promoción de compras recurrentes.
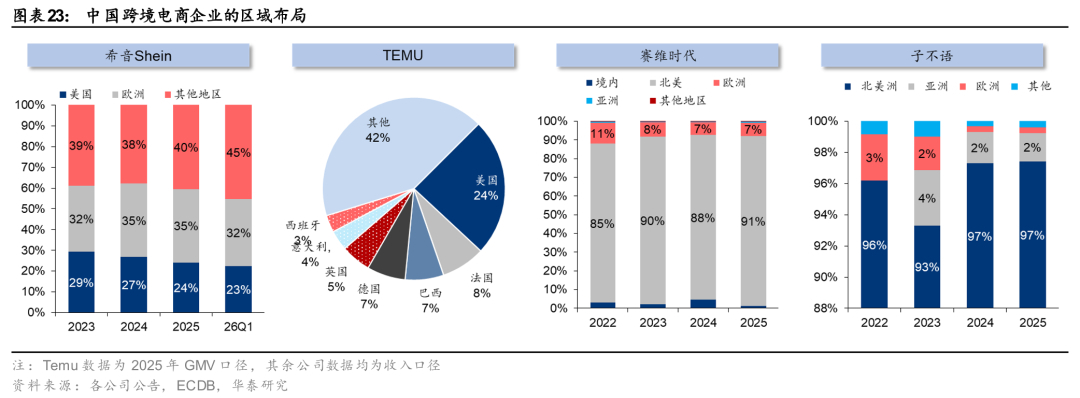
Tendencia cuatro: Aceleración de la diversificación regional, expansión desde Norteamérica al mercado global. En los primeros años, el crecimiento del comercio electrónico transfronterizo de prendas de vestir en China dependía principalmente del mercado estadounidense. Sin embargo, con la intensificación de la competencia en el mercado norteamericano, los cambios en las políticas comerciales y las regulaciones más estrictas, las empresas están acelerando su expansión hacia Europa y los mercados emergentes. Por ejemplo, empresas como Xiyin y Temu están aumentando continuamente su inversión en Japón, el sudeste asiático y Oriente Medio, logrando una estructura regional más equilibrada. Los ingresos de Xiyin provenientes de regiones fuera de Europa y Estados Unidos aumentaron del 38,8 % en 2023 al 45,4 % en el primer trimestre de 2026, un incremento de 6,6 puntos porcentuales. Empresas como LDK Solar y Zibuyu dependen principalmente de Amazon para su negocio, con una alta proporción de ingresos provenientes del mercado norteamericano. En los últimos años, también se han expandido a mercados como Europa. Tomando como ejemplo a LDK Solar, el negocio europeo de la compañía se había contraído previamente debido al entorno macroeconómico. A principios de 2024, LDK Solar reestructuró su equipo europeo, colaborando estrechamente con la estrategia de Amazon para acelerar su expansión en el mercado europeo, centrándose en el Reino Unido y Alemania. El mercado asiático aún se encuentra en sus primeras etapas. En 2025, los ingresos de LDK Solar procedentes de sus negocios en Europa y Asia aumentaron un 21,5 % y un 127,1 % interanual, respectivamente, logrando un rápido crecimiento.
Análisis del modelo de negocio del comercio transfronterizo de prendas de vestir: Ganar con inteligencia, la velocidad es primordial.
Un análisis exhaustivo de la cadena de suministro: Las cadenas largas plantean desafíos operativos, pero también crean importantes barreras de entrada.
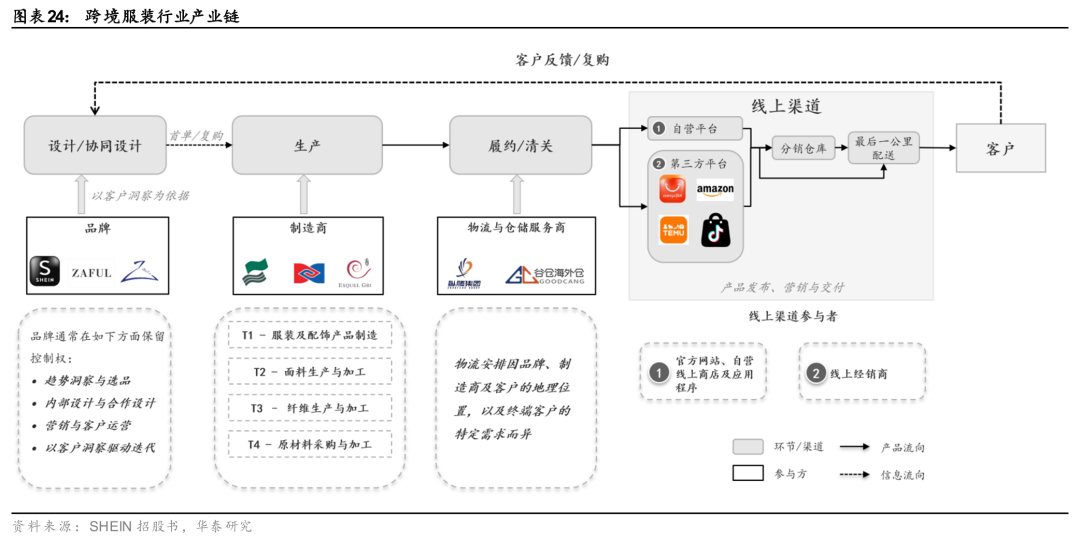
El comercio electrónico transfronterizo en la industria de la confección abarca cuatro etapas principales: diseño, producción, cumplimiento y canales de distribución. El comercio transfronterizo aumenta la complejidad de toda la cadena de suministro. 1) Marcas de confección transfronterizas: Equilibrar el diseño de origen y la comprensión de la demanda del usuario final. Las marcas de confección transfronterizas esencialmente abarcan ambos extremos de la cadena de suministro, actuando como intermediarios eficientes entre la oferta y la demanda. Las marcas necesitan comprender rápidamente los cambios en las tendencias de la moda, traducirlos en iteraciones de diseño rápidas y proporcionar retroalimentación a las fábricas a través de un mecanismo C2M. También deben ser responsables de las campañas de marketing. 2) Fabricación ascendente: Manejada principalmente por fabricantes por contrato dentro de clústeres industriales. Las marcas de confección transfronterizas generalmente no poseen sus propias fábricas, o solo tienen unas pocas para obtener conocimientos ascendentes para las negociaciones de adquisición. 3) Cumplimiento intermedio: En la logística de primera etapa, las principales marcas de confección transfronterizas generalmente exportan a través de transporte marítimo y aéreo. La primera opción ofrece envíos de bajo costo y gran volumen, lo que permite mitigar las fluctuaciones de costos mediante contratos directos con los clientes; la segunda gestiona productos de alto margen y con plazos de entrega ajustados. En el almacenamiento en el extranjero, las marcas de ropa transfronterizas suelen utilizar servicios logísticos proporcionados por plataformas de comercio electrónico internacionales (como FBA de Amazon) o construyen sus propios almacenes en el extranjero para reducir costos y mejorar la puntualidad en la entrega. La logística de última milla utiliza proveedores locales de servicios postales y de mensajería urgente para la entrega final.
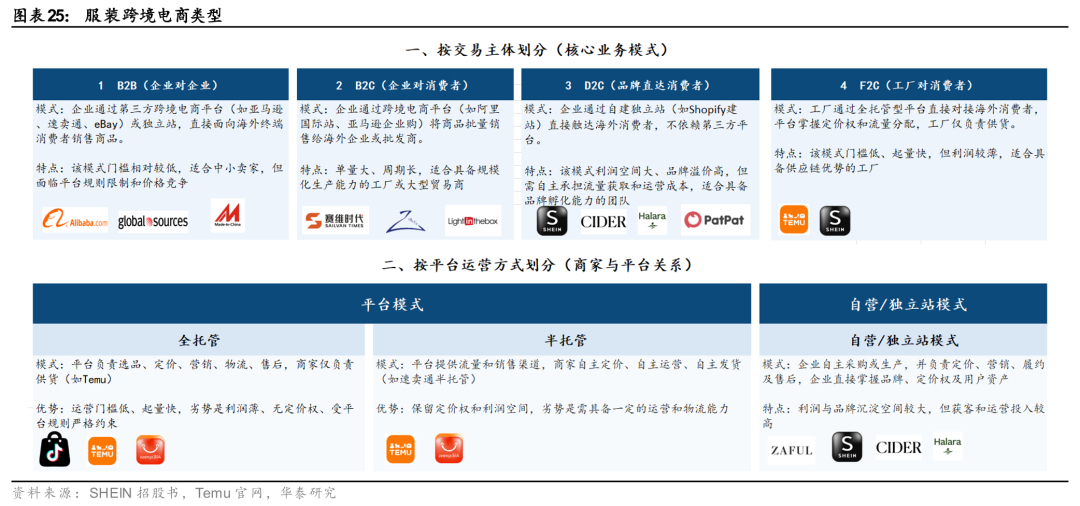
Los modelos B2C y DTC se han convertido en las dos opciones principales para la nueva generación de comercio electrónico transfronterizo en la industria de la confección. A diferencia de las exportaciones tradicionales de prendas de vestir, que dependen principalmente de distribuidores extranjeros para el abastecimiento, el comercio electrónico transfronterizo llega directamente a los consumidores, logrando una correspondencia directa y rápida entre la oferta y la demanda. Sin embargo, también conlleva comisiones de plataforma (o los costos operativos de construir su propia plataforma), costos de marketing, almacenamiento y logística en el extranjero, entre otros. Entre estos:
1) Modelo B2C: Al llegar a los consumidores a través de plataformas de comercio electrónico de terceros como Amazon (por ejemplo, Saiwei Times y Zibuyu), este modelo acorta la cadena de transacciones, reduce los márgenes de beneficio en comparación con los modelos de distribución tradicionales y ofrece a los consumidores una mejor relación calidad-precio. Amazon y otras plataformas de terceros proporcionan infraestructura de tráfico, transacciones y logística, lo que permite a los vendedores expandirse rápidamente con una menor inversión inicial. Sin embargo, se ve fácilmente afectado por los cambios en las políticas de las plataformas de comercio electrónico de terceros (como la ola de suspensiones de cuentas de Amazon de 2021 y los cambios en las tasas de comisión de la plataforma) y carece de acceso directo a los datos del consumidor final, lo que dificulta la capacidad de desarrollar rápidamente respuestas digitales. A medida que se intensifica la competencia por el tráfico, los márgenes de beneficio para los vendedores que dependen únicamente de los listados de productos y la publicidad se reducen. La eficiencia en la selección de productos, la rotación de inventario y el posicionamiento de la marca se están convirtiendo en factores diferenciadores clave, y se espera que la cuota de mercado se concentre aún más en los vendedores líderes con desarrollo de productos y capacidades operativas optimizadas.
2) Modelo DTC/Sitio web independiente: La creación de un sitio web independiente optimiza aún más los enlaces intermedios (representados por SHEIN), lo que ayuda a reducir el margen de beneficio en toda la cadena. Este modelo integra internamente funciones como la captación de clientes, las transacciones, la gestión de pedidos y el servicio posventa. A corto plazo, requiere una mayor inversión en marketing, tecnología y almacenamiento, y exige mayores capacidades operativas y de captación de clientes de principio a fin. Sin embargo, permite acumular directamente datos de los consumidores y retroalimentarlos al diseño, las compras, la producción y el reabastecimiento. Además, ayuda a las empresas a controlar mejor la marca, los precios y los datos de los usuarios, lo que se traduce en un mayor potencial de valor a largo plazo. El modelo de gestión propia requiere una mayor inversión inicial; sin embargo, una vez que aumentan las tasas de recompra, se acelera la rotación de clientes y disminuyen los costes de gestión de pedidos, el control del canal se traduce en mayores beneficios y fuertes barreras de entrada. SHEIN se basa en su modelo de negocio DTC de gestión propia y se está expandiendo gradualmente al negocio de plataformas de terceros.
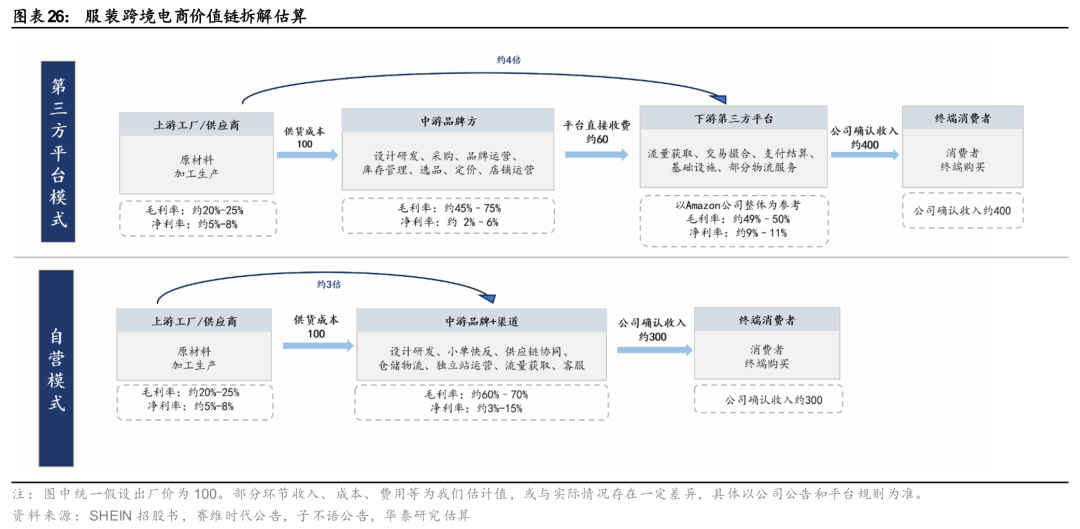
Desde la perspectiva de la cadena de valor de la industria, las marcas intermedias cubren eslabones intermedios complejos con los márgenes de beneficio bruto más altos, y su beneficio neto está influenciado por múltiples factores. Observando la cadena de la industria del comercio electrónico transfronterizo de prendas de vestir: 1) La oferta ascendente es abundante y el poder de negociación es relativamente bajo. Las empresas OEM/ODM tienen márgenes de beneficio bruto de aproximadamente 20-25%, pero debido a su fuerte presencia en el extranjero, la previsibilidad de los pedidos es alta después de ingresar a las cadenas de suministro de los principales vendedores de prendas de vestir, lo que resulta en márgenes de beneficio neto de un dígito medio a alto. 2) Las plataformas de comercio electrónico descendentes tienen una alta concentración y un fuerte poder de negociación, con márgenes de beneficio neto que alcanzan los dos dígitos (Amazon, etc.), los más altos en la cadena de valor. En los últimos años, las plataformas chinas de comercio electrónico transfronterizo como Temu, TikTok Shop y SHEIN han traído más competencia a los mercados extranjeros, por lo que las tasas de comisión que cobran estas plataformas a las marcas de prendas de vestir transfronterizas se ajustan dinámicamente en respuesta a los cambios en el panorama competitivo. 3) Para las marcas de ropa transfronterizas de nivel intermedio, sus márgenes de beneficio bruto son los más altos de toda la cadena, cubriendo los costos en múltiples eslabones como diseño y desarrollo, compras, operación de marca y gestión de inventario. También se ven fácilmente afectados por factores complejos como los costos de envío, las políticas arancelarias y los cambios en las políticas de la plataforma, lo que resulta en fluctuaciones relativamente grandes en los márgenes de beneficio. Entre ellas, el margen de beneficio neto de las principales empresas de ropa transfronterizas que operan a través de plataformas de terceros puede alcanzar entre el 2 % y el 6 % (como Saiwei Times y Zibuyu), mientras que el margen de beneficio neto de las principales empresas de moda rápida que operan a través de un modelo de marca + canal propio puede alcanzar entre el 3 % y el 15 % (como Inditex).
Principales problemas: encontrar el equilibrio entre la rapidez en el lanzamiento de nuevos productos, la variedad de productos y la eficiencia del inventario.
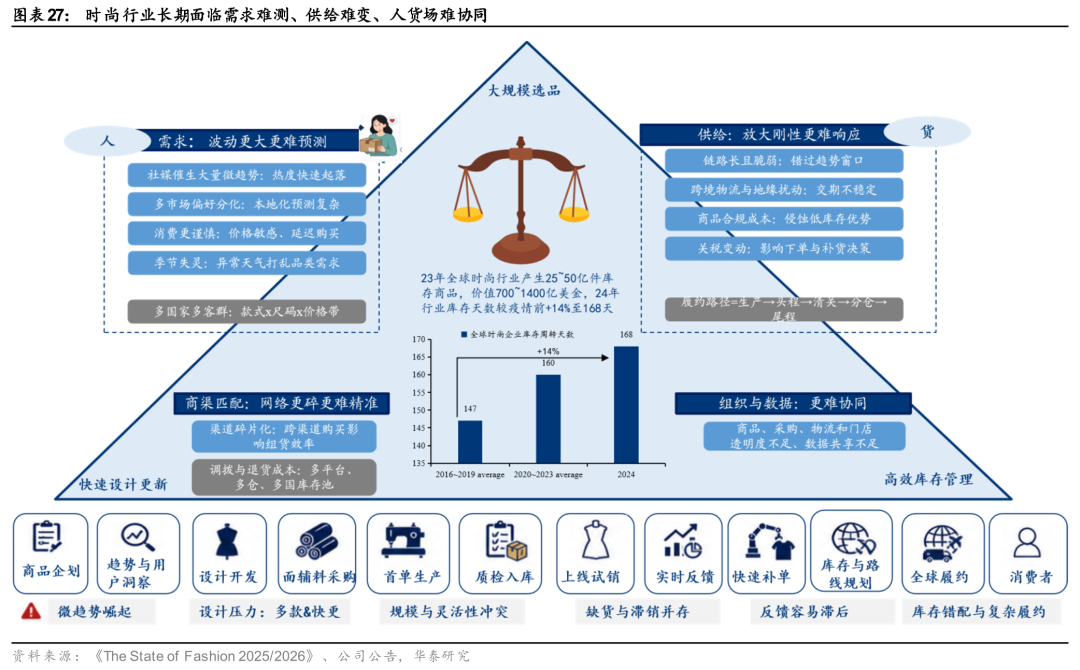
La industria de la moda (principalmente la ropa y el calzado) se enfrenta a tres grandes desafíos: la rapidez en el lanzamiento de nuevos productos, la variedad de la oferta y la eficiencia en la rotación de inventario. La moda rápida transfronteriza se complica aún más por la mayor cantidad de mercados y referencias, las cadenas de suministro más largas y la mayor fragmentación de los inventarios.
1) Selección de productos a gran escala: Las demandas de la moda son diversas y cambian rápidamente, con un aumento en el número de microtendencias. Esto hace que las señales de demanda sean más rápidas, más fragmentadas y más propensas a revertirse, lo que dificulta que las marcas de moda tradicionales predigan la demanda del mercado. Las empresas necesitan ofrecer una gama suficientemente amplia de estilos, pero es difícil predecir con precisión qué estilos se venderán bien antes de la producción. Una selección incorrecta de productos puede fácilmente generar acumulación de inventario y ventas con descuento.
2) Actualizaciones rápidas de diseño: Las tendencias tienen ciclos de vida cortos, lo que obliga a las empresas a identificarlas de forma continua y frecuente, planificar productos, diseñar y desarrollar nuevos productos y lanzar nuevos artículos. Sin embargo, cuantos más estilos existan y más rápidas sean las actualizaciones, mayor será la complejidad de la colaboración en el diseño y la gestión de la cadena de suministro.
3) Gestión eficiente del inventario: El almacenamiento de grandes volúmenes ayuda a reducir los costos unitarios, mientras que el almacenamiento de pequeños volúmenes ayuda a reducir el riesgo del inventario; es difícil lograr ambos simultáneamente. Los modelos tradicionales de la industria textil suelen basarse en pronósticos y producción a gran escala. La sobreproducción genera inventario sin vender, desperdicio de existencias y pérdidas por reducciones de precios, mientras que la subproducción resulta en oportunidades de venta perdidas. Las razones de la subproducción incluyen tasas de entrega de proveedores insuficientes y a tiempo, pronósticos inexactos y tallas incorrectas. McKinsey estima que las tallas incorrectas pueden generar una pérdida de ganancias promedio de hasta un 20 %.
Si bien algunas empresas de moda extranjeras han implementado prácticas localizadas, aún no han cambiado la problemática general del inventario en la industria. Zara ha dependido durante mucho tiempo de la reposición de ciclo corto, ASOS propuso expandir su proceso de "prueba-respuesta" a más del 20% de sus marcas propias en el año fiscal 2025, y Nike está experimentando con preventas y posproducción a través de SNKRS Reserve. McKinsey estima que en 2023, el valor de las ventas de exceso de inventario de la industria de la moda global fue de aproximadamente $70-140 mil millones, involucrando alrededor de 2.5-5 mil millones de prendas, y en 2024, se proyectó que los días de inventario de la industria aumentarían en un 14% a 168 días en comparación con los niveles prepandémicos.
Moda rápida transfronteriza: Contradicciones en la larga cadena de suministro × Impactos en las políticas = Reorganización de factores
Las largas cadenas de suministro amplifican inherentemente la fragmentación de la demanda, los desajustes temporales y la complejidad del inventario en múltiples puntos. 1) Juzgar las señales de la demanda del mercado global es más difícil. Las preferencias de los consumidores varían enormemente entre diferentes países y regiones, y la preparación del inventario global no puede guiarse por la experiencia de un solo mercado; de lo contrario, amplifica fácilmente la probabilidad de desajustes y la proporción de suministro ineficaz. 2) Las cadenas de suministro y logística transfronterizas generan desajustes temporales en la toma de decisiones, lo que amplifica los desajustes. La cadena inversa de finalización de la producción → transporte de primera etapa → despacho de aduanas → distribución/almacén en el extranjero → entrega de última milla → devoluciones es extensa. Las ventanas de tendencias cambian diaria o semanalmente, pero la adquisición tradicional y el cumplimiento transfronterizo a menudo tienen ciclos mensuales. Si la selección de productos inicial, el reabastecimiento de la fabricación y el inventario regional no comparten datos en tiempo real, cualquier aceleración en un punto puede convertirse en faltantes o retrasos en otro eslabón. 3) Mayor número de unidades de toma de decisiones sobre inventario, desde un único almacén central hasta una red global de inventario. Dado que la moda rápida transfronteriza suele abarcar múltiples mercados, el inventario se distribuye entre almacenes centrales, en tránsito y en diferentes mercados, lo que aumenta la probabilidad de desabastecimiento regional y desajustes de inventario. Además, requiere gestionar simultáneamente la distribución estratégica del inventario, la combinación de fletes, la planificación de rutas y la puntualidad de los envíos, lo que incrementa la complejidad operativa.
Los actores del mercado han aprovechado previamente las exenciones fiscales de bajo valor y los bajos aranceles para compensar parcialmente las contradicciones mencionadas mediante un modelo de "pruebas por correo directo con menor inversión inicial". En comparación con el modelo tradicional de minoristas de ropa, que implica la preparación de inventario en contenedores y la declaración aduanera y el pago de aranceles en grandes cantidades, bajo las políticas de exención fiscal para paquetes pequeños en Europa y Estados Unidos, el correo directo transfronterizo ofrece: 1) exención de aranceles y exención de depósito aduanero; 2) procedimientos de declaración de importación significativamente simplificados, lo que ahorra costos laborales relacionados; y 3) una eficiencia de despacho de aduanas significativamente mejorada. Bajo esta premisa, las fábricas pueden producir y enviar mercancías rápidamente inmediatamente después de que los clientes realicen los pedidos, lo que reduce el riesgo de inventario; debido a los procedimientos simplificados de despacho de aduanas, el costo marginal de las pruebas es muy bajo, lo que hace factible el modelo de lanzamientos masivos de nuevos productos SKU + pruebas en lotes pequeños + producción de seguimiento eficiente de los productos más vendidos. Por lo tanto, las características típicas de la producción transfronteriza de moda rápida en 2024 y años anteriores fueron el enfoque en el tráfico, los precios bajos y los lanzamientos rápidos de nuevos productos. Sin embargo, para las categorías de ropa que no pertenecen a la moda rápida (como ropa de estar por casa, ropa de hombre y ropa infantil), se recurre menos al correo directo transfronterizo. En cambio, la estrategia principal sigue siendo la exportación masiva del primer tramo del envío, junto con la gestión de pedidos locales en el extranjero. Esto se debe principalmente a que las tendencias de la moda cambian más lentamente y el conflicto entre la velocidad de los lanzamientos de nuevos productos y el riesgo de inventario no es tan acuciante como en el caso de la moda rápida.
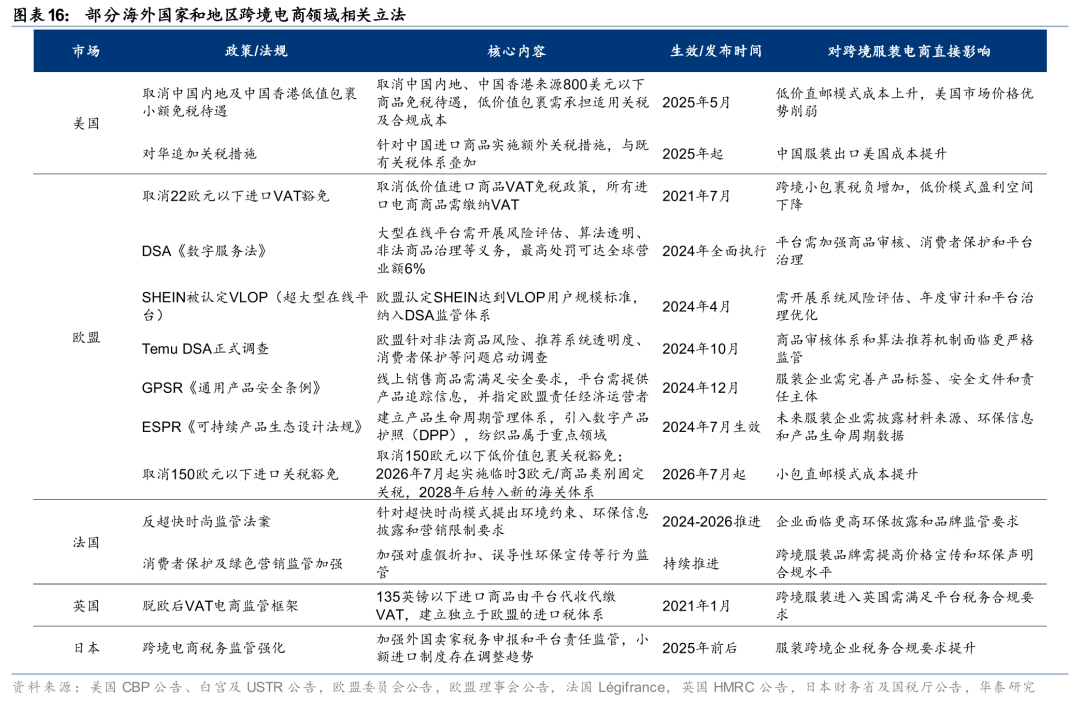
La cancelación o el endurecimiento de las exenciones fiscales para paquetes de bajo valor en Europa y EE. UU., los aranceles comerciales y las mejoras en el cumplimiento normativo están impulsando una reconfiguración de los factores competitivos. Con la indicación de la administración Biden de endurecer las exenciones fiscales para paquetes de bajo valor en septiembre de 2024, la vulnerabilidad de los servicios de correo directo totalmente gestionados ha quedado expuesta, el peso de los modelos semigestionados ha aumentado rápidamente, el almacenamiento en el extranjero ha pasado de ser una opción a una necesidad, la cuota de mercado fuera de EE. UU. se ha convertido en una herramienta de cobertura y el desarrollo del ecosistema de vendedores locales se ha acelerado. Con la implementación intensiva de políticas como la cancelación de las exenciones fiscales para paquetes de bajo valor en EE. UU. (mayo/agosto de 2025) y la retirada de la exención fiscal de 150 € de la UE (julio de 2026), el cumplimiento normativo y la gestión fiscal se han vuelto primordiales. Las capacidades de almacenamiento local se han convertido en una ventaja competitiva fundamental, las combinaciones multimercado, la marca y la confianza han cobrado mayor importancia, y la selección de productos y la gestión de inventario se han vuelto cada vez más importantes.
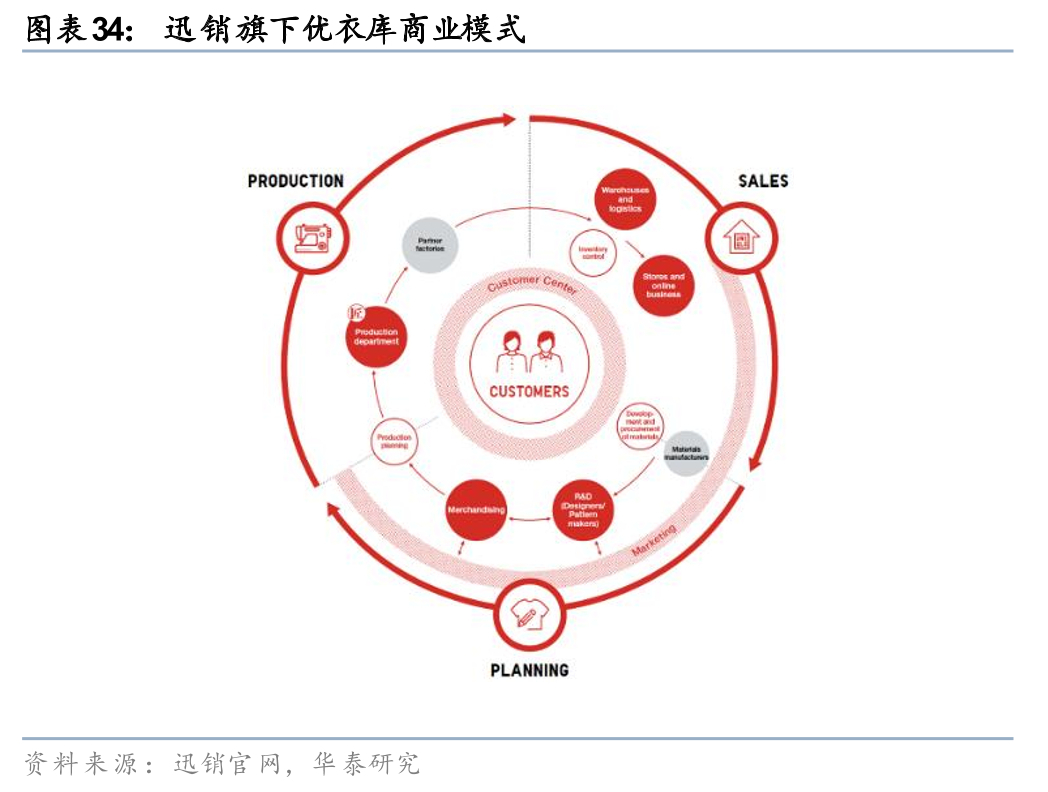
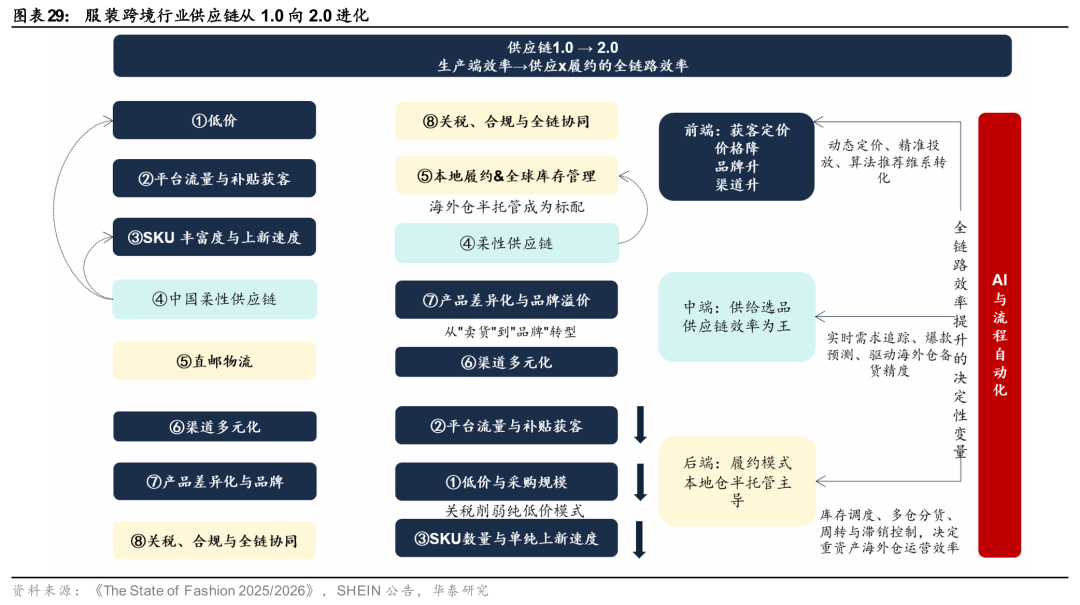
Con la revisión de las normas y regulaciones, ¿qué es lo más importante durante este período de reestructuración de factores competitivos, que abarca la captación de clientes, la cadena de suministro y la distribución? El peso de estos factores ha aumentado: la carga fiscal y el cumplimiento normativo, así como las capacidades integrales, los modelos de distribución, el valor de la marca y las carteras de productos en múltiples mercados. El peso de los factores que ha disminuido es la dependencia de las ventas de volumen a bajo precio y los subsidios puros para la captación de clientes. La flexibilidad de la cadena de suministro sigue siendo importante, pero su ventaja ha pasado de "apoyar el envío directo a bajo precio" a "apoyar la selección de productos y la gestión de inventario en almacenes en el extranjero". Depender únicamente de la producción en lotes pequeños y la respuesta rápida ya no es suficiente para reducir el riesgo de inventario; también es necesario mejorar la precisión de la preparación del inventario en los almacenes en el extranjero.
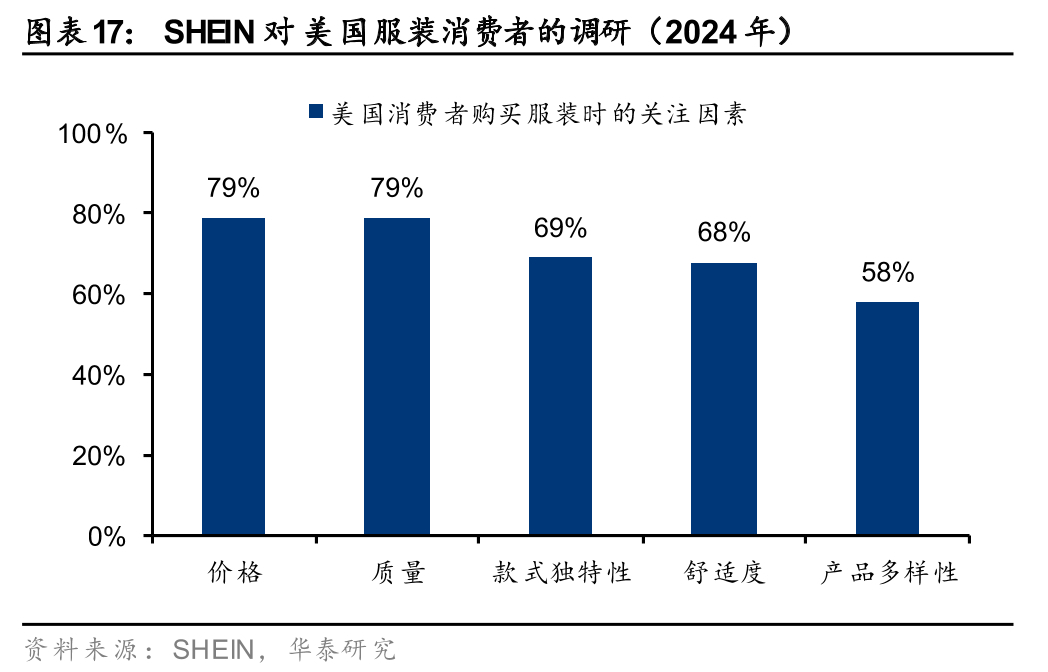
El front-end es replicable, dependiendo de las políticas libres de impuestos, con precios bajos/compras de volumen que llevan a una disminución en el ranking; mientras que la confianza en la marca y la diversificación geográfica son difíciles de replicar y son más cíclicas, lo que lleva a un aumento en el ranking. 1) Competencia de precios: Creemos que la búsqueda de rentabilidad por parte de los consumidores sigue siendo el factor central que impulsa el crecimiento del comercio electrónico transfronterizo, pero el comercio electrónico transfronterizo no puede depender únicamente de los precios bajos para ganar. Después de la cancelación o el endurecimiento de las compras libres de impuestos para paquetes pequeños, SHEIN/Temu aumentó los precios en consecuencia en los EE. UU. Las capacidades del front-end (precio bajo + compra de volumen) atraen a usuarios sensibles al precio con baja lealtad, por lo que la plataforma redujo activamente la compra de volumen, transfiriendo el peso ganador a otros factores. 2) Poder premium de la marca: Durante el período de rápido crecimiento, los precios bajos + marketing viral en redes sociales fueron la clave, y los factores de marca tuvieron un peso relativamente bajo. En la etapa de desarrollo avanzado, el consenso de la industria está cambiando de "impulsado por el precio a la creación de valor", y la confianza en la marca se convierte en la clave para la retención y los precios premium. 3) Diversificación en múltiples mercados/fuera de EE. UU.: Una vez que los riesgos políticos se hicieron explícitos, la diversificación y la cobertura se convirtieron en una necesidad urgente.
Cadena de suministro de gama media: Bajo el nuevo modelo de cumplimiento, el enfoque cambia de "más y más rápido" a "preparación precisa de inventario + rotación global". 1) Riqueza de SKU y frecuencia de nuevos productos: Durante el período de auge, los SKU masivos y los lanzamientos de nuevos productos de alta frecuencia se utilizaron como impulsores de tráfico. Bajo el modelo de almacén en el extranjero, cada SKU requiere almacenamiento y conlleva riesgos de inventario y aranceles. "Grande y completo" se convierte en una carga de costos, y el enfoque de la plataforma en las pruebas de productos cambia de amplitud a la selección de productos de alta rotación para el reabastecimiento. 2) Cadena de suministro flexible: Bajo el modelo de almacén en el extranjero, el cumplimiento cambia de "despacho de aduanas de estilo minorista por pedido" a "preparación de inventario de estilo mayorista basada en el valor". La respuesta rápida de pedidos pequeños ya no es el punto final (ventas por correo directo), sino que se convierte en una herramienta de pronóstico anticipado para la preparación de inventario del almacén en el extranjero. El valor de una respuesta rápida pasa de acortar el ciclo "prueba de producto → pedido repetido" para captar clientes, a acortar el ciclo "previsión → reposición", reduciendo el inventario de baja rotación y mejorando la rotación de inventario.
Logística de backend: La logística localizada se ha convertido en una barrera difícil para la replicación. 1) Los almacenes en el extranjero/almacenes semi-gestionados se han convertido en uno de los pocos canales que pueden lograr reducción de impuestos, reducción de pérdidas y tiempo de entrega garantizado. SHEIN ha abierto centros de distribución en California e Indiana, y Temu continúa presentando vendedores con capacidades de almacenamiento local. Además, los envíos desde almacenes locales pueden considerarse envíos locales. 2) Ecosistema de vendedores locales: La transformación a la logística local requiere el apoyo de vendedores locales/inventario local. Temu está reclutando vendedores locales y expandiendo proveedores locales en los Estados Unidos.
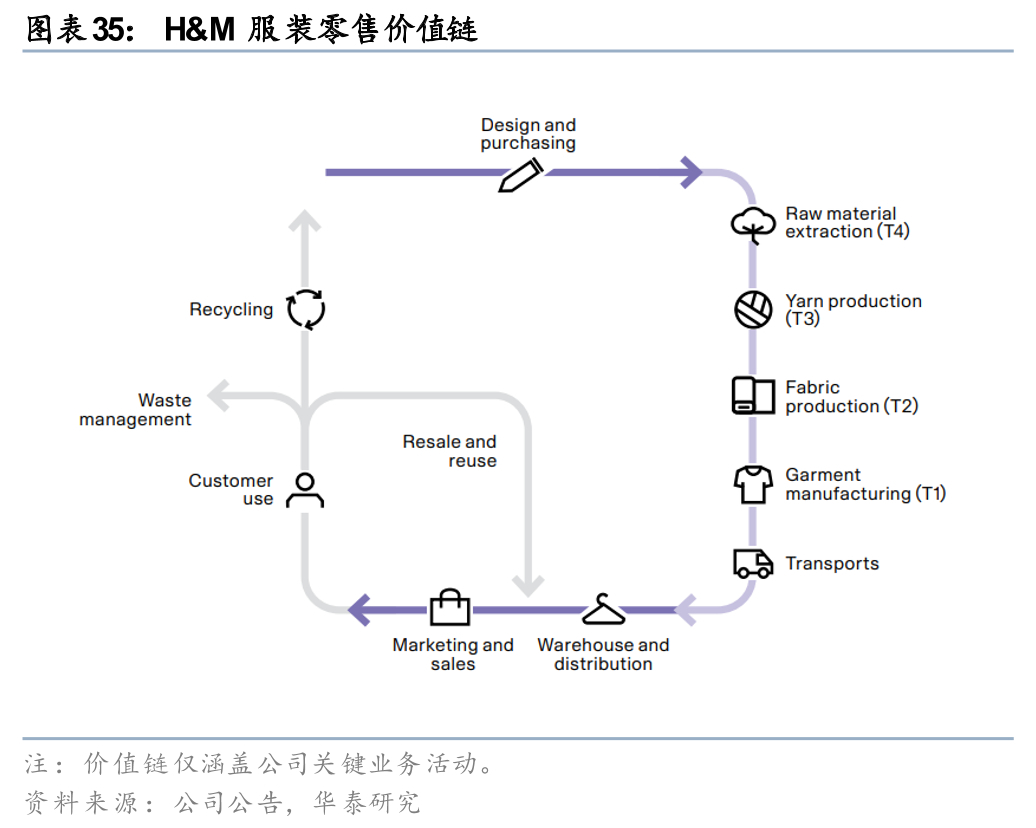
La clave para ganar en la competencia: pasar de la eficiencia de un solo punto a un ciclo cerrado de oferta y demanda de extremo a extremo.
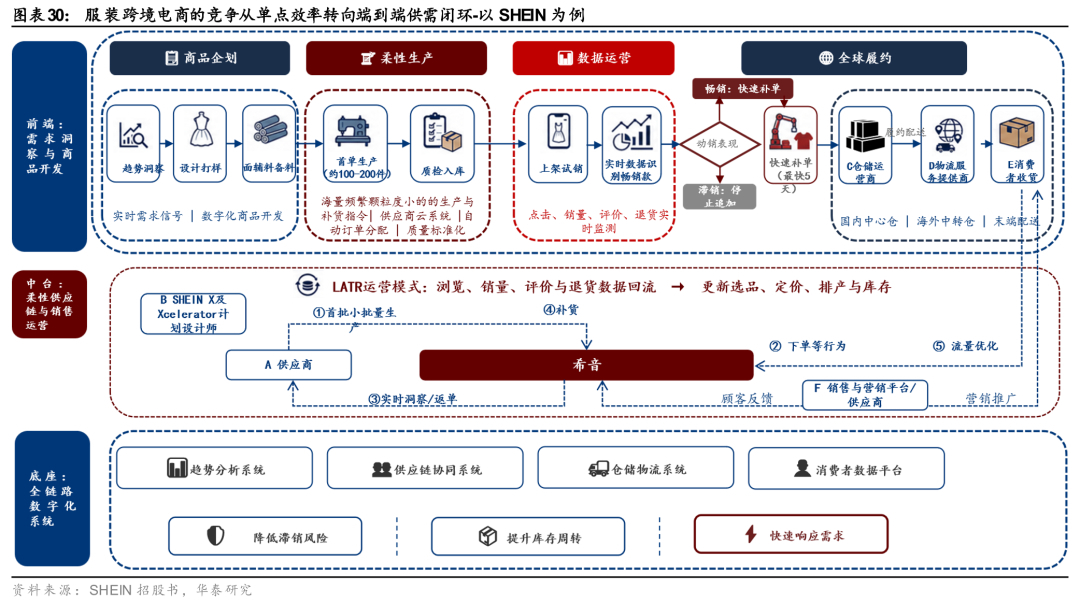
Ante el triple desafío, las principales empresas de moda transfronteriza comparten medidas comunes como el fortalecimiento de la digitalización y la creación de cadenas de suministro flexibles, mientras que las distintas marcas transfronterizas emplean soluciones diferentes. Por ejemplo, Saiwei Times entró en el mercado con categorías como ropa de estar por casa y moda masculina, donde las tendencias cambian más lentamente y son más predecibles, lo que les permite aprovechar al máximo la rentabilidad de la fabricación china. Zibuyu se centra en el segmento de precios medio-alto, utilizando la prima de marca para compensar las fluctuaciones de costes. SHEIN, por otro lado, ha entrado en el sector de la moda rápida, el más exigente, estableciendo un modelo de producción automatizada a gran escala de lotes pequeños con respuesta rápida (LATR), invirtiendo continuamente en digitalización y automatización para mejorar su capacidad de producción de lotes pequeños con respuesta rápida. No se limita a lanzar rápidamente nuevos productos, sino que impulsa la reposición, la asignación global de inventario y la retroalimentación del consumidor mediante la experimentación de la demanda de bajo coste y alta frecuencia.
En concreto, LATR es un sistema en tiempo real que transforma directamente las señales de consumo de bajo coste y alta frecuencia en pedidos, asignación de inventario y entrega global. Evita la acumulación de grandes inventarios mediante sistemas digitales, colaboración con proveedores y redes de distribución. Primero, prueba la demanda real con lotes pequeños de aproximadamente 100-200 piezas, decidiendo si realizar pedidos adicionales en función del rendimiento de las ventas. Los artículos más populares se reponen en tan solo 5 días, sustituyendo así las inversiones puntuales en inventario por pruebas continuas. Según el folleto informativo de SHEIN, a finales del primer trimestre de 2026, la empresa ofrecía más de 2 millones de estilos de ropa para que los consumidores eligieran, con un promedio de 4700 nuevos estilos lanzados diariamente durante ese periodo.
Una vez establecido, el mecanismo LATR crea una barrera de retroalimentación positiva. El análisis de tendencias y el diseño, combinados con la producción en lotes pequeños y la respuesta rápida, forman un ciclo positivo de "más, más rápido, más preciso y más económico". La interfaz utiliza señales de ventas, clics, adiciones al carrito y devoluciones, junto con análisis de tendencias, para generar productos candidatos. Los recursos de diseño consisten en diseñadores internos, diseños colaborativos con fabricantes por contrato y diseñadores independientes de SHEIN X/Xcelerator que trabajan con marcas. Según el prospecto, al 30 de junio de 2026, la empresa contaba con más de 370 diseñadores internos, y la mayoría de sus productos de marca propia se diseñaban íntegramente en la empresa. Las pruebas paralelas con pedidos iniciales en lotes pequeños aumentan la probabilidad de crear un producto superventas, reduciendo el coste de un solo error, y luego utilizan los pedidos repetidos para amortizar el coste de los productos exitosos. La fase de prueba del producto utiliza tasas de conversión reales para guiar la retención y la redistribución del tráfico, en lugar de ferias de pedidos a largo plazo. El sistema selecciona automáticamente a los fabricantes subcontratados en función de la capacidad, el plazo de entrega, la calidad y la capacidad disponible, y los productos más populares se reponen en tan solo 5 días.
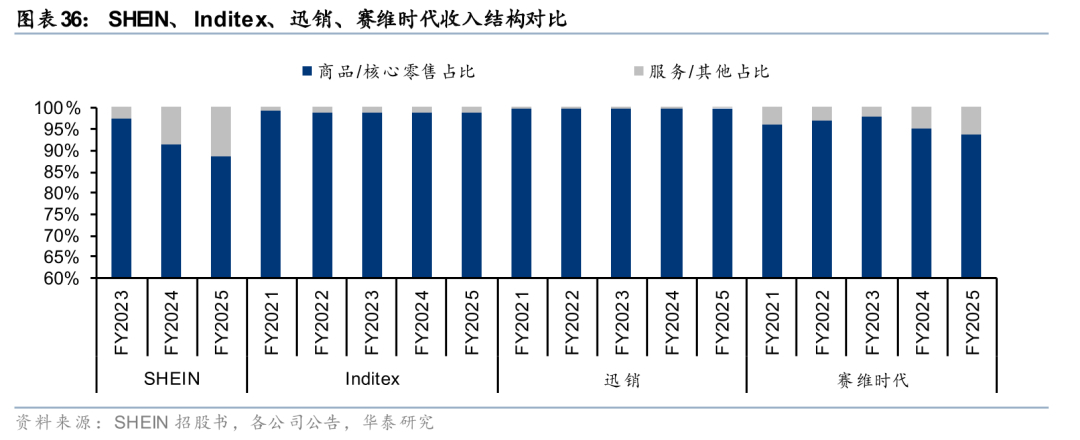
El mecanismo LATR tiene una alta barrera de entrada, que requiere que las cuatro curvas de escala de consumidores, proveedores, automatización y logística converjan simultáneamente en el mismo sistema operativo. 1) Tamaño de muestra masivo: Si no hay suficientes usuarios activos, las pruebas de productos pueden degenerar fácilmente en una nueva acumulación de inventario. SHEIN tiene aproximadamente 270 millones de consumidores activos en 2025. 2) Integración profunda con la capacidad de producción paralela de las PYME: A los nuevos participantes les resulta difícil establecer una red de suministro descentralizada manejable a corto plazo. SHEIN, con su clúster industrial centrado en Panyu, ha acumulado conocimientos a través de años de construcción de sistemas digitales. En 2025, tenía aproximadamente 7500 fabricantes por contrato, cada uno manejando diferentes categorías de productos, procesos y ciclos de entrega, lo que permite ejecutar pedidos de cientos de piezas en la red descentralizada de PYME. 3) Acumulación de activos de datos: Más de 1700 sistemas de software de desarrollo propio cubren la planificación hasta el cumplimiento, asignando/rastreando pedidos automáticamente, y la penetración digital hace que los pedidos pequeños sean manejables. Según McKinsey, se espera que la transformación de extremo a extremo ahorre entre un 10 % y un 15 % de los costos minoristas, más que el 5 % al 10 % de las soluciones puntuales. Los algoritmos deben estar integrados en un ciclo cerrado a través de múltiples etapas para generar valor adicional. 4) La logística logra economías de escala: el volumen promedio diario de pedidos de SHEIN de aproximadamente 2,95 millones (en 2025) puede respaldar la automatización de almacenes, la adquisición centralizada de líneas troncales, la optimización de rutas, la consolidación de paquetes y la negociación de transportistas de última milla. A finales de junio de 2026, la empresa tiene aproximadamente 37/6/18/11 almacenes arrendados en China/Estados Unidos/Europa/otras regiones, respectivamente. El costo de cumplimiento por pedido en 2025 es de US$17,7.
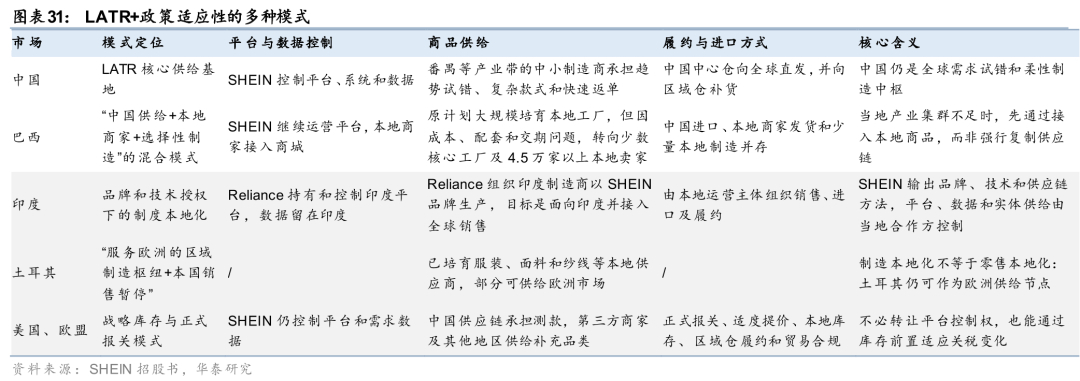
Los cambios en las políticas de exención de impuestos para paquetes pequeños en Europa y Estados Unidos han impactado el modelo tradicional de LATRM (Correo Directo Local). 1) La ventaja arancelaria del modelo anterior de correo directo ha desaparecido, reduciendo el margen de beneficio de los SKU de bajo precio utilizados para atraer clientes. Algunos SKU de bajo precio se han eliminado de la plataforma, lo que ha provocado una disminución en la eficiencia de la adquisición de nuevos usuarios a través de artículos populares de bajo precio. 2) Las nuevas regulaciones arancelarias han reestructurado la cadena de envío, pasando del cumplimiento directo de pedidos desde fábricas nacionales al almacenamiento previo en almacenes en el extranjero. Esto alarga el ciclo de rotación del producto, lo que obliga a los proveedores a soportar la presión del inventario durante los períodos de transporte marítimo y almacenamiento en almacenes en el extranjero. 3) En el pasado, el modelo de correo directo tenía bajos umbrales de despacho de aduanas y bajos costos marginales para las pruebas de productos en lotes pequeños. Ahora, se requiere el almacenamiento previo de grandes cantidades de productos por vía marítima, y los errores de cálculo en los estilos de productos o los cambios en las tendencias del mercado extranjero pueden generar inventario no vendido y pérdidas.
Bajo las restricciones de aranceles, inventario en el extranjero y cumplimiento, el modelo de SHEIN ha evolucionado hacia un ciclo cerrado localizado de "LATR + adaptabilidad de políticas", consolidando su ventaja en la cuota de mercado. 1) Salida en capas de capacidades LATR: SHEIN puede replicar globalmente sus capacidades de organización digital de oferta y demanda, como la integración de la oferta local en Brasil. 2) Sistema logístico mejorado, que optimiza la red global de almacenes y la planificación de la línea principal. 3) Expansión de la oferta basada en la plataforma: Además de su propia marca LATR, SHEIN integra comerciantes, diseñadores independientes y marcas, conectando la oferta de cola larga con el mismo conjunto de señales de demanda y capacidades de cumplimiento. Los ingresos por servicios han aumentado del 2,7 % en 2023 al 11,3 % en 2025. 4) Automatización integral profundizada: más de 1700 sistemas de desarrollo propio respaldan la identificación de tendencias, la coincidencia de pedidos, la visibilidad de la capacidad y la activación de pedidos repetidos, lo que permite operaciones a gran escala a pesar de la expansión no lineal de la mano de obra e integra auditorías de cumplimiento (como SRS) en la gobernanza de proveedores.
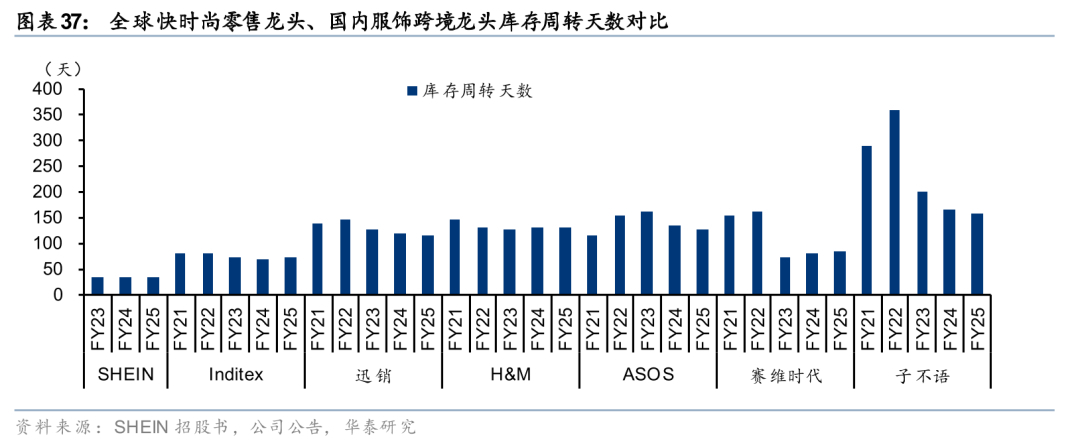
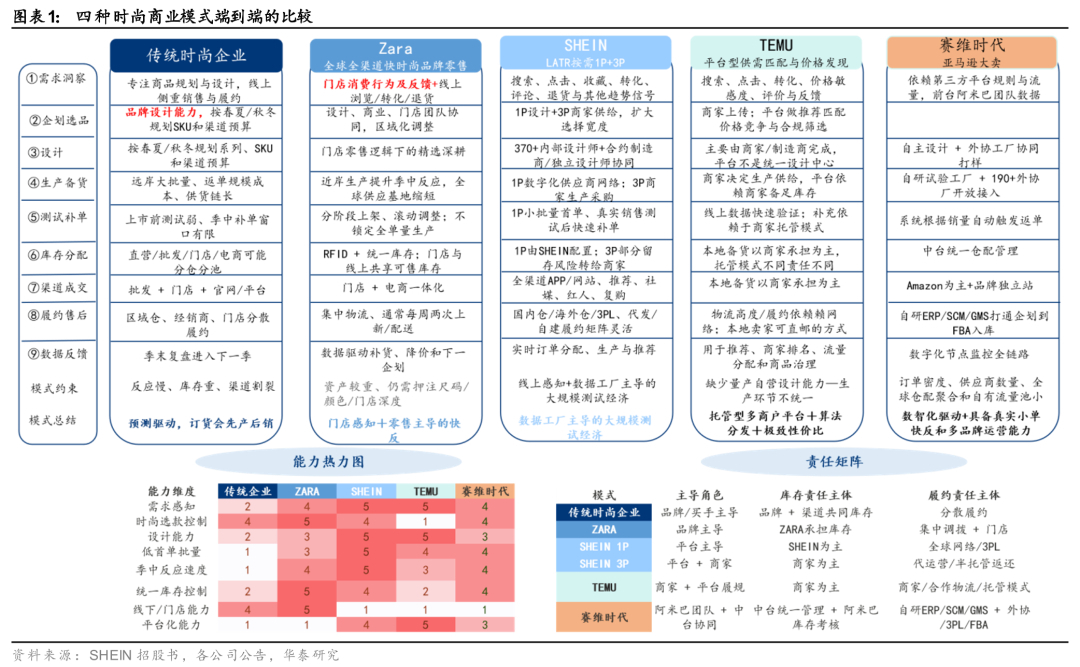
En comparación con el comercio minorista tradicional de ropa y los modelos de plataformas de terceros, la integridad del ciclo cerrado de extremo a extremo determina el potencial de participación de mercado. El comercio minorista tradicional de ropa carece de velocidad de cumplimiento y ciclos de retroalimentación en tiempo real; Zara posee capacidades de respuesta rápida, optimizando la selección de sus tiendas y la experiencia de marca, pero carece relativamente de experiencia en la producción de prueba detallada; Temu destaca por expandir el tráfico del lado de la demanda y los rangos de precios, y su control unificado sobre el proceso de producción de moda aún se encuentra en la etapa de desarrollo de capacidades. Creemos que cuanto más profundo sea el diseño de la cadena de suministro de extremo a extremo, mayor será el potencial de participación de mercado a mediano y largo plazo; por lo tanto, somos optimistas sobre la continua expansión de la participación de mercado de las principales empresas chinas de comercio electrónico transfronterizo de ropa a nivel mundial. Por categoría de producto:
1) En el mercado de la moda de alta gama, existen tres desafíos principales difíciles de superar. Creemos que el modelo LATUR de SHEIN es una solución eficaz para estos problemas. Especialmente en la era del cumplimiento normativo, la clave del éxito en la competencia de la moda ha pasado de los precios bajos, las ventas de alto volumen y las ventajas del envío directo a un ciclo cerrado de oferta y demanda de extremo a extremo. Se espera que las empresas capaces de integrar información sobre la demanda, muestreo de diseño, respuesta rápida en lotes pequeños, inventario global, cumplimiento normativo y retroalimentación del consumidor en un único sistema en tiempo real mejoren la rotación con menores costos de prueba y error y ganen continuamente cuota de mercado en una cadena de suministro más larga y un inventario más fragmentado.
2) En otros subsectores de la confección, también somos optimistas respecto a la continua expansión de la cuota de mercado de las principales empresas de confección transfronterizas que han adoptado una estrategia de marca.
Comparación de modelos de negocio: Las principales empresas chinas de comercio electrónico transfronterizo alcanzan una eficiencia operativa líder a nivel mundial.
El ecosistema de plataformas de comercio electrónico y venta minorista transfronteriza de calzado y prendas de vestir se está integrando rápidamente.
Espectro del ecosistema global de venta minorista de ropa/comercio electrónico transfronterizo: SHEIN se sitúa en la intersección de tres segmentos comerciales principales, liderando la transición del comercio minorista de operaciones basadas en productos a modelos basados en plataformas. Las marcas minoristas de ropa tradicionales como Nike y Adidas se centran en sus propias marcas y expanden sus redes de ventas a través de la operación directa, la distribución mayorista y las franquicias autorizadas. Uniqlo, Inditex y H&M dependen principalmente de la venta minorista directa, complementada con una cierta escala de canales autorizados o franquiciados. Los vendedores nacionales de comercio electrónico transfronterizo, como Saiwei Times y Zibuyu, se encuentran en el lado del proveedor de comerciantes y marcas de las plataformas de comercio electrónico transfronterizo, poseyendo ciertas capacidades independientes de diseño y operación de marca, y conectándose activamente con varias plataformas minoristas transfronterizas extranjeras para negocios 3P (Producto, Servicio, Plataforma). Amazon, TikTok Shop, AliExpress y Temu son las entidades de plataforma, que principalmente agregan comerciantes externos y monetizan a través del tráfico, las transacciones y los servicios de cumplimiento. SHEIN se sitúa en la intersección de estos tres modelos: opera principalmente su propio negocio basado en marcas, al tiempo que introduce el suministro de marcas externas a través de la cooperación entre marcas y un modelo de centro comercial.
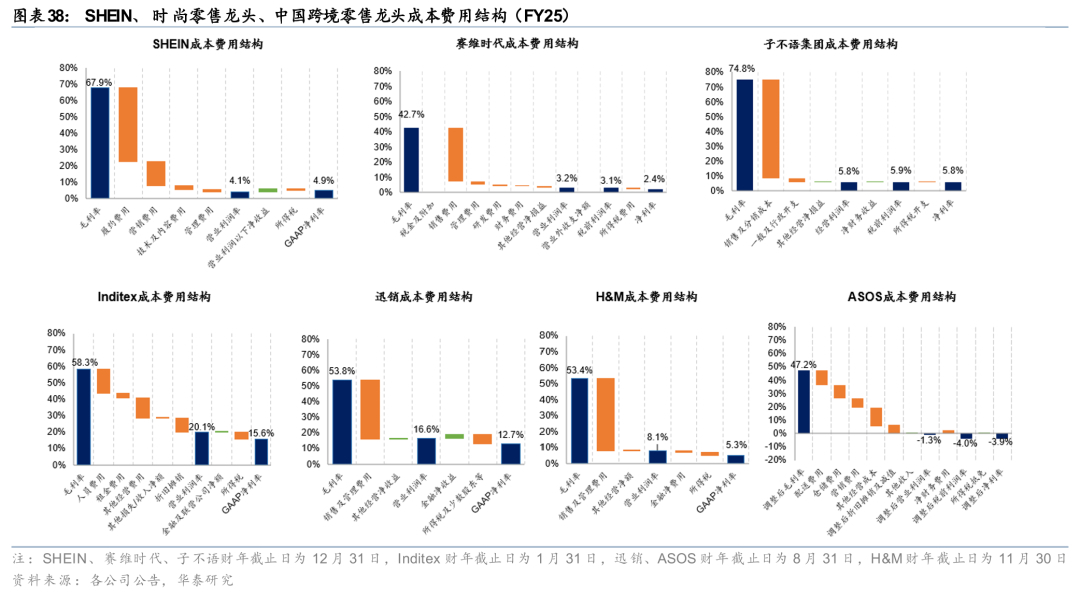
El comercio electrónico transfronterizo de prendas de vestir chinas frente a los gigantes de la moda rápida en el extranjero: mayor rotación de inventario, cambio en los factores que influyen en los costos.
Del comercio minorista tradicional al "Modelo SHEIN": El sistema de suministro ha evolucionado desde el comercio minorista de primera parte dominado por sus propias marcas a un modelo dual de primera parte + comercio electrónico. El modelo de plataforma de SHEIN mantiene el control sobre los productos de primera parte al tiempo que reduce la dependencia de su propia adquisición e inventario a través del modelo de comercio electrónico. 1) Bajo el modelo de primera parte (1P), la empresa compra su propia marca y algunos productos de otras marcas a proveedores, es responsable de la selección de productos, la organización de la cadena de suministro y las ventas, y mantiene el inventario, asumiendo los riesgos de los productos no vendidos y el deterioro; la cartera de marcas también es relativamente amplia. 2) Bajo el modelo de comercio electrónico, los comerciantes externos producen o compran los productos por sí mismos (3P). SHEIN proporciona el alcance al cliente, el pago y la operación de la plataforma, y puede proporcionar almacenamiento y cumplimiento logístico según sea necesario, cobrando comisiones y tarifas de servicio de cumplimiento respectivamente.
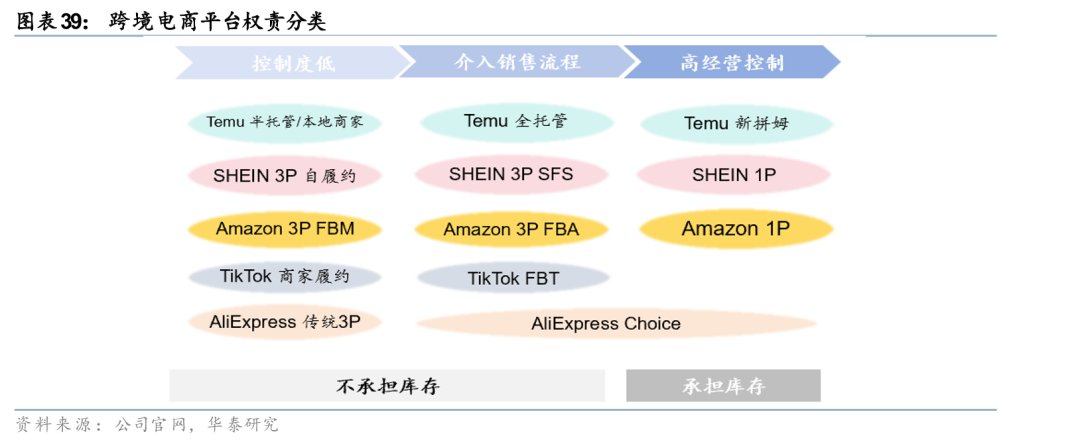
Por el contrario, Inditex, Fast Retailing y H&M siguen centrándose en sus propias marcas, con una cooperación externa concentrada principalmente en la adquisición de materiales de producción y la distribución mediante franquicias en algunos mercados; ASOS vende tanto sus propias marcas como marcas de terceros, con un grado relativamente mayor de apertura en la cadena de suministro, lo que se asemeja más al modelo de negocio de SHEIN, pero su rentabilidad actual aún necesita mejorar.
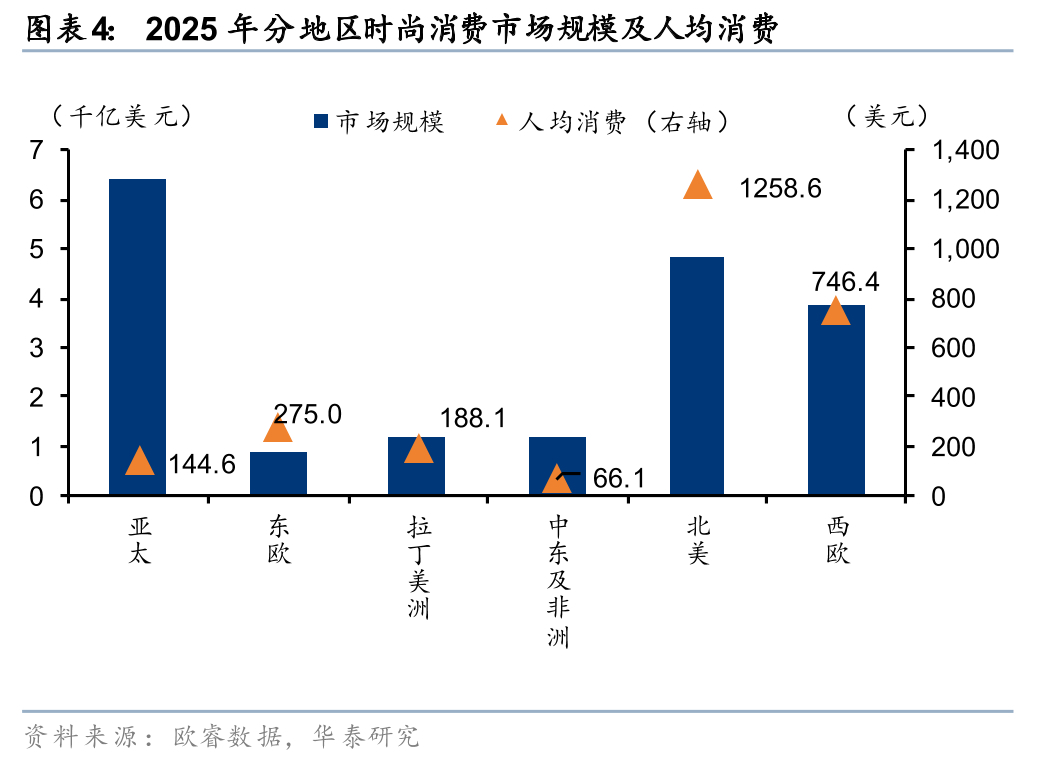
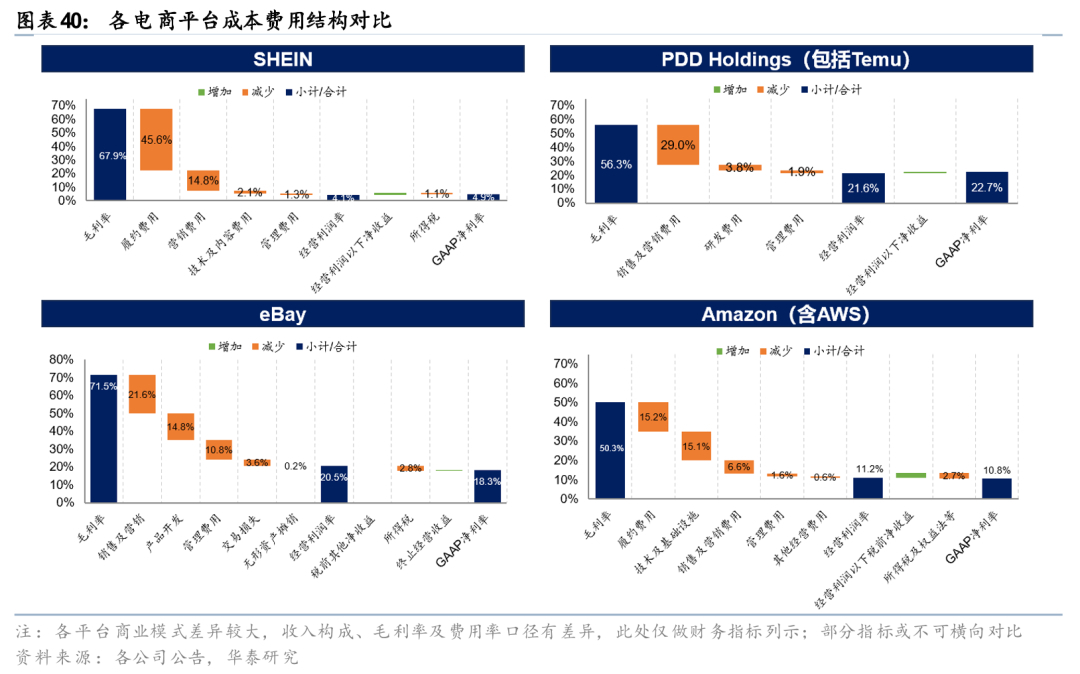
SHEIN también representa el salto en las capacidades del comercio minorista transfronterizo de ropa chino, que pasa de ser un modelo de "vendedor transfronterizo centrado en la marca" a un modelo de "operador de ecosistemas de cadena de suministro basados en plataformas". Creemos que este cambio en la posición de la cadena de valor proporciona a los minoristas transfronterizos chinos un mayor poder de negociación y tiempos de respuesta más rápidos. Los principales minoristas transfronterizos de ropa chinos, como SHEIN y Zibuyu, aportan principalmente valor en la fase intermedia de la cadena de valor mediante la planificación de productos, la gestión de marcas y la administración de inventarios, llegando a los consumidores a través de plataformas de terceros como Amazon. SHEIN, por otro lado, se extiende a ambos extremos de la cadena de valor: por un lado, monitorea directamente el tráfico global de usuarios y los datos de demanda a través de su propia aplicación y sitio web; por otro lado, organiza a los fabricantes para la producción en lotes pequeños y pedidos repetidos rápidos mediante un sistema digital, y gradualmente abre sus capacidades de tráfico y cumplimiento de la cadena de suministro a marcas y comerciantes externos, lo que resulta en una cadena de transmisión más corta y eficiente desde la fabricación hasta las ventas.
Debido a las diferencias en los modelos de negocio, las empresas chinas de moda transfronterizas cuentan con fuentes de ingresos más diversificadas. SHEIN, basada en la demanda online en tiempo real, redujo aún más el tamaño inicial de los pedidos y la granularidad de las pruebas, e introdujo gradualmente comerciantes externos y servicios de fortalecimiento de marca. En 2025, los ingresos por productos de SHEIN representaron el 88,7 % y los ingresos por servicios el 11,3 % (SHEIN proporciona a los comerciantes externos servicios de tráfico y alcance de clientes, cobrando una comisión del 10-20 % de la transacción y tarifas adicionales por almacenamiento y logística). Mientras tanto, LDK Solar, además de vender productos, ofrece servicios logísticos basados en su consolidado sistema de almacenamiento y logística transfronteriza, cuyos ingresos por servicios logísticos aumentaron año tras año desde el año fiscal 2021 hasta 2025. Por el contrario, los líderes tradicionales de la moda rápida siguen obteniendo sus ingresos principalmente de la venta de prendas de vestir y productos relacionados: en 2025, las ventas propias, en línea y franquiciadas de Inditex representaron el 98,6 % de sus ingresos, mientras que el segmento de marcas de ropa de Fast Retailing representó el 99,9 %.
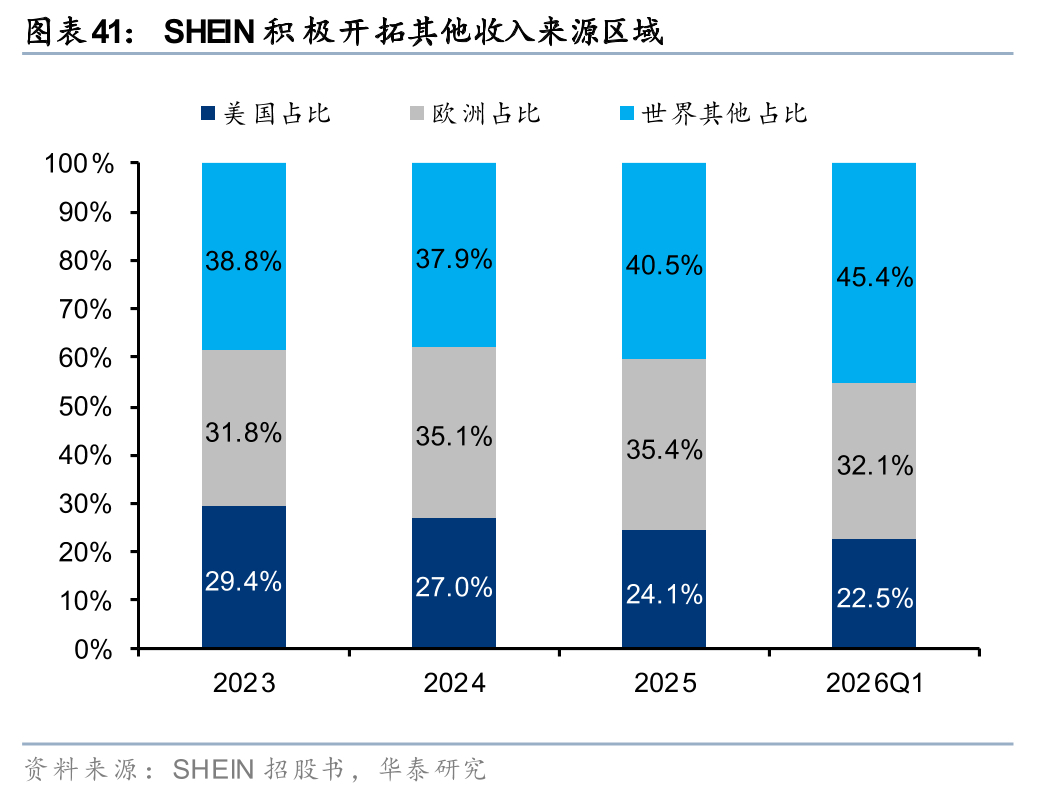
En comparación con las principales marcas de moda rápida internacionales, los gigantes chinos de la moda transfronteriza como SHEIN demuestran una clara ventaja en eficiencia operativa. Gracias a un mecanismo automatizado y consolidado de respuesta rápida para lotes pequeños, SHEIN puede evaluar la demanda con pedidos iniciales de aproximadamente 100 a 200 piezas, realizar reposiciones en tan solo 5 días y acortar los intervalos de reabastecimiento mediante la colaboración digital con sus proveedores. Se prevé que su rotación de inventario en 2025 sea de tan solo 36 días, mientras que la de Inditex, Fast Retailing, ASOS y H&M será de 72, 114, 128 y 130 días, respectivamente. La flexibilidad de fabricación y la rápida capacidad de reposición en línea de SHEIN ponen de manifiesto sus importantes ventajas.
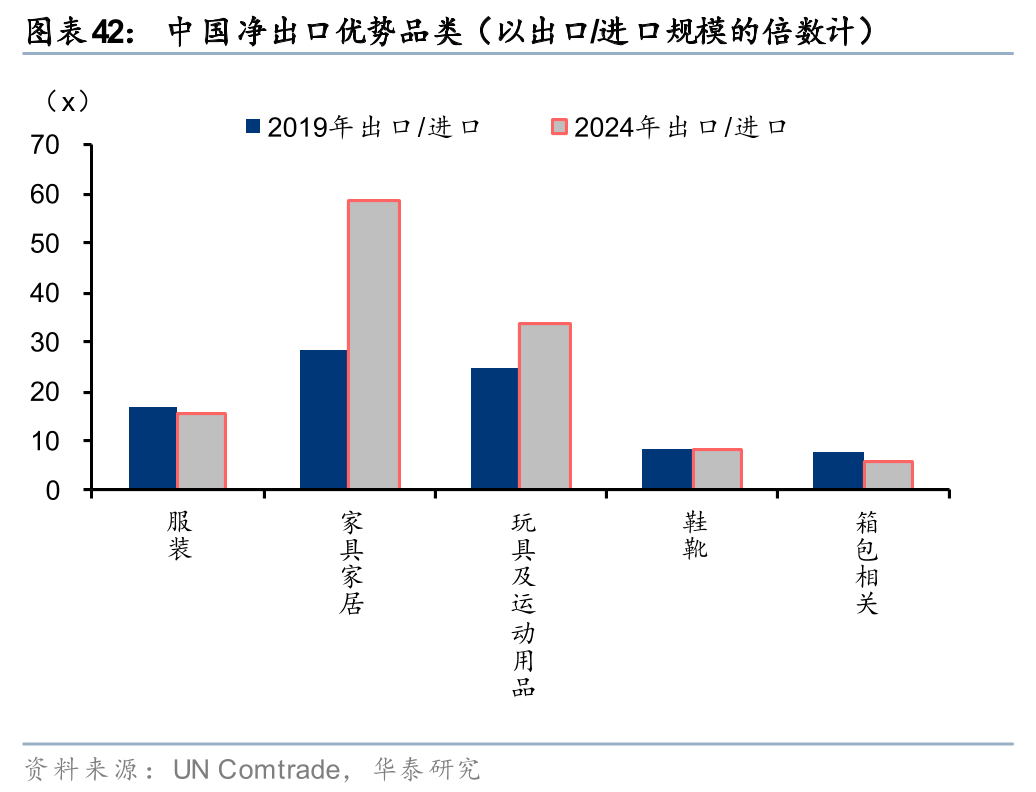
Bajo el modelo de inventario ligero y tienda ligera, el portador del costo cambia del inventario a los gastos de cumplimiento y ventas. En 2025, los gastos de cumplimiento/marketing de SHEIN representaron el 45,6% y el 14,8% de los ingresos, respectivamente, correspondientes a un OPM del 4,1% y un margen de beneficio neto atribuible a la empresa matriz del 4,9% (incluidos los ingresos por intereses, incentivos de capital, etc.). En el año fiscal 2025, los OPM de Inditex, Fast Retailing y H&M alcanzaron el 20,1%, 16,6% y 8,1%, respectivamente, con márgenes de beneficio neto del 15,6%, 12,7% y 5,3%, respectivamente. ASOS, cuyo modelo es ligeramente más similar al de SHEIN, registró una pérdida operativa ajustada. Los modelos de logística transfronteriza en línea transforman los costos fijos del canal en el comercio minorista de moda tradicional, como el alquiler de locales y la mano de obra, en costos de logística que se generan con cada pedido, tales como almacenamiento y preparación, empaquetado, transporte transfronterizo, despacho de aduanas y entrega de última milla. Los primeros son principalmente costos fijos, y el índice de gastos es más sensible al volumen de ventas y la eficiencia de la tienda. Los segundos tienen costos por pedido relativamente estables. Cuando el valor promedio del pedido es bajo o los pedidos están más dispersos, el índice de gastos de logística correspondiente al volumen de ventas puede ser relativamente alto. Sin embargo, creemos que con la logística localizada y la diversificación de la estructura geográfica de los ingresos, se espera que el índice de gastos de logística disminuya de manera constante.
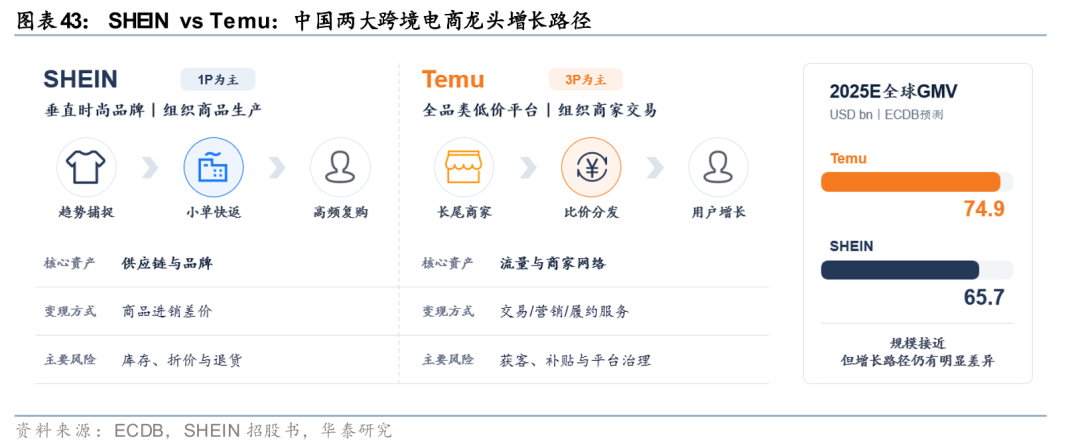
Ante el impacto del comercio electrónico transfronterizo de prendas de vestir en China, las principales empresas extranjeras de ropa y calzado han adoptado principalmente las siguientes contramedidas:
1) Fortalecer la cadena de suministro de respuesta rápida, invertir continuamente en la automatización de almacenes y plataformas en línea, e integrar profundamente las tiendas físicas con el inventario en línea; al tiempo que se mejora el atractivo de los escenarios de tiendas físicas. Por ejemplo, Inditex planeó invertir aproximadamente 900 millones de euros anuales en el ejercicio fiscal 2024-2025 para expandir sus capacidades logísticas, y completó más de 400 acciones de optimización de tiendas en el ejercicio fiscal 2025. Estas medidas permitieron a Inditex lograr un crecimiento constante a pesar de la competencia, registrando un crecimiento de los ingresos de 39.900 millones de euros (3,2% interanual) y ventas en línea de 10.700 millones de euros (4,8% interanual) en el ejercicio fiscal 2025.
2) Diferenciación de la competencia para consolidar su competitividad en la categoría. Por ejemplo, Fast Retailing fortaleció el posicionamiento de LifeWear de Uniqlo, reforzando productos clave como HEATTECH y AIRism, que pueden venderse a largo plazo y mejorarse continuamente, diferenciándose así de marcas de moda rápida como Zara y SHEIN. Gracias al mayor apoyo y reconocimiento de los consumidores por sus productos clave y a la mayor notoriedad de la marca LifeWear, Uniqlo International alcanzó unos ingresos de 1,83 billones de yenes en el ejercicio fiscal 9M26, un aumento interanual del 25,9 %, con un margen de beneficio del 18,8 %, un incremento interanual de 2,5 puntos porcentuales.
Resulta evidente que las principales empresas extranjeras de ropa y calzado se están centrando en mejorar las ventajas experienciales de los canales offline y en diferenciarse a través de la funcionalidad, mientras que las principales empresas chinas de ropa transfronteriza siguen teniendo una clara ventaja competitiva en el sector de la moda rápida online debido a sus ágiles cadenas de suministro.
Comercio electrónico transfronterizo de prendas de vestir chinas frente a plataformas de comercio electrónico internacionales: diferencias en las responsabilidades operativas, las empresas chinas están escribiendo un nuevo paradigma.
La principal diferencia entre las distintas plataformas de comercio electrónico transfronterizo radica en el grado de implicación en la gestión y el cumplimiento de los pedidos. Según el grado de propiedad y responsabilidad sobre los productos, el sector se puede clasificar en tres tipos: minoristas de primera parte (1P), mercados abiertos (3P) y gestión de pedidos asistida por plataforma. En el modelo 1P, los minoristas compran los productos y mantienen el inventario, obteniendo beneficios de la diferencia de precio entre la compra y la venta. En el modelo 3P, la propiedad de los productos sigue siendo del comerciante, y la plataforma se encarga principalmente de la visibilidad del tráfico y la intermediación de transacciones, monetizando mediante comisiones y publicidad. El modelo de gestión de pedidos asistida por plataforma añade servicios de almacenamiento, logística y devoluciones al modelo 3P. Algunas plataformas también pueden intervenir y liderar servicios operativos como la selección y fijación de precios de los productos, pero el comerciante sigue siendo responsable del inventario. Actualmente, las plataformas de comercio electrónico transfronterizo centradas en el modelo 1P son todavía relativamente escasas.
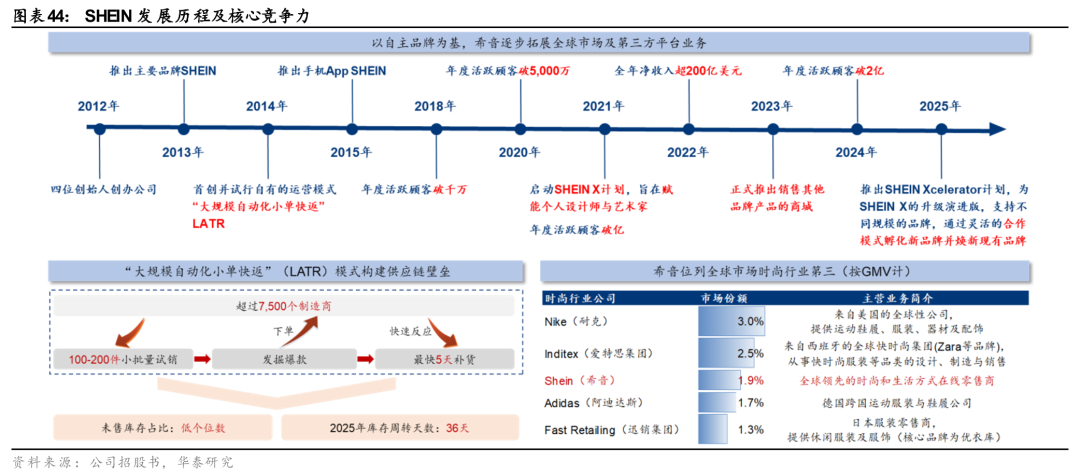
Debido a las diferencias en las responsabilidades y derechos asociados a sus modelos de negocio, las plataformas centradas principalmente en transacciones 1P (una compra, una entrega) tienen un mayor control sobre la cadena de suministro, mientras que las plataformas centradas principalmente en transacciones 3P (tres compras, una entrega) tienen márgenes de beneficio ligeramente superiores. Las plataformas centradas principalmente en transacciones 1P tienen un mayor control sobre la cadena de suministro del producto, ejerciendo poder de negociación en ambas partes, a la vez que soportan la presión de la adquisición, el inventario, los descuentos y el capital circulante. Su rentabilidad depende de la tasa de éxito en la selección de productos, la gestión de la rotación de inventario y la eficiencia de la cadena de suministro. Las plataformas de cumplimiento maduras centradas principalmente en transacciones 3P suelen tener márgenes de beneficio más altos, basándose en el ecosistema de comerciantes y usuarios y en las capacidades de monetización. Son más sensibles a los cambios en la retención de comerciantes, los costes de tráfico y las normas de la plataforma.
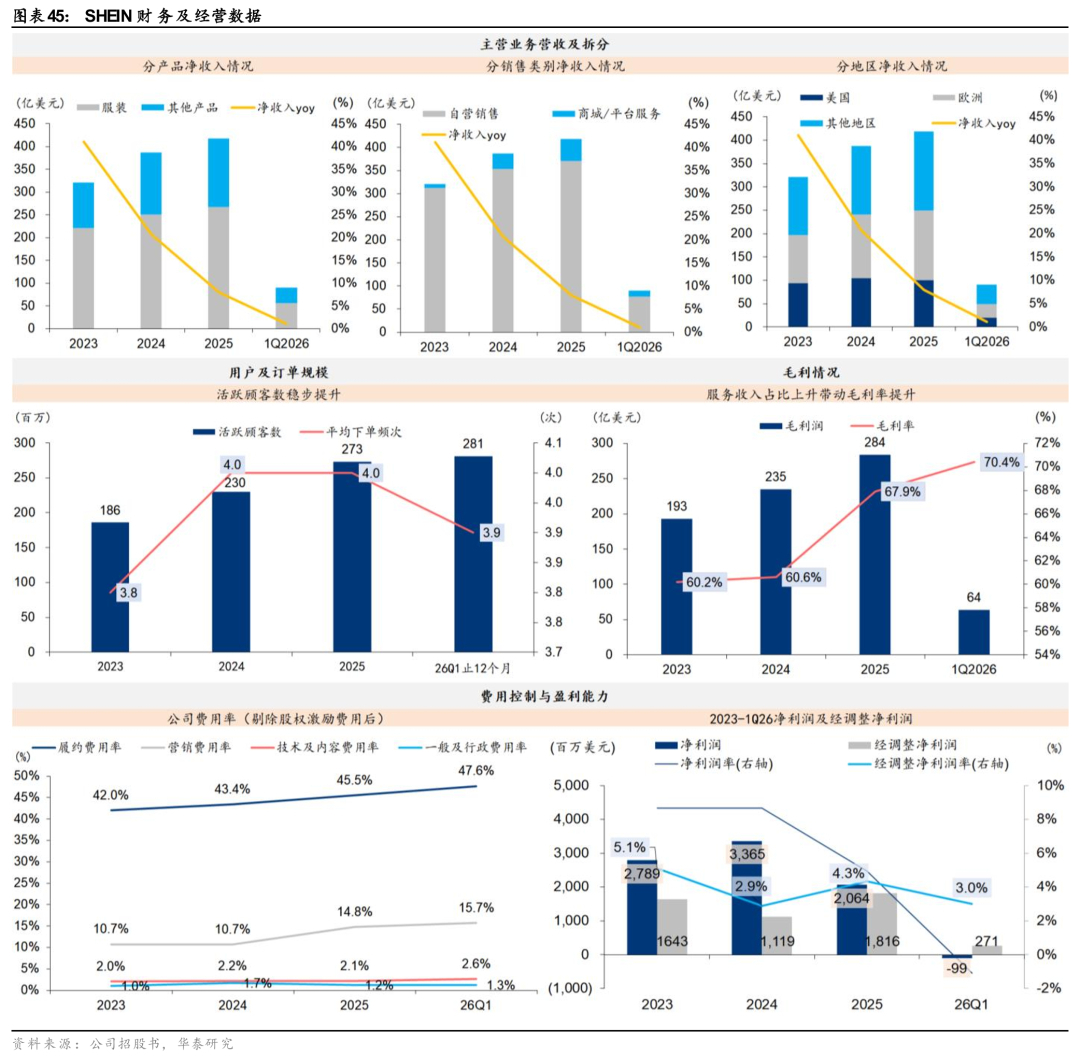
Plataformas chinas de comercio electrónico transfronterizo: Respaldadas por una sólida infraestructura, conectan eficazmente la oferta nacional de nicho con las capacidades de organización de mercancías en el extranjero. Mientras que plataformas extranjeras como Amazon crecieron inicialmente basándose principalmente en consumidores y comerciantes locales, expandiendo gradualmente sus ingresos a través de la gestión de transacciones transfronterizas, las plataformas chinas de comercio electrónico transfronterizo parten de clústeres industriales y proveedores nacionales. Mediante la selección digital de productos y la verificación de cumplimiento, respaldadas por una sólida infraestructura logística transfronteriza y de almacenamiento en el extranjero, entregan un gran volumen de productos dispersos directamente a consumidores extranjeros, lo que resulta en un punto de partida relativamente alto para las operaciones. Plataformas como Temu y SHEIN aprovechan un amplio equilibrio entre la oferta y la demanda nacionales en diversas categorías de productos, combinado con la demanda extranjera de precios bajos, para construir una cadena de suministro flexible mediante la integración de la oferta y la demanda de nicho. Las empresas líderes también están desarrollando activamente la gestión de pedidos local. SHEIN inaugurará su centro logístico europeo en Wrocław, Polonia, en diciembre de 2025, con una superficie de almacenamiento a plena capacidad de 740.000 metros cuadrados, que dará servicio a más de 100 millones de consumidores en Europa. Mediante inventario local y operaciones automatizadas, mejora la puntualidad en la entrega y aprovecha el potencial de reducción de costos gracias a las economías de escala. Temu colabora con DHL para promover un modelo de distribución local y logística local en Europa. SHEIN también explora activamente nuevas fuentes de ingresos regionales. En el primer trimestre de 2026, los ingresos procedentes de regiones fuera de Estados Unidos y Europa representaron el 45,4 % de los ingresos totales, un aumento de 4,9 puntos porcentuales con respecto a finales de 2025. Esta diversificación geográfica también ayuda a mitigar los riesgos normativos asociados a la dependencia de una sola región.
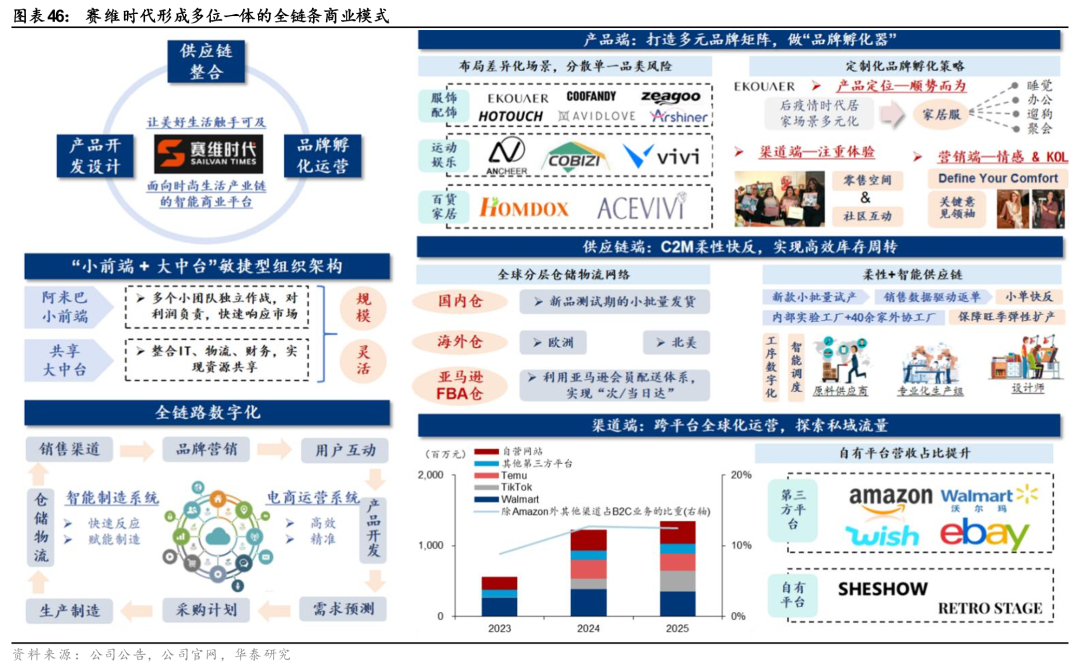
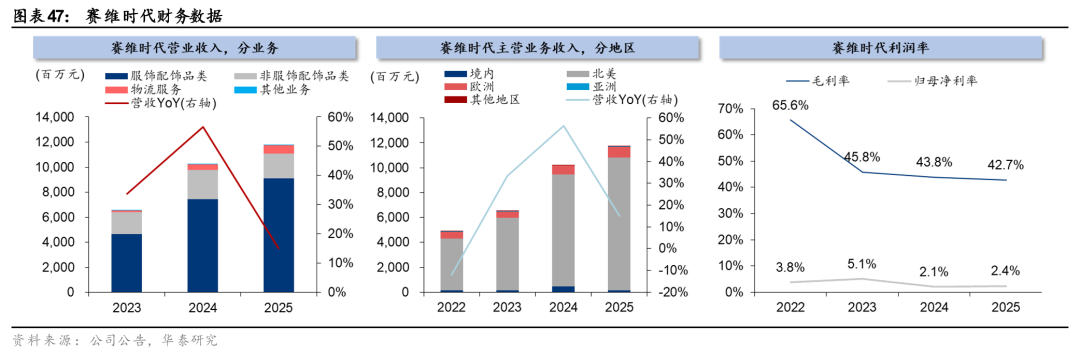
Creemos que SHEIN y Temu, las dos empresas líderes, representan dos paradigmas de crecimiento en el comercio electrónico transfronterizo de China: la primera gestiona los productos mediante la integración vertical de la cadena de suministro; la segunda agrega la oferta y la demanda, y gestiona el tráfico y las transacciones a través de una plataforma.
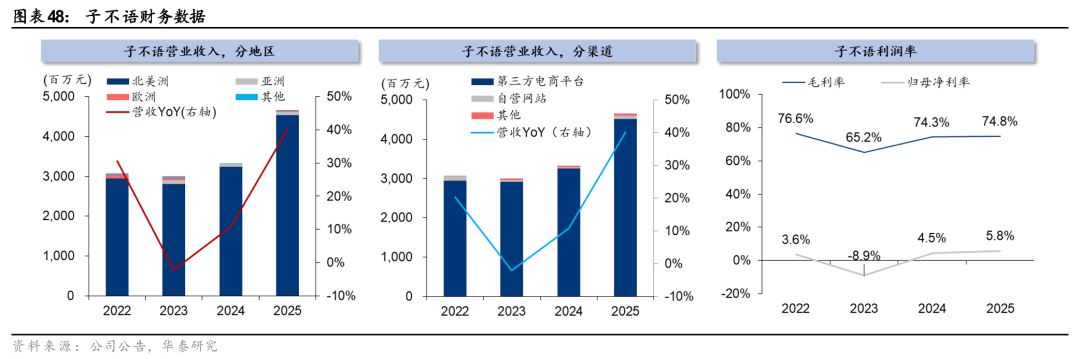
1) Categorías de productos y mentalidad del usuario: SHEIN construye una marca de moda vertical, mientras que Temu construye una plataforma de bajo precio con una categoría completa. SHEIN captura las tendencias de la moda para lograr lanzamientos frecuentes de nuevos productos, acumula datos de selección de usuarios y construye un ciclo cerrado entre la marca y la cadena de suministro. La empresa establece la mentalidad del usuario con la ropa y luego se extiende gradualmente a productos de belleza, muebles para el hogar y estilo de vida. En 2025, la ropa contribuyó con el 63,8% de los ingresos de SHEIN; durante el mismo período, la plataforma tenía aproximadamente 273 millones de consumidores activos, completó 1.078 millones de pedidos a lo largo del año, con una frecuencia de pedido promedio de aproximadamente 4 veces, lo que indica una alta retención de usuarios. Temu, por otro lado, proporciona suministros de bajo precio, diversos y de múltiples categorías para impulsar el crecimiento del tráfico de usuarios, atrayendo así a comerciantes a unirse; bajo el fuerte efecto de red bilateral, la riqueza de SKU y la competitividad de precios mejoran constantemente. En lo que respecta al número actual de usuarios en Europa, ambas plataformas han logrado un amplio alcance entre los consumidores europeos: a julio de 2026, el sitio web oficial de la Comisión Europea mostraba que SHEIN/Temu contaban con aproximadamente 108 millones y 75 millones de usuarios activos mensuales, respectivamente.
2) Diferencias de posicionamiento: SHEIN organiza la producción de productos, mientras que Temu organiza las transacciones comerciales. SHEIN se centra principalmente en la venta minorista de primera parte (1P), extendiéndose a la cadena de suministro y produciendo en función de la demanda. Temu facilita principalmente las transacciones (3P), con su función principal de conectar a comerciantes, fabricantes y marcas dispersos con consumidores globales, monetizando a través de servicios de valor añadido de distribución/cumplimiento de tráfico, etc., pero con un control más débil sobre la iteración/ritmo de producción de productos en la cadena de suministro; sin embargo, Temu también anunció su incursión en el negocio 1P en marzo de 2026, estableciendo su propia marca "New Pinmu", integrando capacidad de producción nacional de alta calidad y planeando aprovechar los recursos de la cadena de suministro de Pinduoduo + Temu para lanzar su propia marca en el mercado global.
3) Diferencias en los modelos de ganancias: SHEIN obtiene ganancias de la venta de productos, mientras que Temu las obtiene de los servicios de su plataforma. El negocio de SHEIN, basado en la venta directa de productos, implica la compra de bienes y el mantenimiento de inventario. Por consiguiente, la empresa asume los riesgos de errores de predicción de tendencias, productos no vendidos a precios rebajados, deterioro del inventario y devoluciones. El LATR es una medida eficaz para reducir el sesgo en las previsiones. Temu, por otro lado, monetiza principalmente a través de servicios como transacciones, marketing y logística, atribuyendo la mayor parte de los riesgos de producción e inventario a comerciantes externos. La rentabilidad depende del volumen de transacciones y la tasa de monetización, y la empresa también necesita mantener un equilibrio dinámico entre precios bajos para los consumidores, ganancias para las empresas y la capacidad de monetización de la plataforma.
Teniendo en cuenta la flexibilidad y la rentabilidad de las operaciones comerciales, creemos que el modelo operativo híbrido 1P+3P podría convertirse en la tendencia de desarrollo del comercio electrónico transfronterizo en China en el futuro, y se espera que las empresas líderes con mayores barreras en la cadena de suministro y capacidades de cumplimiento sigan atrayendo capacidad de producción de alta calidad.
Panorama general de las principales empresas
SHEIN: Construyendo el mayor destino de moda online del mundo con el modelo LATTR.
SHEIN es el mayor destino de moda online del mundo (según las ventas minoristas de ropa y calzado en 2025), con 273 millones de clientes activos en aproximadamente 160 mercados en 2025. Fundada en 2012, SHEIN inicialmente captó clientes principalmente a través de SEO y publicidad en buscadores internacionales. Ante desafíos como estilos obsoletos, largos ciclos de producción y acumulación de inventario, la empresa lanzó su propia estrategia de marca en 2014 y se trasladó al cinturón industrial de la confección de Guangzhou, implementando un modelo de "pequeños pedidos, rápida devolución". En 2015, la empresa cambió oficialmente su nombre a SHEIN, y su cadena de suministro flexible fue tomando forma gradualmente, entrando en un período de rápido desarrollo. En 2020, aprovechando sus operaciones exclusivamente online y su estable cadena de suministro china, la empresa logró un crecimiento significativo en contra de la tendencia inicial de la pandemia. Tras completar varias rondas de financiación en 2022, la empresa aceleró la construcción de su infraestructura de cadena de suministro y se expandió a mercados como Europa y Latinoamérica. En 2023, lanzó un centro comercial en línea que vendía productos de marcas de terceros, expandiendo así su plataforma de negocios. En 2025, lanzó el programa SHEIN Xcelerator para impulsar el desarrollo de marcas y comerciantes externos. Según Frost & Sullivan, para 2025, Siin ocupará el tercer lugar en el mercado global de venta minorista de moda, valorado en 1,73 billones de dólares, con una cuota de mercado del 1,9 %.
Creemos que Xiyin, como "líder de la cadena", ha reestructurado la cadena de la industria de la moda basándose en su profundo conocimiento de los usuarios y en los recursos de las fábricas proveedoras a través del modelo "Large-Scale Automated Small Order Quick Return" (LATR).
1) Bajo el modelo LATR, Xiyin ofrece a los consumidores productos de alta calidad y rentables con un ritmo acelerado de lanzamientos de nuevos productos, liderando a nivel mundial en variedad de productos y eficiencia de rotación. El modelo LATR emplea ventas de prueba de lotes pequeños de 100 a 200 unidades, basándose en una cadena de suministro inteligente de extremo a extremo para analizar la retroalimentación del mercado en tiempo real. Las señales del lado de la demanda (C) llegan directamente al lado de la producción (M), formando un ciclo cerrado C2M. Los artículos más vendidos se pueden reponer en tan solo 5 días, equilibrando eficazmente los tres principales problemas de la industria: suministro de estilos, velocidad de iteración y control de inventario. Basándose en LATR, Xiyin ha reducido su tasa de inventario a menos del 5 % (el promedio de la industria es del 20 % al 30 %), con una rotación de inventario de solo 36 días en 2025 (frente a Inditex y Fast Retailing: 72/114 días respectivamente).
2) Obtener información detallada sobre los usuarios mediante el modelo DTC. Xiyin fue una de las primeras empresas de comercio electrónico transfronterizo en pasar de la distribución a través de plataformas de terceros al modelo DTC. Mediante su propia aplicación, sitio web independiente y cuentas oficiales en redes sociales, la empresa ha alcanzado y recopilado los patrones de comportamiento de cientos de millones de usuarios activos. Utilizando grandes cantidades de datos, ha creado perfiles de usuario y modelos de predicción de tendencias, desglosando las preferencias de los consumidores en etiquetas estructuradas como estilo, tejido, color y rango de precios. Esto permite la creación de nuevos productos en lotes según las preferencias de los consumidores, aumentando la probabilidad de crear artículos superventas.
3) Ampliar el ecosistema de la plataforma y empoderar a las marcas de terceros a través de recursos de la cadena de suministro para liberar su potencial de crecimiento. En 2023, SHEIN lanzó su modelo de plataforma, SHEIN Marketplace, abriéndola a marcas de terceros globales. En 2025, actualizó y lanzó el programa de incubación de marcas Xcelerator, abriendo su sistema de cadena de suministro flexible, información del consumidor en tiempo real, red de ventas global y capacidades de marketing omnicanal a las marcas participantes. Los nuevos productos pueden lanzarse desde el diseño hasta el estante en solo 5 a 7 días. Simultáneamente, se promovió el "Plan de Globalización del Cinturón Industrial de 500 Ciudades", que abarcaba casi 400 cinturones industriales para junio de 2025. Gracias al empoderamiento de la cadena completa de los recursos de la cadena de suministro, las marcas que participaron en el programa Xcelerator vieron un aumento promedio de ventas del 190% en su primer año, con casi 20 marcas que lograron casi 3 mil millones de yuanes en ingresos (Agencia de Noticias Xinhua, noviembre de 2025). De este modo, SHEIN ha pasado de ser un minorista de moda independiente a una plataforma que impulsa el sector, creando un ecosistema global donde marcas, comerciantes y proveedores coexisten y prosperan.
Los ingresos crecieron de manera constante, y los ingresos por servicios generados por el modelo de comerciante externo abrieron una nueva curva de crecimiento. De 2023 a 2025, los ingresos netos de la compañía aumentaron de $32.1 mil millones a $41.8 mil millones, lo que representa una tasa de crecimiento anual compuesta del 14.2%. Los ingresos por productos aumentaron de $31.2 mil millones a $37.1 mil millones, manteniendo un negocio principal sólido; mientras que los ingresos por servicios de centro comercial y plataforma se expandieron rápidamente de $870 millones a $4.74 mil millones, aumentando su participación del 2.7% al 11.3%, convirtiéndose en una importante fuente de crecimiento. Durante el mismo período, los clientes activos aumentaron de 186 millones a 273 millones, lo que representa una tasa de crecimiento anual compuesta del 21.2%, y los pedidos totales aumentaron de 715 millones a 1.078 mil millones, con una frecuencia de pedido de 3.8 a 4.0 veces. La estructura de ingresos global fue equilibrada, con Europa y Estados Unidos contribuyendo con aproximadamente el 60% de los ingresos, mientras que otros mercados representaron el 40.5%.
El modelo de plataforma impulsó la mejora del margen bruto, mientras que perturbaciones externas como cambios en las políticas causaron fluctuaciones en el margen de beneficio neto. De 2023 a 2025, a pesar de las presiones externas de los ajustes arancelarios de EE. UU. y la UE y la intensificación de la competencia en la industria, el margen de beneficio bruto de la empresa aumentó del 60,2 % al 67,9 %, y aún más al 70,4 % en el primer trimestre de 2026, impulsado por el modelo de plataforma de terceros. El margen de beneficio neto ajustado se mantuvo en aproximadamente 3 %-5 %. En el lado de los gastos, la eficiencia de cumplimiento continuó mejorando, con costos de cumplimiento por pedido que disminuyeron a US$17,7 en 2025. La empresa mantuvo su inversión en marketing y digitalización, lo que resultó en un ligero aumento en los índices de gastos relacionados. Los índices de gastos generales y administrativos se mantuvieron bajos y estables. Con base en el modelo LATR, los días de rotación de inventario fueron de solo 36 días en 2025, y la proporción de inventario no vendido se mantuvo en un dígito bajo. La operación con activos ligeros y una cadena de suministro eficiente respaldaron conjuntamente la resiliencia de la rentabilidad.
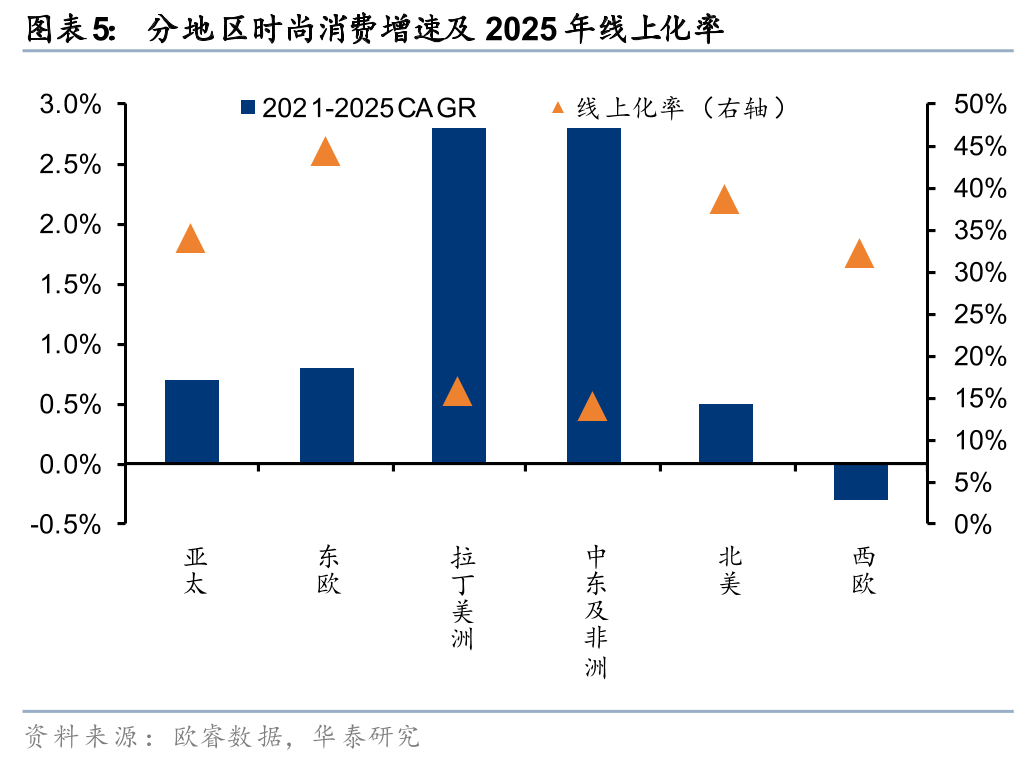
Saiwei Times: Una plataforma líder de comercio electrónico transfronterizo para prendas de vestir impulsada por la digitalización.
Saiwei Times es una marca líder de comercio electrónico transfronterizo de ropa en mi país, especializada en la gestión integral de marcas de gama media y alta. Con la visión de "hacer más accesible una vida mejor", la empresa vende ropa y accesorios, artículos para el hogar y productos deportivos y de entretenimiento en su plataforma B2C. A diferencia del modelo tradicional de "distribución de productos" del comercio electrónico transfronterizo, la empresa ha desarrollado un modelo de cadena completa que integra el desarrollo y diseño de productos, una cadena de suministro flexible, la incubación de marcas y la gestión operativa. Su marca de ropa masculina Coofandy se ha convertido en una de las marcas líderes en línea en el mercado norteamericano, mientras que sus marcas de ropa de estar por casa Ekouaer y de ropa interior Avidlove ocupan posiciones de liderazgo en sus respectivos nichos de mercado en Norteamérica.
En términos de competitividad central, la empresa ha desarrollado una ventaja basada en la digitalización integral impulsada por IA, una cadena de suministro global flexible y una matriz multimarca. En el desarrollo de productos, ha creado un sistema propio de inteligencia de datos de dominio completo, que integra datos multimodales de IA para capturar las tendencias de la moda global en tiempo real, y ha construido una base de datos de patrones propia de alta precisión. En la cadena de suministro, ha desarrollado un sistema propio de cadena de suministro flexible para prendas de vestir, que permite una programación inteligente de la producción para lotes pequeños, una respuesta rápida y una mejora en la eficiencia de cumplimiento a través de un sistema inteligente de almacenamiento y logística. En cuanto a las marcas, su estructura organizativa flexible ha creado una matriz de marcas escalonada, con 12 marcas que alcanzarán ventas anuales superiores a 100 millones de yuanes para 2025, y que mejoran continuamente el valor de marca a través de vías diversificadas como el patrocinio de eventos y las colaboraciones con celebridades. En lo que respecta a la diversificación de canales, si bien consolida sus ventajas en los canales de Amazon (que representan el 80% de los ingresos en 2025), se está expandiendo a canales emergentes como TikTok (con un aumento de ingresos del 93,5% interanual en 2025), mientras que se espera que canales de cuentas clave como Walmart aporten nuevas oportunidades de crecimiento.
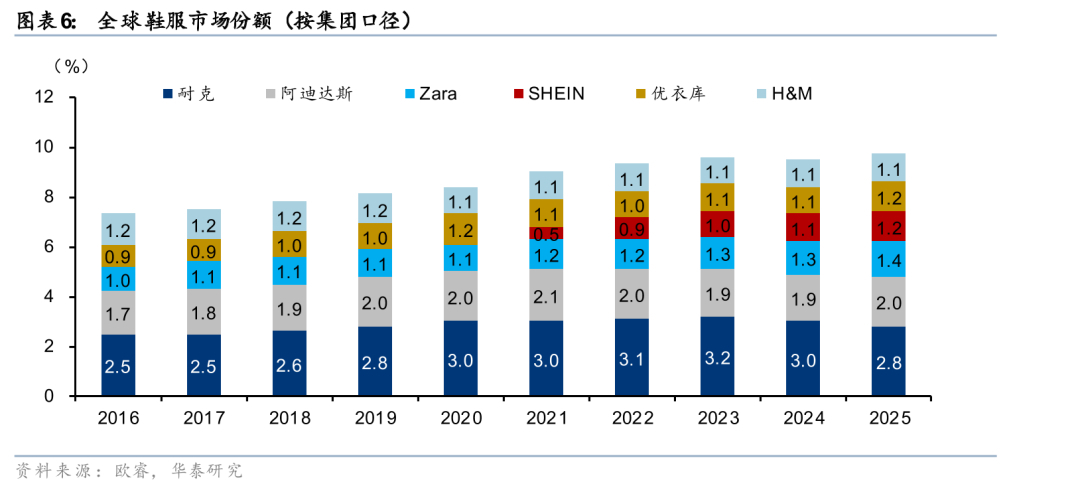
Desde una perspectiva financiera, la empresa logró un crecimiento constante de los ingresos y una mayor rentabilidad, lo que demuestra la eficacia de su transformación de marca. En 2025, los ingresos alcanzaron los 11.817 millones de RMB, un incremento interanual del 15,0%; el beneficio neto atribuible a los accionistas fue de 283 millones de RMB, un incremento interanual del 32,2%, con un crecimiento de los beneficios superior al de los ingresos, lo que refleja la eficacia del control de costes. Los ingresos en el primer trimestre de 2026 aumentaron un 10,7% interanual, manteniendo su tendencia de crecimiento constante.
LDK Solar se centra actualmente en categorías de productos, mercados regionales, canales y cadenas de suministro, impulsando lo siguiente: 1) Ampliación de categorías de productos: replicando la experiencia exitosa de marcas líderes en categorías de alto crecimiento como ropa deportiva y ropa infantil, abriendo nuevo potencial de crecimiento; 2) Expansión de regiones y canales: expandiéndose a mercados emergentes como Europa y el sudeste asiático, al tiempo que profundiza su presencia en canales emergentes como Temu y TikTok, así como en canales de cuentas clave como Walmart, reduciendo la dependencia de mercados y plataformas individuales; 3) Mejora de la eficiencia de la cadena de suministro: perfeccionando su propio sistema logístico, mejorando la eficiencia de cumplimiento global y logrando reducción de costos y mejora de la eficiencia; 4) Mejora de la eficiencia: invirtiendo activamente en tecnología de IA para mejorar la eficiencia del marketing y la promoción, aumentar las tasas de conversión de clientes y reducir las necesidades de personal en el servicio al cliente y otras áreas, lo que se espera que ayude a liberar elasticidad de ganancias.
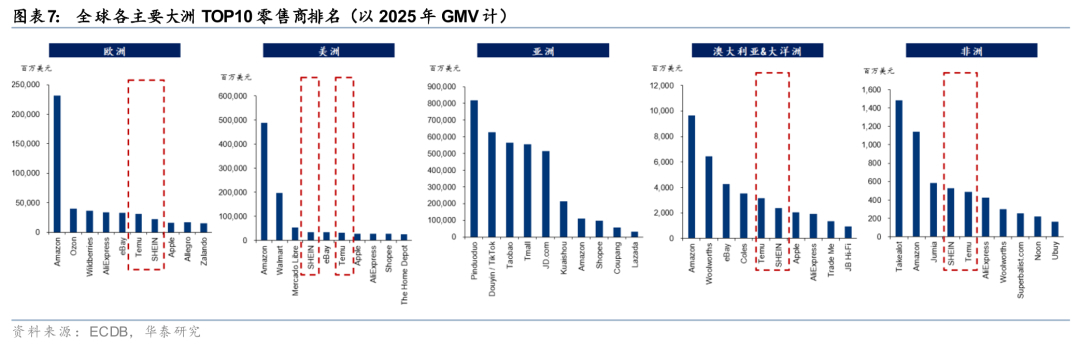
Grupo Zibuyu: Desarrollando un mercado diferenciado de gama media a alta.
Zibuyu Group es una gran empresa de comercio electrónico transfronterizo especializada en calzado y ropa en China. Vende sus prendas de vestir, calzado y productos de estilo de vida de diseño propio a mercados globales, incluyendo Norteamérica, Europa y el Sudeste Asiático, a través de plataformas de terceros como Amazon, Temu y TikTok, así como en su propio sitio web independiente. 1) En términos de estructura geográfica, los ingresos de la empresa dependen en gran medida del mercado norteamericano. Los ingresos provenientes de Norteamérica han aumentado constantemente del 96,2 % en 2022 al 97,4 % en 2025, lo que demuestra una clara concentración en una sola región en su estrategia de mercado internacional. Los ingresos totales han fluctuado al alza, pasando de 1.320 millones de RMB en 2018 a 4.660 millones de RMB en 2025. 2) En cuanto a la estructura de canales, las plataformas de comercio electrónico de terceros, como Amazon, son los principales canales de venta de la empresa, aportando la gran mayoría de los ingresos entre 2022 y 2025. El negocio de sitios web propios es relativamente pequeño. Por plataforma, Amazon es el canal principal de la empresa, aportando el 91,5% de los ingresos en 2025.
Se ha implementado la estrategia de optimización y premiumización de la marca, lo que ha permitido optimizar la estructura de beneficios. Desde 2023, la empresa ha llevado a cabo una reforma de su arquitectura de marca, eliminando referencias ineficientes y marcas débiles, y reduciendo el número de marcas de 300 a 10 marcas principales. Mediante una asignación concentrada de recursos, la empresa ha fortalecido la calidad de sus productos y la imagen de marca de sus marcas principales, impulsando continuamente la premiumización de sus productos y mejorando la rentabilidad general.
La empresa está impulsando su estrategia multicanal para mitigar los riesgos asociados a depender de una sola plataforma. Continúa expandiendo su presencia en plataformas de terceros como TikTok y Temu, al tiempo que fortalece su sitio web propio. Las ventas a través de canales propios aumentaron del 0,8 % en 2024 al 1,7 % en 2025. Esta expansión inicial de la estrategia multicanal contribuirá a reducir la dependencia de una sola plataforma y a ampliar los canales de crecimiento a largo plazo.
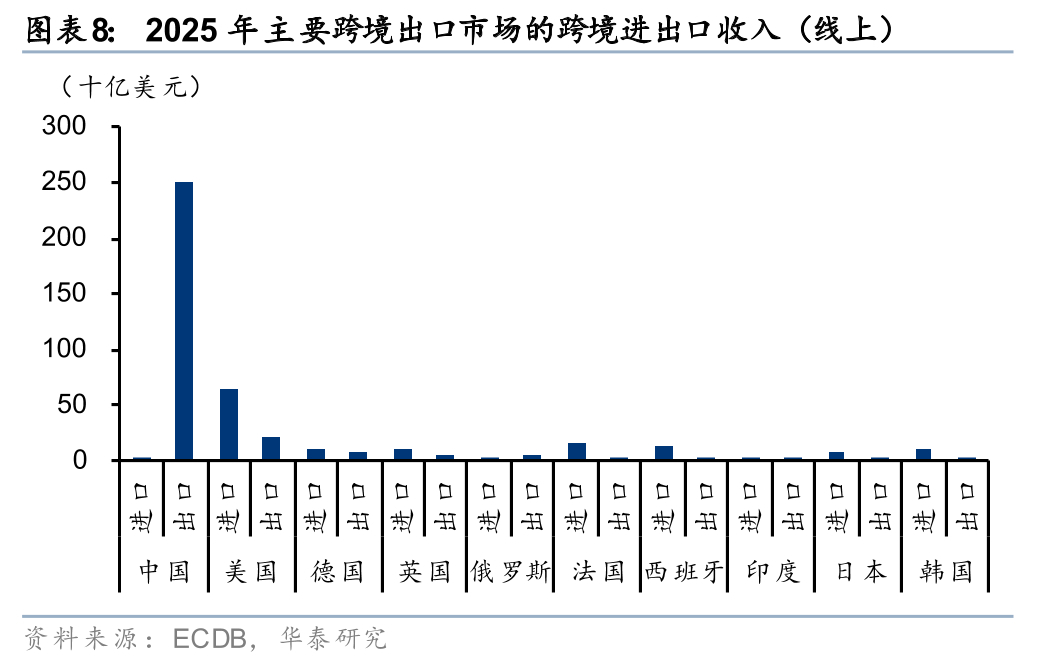
Riesgos relacionados con las políticas comerciales internacionales y los conflictos geopolíticos. El comercio electrónico transfronterizo de prendas de vestir depende en gran medida de las cadenas de suministro globales y los mercados internacionales. Los conflictos geopolíticos, los cambios en las relaciones internacionales y la escalada de las políticas de protección comercial pueden provocar aumentos arancelarios, ajustes en las políticas de exención de impuestos para paquetes pequeños, controles de importación más estrictos e interrupciones en las rutas de envío. En 2025, Norteamérica y Europa Occidental representarán aproximadamente el 28 % y el 22 % del mercado mundial de consumo de prendas de vestir y calzado, respectivamente, sumando cerca del 50 %. Si los principales mercados de Europa y Estados Unidos aumentan los impuestos a la importación o restringen el correo directo transfronterizo, esto podría debilitar la ventaja de precios del sector y afectar negativamente el crecimiento de los ingresos y la rentabilidad.
Riesgos asociados a las fluctuaciones en los precios de las materias primas y el transporte. Desde 2026, los precios internacionales del petróleo han seguido aumentando debido a conflictos geopolíticos y cambios en la oferta y la demanda, lo que ha provocado un incremento simultáneo en los costes del combustible y el transporte. Los recargos por combustible para las principales empresas de mensajería urgente han alcanzado máximos históricos, y los precios en algunas rutas de carga aérea han aumentado significativamente. En cuanto a las materias primas, los precios del PVC y otras fibras químicas, así como las aleaciones de aluminio y otros materiales auxiliares, han aumentado en distintos grados. Además, existe cierto desfase temporal en la transmisión de los precios de los productos terminados, lo que puede provocar una reducción temporal de los márgenes de beneficio del sector.
El cumplimiento normativo y el aumento de los costes de inventario representan riesgos. A partir de julio de 2026, la normativa ESPR de la UE prohibirá a las grandes empresas destruir prendas de vestir y calzado no vendidos, obligándolas a asumir los costes de alternativas como la renovación y la reventa de productos de baja rotación. El plan EPR del Reino Unido, que cobra por unidad, incrementará aún más los costes de envío. Estas medidas impulsarán un aumento estructural en el cumplimiento normativo del sector y en los costes de almacenamiento, lo que exigirá mayores capacidades de gestión de inventario a las empresas.
Las incertidumbres macroeconómicas y de la demanda de los consumidores plantean riesgos. La confianza de los consumidores en los principales mercados sigue siendo débil debido a factores como la inflación y los precios de la energía. Las exportaciones textiles de China se encuentran bajo presión temporal y el crecimiento de la demanda en el extranjero podría ralentizarse. Si el crecimiento económico mundial no alcanza las expectativas, la disposición de los consumidores a gastar en bienes no esenciales se debilitará aún más, lo que lastrará la prosperidad general del sector del comercio electrónico transfronterizo.
La información sobre acciones no cotizadas o no cubiertas que se menciona en este informe de investigación es una recopilación de información objetiva y no representa una recomendación ni una cobertura de la empresa o acción por parte del equipo.
Informe de investigación (Nuevo informe de la serie sobre consumo n.º 4: Comercio electrónico transfronterizo en el sector de la confección: Reconfigurando el panorama mundial de la moda con la eficiencia china) 17 de agosto de 2026
Fan Junhao, analista S0570524050001 | BDO986
Shi Di, Analista S0570524090003 | BVO045
Zhang Shuangning, Analista S0570525070015 | BXW007
Zeng Jun, Analista, S0570523120004 | BTM417
Hong Yang, Persona de contacto: S0570125070021 | BXP979
Shi Yihan, persona de contacto: S057012607019
La imagen de portada se generó utilizando la tecnología AIGC.
Síganos
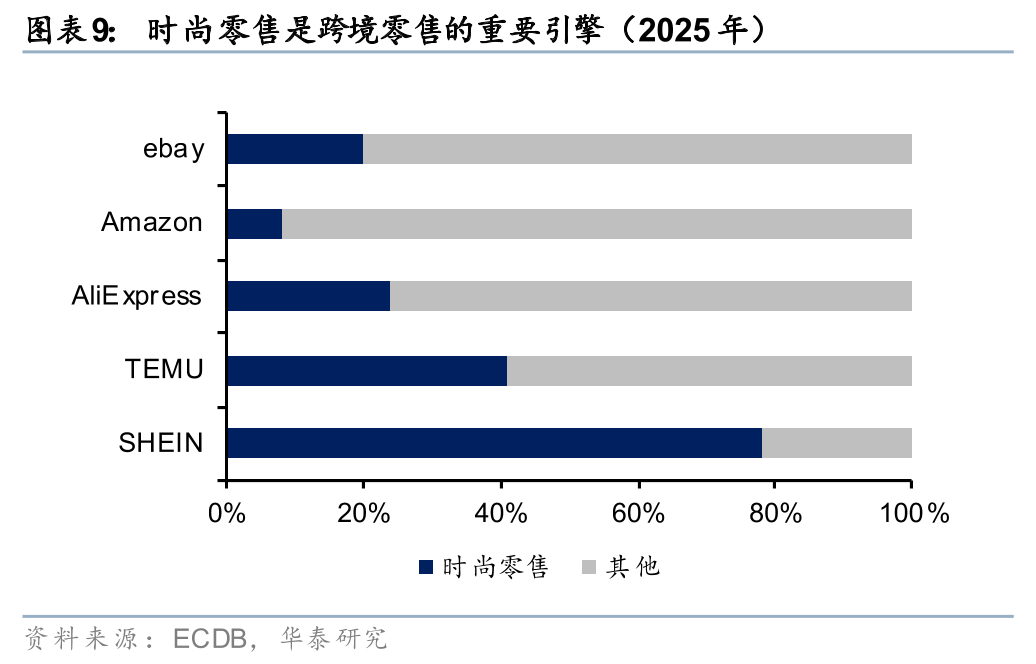
https://inst.htsc.com/research
Permisos de acceso: Clientes institucionales nacionales
https://intl.inst.htsc.com/research?
Permisos de acceso: Clientes de sociedades financieras de cartera en Estados Unidos y Hong Kong, China.
Póngase en contacto con su gestor de cuenta de Huatai para añadir los permisos necesarios.
▲Desliza hacia arriba para leer
Esta cuenta oficial de WeChat no es una plataforma para la publicación de informes de investigación de Huatai Securities Co., Ltd. (en adelante, "Huatai Securities"). Esta cuenta es solo para referencia de los clientes del servicio de investigación de Huatai Securities en China continental. Los demás lectores deben evaluar la idoneidad de recibir este contenido antes de suscribirse a la cuenta y, si utilizan dicho contenido, deben consultar con un asesor de inversiones profesional. Huatai Securities no considera a los suscriptores de esta cuenta como sus clientes simplemente por el hecho de estar suscritos.
Esta cuenta pública reenvía y reproduce fragmentos de informes de investigación publicados por Huatai Securities para sus clientes. El asesoramiento y análisis de inversión completos deben basarse en el informe de investigación completo publicado en la fecha de su publicación. Los suscriptores que utilicen únicamente el contenido de esta cuenta pública pueden experimentar malentendidos debido a la falta de comprensión o interpretación del informe completo. Para obtener información completa, consulte el informe completo publicado por Huatai Securities.
El contenido de este informe público se basa en información que Huatai Securities considera fiable. Sin embargo, Huatai Securities no garantiza la exactitud, integridad ni actualidad de dicha información, ni emite juicios definitivos sobre la subida o bajada de los precios de los valores o las tendencias del mercado. Las opiniones, valoraciones y previsiones que figuran en este informe público reflejan las opiniones y valoraciones únicamente a la fecha de publicación. En ocasiones, Huatai Securities puede publicar informes de análisis que difieran de las opiniones, valoraciones y previsiones contenidas en este informe público.
Bajo ninguna circunstancia la información u opiniones expresadas en esta cuenta pública deben interpretarse como asesoramiento de inversión para ninguna persona. Los suscriptores no deben basarse únicamente en el contenido de esta cuenta pública y deben tomar sus propias decisiones de inversión de forma independiente, asumiendo sus propios riesgos. Los suscriptores que utilicen este material pueden experimentar malentendidos debido a la falta de servicios de interpretación, lo que podría ocasionar pérdidas de inversión. Huatai Securities y el autor no asumen ninguna responsabilidad legal por las consecuencias derivadas de la confianza depositada en el contenido de esta cuenta pública o de su uso.
Los derechos de autor de esta cuenta oficial de WeChat pertenecen exclusivamente a Huatai Securities. Sin la autorización por escrito de Huatai Securities, ninguna organización ni persona podrá infringir los derechos de autor de ningún contenido publicado en esta cuenta oficial, incluyendo, entre otros, la reproducción, copia, publicación, citación o redistribución. Huatai Securities se reserva el derecho de emprender acciones legales por cualquier pérdida, directa o indirecta, derivada de dicha infracción. Huatai Securities está autorizada para prestar servicios de consultoría en inversiones en valores, según lo aprobado por la Comisión Reguladora de Valores de China, con número de licencia comercial 91320000704041011J.