#bstockscis Intenté armar una cartera con bStocks, pero me prohibí mirar los nombres de las empresas.
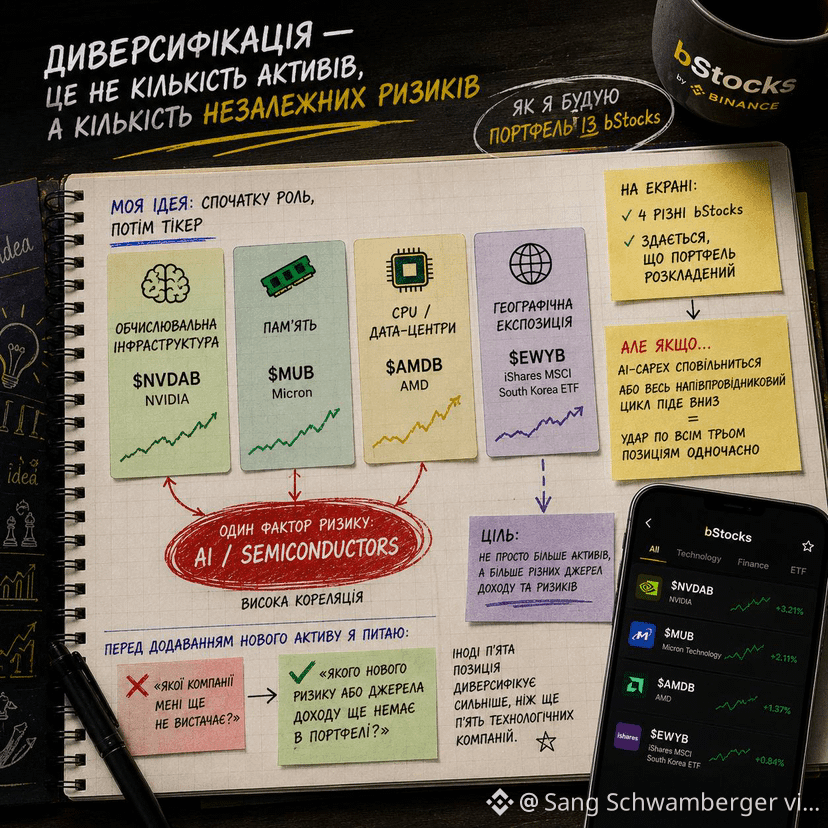
La regla es simple: primero determino qué papel debe cumplir cada posición, y solo después elijo el ticker.
Me salió aproximadamente así:
🧠 infraestructura de cómputo → $NVDAB
💾 memoria → $MUB
🖥️ CPU / centros de datos → $AMDB
🌏 exposición geográfica → $EWYB
Y aquí noté un problema.
En la pantalla son 4 bStocks diferentes. Psicológicamente parece: la cartera ya está bastante bien diversificada.
Pero si el AI-capex se desacelera o todo el ciclo de semiconductores se mueve hacia abajo, las primeras tres posiciones pueden recibir el golpe de un mismo factor.
O sea: la cantidad de tickers ≠ la cantidad de riesgos independientes.
Eso es lo que cambió mi forma de mirar la lista de bStocks. Ahora, antes de agregar un activo nuevo, no me pregunto:
«¿De qué empresa me falta todavía?»
a:
«¿Qué nuevo riesgo o fuente de ingresos todavía no hay en la cartera?»
A veces, la quinta posición diversifica más que otras cinco empresas tecnológicas.
¿Ustedes cuentan la diversificación por cantidad de activos o por cantidad de distintos factores de riesgo?
@BinanceCIS
#bStocksCIS
La regla es simple: primero determino qué papel debe cumplir cada posición, y solo después elijo el ticker.
Me salió aproximadamente así:
🧠 infraestructura de cómputo → $NVDAB
💾 memoria → $MUB
🖥️ CPU / centros de datos → $AMDB
🌏 exposición geográfica → $EWYB
Y aquí noté un problema.
En la pantalla son 4 bStocks diferentes. Psicológicamente parece: la cartera ya está bastante bien diversificada.
Pero si el AI-capex se desacelera o todo el ciclo de semiconductores se mueve hacia abajo, las primeras tres posiciones pueden recibir el golpe de un mismo factor.
O sea: la cantidad de tickers ≠ la cantidad de riesgos independientes.
Eso es lo que cambió mi forma de mirar la lista de bStocks. Ahora, antes de agregar un activo nuevo, no me pregunto:
«¿De qué empresa me falta todavía?»
a:
«¿Qué nuevo riesgo o fuente de ingresos todavía no hay en la cartera?»
A veces, la quinta posición diversifica más que otras cinco empresas tecnológicas.
¿Ustedes cuentan la diversificación por cantidad de activos o por cantidad de distintos factores de riesgo?
@BinanceCIS
#bStocksCIS