Desmontando FT/GT: TermMax no está haciendo un Aave más grande
En 2021 pedí prestado una cantidad en Aave: el primer día el tipo de interés era del 4%, y al día siguiente subió al 9%. No fue que el proyecto me estuviera perjudicando; lo que cambió fue el uso del capital, y el algoritmo lo ajustó automáticamente. A partir de ahí aprendí algo: en un mercado de tipos variables, nunca puedes adivinar cuál será el costo del préstamo de mañana.
Muchos creen que <@TermMax >TermMax está haciendo una renta fija, pero en realidad está haciendo otra cosa: emitir deuda tokenizada on-chain. No es que vuelva a empaquetar pools de tipo variable como Aave o Morpho; lo que hace es descomponer cada préstamo. Un colateral corresponde a un activo prestado: el riesgo no se “desordena” por los pools, y el tipo de interés tampoco salta por todas partes siguiéndole ciegamente la curva de utilización.
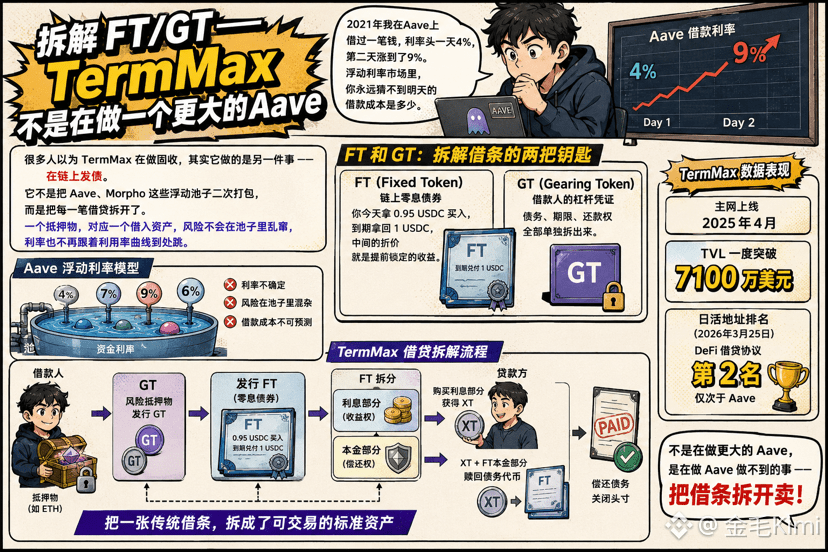
Este desglose depende de dos tokens: FT y GT. FT (Fixed Token) se parece más a un bono cupón cero en la cadena: hoy compras con 0,95 USDC y al vencimiento recuperas 1 USDC; el descuento representa el rendimiento bloqueado por adelantado. GT (Gearing Token) es el comprobante de apalancamiento para el prestatario: la deuda, el plazo y el derecho de reembolso se separan por completo. El prestatario bloquea el colateral en GT, emite FT y luego FT divide el principal y los intereses en dos partes. La parte de intereses se vende al prestamista para intercambiar por XT; XT y la parte principal de FT se canjean juntos para reembolsar el token de deuda. Todo el proceso convierte una nota de préstamo tradicional en un activo estándar negociable.
Desde el lanzamiento en mainnet de abril de 2025, el TVL de TermMax llegó a superar los 71 millones de dólares, y las direcciones de uso diario el 25 de marzo de 2026 se colocaron como el segundo protocolo de préstamos DeFi, solo por detrás de Aave. No se trata de hacer un Aave más grande: se trata de hacer lo que Aave no puede, que es descomponer y vender la nota de préstamo.
#termmax
En 2021 pedí prestado una cantidad en Aave: el primer día el tipo de interés era del 4%, y al día siguiente subió al 9%. No fue que el proyecto me estuviera perjudicando; lo que cambió fue el uso del capital, y el algoritmo lo ajustó automáticamente. A partir de ahí aprendí algo: en un mercado de tipos variables, nunca puedes adivinar cuál será el costo del préstamo de mañana.
Muchos creen que <@TermMax >TermMax está haciendo una renta fija, pero en realidad está haciendo otra cosa: emitir deuda tokenizada on-chain. No es que vuelva a empaquetar pools de tipo variable como Aave o Morpho; lo que hace es descomponer cada préstamo. Un colateral corresponde a un activo prestado: el riesgo no se “desordena” por los pools, y el tipo de interés tampoco salta por todas partes siguiéndole ciegamente la curva de utilización.
Este desglose depende de dos tokens: FT y GT. FT (Fixed Token) se parece más a un bono cupón cero en la cadena: hoy compras con 0,95 USDC y al vencimiento recuperas 1 USDC; el descuento representa el rendimiento bloqueado por adelantado. GT (Gearing Token) es el comprobante de apalancamiento para el prestatario: la deuda, el plazo y el derecho de reembolso se separan por completo. El prestatario bloquea el colateral en GT, emite FT y luego FT divide el principal y los intereses en dos partes. La parte de intereses se vende al prestamista para intercambiar por XT; XT y la parte principal de FT se canjean juntos para reembolsar el token de deuda. Todo el proceso convierte una nota de préstamo tradicional en un activo estándar negociable.
Desde el lanzamiento en mainnet de abril de 2025, el TVL de TermMax llegó a superar los 71 millones de dólares, y las direcciones de uso diario el 25 de marzo de 2026 se colocaron como el segundo protocolo de préstamos DeFi, solo por detrás de Aave. No se trata de hacer un Aave más grande: se trata de hacer lo que Aave no puede, que es descomponer y vender la nota de préstamo.
#termmax