#TermMax @TermMax
TermMax: Estoy vigilando 3 cosas. Eso es todo.
El préstamo DeFi tiene un problema sencillo.
Las tasas pueden volverse absurdas.
Tú pides prestado al 5%, el mercado se mueve y de repente estás pagando 10%. Ahora tus costos están por todas partes. Difícil planificar. Difícil gestionar el riesgo.
Eso es lo que TermMax intenta arreglar.
La idea es bastante simple. Bloquea el monto del préstamo, el plazo y la tasa de interés desde el principio.
Los prestatarios saben cuánto deberán. Los prestamistas saben cuánto ganarán.
Eso hace que TermMax sea diferente del modelo habitual de préstamos con tasa variable.
Pero la pregunta real es: ¿la gente realmente lo está usando?
Aquí es donde me olvido del marketing.
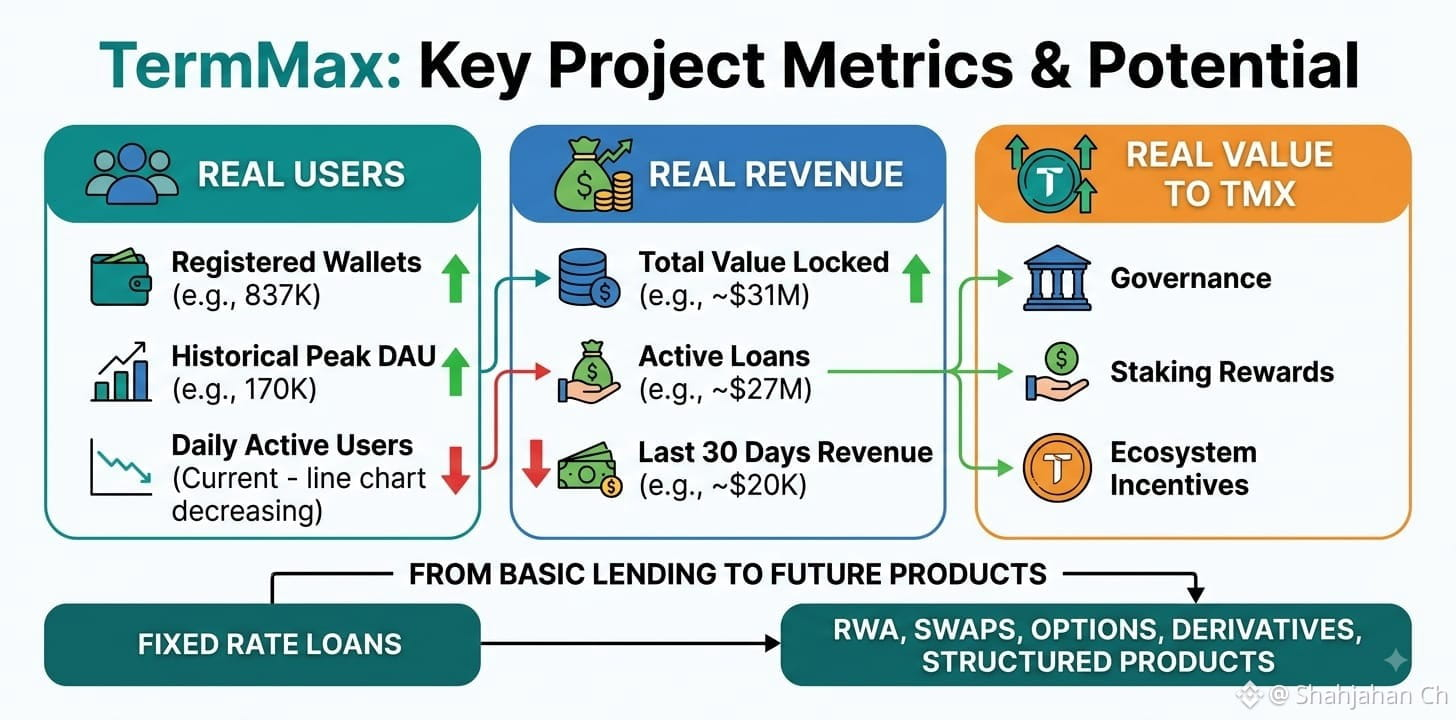
TermMax ha reportado números históricos sólidos, incluyendo más de $64M en TVL, 837K wallets registradas y un pico de 170K usuarios activos diarios.
Genial. Pero esos son números antiguos.
Lo que importa es el dato actual.
DeFiLlama muestra alrededor de $31M en TVL y aproximadamente $27M en préstamos activos. Los ingresos son mucho menores: cerca de $20K en los últimos 30 días. Además, el TVL también ha caído recientemente.
Eso es algo que vale la pena vigilar.
Luego está TMX.
TermMax quiere ir más allá del préstamo básico hacia RWA, swaps de tasas de interés, opciones, derivados y productos estructurados.
Eso podría hacer que el mercado sea mucho más grande.
Pero aquí está el detalle: un protocolo más grande no significa automáticamente un token más fuerte.
TMX tiene un suministro fijo de 1 mil millones de tokens y se usa principalmente para gobernanza, staking e incentivos del ecosistema.
Así que solo me importan tres cosas:
Usuarios reales. Ingresos reales. Valor real que vuelve a TMX.
Si esas tres cosas encajan, TermMax se vuelve interesante.
Si no, la hoja de ruta es solo otra hoja de ruta cripto.
#TermMax @TermMax