翻TermMax白皮书之前,我心里其实是带着一个问号的,固定利率这东西在传统金融里已经跑通了几十年,但在DeFi里为什么一直没人做起来?
读完白皮书之后,这个问号没有完全消失,但至少我知道了它打算怎么解这道题。
白皮书开篇先捅了一个事实:DeFi借贷市场几乎全是浮动利率。
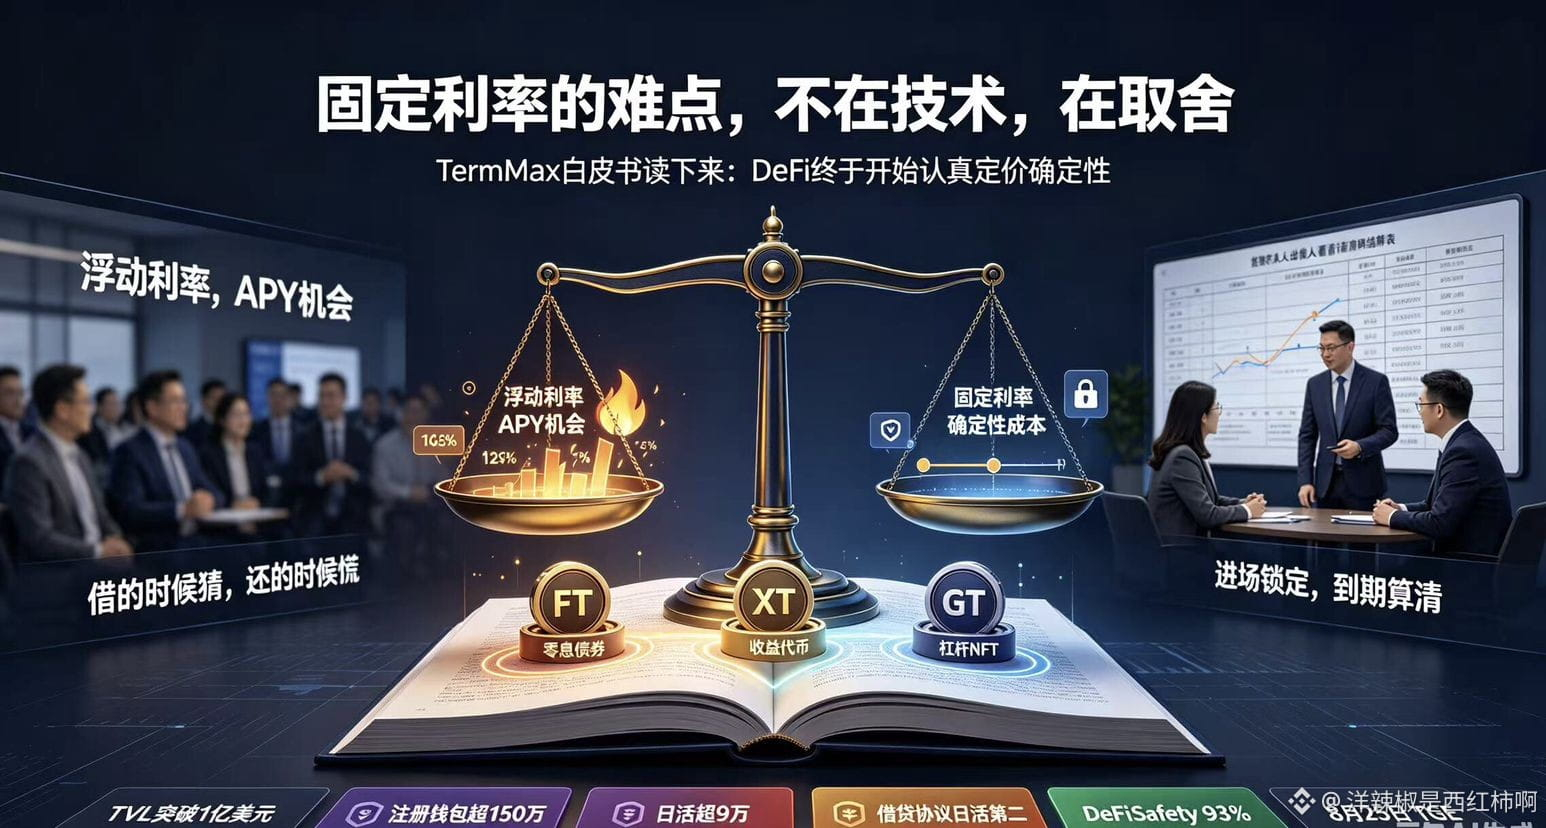
这导致一个问题,借款人借的时候不知道要还多少利息,出借人放的时候也不知道能赚多少。两边都在猜。对散户来说,猜错了也就多付或少赚几个点。但对机构来说,这种不确定性是致命的。
所以TermMax的解法很直接——把利率从“猜”变成“算”。进场那一刻就锁死,到期还多少一开始就算得清清楚楚。
白皮书里还有一句话让我多看了两遍,TMX isn‘t funding a roadmap. The protocol is thriving.
翻译过来就是:我们不是来要钱做开发的,这台机器已经在跑了,发币只是给它装个收益分配器。这个定位跟很多项目确实不太一样——人家是用已经跑通的数据在支撑后面的叙事,不是用一张路线图在画饼。@TermMax
数据上也能看出点东西。主网上线一年多,TVL突破过1亿美元,注册钱包超150万,日活超9万。3月25号那天日活地址排到过借贷协议第二,仅次于Aave。部署在10条EVM链上,Morpho、Aave、Venus、Pendle这些头部协议已经接进去了。
融资方面拿了Cumberland DRW、HashKey Capital、Decima Fund的钱。YZi Labs EASY Residency第三季毕业。DeFiSafety评分93%,跟Aave V3一个级别。8月25号TGE,总量10亿枚。
看完白皮书,我觉得TermMax解决的是一个一直没人认真去补的问题。固定利率在传统金融里是标配,DeFi走到现在才有人把这套逻辑搬上链。
但能不能持续跑下去,还得看市场愿不愿意为“确定性”买单——为了提前把账算清楚,你愿意放弃多少浮动利率可能带来的超额收益?
#termmax
读完白皮书之后,这个问号没有完全消失,但至少我知道了它打算怎么解这道题。
白皮书开篇先捅了一个事实:DeFi借贷市场几乎全是浮动利率。
这导致一个问题,借款人借的时候不知道要还多少利息,出借人放的时候也不知道能赚多少。两边都在猜。对散户来说,猜错了也就多付或少赚几个点。但对机构来说,这种不确定性是致命的。
所以TermMax的解法很直接——把利率从“猜”变成“算”。进场那一刻就锁死,到期还多少一开始就算得清清楚楚。
白皮书里还有一句话让我多看了两遍,TMX isn‘t funding a roadmap. The protocol is thriving.
翻译过来就是:我们不是来要钱做开发的,这台机器已经在跑了,发币只是给它装个收益分配器。这个定位跟很多项目确实不太一样——人家是用已经跑通的数据在支撑后面的叙事,不是用一张路线图在画饼。@TermMax
数据上也能看出点东西。主网上线一年多,TVL突破过1亿美元,注册钱包超150万,日活超9万。3月25号那天日活地址排到过借贷协议第二,仅次于Aave。部署在10条EVM链上,Morpho、Aave、Venus、Pendle这些头部协议已经接进去了。
融资方面拿了Cumberland DRW、HashKey Capital、Decima Fund的钱。YZi Labs EASY Residency第三季毕业。DeFiSafety评分93%,跟Aave V3一个级别。8月25号TGE,总量10亿枚。
看完白皮书,我觉得TermMax解决的是一个一直没人认真去补的问题。固定利率在传统金融里是标配,DeFi走到现在才有人把这套逻辑搬上链。
但能不能持续跑下去,还得看市场愿不愿意为“确定性”买单——为了提前把账算清楚,你愿意放弃多少浮动利率可能带来的超额收益?
#termmax