La semana pasada, mi amigo se hizo con una operación alpha por 20k$ y luego vendió USDT para comprar el “fondo” en oro. Me contó que ese día la orden P2P se veía completamente normal. El dinero entró correctamente, el nombre del remitente se parecía mucho a la información del destinatario en la Orden, y el concepto de la transferencia tampoco tenía nada fuera de lo habitual, así que la liberó al instante sin pensarlo demasiado.
Unos días después, el banco volvió a llamar para preguntar por el origen del dinero y le bloquearon la cuenta bancaria.
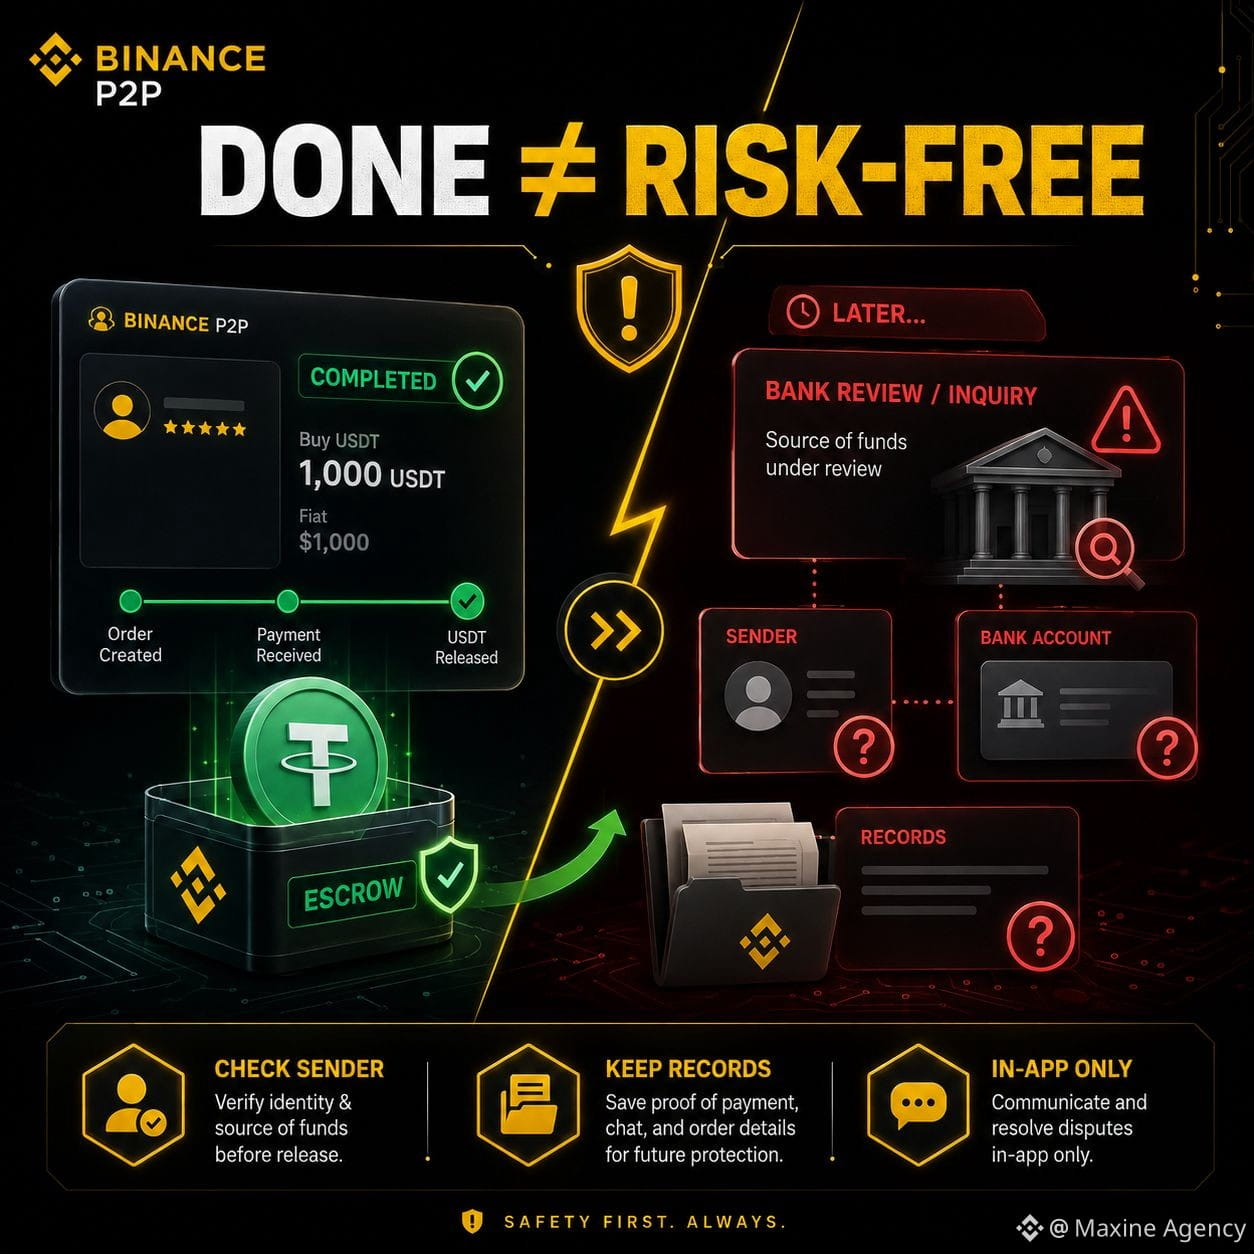
Esta situación me hizo entender algo: el escrow protege el cripto durante la transacción, pero no puede decir por adelantado de dónde proviene el dinero fiat del vendedor antes de que entre en la cuenta bancaria.
Este tipo de riesgo no aparece de inmediato en la pantalla. La Orden ya se completó, el USDT ya salió de la billetera; entonces recién puede surgir la pregunta sobre el origen del dinero.
Cuanto más opero, más claro veo que la “costumbre” a veces puede ser más peligrosa que ser nuevo. Después de decenas de órdenes fluidas, es fácil pensar que el dinero está bien, que el comprador es educado y que el Merchant tiene buen historial, así que todo debe estar bien.
Pero esas señales no sustituyen la verificación del remitente.
Al vender P2P, siempre priorizo la cuenta de pago que tenga el nombre coincidente con el comprador en la Orden, mantengo todo el intercambio dentro de Binance y guardo el Order ID junto con el comprobante bancario. Si el dinero viene de una cuenta de un tercero o si la información no coincide, no me pongo a adivinar la razón y liberar “para que termine”.
No es que todas las operaciones con nombres distintos tengan problemas, pero si no entiendo el origen del dinero, tampoco tengo motivos para tener prisa y desbloquear el cripto.
La seguridad en P2P no solo consiste en evitar perder USDT en el momento de la operación
A veces también es asegurar que unos días después todavía tenga pruebas suficientes para explicar claramente el recorrido del dinero a través de mi cuenta.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Unos días después, el banco volvió a llamar para preguntar por el origen del dinero y le bloquearon la cuenta bancaria.
Esta situación me hizo entender algo: el escrow protege el cripto durante la transacción, pero no puede decir por adelantado de dónde proviene el dinero fiat del vendedor antes de que entre en la cuenta bancaria.
Este tipo de riesgo no aparece de inmediato en la pantalla. La Orden ya se completó, el USDT ya salió de la billetera; entonces recién puede surgir la pregunta sobre el origen del dinero.
Cuanto más opero, más claro veo que la “costumbre” a veces puede ser más peligrosa que ser nuevo. Después de decenas de órdenes fluidas, es fácil pensar que el dinero está bien, que el comprador es educado y que el Merchant tiene buen historial, así que todo debe estar bien.
Pero esas señales no sustituyen la verificación del remitente.
Al vender P2P, siempre priorizo la cuenta de pago que tenga el nombre coincidente con el comprador en la Orden, mantengo todo el intercambio dentro de Binance y guardo el Order ID junto con el comprobante bancario. Si el dinero viene de una cuenta de un tercero o si la información no coincide, no me pongo a adivinar la razón y liberar “para que termine”.
No es que todas las operaciones con nombres distintos tengan problemas, pero si no entiendo el origen del dinero, tampoco tengo motivos para tener prisa y desbloquear el cripto.
La seguridad en P2P no solo consiste en evitar perder USDT en el momento de la operación
A veces también es asegurar que unos días después todavía tenga pruebas suficientes para explicar claramente el recorrido del dinero a través de mi cuenta.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC