Di "tasa fija" a alguien con un perfil tradicional de finanzas y su cerebro lo archiva como algo seguro, aburrido y predecible: la misma categoría que un bono del Tesoro o un bono corporativo. He visto a personas llevar esa suposición directamente a TermMax sin comprobar si se cumple.
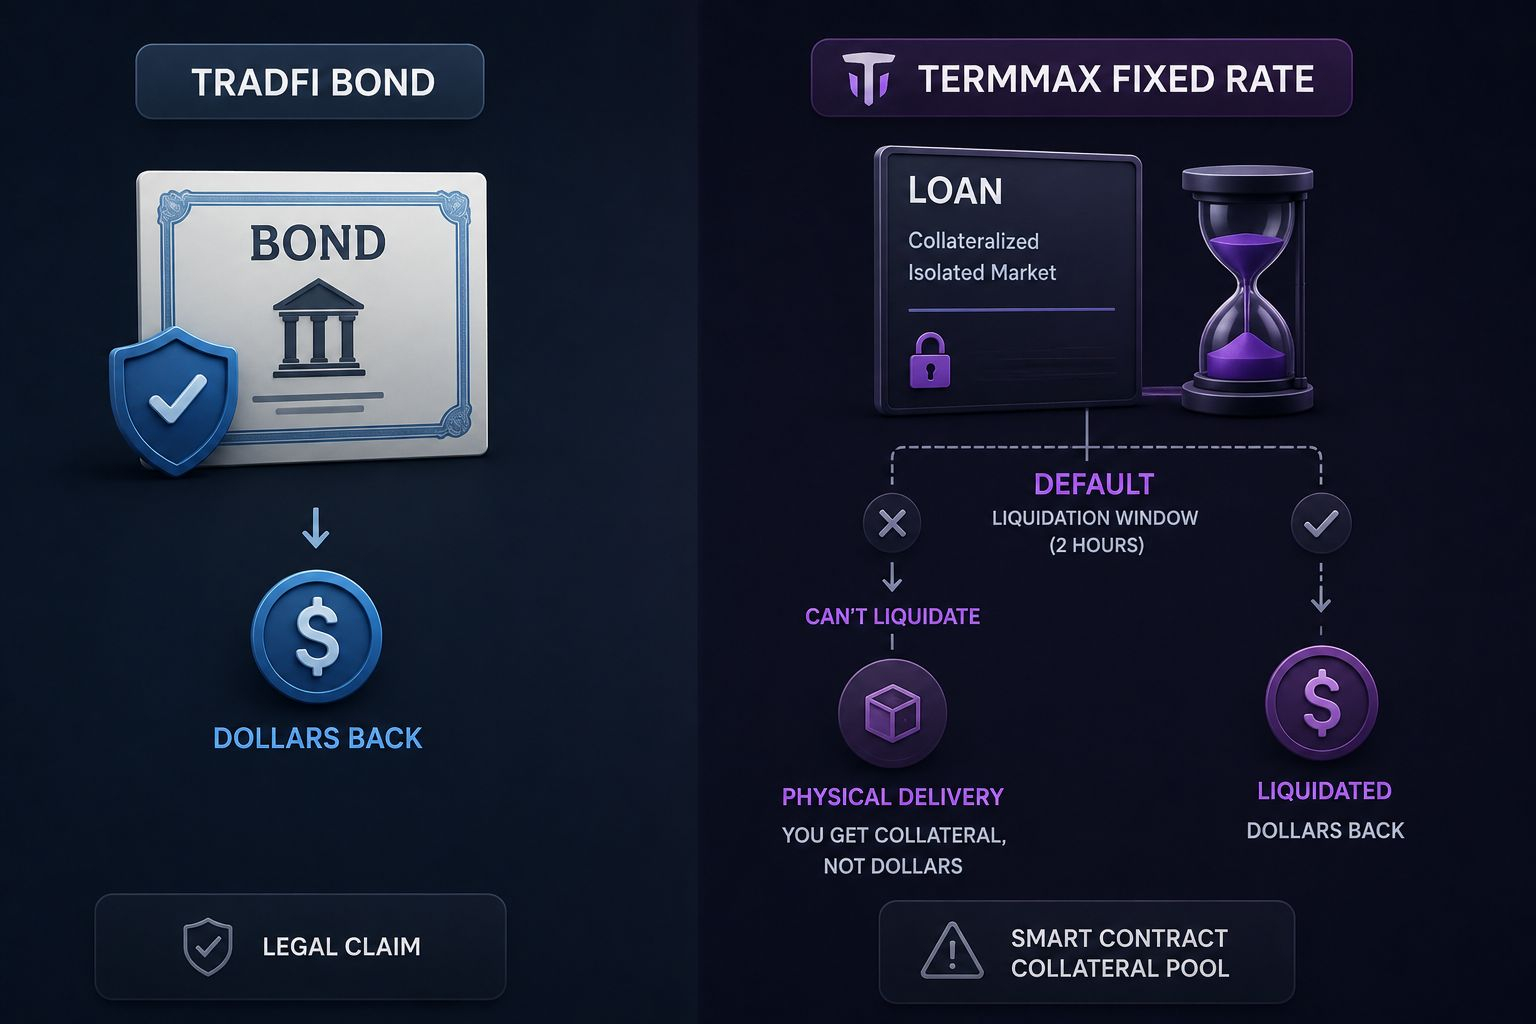
Un inversor en bonos que compra una nota a un año espera recuperar dólares, no acciones del inventario del emisor. TermMax no funciona así si el prestatario incumple. Si un préstamo no se reembolsa al vencimiento y la ventana de liquidación de dos horas no puede cerrar la posición porque el mercado es poco líquido o volátil, entra en acción el mecanismo de entrega física del protocolo. En lugar de recibir el token de deuda que prestaste originalmente, recibes directamente la garantía del prestatario, sea cual sea. Si prestaste USDC en un mercado respaldado por un RWA menos líquido o por un LST volátil, la entrega física podría entregarte un activo que nunca elegiste mantener, a un valor que puede ser inferior a lo que se te debe, y gestionar esa exposición no deseada después se convierte en tu trabajo, no del protocolo.
Esto no es una falla exclusiva de TermMax. Es más bien la forma en que la mayoría de los préstamos DeFi con sobregarantía liquidan el riesgo, y TermMax es más transparente sobre el mecanismo que muchos competidores que lo entierran en matemáticas de liquidación. Pero el estereotipo de que la tasa fija equivale a certeza de nivel TradFi se rompe justo aquí. Un bono tiene un derecho legal detrás. Una posición de TermMax tiene un contrato inteligente y un fondo de garantía, aislados por mercado, lo que limita el contagio pero no elimina la exposición al incumplimiento.
Preferiría que TermMax se apoye en esta diferencia en lugar de dejar que los usuarios nuevos asuman lo contrario. La tasa fija resuelve el riesgo de tipo de interés. No resuelve el riesgo de crédito, y fingir que son el mismo problema prepara a la gente para una mala sorpresa la primera vez que un mercado se liquida con entrega física en lugar de en efectivo.
@TermMax #TermMax $VELVET $BTW $ACE
Un inversor en bonos que compra una nota a un año espera recuperar dólares, no acciones del inventario del emisor. TermMax no funciona así si el prestatario incumple. Si un préstamo no se reembolsa al vencimiento y la ventana de liquidación de dos horas no puede cerrar la posición porque el mercado es poco líquido o volátil, entra en acción el mecanismo de entrega física del protocolo. En lugar de recibir el token de deuda que prestaste originalmente, recibes directamente la garantía del prestatario, sea cual sea. Si prestaste USDC en un mercado respaldado por un RWA menos líquido o por un LST volátil, la entrega física podría entregarte un activo que nunca elegiste mantener, a un valor que puede ser inferior a lo que se te debe, y gestionar esa exposición no deseada después se convierte en tu trabajo, no del protocolo.
Esto no es una falla exclusiva de TermMax. Es más bien la forma en que la mayoría de los préstamos DeFi con sobregarantía liquidan el riesgo, y TermMax es más transparente sobre el mecanismo que muchos competidores que lo entierran en matemáticas de liquidación. Pero el estereotipo de que la tasa fija equivale a certeza de nivel TradFi se rompe justo aquí. Un bono tiene un derecho legal detrás. Una posición de TermMax tiene un contrato inteligente y un fondo de garantía, aislados por mercado, lo que limita el contagio pero no elimina la exposición al incumplimiento.
Preferiría que TermMax se apoye en esta diferencia en lugar de dejar que los usuarios nuevos asuman lo contrario. La tasa fija resuelve el riesgo de tipo de interés. No resuelve el riesgo de crédito, y fingir que son el mismo problema prepara a la gente para una mala sorpresa la primera vez que un mercado se liquida con entrega física en lugar de en efectivo.
@TermMax #TermMax $VELVET $BTW $ACE