Asumí que una posición fija con plazo cerrado significaba exactamente eso: cerrada, punto y final, hasta el vencimiento. Luego encontré el Smart Unwind de TermMax y asumí que simplemente lo resolvía. No funciona como yo esperaba.
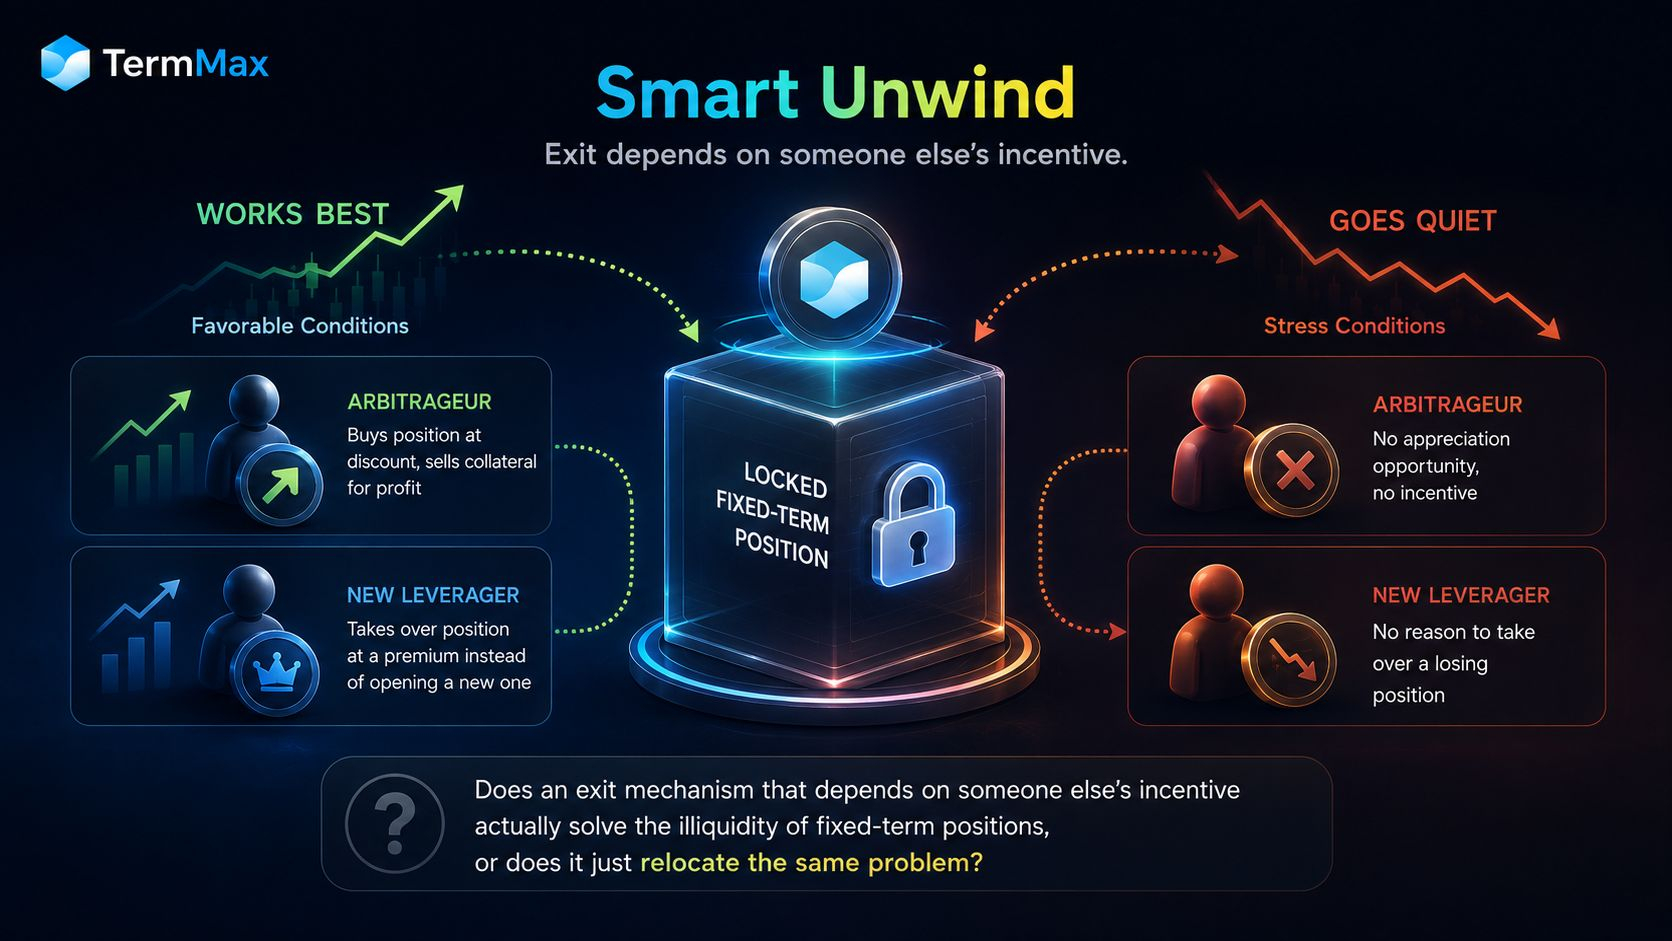
Smart Unwind no extrae liquidez de salida de un pool. Funciona haciendo que tu posición sea lo suficientemente atractiva como para que alguien más quiera hacerse cargo de ella. Un leverager establece un APR o un precio objetivo. Si el colateral se aprecia lo suficiente, un arbitrajista compra la posición a ese precio fijo y vende el colateral en el mercado abierto para obtener una ganancia. Si suben las tasas de préstamo, es posible que un nuevo leverager se haga cargo de la posición con una prima en lugar de abrir una nueva.
Así que el protocolo no está garantizando la salida. La salida depende de que otra persona encuentre la operación lo bastante atractiva como para tomarla.
Esa es la parte que no había considerado: las condiciones en las que un leverager más quiere salir —un precio del colateral en caída o un mercado bajo estrés— podrían ser precisamente las condiciones en las que un arbitrajista no tiene apreciación que capturar y un nuevo leverager no tiene motivos para hacerse cargo de una posición perdedora. El mecanismo puede funcionar mejor justamente cuando menos lo necesitarías, y quedarse en silencio exactamente cuando lo necesitarías.
Smart Unwind tampoco está en vivo aún, así que todavía no se observa nada de esto; es solo lo que sugiere el diseño.
¿Un mecanismo de salida que depende del incentivo de otra persona realmente resuelve la iliquidez de las posiciones con plazo fijo, o solo traslada el mismo problema a quien tenga que encontrarse en el otro lado?
#termmax @TermMax
Smart Unwind no extrae liquidez de salida de un pool. Funciona haciendo que tu posición sea lo suficientemente atractiva como para que alguien más quiera hacerse cargo de ella. Un leverager establece un APR o un precio objetivo. Si el colateral se aprecia lo suficiente, un arbitrajista compra la posición a ese precio fijo y vende el colateral en el mercado abierto para obtener una ganancia. Si suben las tasas de préstamo, es posible que un nuevo leverager se haga cargo de la posición con una prima en lugar de abrir una nueva.
Así que el protocolo no está garantizando la salida. La salida depende de que otra persona encuentre la operación lo bastante atractiva como para tomarla.
Esa es la parte que no había considerado: las condiciones en las que un leverager más quiere salir —un precio del colateral en caída o un mercado bajo estrés— podrían ser precisamente las condiciones en las que un arbitrajista no tiene apreciación que capturar y un nuevo leverager no tiene motivos para hacerse cargo de una posición perdedora. El mecanismo puede funcionar mejor justamente cuando menos lo necesitarías, y quedarse en silencio exactamente cuando lo necesitarías.
Smart Unwind tampoco está en vivo aún, así que todavía no se observa nada de esto; es solo lo que sugiere el diseño.
¿Un mecanismo de salida que depende del incentivo de otra persona realmente resuelve la iliquidez de las posiciones con plazo fijo, o solo traslada el mismo problema a quien tenga que encontrarse en el otro lado?
#termmax @TermMax