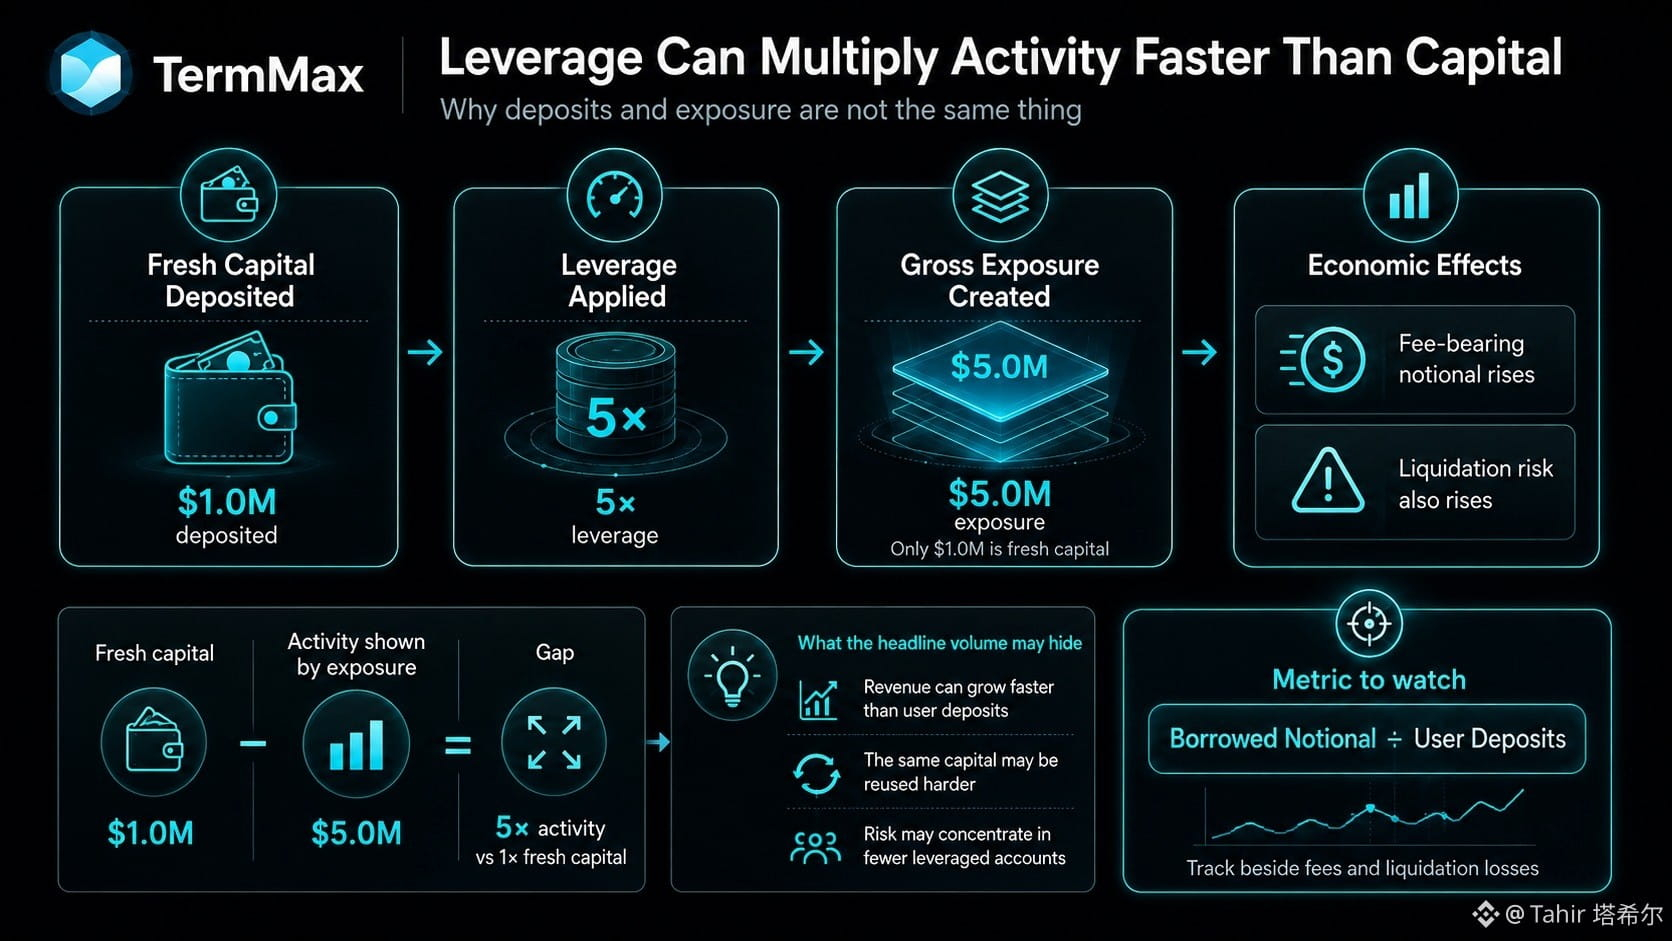
#termmax @TermMax El número TermMax que sigo señalando no es el volumen. Es la brecha entre el capital depositado y la exposición creada una vez que el apalancamiento empieza a hacer su trabajo.
Una billetera que ingresa 1 millón de dólares y construye 5 millones de exposición bruta puede parecer 5 millones de actividad, pero solo 1 millón es capital fresco. Para TermMax, esa distinción importa porque el apalancamiento puede multiplicar el nocional que genera comisiones sin multiplicar billeteras o depósitos al mismo ritmo.
Si las comisiones escalan con el nocional tomado en préstamo, cada 1.0× adicional de apalancamiento debería añadir aproximadamente otra capa de exposición a comisiones del tamaño de un depósito, antes del vencimiento y de las diferencias de tasa. Los vencimientos cortos pueden hacer que esa comisión incremental parezca pequeña mientras que el riesgo económico aún aumenta con fuerza si empeoran las condiciones de liquidación.
Eso genera una comparación incómoda para la economía de TMX: los ingresos del protocolo pueden mejorar más rápido que el crecimiento de los usuarios, pero la exposición a liquidaciones también puede estar concentrándose dentro de menos cuentas altamente apalancadas.
El alto apalancamiento en sí no es una falla. La eficiencia de capital es parte del producto. Lo que todavía no puedo resolver a partir del volumen de titulares es si TermMax está atrayendo más capital o, principalmente, reciclando el mismo capital con más intensidad.
La métrica que quiero es el nocional prestado dividido entre los depósitos de los usuarios, medida junto con las comisiones y las pérdidas por liquidación.
@TermMax #termmax
Una billetera que ingresa 1 millón de dólares y construye 5 millones de exposición bruta puede parecer 5 millones de actividad, pero solo 1 millón es capital fresco. Para TermMax, esa distinción importa porque el apalancamiento puede multiplicar el nocional que genera comisiones sin multiplicar billeteras o depósitos al mismo ritmo.
Si las comisiones escalan con el nocional tomado en préstamo, cada 1.0× adicional de apalancamiento debería añadir aproximadamente otra capa de exposición a comisiones del tamaño de un depósito, antes del vencimiento y de las diferencias de tasa. Los vencimientos cortos pueden hacer que esa comisión incremental parezca pequeña mientras que el riesgo económico aún aumenta con fuerza si empeoran las condiciones de liquidación.
Eso genera una comparación incómoda para la economía de TMX: los ingresos del protocolo pueden mejorar más rápido que el crecimiento de los usuarios, pero la exposición a liquidaciones también puede estar concentrándose dentro de menos cuentas altamente apalancadas.
El alto apalancamiento en sí no es una falla. La eficiencia de capital es parte del producto. Lo que todavía no puedo resolver a partir del volumen de titulares es si TermMax está atrayendo más capital o, principalmente, reciclando el mismo capital con más intensidad.
La métrica que quiero es el nocional prestado dividido entre los depósitos de los usuarios, medida junto con las comisiones y las pérdidas por liquidación.
@TermMax #termmax