

Procedente de: Xinhua Finance
Xinhua Finance, Pekín, 18 de agosto (Hu Yuting). El Banco Popular de China el 18 realizó operaciones de recompra inversa a 7 días por un volumen de cero, y al mismo tiempo llevó a cabo operaciones de recompra inversa a 1 día por 4.697 mil millones de yuanes. Debido a que ese día vencieron operaciones de recompra inversa a 1 día por 5.655 mil millones de yuanes, en operaciones de mercado abierto se logró una recompra neta (extracción) de 958 mil millones de yuanes.
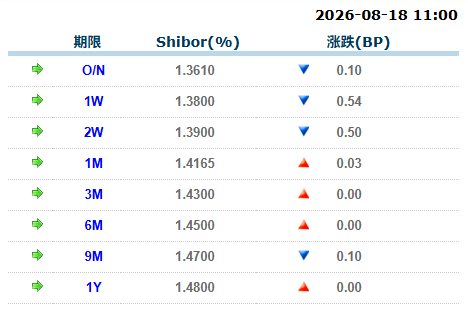
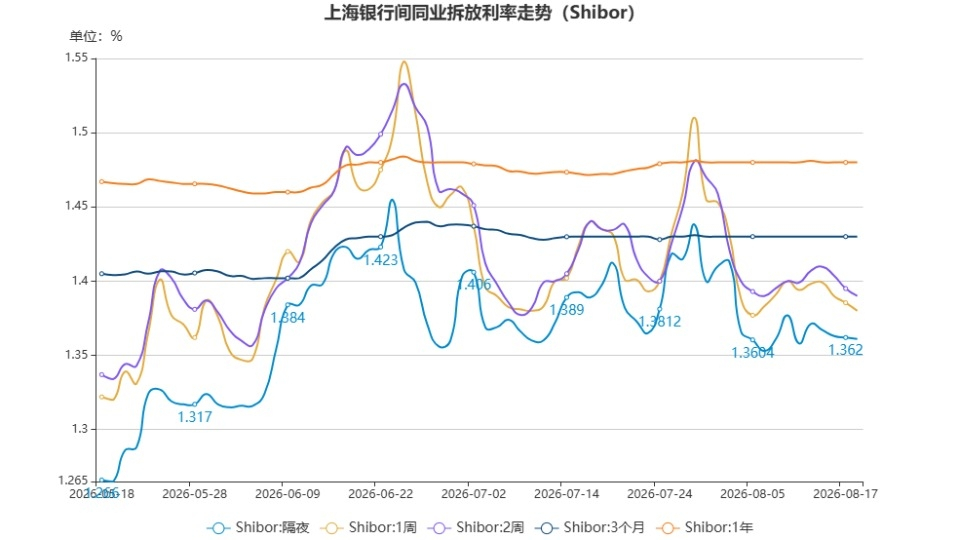
Las tasas de oferta interbancaria de Shanghái (Shibor) registran movimientos mixtos, con un desempeño general estable. En detalle, el Shibor a 1 día cayó 0,10 pb y cerró en 1,3610%; el Shibor a 7 días bajó 0,54 pb, a 1,3800%; y el Shibor a 14 días descendió 0,50 pb, a 1,3900%.
Tasa de oferta interbancaria de Shanghái (Shibor) (18 de agosto)
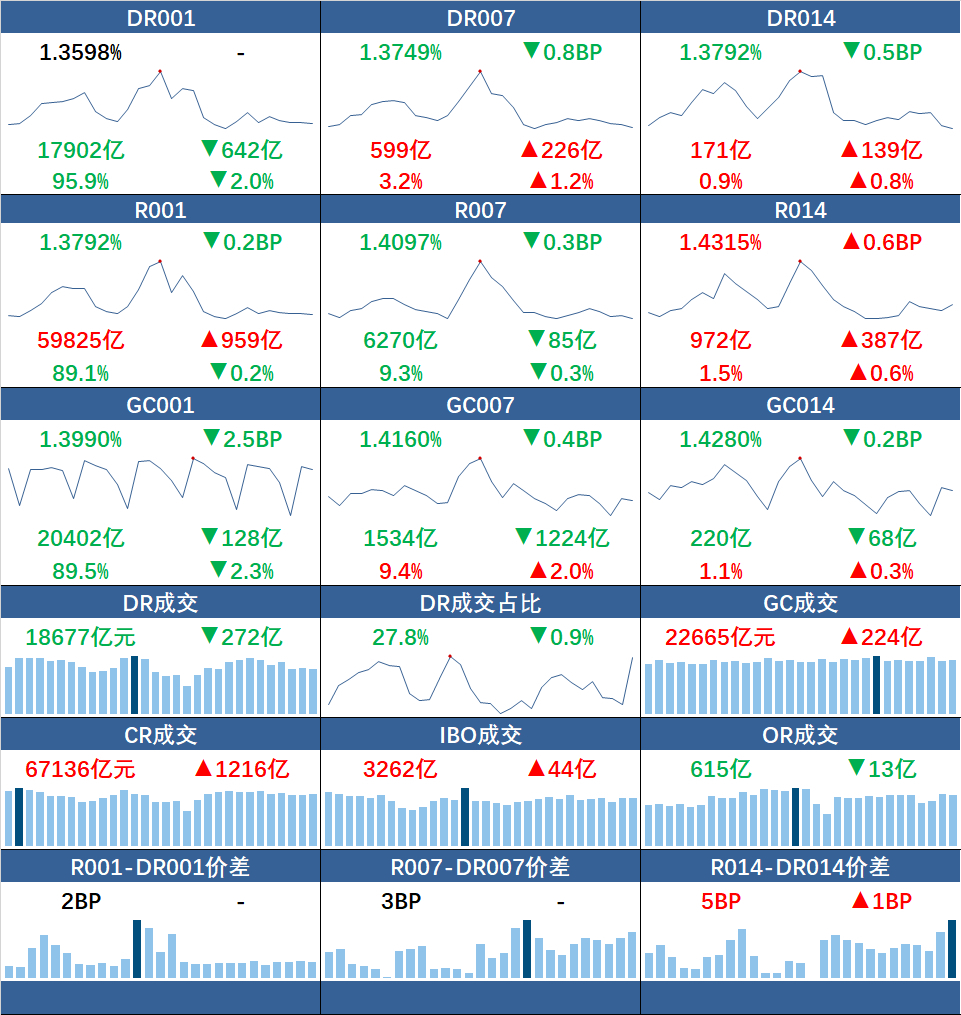
En el mercado de repos de préstamo con garantía en el interbancario, las tasas a corto plazo cayeron ligeramente en general. El volumen de operaciones de R001 siguió aumentando, acercándose a 60.000 millones de yuanes, mientras que la trayectoria de las tasas ponderadas de DR014 y R014 se desvió. En concreto, las tasas promedio ponderadas de DR001 y R001 se mantuvieron prácticamente sin cambios, con un descenso de 0,2 pb, hasta situarse en 1,3598% y 1,3792%, respectivamente; los importes negociados disminuyeron en 642 millones de yuanes y aumentaron en 959 millones de yuanes, respectivamente. Las tasas promedio ponderadas de DR007 y R007 bajaron 0,8 pb y 0,3 pb, respectivamente, hasta 1,3749% y 1,4097%; los importes negociados aumentaron en 226 millones de yuanes y disminuyeron en 85 millones de yuanes, respectivamente. Las tasas promedio ponderadas de DR014 y R014 bajaron 0,5 pb y subieron 0,6 pb, respectivamente, quedando en 1,3792% y 1,4315%; los importes negociados aumentaron en 139 millones de yuanes y 387 millones de yuanes, respectivamente.
Tipo de interés del mercado monetario (18 de agosto)
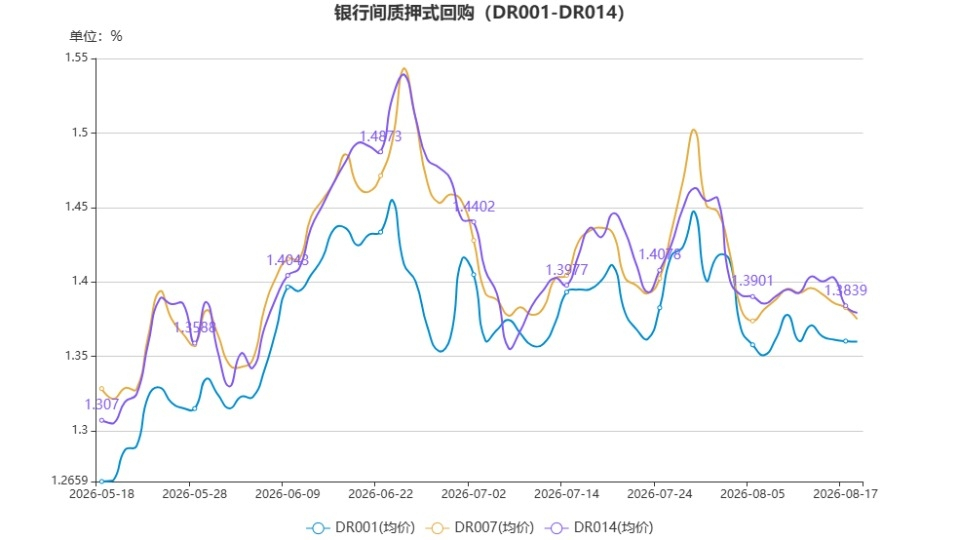
Según información de un operador de la Shanghai International Money Brokerage Company, el 18 de agosto la liquidez del mercado continuó con una tendencia a la holgura. En el inicio de la sesión, la oferta de fondos para todos los plazos fue abundante. Las operaciones de pagarés con garantía (押利率存单) a un día se negociaron cerca del 1,39%; la oferta de pagarés con garantía vinculada a crédito (押信用ofr) se ubicó en el rango del 1,42% al 1,43%. Los pagarés con garantía a 7 días (no interbancarios) se negociaron en el rango del 1,40% al 1,41%, y los de crédito (押信用ofr) en el rango del 1,415% al 1,42%. En el segmento entre meses, los pagarés a 14 días con garantía de rendimiento se negociaron cerca del 1,43%; y los de crédito (no interbancarios, 押信用ofr) en el rango del 1,45% al 1,46%. Posteriormente aumentó la cantidad prestada, por lo que las tasas de negociación bajaron ligeramente. Cerca del mediodía, las operaciones de pagarés con garantía a un día se ubicaron en el rango del 1,37% al 1,38%; las operaciones con vencimientos entre meses con garantía de rendimiento tuvieron pequeñas ventas en el rango del 1,425% al 1,43%, manteniéndose en general una liquidez holgada hasta el cierre de la mañana. Por la tarde, al abrir, la liquidez mantuvo una tendencia holgada: los pagarés con garantía a un día se negociaron en el rango del 1,37% al 1,38%, y los pagarés de 7 días para no interbancarios se negociaron cerca del 1,40%. Cerca del cierre, la operación más baja de pagarés a un día llegó a 1,36%; la operación más baja de pagarés llegó a 1,37%. La liquidez se mantuvo holgada hasta el cierre.
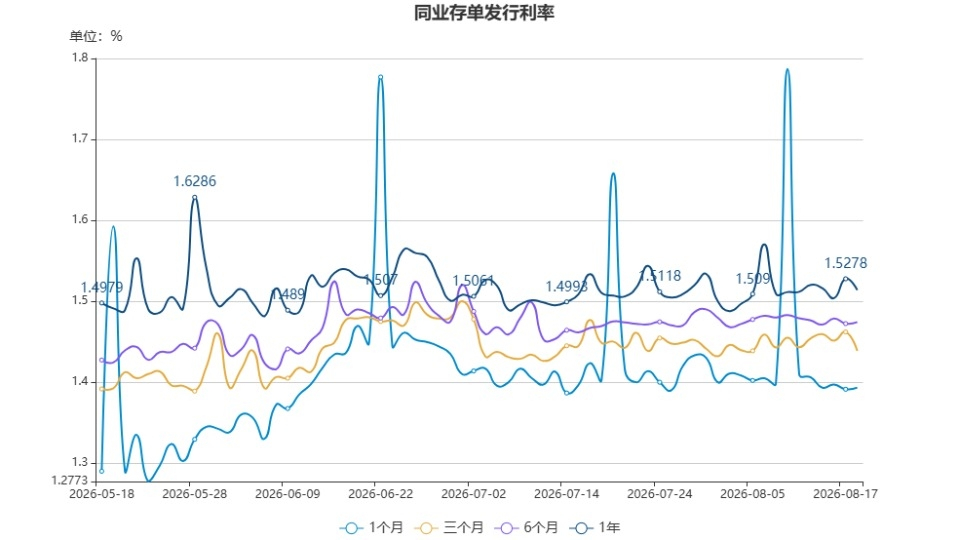
En cuanto a los CD bancarios, en el mercado secundario los rendimientos del tramo corto se mantuvieron prácticamente igual que ayer, mientras que los del tramo largo fluctúan a la baja. En concreto: 1M para grandes bancos estatales cerró al final del día en torno al 1,38%, igual que ayer; 3M para grandes bancos estatales cerró en torno al 1,43%, igual que ayer; 6M para grandes bancos estatales cerró en torno al 1,46%, igual que ayer; 9M para grandes bancos estatales cerró en torno al 1,475%, bajando aproximadamente 0,25 pb respecto a ayer; y 1Y para grandes bancos estatales cerró en torno al 1,4775%, bajando aproximadamente 0,25 pb respecto a ayer. La diferencia entre 1Y y 9M fue de 0,25 pb, más estrecha que ayer en 0,1 pb. La diferencia entre 9M y 6M fue de 1,5 pb, más estrecha que ayer en 0,25 pb. La diferencia entre 6M y 3M fue de 3 pb, sin cambios respecto a ayer. La diferencia entre 3M y 1M fue de 5 pb, sin cambios respecto a ayer. El diferencial de la curva 1Y-1M fue de 9,75 pb, más estrecho que ayer en 0,25 pb. El diferencial de la curva 1Y-3M fue de 4,75 pb, más estrecho que ayer en 0,25 pb.
【Hoy en foco】
? El 18 de agosto, el miembro del Comité del Partido de la Administración Nacional de Supervisión Financiera y subdirector, Xiao Yuqi, se reunió con una delegación encabezada por el director de la Oficina de Asuntos Financieros y del Tesoro del Gobierno de la Región Administrativa Especial de Hong Kong, Xu Zhengyu. Ambas partes intercambiaron opiniones sobre el desarrollo más reciente de las industrias financieras en ambos lugares y sobre cómo apoyar a Hong Kong para consolidar y mejorar su estatus como centro financiero internacional. Xiao Yuqi indicó que la Administración de Supervisión Financiera apoya que los fondos de seguros del continente participen en la interconexión de los mercados financieros del continente y Hong Kong, y apoya que las instituciones de seguros del continente inviertan en los fondos cotizados en bolsa de Hong Kong (ETF) mediante el programa Stock Connect de Hong Kong a través de Shanghái y Shenzhen (沪深港通).
? Recientemente, el primer producto financiero especial de economía de tokens de la provincia de Guangdong, “Token Loan (词元贷)”, fue presentado en el distrito de Haizhu, Guangzhou. Banco de China, CITIC Bank y Guangzhou Bank participaron por adelantado en el despliegue. Entre ellos, el Banco de China ya implementó cupos de crédito. Según expertos entrevistados, el “libro de contabilidad” tecnológico que se forma a partir de los datos de consumo de tokens se está convirtiendo en una nueva base para que los bancos construyan un sistema de evaluación crediticia; en esencia, se trata de una extensión digital de la evaluación del crédito empresarial en escenarios de potencia de cómputo. Los puntos de dolor de financiación que aborda “Token Loan” existen de manera real, y la lógica crediticia basada en datos que se construye también tiene valor, pero la infraestructura de datos, la metodología de gestión de riesgos y el marco regulatorio que sustentan esa lógica aún se encuentran en construcción.
? Según estadísticas incompletas de la base de datos de la centro de registro e intercambio de activos financieros (银登中心), el número de anuncios de colocación en lo que va de año aumentó en una décima en comparación con el mismo periodo del año pasado, pero el monto total del principal pendiente de reembolso disminuyó casi una cuarta parte. El tamaño medio por paquete “se encogió” más de un tercio. En cuanto a la calidad de los activos, los paquetes de activos transferidos presentan características como “menor antigüedad contable, menor tamaño por deudor y menor tasa de litigios”. La mediana de los días de mora promedio ponderados se acortó aproximadamente 10 meses, y se aprecia claramente la tendencia de los bancos de “transferir antes y salir más rápido”. Al mismo tiempo, en la colocación de los paquetes de activos, los titulares de tarjetas Platinum, los grupos de mayor nivel educativo y los clientes jóvenes se están convirtiendo en los puntos de venta principales en los anuncios de colocación de los bancos. En la industria, en general se considera que la expansión continua de la oferta de tarjetas de crédito con morosidad se trata del saneamiento concentrado de riesgos heredados de una expansión históricamente más extensiva, y no de un deterioro repentino del riesgo. En la ventana de políticas y bajo la doble influencia de la carga de paquetes existentes, que la oferta se mantenga en niveles altos durante todo el año es un escenario de alta probabilidad; no obstante, el precio de activos de alta calidad con poca antigüedad contable y que no han sido objeto de demandas tiene posibilidades de mantenerse relativamente estable.
Edición: Gao Ershan