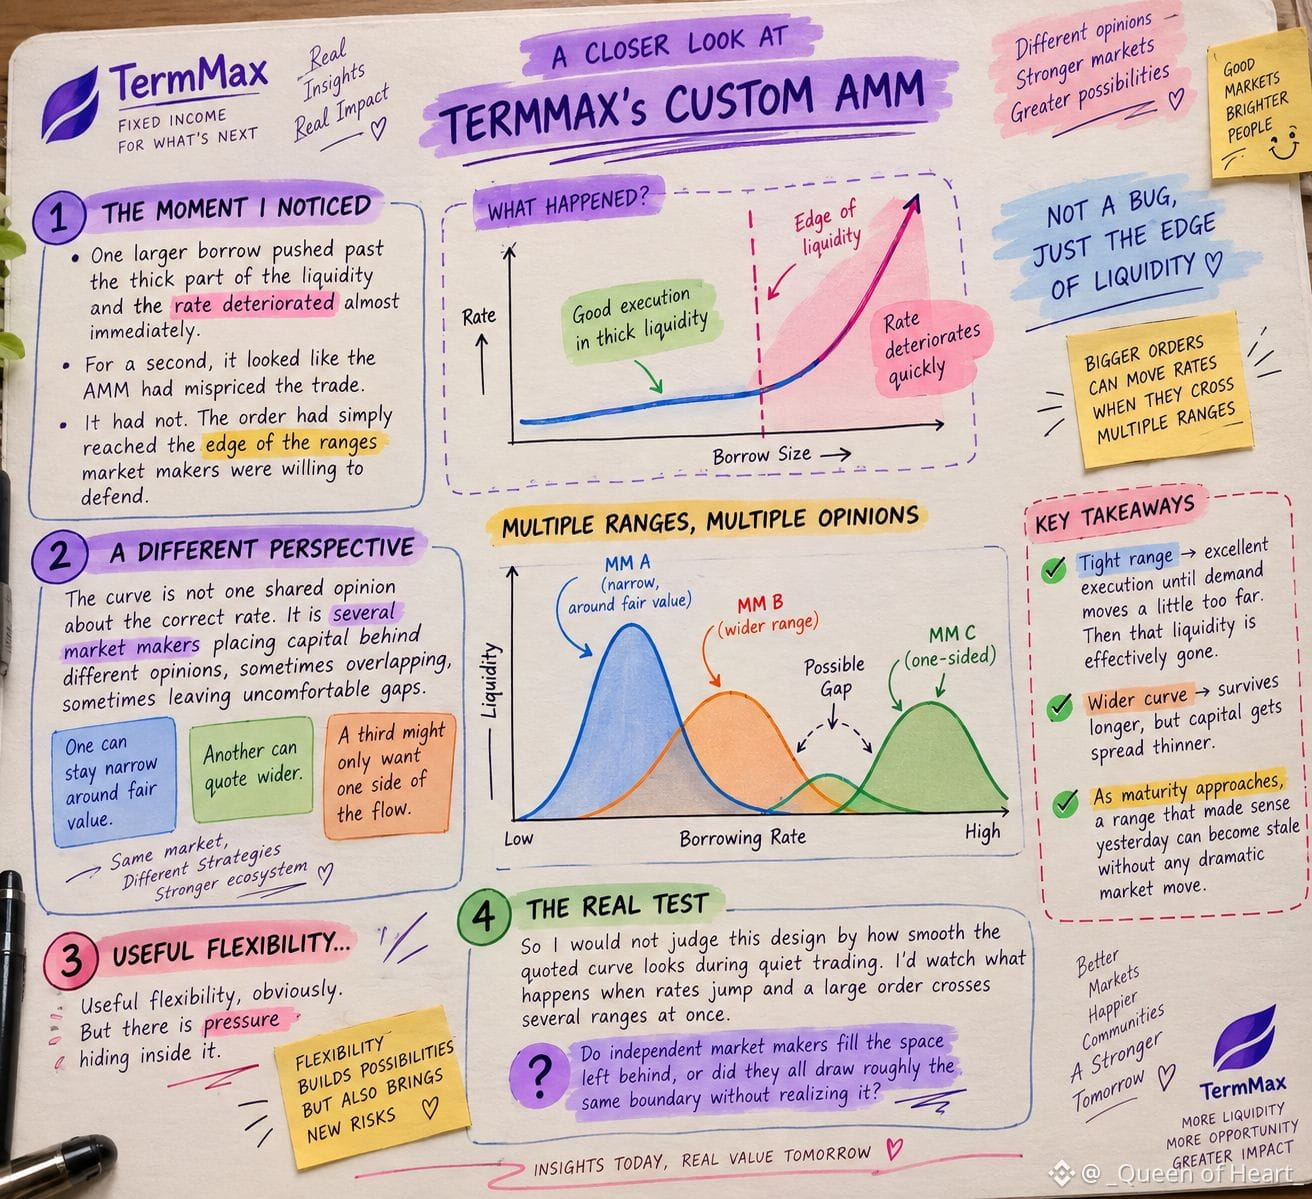
Noté el problema cuando un préstamo más grande empujó más allá de la parte gruesa de la liquidez y la tasa se deterioró casi de inmediato. Por un momento pareció que el AMM había fijado mal el precio de la operación. No lo había hecho. La orden simplemente había llegado al borde de los rangos que los market makers estaban dispuestos a defender.
Eso cambió la forma en que vi el AMM personalizado de TermMax. La curva no es una sola opinión compartida sobre la tasa correcta. Es la suma de varios market makers que colocan capital respaldando distintas opiniones, a veces superpuestas y otras dejando brechas incómodas. Uno puede mantenerse estrecho alrededor del valor justo. Otro puede cotizar más amplio. Un tercero quizá solo quiera una cara del flujo.
Flexibilidad útil, obviamente. Pero hay presión escondida dentro.
Un rango ajustado puede dar a los prestatarios una ejecución excelente hasta que la demanda se mueva un poco demasiado. Entonces esa liquidez se pierde de forma efectiva. Una curva más amplia sobrevive durante más tiempo, aunque el capital se reparte más delgado. Y a medida que se acerca el vencimiento, un rango que tenía sentido ayer puede volverse obsoleto sin que ocurra ningún movimiento dramático del mercado.
Así que no juzgaría este diseño por lo suave que se ve la curva cotizada durante el trading tranquilo. Vigilaría qué sucede cuando las tasas saltan y una orden grande cruza varios rangos a la vez. ¿Los market makers independientes llenan el espacio que queda detrás, o todos trazan aproximadamente el mismo límite sin darse cuenta?
@TermMax #TermMax