

Autor|Zhou Miao
Editor jefe|Zhao Yan
Fuente|Chispa Ember
Una operación de fusión y adquisición transfronteriza ha colocado a un fabricante de equipos de pruebas de almacenamiento que antes no era muy conocido en el centro del huracán.
Airel Home Furnishings (603221.SH), cuyo negocio principal es el suelo elástico de PVC, prevé una pérdida en el primer semestre de más de 34 millones de yuanes, y sin embargo recientemente anunció que, por un importe de no más de 650 millones de yuanes, adquirirá no menos del 77,08% del capital de una empresa de equipos de pruebas de almacenamiento llamada Wuhan Oukangnuo Electronic Technology Co., Ltd. (en adelante, “Oukangnuo”).
Esta adquisición también constituye una transacción vinculada. Tras hacerse pública la noticia, la cotización de Airel Home Furnishings registró 11 topes diarios consecutivos en 12 sesiones de negociación, con un aumento acumulado del 185,56%, y durante el período se suspendió la negociación en dos ocasiones. La Bolsa de Valores de Shanghái también emitió una carta de regulación en la que cuestiona aspectos como la sustancia de la operación de compra transfronteriza, el origen de los fondos, la sinergia entre negocios y los arreglos para la transferencia de acciones.
Para Aili Home Furnishings, que no tiene ninguna base en el negocio de pruebas semiconductoras, esta adquisición de Oukangnuo parece ser un paso clave en su transformación; pero lo que más preocupa al mercado es si, bajo la estructura de transacción vinculada, esta compra con prima elevada realmente vale lo que cuesta.
¿Por qué una prima del 475%?
Según el anuncio, la valoración de 650 millones de yuanes representa una prima de aproximadamente 475% sobre los activos netos en libros de Oukangnuo; su controlador real, Zhao Ming, asumió así un compromiso de desempeño: de 2026 a 2029, la utilidad neta excluyendo extraordinarios no será inferior a 50 millones, 50 millones, 60 millones y 70 millones de yuanes respectivamente, sumando 230 millones de yuanes en cuatro años.
Entonces, ¿vale realmente la pena esta empresa a ese precio? Oukangnuo se dedica principalmente a la tecnología SLT (prueba a nivel de sistema) de equipos de prueba de almacenamiento y servicios de prueba de apoyo, con productos que cubren escenarios como pruebas de módulos SSD, pruebas de módulos DDR y pruebas de chips de almacenamiento; sus clientes objetivo son principalmente fabricantes originales de almacenamiento y fabricantes de módulos.
SLT (prueba a nivel de sistema) se sitúa después de la prueba de obleas CP y antes de la prueba final FT. Si ATE (equipo de prueba automatizada, la herramienta central que ejecuta las pruebas CP y FT) sirve para comprobar si las “piezas” están en buen estado, entonces SLT es más parecido a un “inspector de aceptación del producto final”.
Desde el punto de vista del desempeño, entre 2023 y 2025, los ingresos de Oukangnuo pasaron de 17.6915 millones de yuanes a 70.6782 millones de yuanes, y el beneficio neto, tras dos años consecutivos de pérdidas, logró en 2025 unas ganancias de 6.1068 millones de yuanes. En el primer semestre de 2026, los ingresos de la empresa alcanzaron 79.8798 millones de yuanes y el beneficio neto 37.1967 millones de yuanes, varias veces el total de todo 2025.
Al respecto, Aili Home Furnishings explicó que, por un lado, el auge de la demanda aguas abajo impulsó la expansión del negocio de Oukangnuo, diluyendo gradualmente los gastos de I+D; por otro lado, se enviaron más equipos de prueba BIST con menor coste de hardware y mayor reutilización de software, lo que elevó el margen bruto general.
Este relato parece razonable, pero basta con mirar la estructura de clientes para entenderlo. Entre 2025 y el primer semestre de 2026, los ingresos de los cinco mayores clientes de Oukangnuo representaron el 96.16% y el 93.48% respectivamente. Según la proporción de ingresos y los márgenes brutos de cada uno, el margen bruto general de la empresa pasó de alrededor del 45% a aproximadamente el 66%.
Y lo que realmente elevó el margen bruto fue, de hecho, el cliente A, el mayor cliente, cuyas principales ventas son máquinas de prueba SSD: en el primer semestre de 2026, la proporción de ingresos de este cliente pasó del 36.99% al 84.08%, y el margen bruto correspondiente subió del 54.37% al 72.75%.
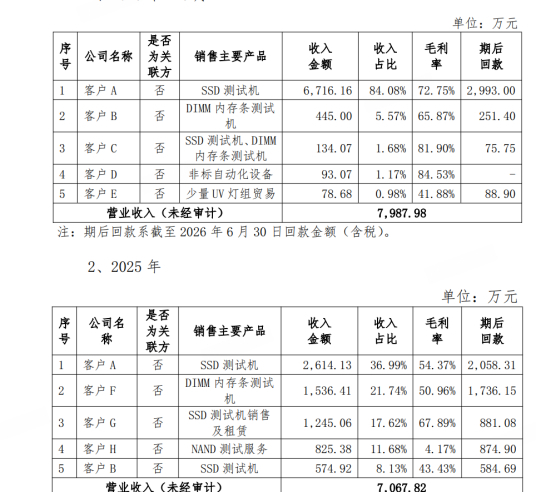
Miremos ahora a los gigantes extranjeros. Los pares citados en el anuncio de Aili Home Furnishings —Advantest de Japón y Teradyne de Estados Unidos— registraron en el segundo trimestre de 2026 márgenes brutos de 69.5% y 59.8% respectivamente; visto así, el margen bruto general de Oukangnuo ya se ha acercado al de los líderes internacionales.
Y ni hablar del tercer cliente C (cuyas principales ventas son máquinas de prueba SSD y máquinas de prueba de módulos de memoria DIMM) y del cuarto cliente D (cuyas principales ventas son equipos de automatización no estándar), cuyos márgenes brutos alcanzan nada menos que 81.9% y 84.53% respectivamente; hasta Advantest se queda en silencio al verlo.
¿Qué tan grande es el pastel del mercado? No te apresures a pintar un pastel en el aire.
Además, el espacio de crecimiento de los ingresos de Oukangnuo tampoco resiste un examen detallado. Aili Home Furnishings citó datos del informe DATAINTELO, tomando la proporción del 20.7% de SLT sobre el total de equipos de prueba y, en referencia a la previsión general de Advantest sobre el mercado de equipos de prueba, estimó que el tamaño del mercado de equipos SLT en 2026 sería de entre 440 y 540 millones de dólares.
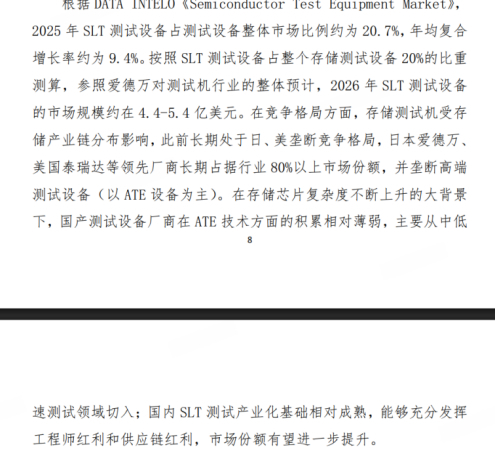
Pero el problema es que el anuncio tomó la proporción de SLT dentro del total de equipos de prueba (20.7%) y la usó directamente como si fuera la tasa de penetración de SLT en el segmento de equipos de prueba de almacenamiento. Y el SLT, según el objeto de prueba, se divide en varios tipos como SoC, potencia y almacenamiento. ¿No es demasiado endeble usar el coeficiente de un mercado amplio para aplicarlo a una pista tan específica?
Y eso sin contar el monopolio de los gigantes extranjeros. Aili Home Furnishings reconoció en su anuncio que, durante mucho tiempo, el mercado de máquinas de prueba para almacenamiento ha estado dominado por Japón y Estados Unidos; los gigantes extranjeros Advantest de Japón y Teradyne de Estados Unidos concentran en conjunto más del 80% de la cuota de mercado, aunque, a juicio de la empresa, estos fabricantes extranjeros monopolizan sobre todo equipos de prueba de gama alta centrados en equipos ATE;
En otras palabras, es posible que todavía exista espacio para la sustitución国产 en este segmento específico de SLT. Sin embargo, tanto los informes del sector como los datos de SEMI muestran que el mercado mundial de equipos SLT presenta una estructura de oligopolio de medio a alto nivel: datos antiguos de SEMI indicaban que, hacia 2020, solo Advantest y Teradyne ya concentraban en conjunto más del 90% del mercado de equipos SLT para memorias.
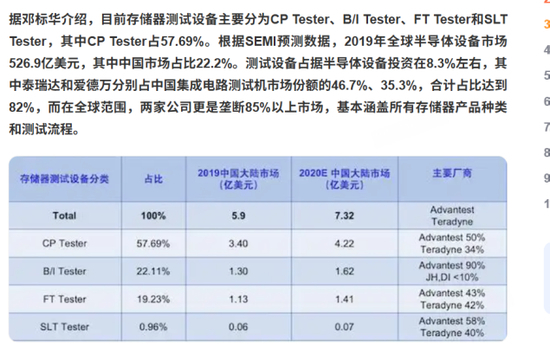
Un informe publicado en años recientes, titulado (La importancia de SLT a nivel de sistema en chips SoC complejos y el mercado de equipos), también señaló que el mercado mundial de equipos SLT muestra igualmente una estructura de oligopolio de medio a alto nivel, con un CR5 de alrededor del 82% y un CR3 de aproximadamente 65%, y que los principales participantes siguen siendo gigantes extranjeros como Advantest y Teradyne.
Lo más preocupante es que la competencia en esta pista sigue intensificándose. El auge de la capacidad de IA y del 5G ha vuelto cada vez más complejos los chips; las pruebas ATE tradicionales ya difícilmente pueden cubrir por completo la verificación funcional en el entorno real del sistema, y el SLT se está convirtiendo en el eslabón clave para interceptar defectos; eso también significa que cada vez habrá más jugadores interesados en este pastel.
Gigantes nacionales de ATE como Huafeng Measurement & Control y Changchuan Technology (defensa de sus derechos) ya han extendido su negocio a la pista SLT. Más sutil aún, el antiguo mayor cliente de Oukangnuo, el fabricante de almacenamiento Shenzhen Elex, también anunció recientemente el lanzamiento de su propio sistema SLT M.2.
Al respecto, Aili Home Furnishings también reconoció en su anuncio que el espacio de mercado y las barreras de ingeniería de la pista de equipos de prueba SLT donde opera Oukangnuo son relativamente pequeños, y que, con la entrada de los oligopolios japoneses y estadounidenses y de competidores nacionales, podría enfrentarse a una competencia de mercado aún más intensa.
Traducido: el problema actual de Oukangnuo no es “si puede hacerse grande el pez”, sino que este estanque en sí mismo quizá no sea grande ni profundo: los gigantes de Japón y Estados Unidos pueden entrar en cualquier momento, y los competidores nacionales y los clientes antiguos ya se han metido al agua.
La “memoria gris” detrás del ascenso
La trayectoria de crecimiento de Oukangnuo no puede separarse de dos fabricantes originales que alguna vez fueron citados en sus materiales promocionales: Seagate y Yangtze Memory Technologies.
En realidad, cuando Oukangnuo se fundó en 2005, se dedicaba a equipos de prueba de tarjetas y utillajes de automatización, sin relación con el almacenamiento semiconductor. A partir de 2011 empezó a trabajar con Seagate Technology (NASDAQ: STX), y comenzó a fabricar equipos de prueba para HDD y SSD, entrando así formalmente en la pista de pruebas de memorias.
Seagate se fundó en 1979, tiene su sede en California, EE. UU., y junto con Western Digital y Toshiba forma los tres gigantes globales del HDD, controlando en conjunto la mayor parte del mercado de discos duros mecánicos. Su negocio principal incluye HDD y SSD para empresas. En China, Seagate cuenta con Seagate International Technology Wuxi Co., Ltd., señalada como una de sus importantes bases de producción.
Más tarde, la empresa comenzó a suministrar sucesivamente a Lenovo, Huawei e Inspur, pero el verdadero “salto clave” ocurrió en 2021, cuando entró en la cadena de suministro de Yangtze Memory Technologies: pasó de ser un proveedor de utillaje para fábricas de discos duros a convertirse en un fabricante nacional de equipos completos SLT para el NAND local, entrando formalmente en el círculo central del almacenamiento doméstico. Pero detrás de este “salto” había una disputa legal imposible de eludir.
En una sentencia de segunda instancia ((2024) Su 02 Min Zhong 1327), quedó registrado un episodio así. Entre 2018 y 2021, Xie, exgerente sénior del departamento de ingeniería de Seagate Wuxi, tenía bajo su cargo a 9 empleados Non-MS y 2 empleados MS de primera línea, y se encargaba del análisis de fallos de unidades, pruebas de estabilidad y retrabajo para clientes.
En teoría, en su correo de trabajo solo deberían circular documentos técnicos esenciales de Seagate. Pero durante esos tres años, Xie fue enviando gradualmente a su correo personal 68 archivos de Seagate Wuxi, entre ellos una gran cantidad de correos marcados con información confidencial de Seagate. Xie explicó que lo hacía para reenviar los correos relacionados con el trabajo desde casa.
Las cosas empezaron a volverse delicadas a partir de 2021. Ese año, Xie empezó a usar con frecuencia un nuevo correo: el sufijo era @cnokn.com.cn, el dominio oficial de Oukangnuo. Más tarde, Xie admitió en el tribunal que “había oído hablar de una empresa de Suzhou (del grupo Oukangnuo), proveedora de equipos de análisis” y también dijo que “en los últimos dos años no había comprado nada a ese proveedor”.
Pero en el mismo testimonio, también confirmó otra cosa: en mayo y junio de 2021, personal de Oukangnuo le envió correos para que revisara si los resultados experimentales cumplían los requisitos de actualización del proyecto de cierta empresa de Wuxi. Para ello, Oukangnuo le abrió específicamente una cuenta de correo con dominio corporativo, cuya contraseña fue proporcionada por la otra parte y que él usó por su cuenta.
Después, lo que ocurrió, según Xie, fue muy tranquilo: reenviaba a su subordinado Wang los correos que Oukangnuo le enviaba, Wang completaba el análisis y se lo devolvía, y luego él reenviaba el resultado a la bandeja de correo de Oukangnuo para que “Oukangnuo iniciara sesión y viera el contenido específico por sí mismo”.
Una empresa internacional de primer nivel con un sistema de confidencialidad extremadamente estricto: ¿por qué el exalto directivo de su departamento de ingeniería asumiría el riesgo de usar, durante su empleo, un correo con dominio de un proveedor para recibir y reenviar correos del proyecto, y además enviar a la otra parte los resultados de prueba de los “requisitos de actualización del proyecto”?
Y durante la expansión de clientes, Oukangnuo abrió cuentas de correo de empresa para ejecutivos de sus clientes y les pidió que evaluaran de forma inversa los resultados experimentales; este contacto privado que elude el proceso normal de compras del cliente, ¿no revela también las carencias de la empresa en gestión de cumplimiento y ética empresarial?
Hasta aquí, la línea de Seagate. Pero la historia no termina ahí. El flujo de correos del proyecto con Seagate es una cosa; Xie hizo además otra: ordenó a su subordinado Wang que editara y procesara los guiones de prueba y los resultados de prueba del entonces importante competidor de Seagate, Yangtze Memory Technologies, y envió a la bandeja de Oukangnuo los archivos que contenían esa información de la competencia. Ese momento coincidió precisamente con la entrada de Oukangnuo en la cadena de suministro de Yangtze Memory Technologies.
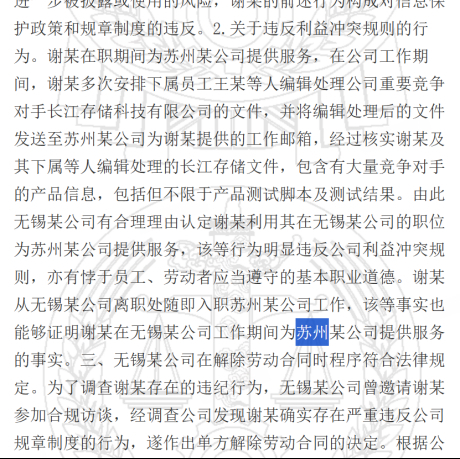
Seagate sostuvo con ello que la conducta de Xie “violó claramente las normas de conflicto de intereses de la empresa y también contravino la ética profesional básica del trabajador”, y señaló que utilizó su cargo en Seagate para prestar servicios a Oukangnuo; además, Seagate indicó que Xie, tras dimitir de Seagate, ingresó de inmediato a Oukangnuo, lo que demuestra aún más que ya prestaba servicios a Oukangnuo durante su empleo.
Finalmente, Seagate despidió a Xie por graves infracciones disciplinarias; sus reclamaciones fueron rechazadas en su totalidad tanto en arbitraje como en litigio, y en la instancia final se determinó que el despido era قانونی. Esta parte de la historia no se mencionó en el anuncio de la transacción de Aili Home Furnishings, pero también se convirtió en una zona gris imposible de borrar en el currículum de Oukangnuo.
El 5% de “sinceridad”: restricciones suaves bajo transacciones vinculadas
Finalmente, veamos el aspecto más central de esta operación, el mecanismo de apuesta sobre resultados. Según el acuerdo, Zhangjiagang Bohua, accionista controlador de Aili Home Furnishings, planea transferir por convenio el 20.19% de las acciones a Zhao Ming, controlador real de Oukangnuo, y a sus personas que actúan de consuno, por un precio total de aproximadamente 454 millones de yuanes. Tras completarse la transacción, el lado de Zhao Ming se convertirá en parte vinculada de la empresa cotizada. Es decir, esta operación de M&A sigue siendo una transacción vinculada.
Y según el anuncio, de la participación del 20.19% que recibió el lado de Zhao Ming, solo alrededor del 5% se estableció como acciones bloqueadas vinculadas a las utilidades netas acumuladas de cuatro años, y solo se liberarán tras cumplir el objetivo; el resto, más del 15%, no tiene vinculación de desempeño. En otras palabras, incluso si el compromiso de resultados fracasa, el lado de Zhao Ming aún se embolsará de forma segura acciones por más de 340 millones de yuanes.
Se completó por adelantado la entrega de 454 millones de yuanes en pago por la transferencia de acciones; solo el 5% de las acciones está vinculado al cumplimiento del desempeño, y el umbral para activar la compensación en efectivo también se fijó en el 80% de la utilidad neta comprometida acumulada. El mercado ya alberga claras dudas sobre la sinceridad de este compromiso de 230 millones de yuanes.
¿Y cómo va la situación operativa de Aili Home Furnishings? En 2025, la empresa tuvo ingresos de 1.127 mil millones de yuanes, una caída interanual del 13.93%; el beneficio neto atribuible fue de 17.1777 millones de yuanes, una caída del 87.55%; y el flujo de caja neto de las actividades operativas descendió de 271 millones a 42.1733 millones de yuanes, una caída del 84.46%.
Al entrar en el primer trimestre de 2026, el flujo de caja operativo neto de Aili Home Furnishings ya había pasado a ser de -40.4825 millones de yuanes, una disminución interanual de 10.3 millones de yuanes. Al mismo tiempo, la empresa prevé para el primer semestre de este año una pérdida de beneficio neto atribuible a los accionistas de entre 34.5 y 40.5 millones de yuanes, pasando de ganancia a pérdida interanual.
Por ahora, esta transacción sigue en fase de intención y la propuesta formal aún no ha aterrizado, pero sus cartas ocultas ya pueden adivinarse vagamente.