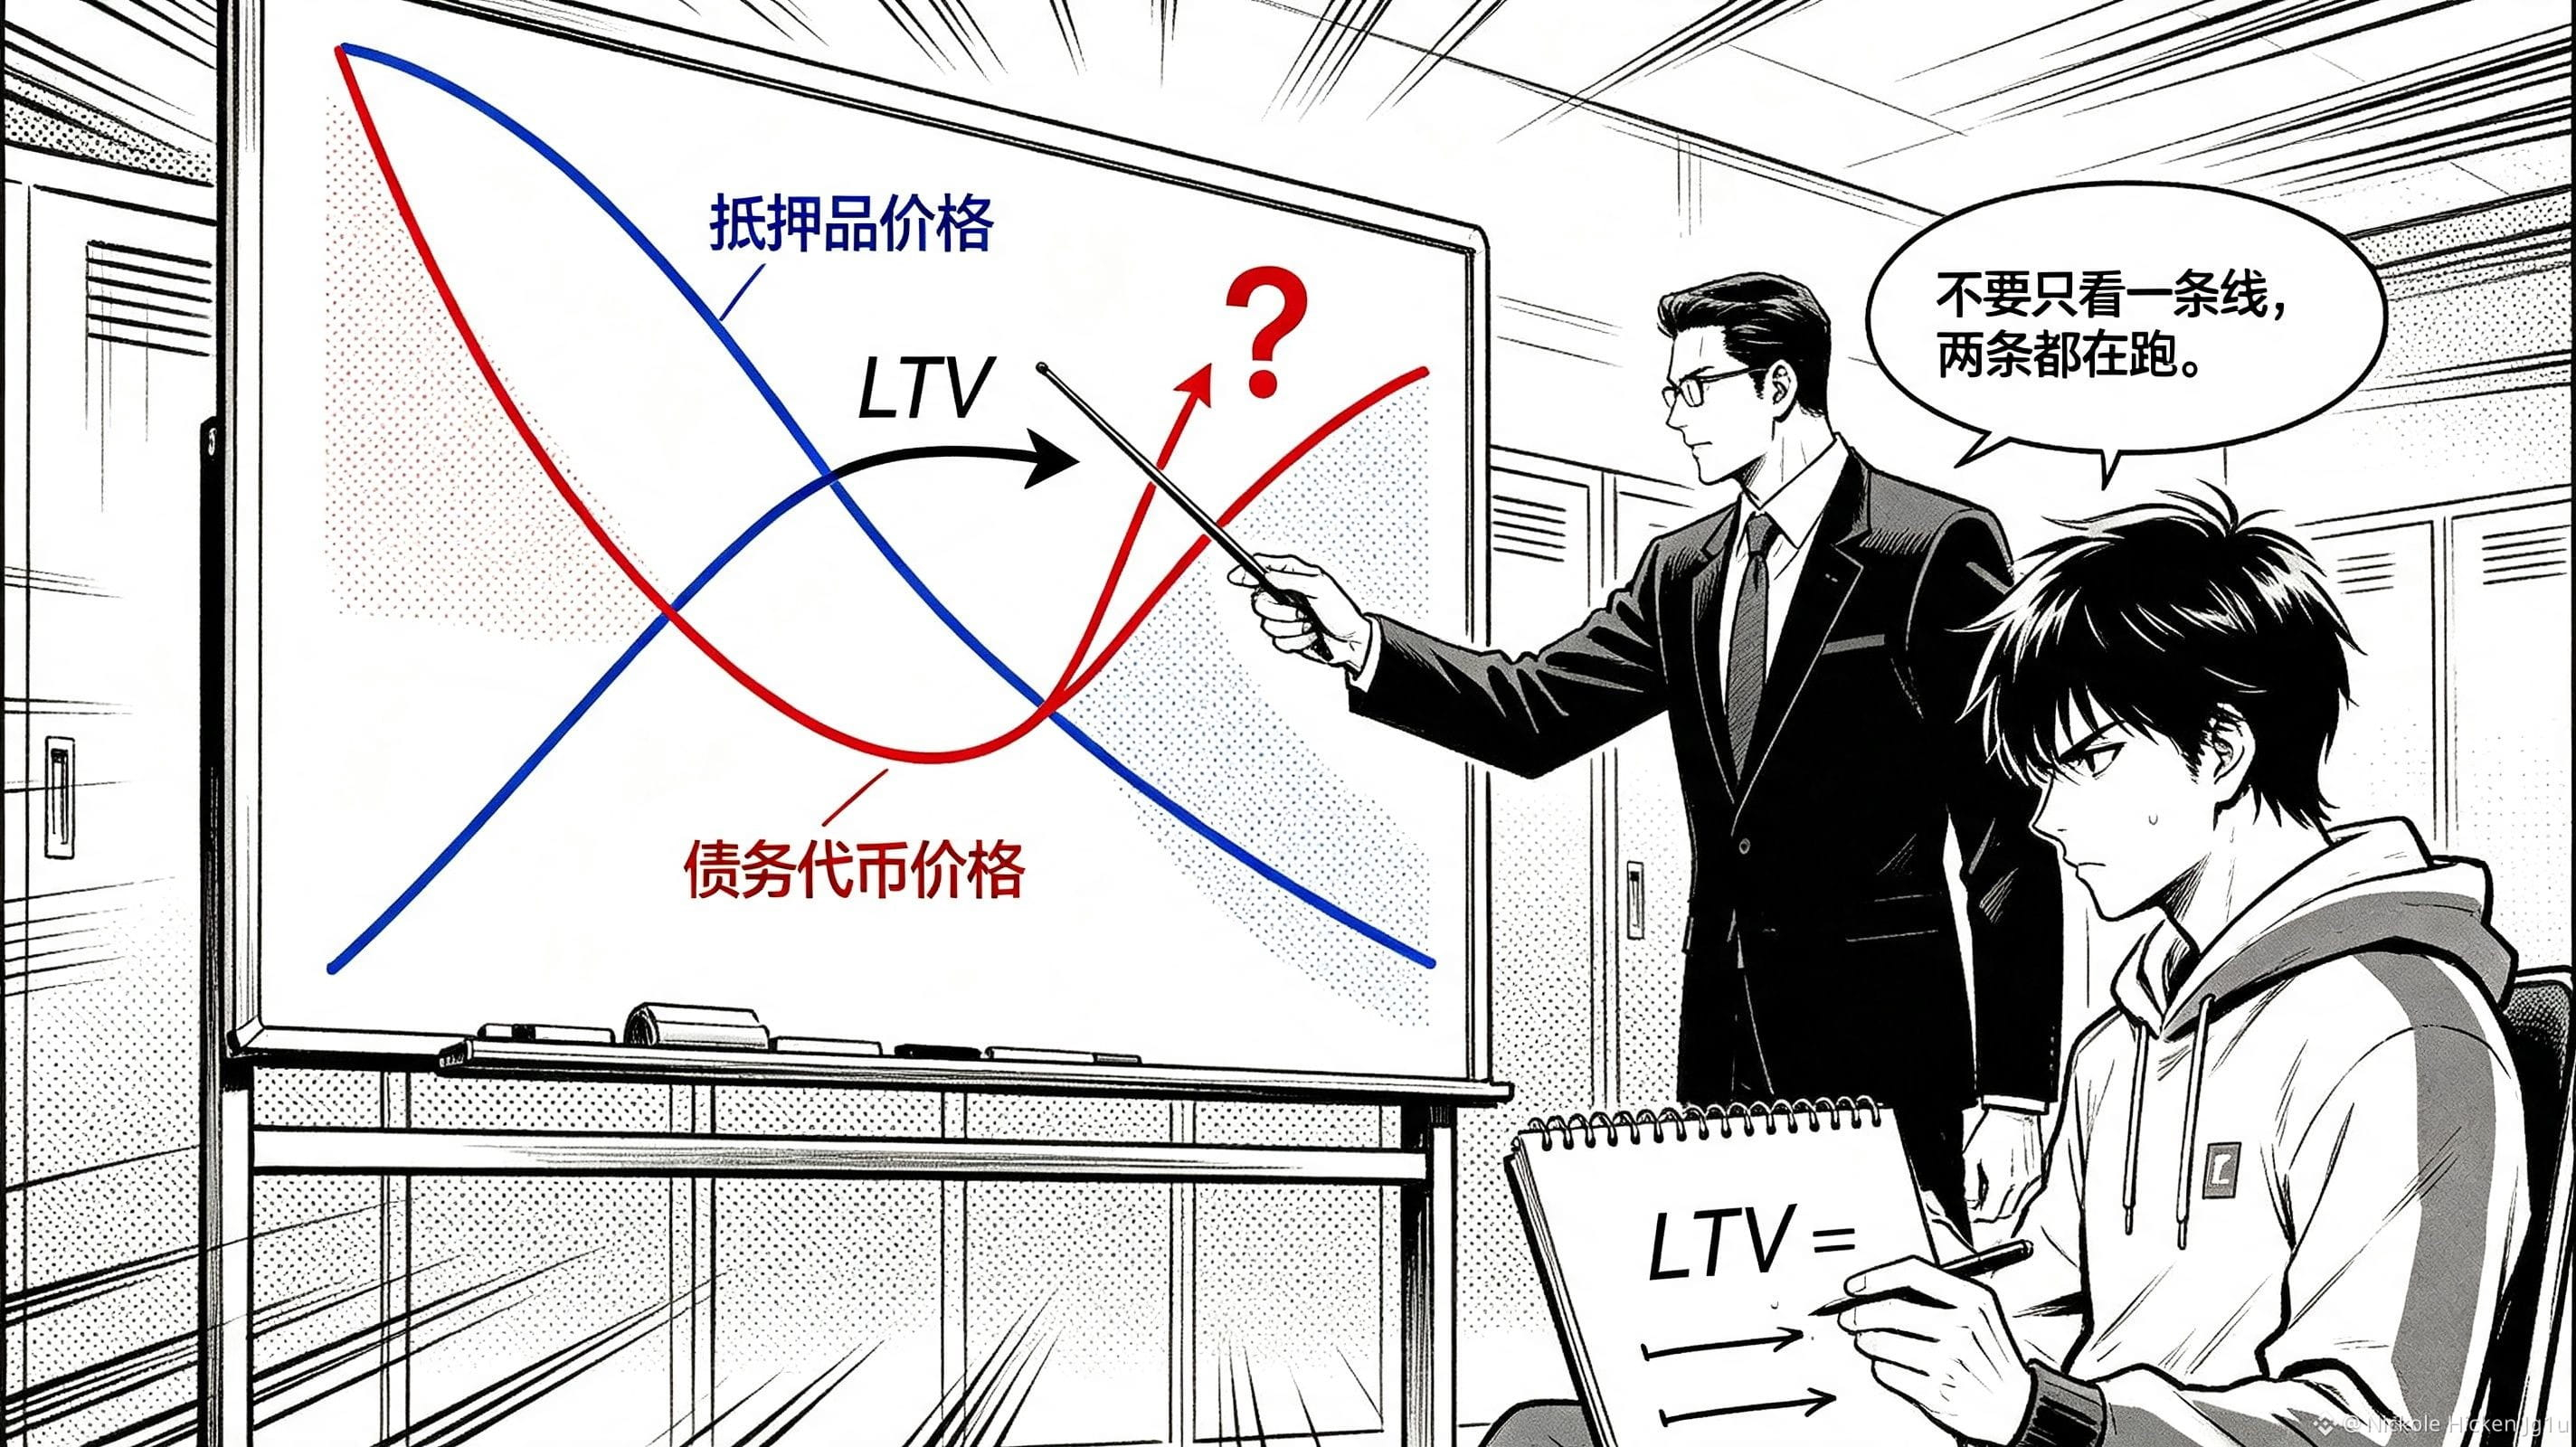
¿Si el colateral no cae, la posición también puede volverse peligrosa? Antes yo solía mirar primero el precio del colateral, hasta que vi las explicaciones de TermMax sobre el apalancamiento/recompensa: el aviso de las condiciones de liquidación estaba muy claro. El LTV sube; la razón puede ser que el colateral se abarate, o que el token de la deuda se vuelva más caro. Este recordatorio es fácil de que se lo “tragada” una sola línea de precio en la página de préstamos. En la documentación solo son unas cuantas líneas, pero al momento de pedir el préstamo puede ser mortal, porque rompe la tranquilidad que te da la idea de que “el precio no se movió”.
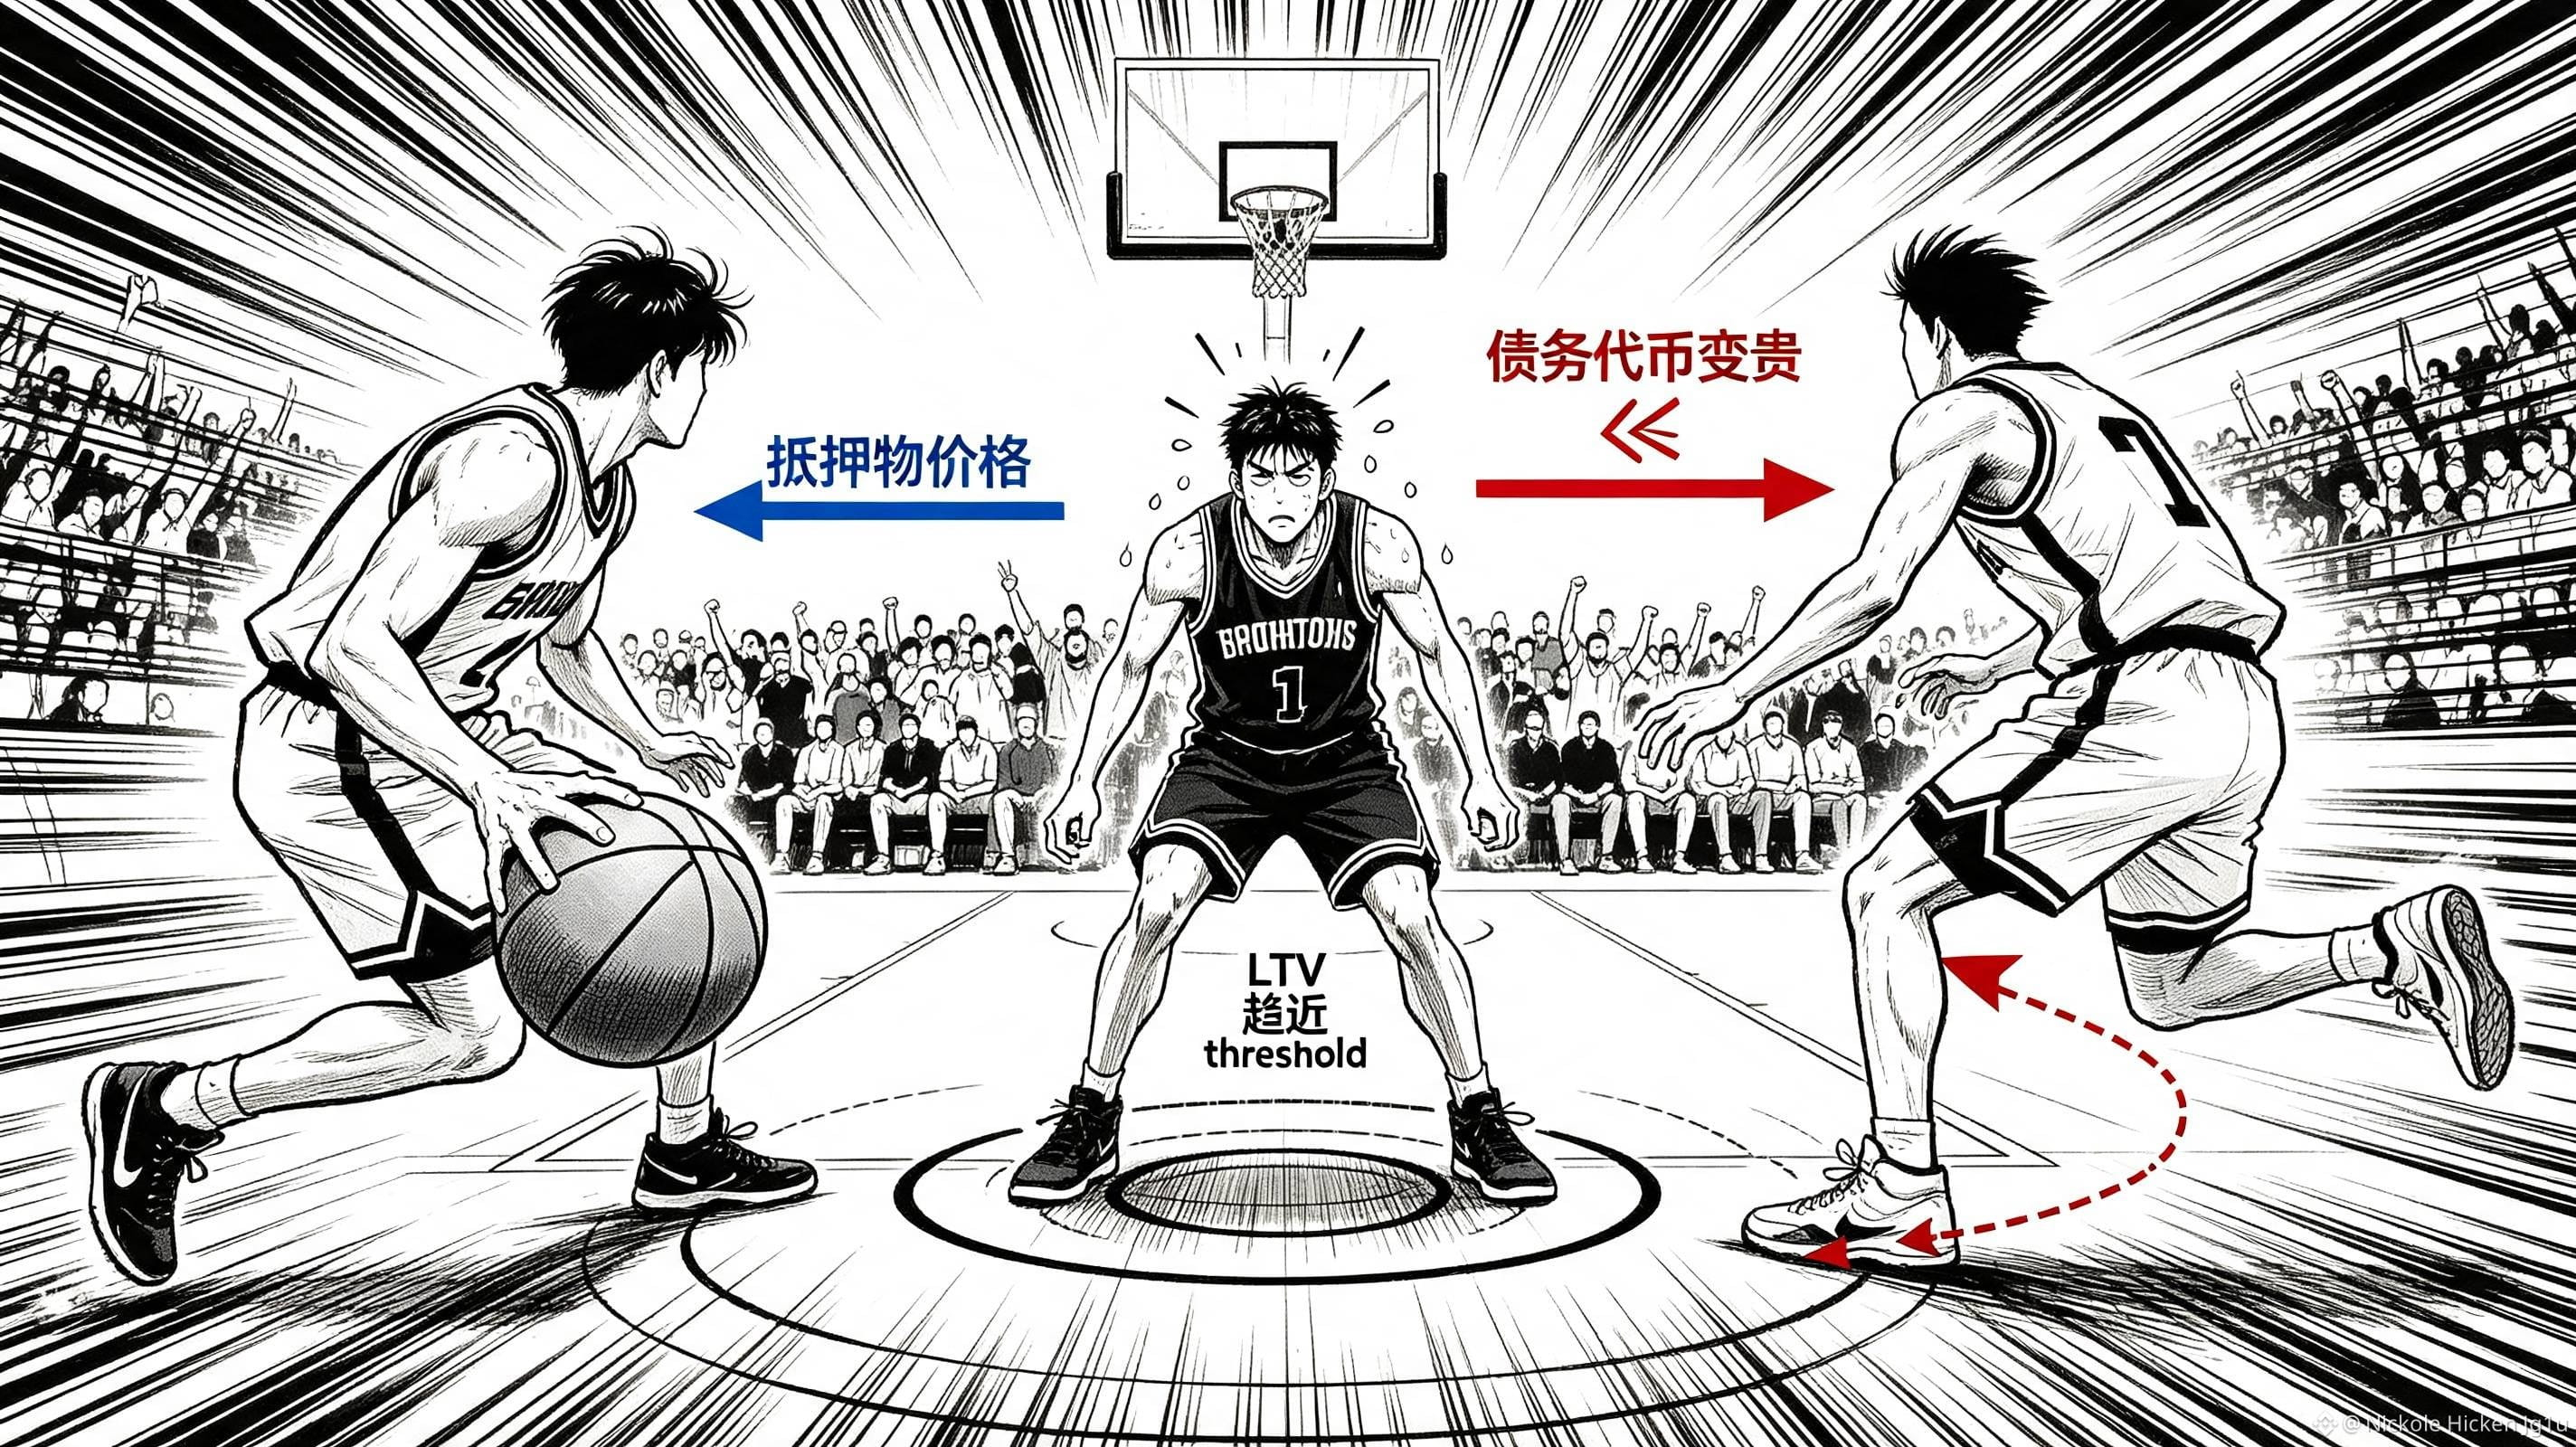
Lo que el prestatario realmente necesita prevenir podría estar en ambos lados. El colateral es un activo, pero el token de la deuda también cambia como denominador. Al pedir el préstamo, el LTV puede verse bastante holgado; sin embargo, cuando en el lado de la deuda empiece a moverse, el LTV puede acercarse poco a poco al umbral (threshold), incluso si la cantidad de tokens de colateral en la cartera no disminuye.
Se me ocurre una operación bastante común: el usuario mira que el colateral no cayó, piensa en reponer más tarde, y cuando vuelve a revisar, el LTV ya cambió. Lo más molesto no es el cambio de números, sino que él cree que ha estado observando el mismo riesgo todo el tiempo, cuando en realidad la otra cara del riesgo también está corriendo.
Por eso no me gusta una página de préstamos que solo te ponga una etiqueta de “saludable”. El @TermMax , si de verdad quiere que los prestatarios dependan menos de la suposición, lo mejor es que la página muestre en el mismo lugar cómo cambian el precio del colateral, el precio del token de la deuda y el LTV actual. ¿Puede el diseño de préstamos de TMX resistir la volatilidad? No mirando un solo lado, sino viendo si el usuario todavía tiene tiempo de decidir cuando ambos lados se mueven a la vez. #TermMax