TermMax opera como un protocolo de préstamos a tasa fija que utiliza posiciones de deuda tokenizadas.
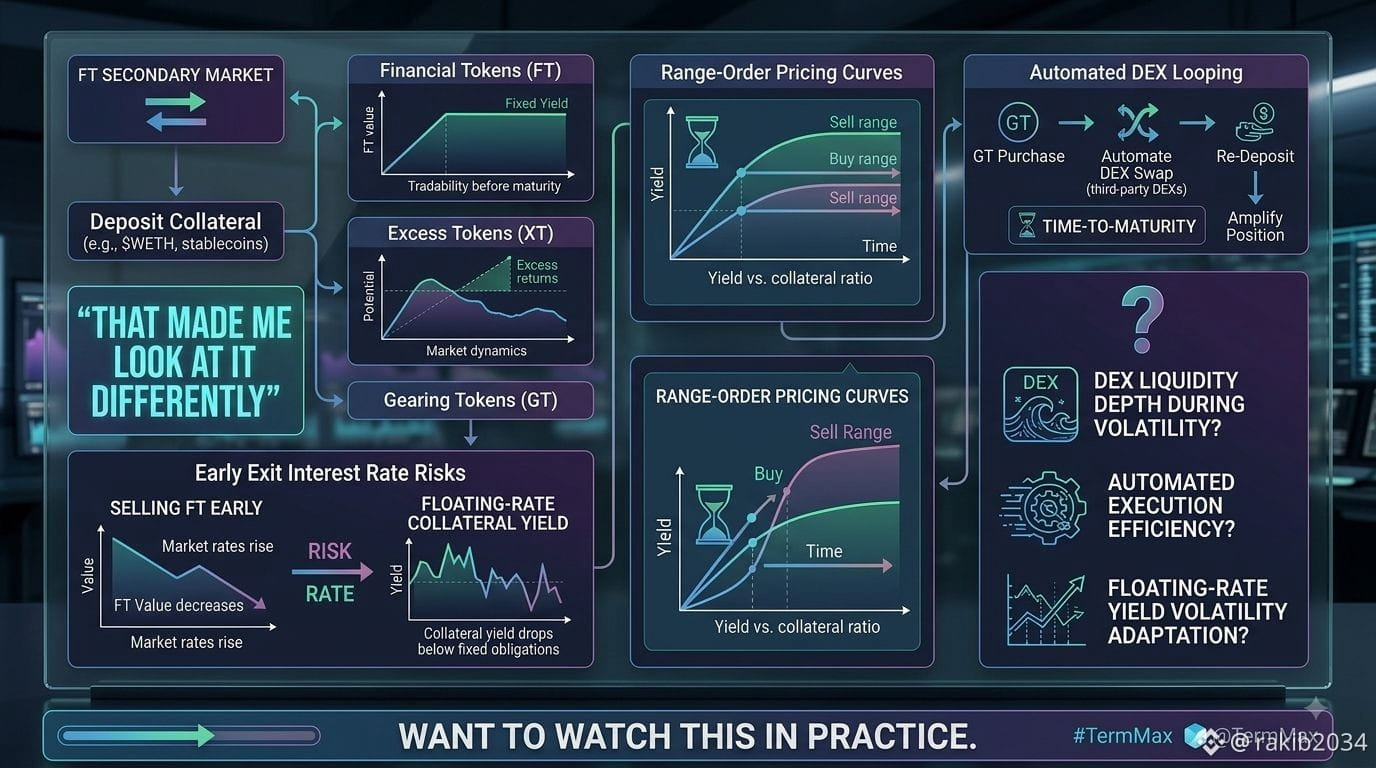
El protocolo acuña Tokens Financieros (FT), Tokens Excedentes (XT) y Tokens de Apalancamiento (GT), ejecutando operaciones a lo largo de curvas de precios de órdenes por rango mientras FT sigue siendo negociable antes del vencimiento. Los usuarios depositan colateral para pedir prestado a tasas fijas para la adquisición interna de FT o GT y estrategias de rendimiento externas, mientras GT automatiza el ciclo de activos mediante contratos inteligentes que enrutan swaps a través de exchanges descentralizados de terceros. Durante las liquidaciones, la entrega física distribuye participaciones proporcionales del colateral directamente a los titulares de FT.
Eso me hizo verlo de otra manera.
Vender FT antes del vencimiento expone a los titulares al riesgo de tasa de interés si las tasas de mercado suben, mientras que los rendimientos del colateral a tasa variable pueden caer por debajo de las obligaciones de préstamo a tasa fija.
Queda por ver cómo se mantiene la profundidad de liquidez de los DEX de terceros durante la ejecución automatizada de GT y la entrega física bajo una volatilidad extrema del mercado.
Quiero ver esto en la práctica.
#termmax @TermMax