#termmax
El gráfico fijo en DeFi más infravalorado es uno que nadie en realidad está capturando en capturas: el precio de un FT que se acerca a $1.00 a medida que se aproxima el vencimiento. 📉➡️📈 Repasé la matemática real de esto.
FT + XT siempre equivale exactamente a 1 token de deuda, en cualquier momento antes del vencimiento. En el vencimiento, XT cae a cero y FT se redime al valor nominal completo — así que el precio de FT tiene que converger a $1.00 para cuando se acaba el tiempo, estructuralmente, no por el sentimiento del mercado. 🔒
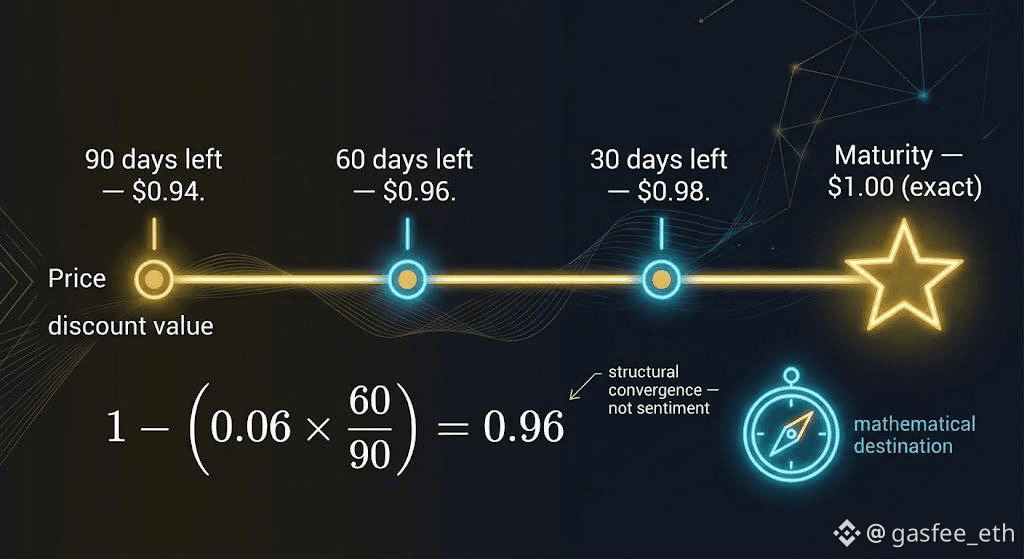
Supón que un FT cotiza a $0.94 con 90 días restantes para el vencimiento, incorporando un rendimiento fijo durante esa ventana. Si ese rendimiento se mantiene aproximadamente constante, el precio 30 días después (quedan 60 días) debería situarse cerca de: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96. 🧮 Otroos 30 días después, ~$0.98. En el vencimiento: exactamente $1.00.
Compáralo con mantener un token normal y volátil, donde el precio no tiene un ancla estructural que lo lleve a algún sitio: es oferta y demanda sin piso y sin destino. Un FT tiene ambos: un destino matemático (par) y una fecha conocida en la que llega. 🧭
La oportunidad que esto abre: si un FT tiene un precio por debajo de donde esa curva de "tirón hacia el par" dice que "debería" estar para su plazo restante, eso no necesariamente es una señal de alerta — revisa si está mal valorado (oportunidad) o si el mercado está descontando un riesgo real de impago/liquidez que la fórmula simple de arriba no captura. ⚠️
¿Alguien está comerciando FTs en el mercado secundario siguiendo esa curva de tirón hacia el par, o todo el mundo solo los compra y mantiene hasta el vencimiento? 🤔 ¿Cambia este destino garantizado estructuralmente la forma en que piensas la "volatilidad" en un token de tasa fija frente a uno normal?
@TermMax #TermMax
El gráfico fijo en DeFi más infravalorado es uno que nadie en realidad está capturando en capturas: el precio de un FT que se acerca a $1.00 a medida que se aproxima el vencimiento. 📉➡️📈 Repasé la matemática real de esto.
FT + XT siempre equivale exactamente a 1 token de deuda, en cualquier momento antes del vencimiento. En el vencimiento, XT cae a cero y FT se redime al valor nominal completo — así que el precio de FT tiene que converger a $1.00 para cuando se acaba el tiempo, estructuralmente, no por el sentimiento del mercado. 🔒
Supón que un FT cotiza a $0.94 con 90 días restantes para el vencimiento, incorporando un rendimiento fijo durante esa ventana. Si ese rendimiento se mantiene aproximadamente constante, el precio 30 días después (quedan 60 días) debería situarse cerca de: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96. 🧮 Otroos 30 días después, ~$0.98. En el vencimiento: exactamente $1.00.
Compáralo con mantener un token normal y volátil, donde el precio no tiene un ancla estructural que lo lleve a algún sitio: es oferta y demanda sin piso y sin destino. Un FT tiene ambos: un destino matemático (par) y una fecha conocida en la que llega. 🧭
La oportunidad que esto abre: si un FT tiene un precio por debajo de donde esa curva de "tirón hacia el par" dice que "debería" estar para su plazo restante, eso no necesariamente es una señal de alerta — revisa si está mal valorado (oportunidad) o si el mercado está descontando un riesgo real de impago/liquidez que la fórmula simple de arriba no captura. ⚠️
¿Alguien está comerciando FTs en el mercado secundario siguiendo esa curva de tirón hacia el par, o todo el mundo solo los compra y mantiene hasta el vencimiento? 🤔 ¿Cambia este destino garantizado estructuralmente la forma en que piensas la "volatilidad" en un token de tasa fija frente a uno normal?
@TermMax #TermMax