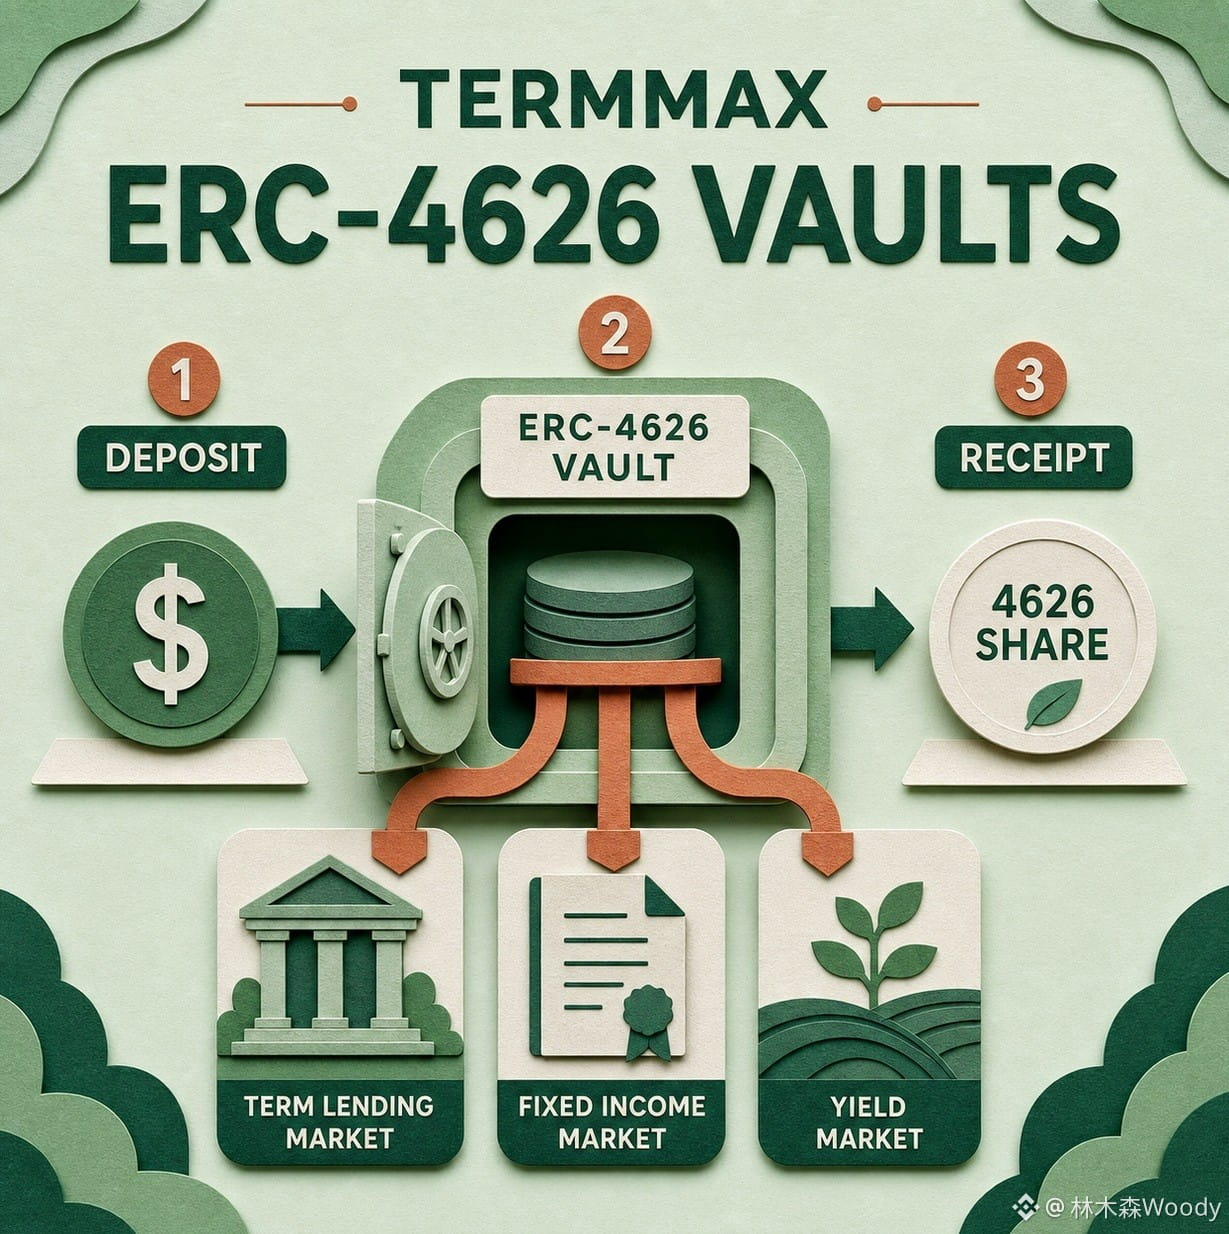
Revisé de nuevo el mecanismo de tasa fija de @TermMax , y cuanto más lo miro, más siento que las palabras “tasa fija” pueden relajar la vigilancia. Sí, la tasa se puede fijar en el momento del cierre, pero ¿mi resultado final también quedó “fijado” de verdad?
Primero, hablemos del préstamo. TermMax fija, en cada mercado, el activo de deuda, la garantía y la fecha de vencimiento. El prestatario bloquea la garantía en GT y luego acuña FT que representa la deuda con vencimiento. Los costos no saltan al azar según la utilización, eso lo acepto: al menos no tengo que vigilar a medianoche las tasas variables de préstamo. Pero en cuanto el LTV toca el LLTV, la posición igual entra en el proceso de liquidación. Lo “fijo” es el precio del capital, no el precio de la garantía, y tampoco la seguridad del principal; si se mezclan estas tres cosas en la publicidad, me parece que puede inducir a error.
Luego, la fecha de vencimiento. El documento lo explica con total claridad: si la deuda no se paga antes del vencimiento, se activa la liquidación y se abre una ventana de liquidación de dos horas. Si la deuda todavía no se ha gestionado por completo, se pasa a la physical delivery, y el pool de recompra que recibe el tenedor de FT puede incluir tanto el activo subyacente como la garantía. Yo pensaba que comprar FT era simplemente esperar al vencimiento para recibir el mismo activo de deuda, pero en un escenario extremo, podría terminar con una cesta de garantías que necesitaré gestionar por mi cuenta. ¿Eso sigue siendo un “rendimiento fijo” como lo entiende la gente común?
En el tema del oráculo, tampoco hay escapatoria. TermMax lista por sí mismo los orígenes de precios de Chainlink y RedStone como puntos de riesgo. Un precio anómalo puede causar una liquidación incorrecta o falta de garantías. La tasa fija no puede impedir que falle la fuente de precios: este riesgo simplemente se trasladó de la curva de tasas a la valoración y al flujo de liquidación.
El costo de liquidación tampoco se puede despachar con una sola frase de “sobrecolateralización”. En las reglas públicas, hay una penalización del 10% según el valor de la deuda liquidada: la mitad para los liquidadores y la mitad para las reservas del protocolo. Y cuando la deuda supera 10.000 dólares, por lo general, en una sola ocasión el procesamiento máximo es del 50%. Esto puede evitar que una posición grande se recorte de golpe. Pero si el mercado realmente cae de forma continua, ¿las liquidaciones por tandas llegan a tiempo? Eso dependerá de la ejecución on-chain y de la liquidez.
Así que cuando veo #TermMax , no basta con preguntarse si el APY de la página está bloqueado o no. Lo que hay que preguntar es: ¿qué es la garantía?, ¿dónde está el LLTV?, ¿quién se encarga del pago al vencimiento?, y después de la entrega física, ¿qué es lo que realmente recibiré? La tasa puede quedar clavada, pero el riesgo no está clavado en el mismo sitio, ¿no es así?
$GPS $ETH