#dusk $DUSK
Antes ponía el dinero del fondo del mercado monetario tokenizado y el stablecoin básicamente en el mismo “cajón”.
Ambos cotizan alrededor de un dólar y ambos viven en la cadena, así que a primera vista se ven bastante parecidos.
Pero en realidad No lo son.
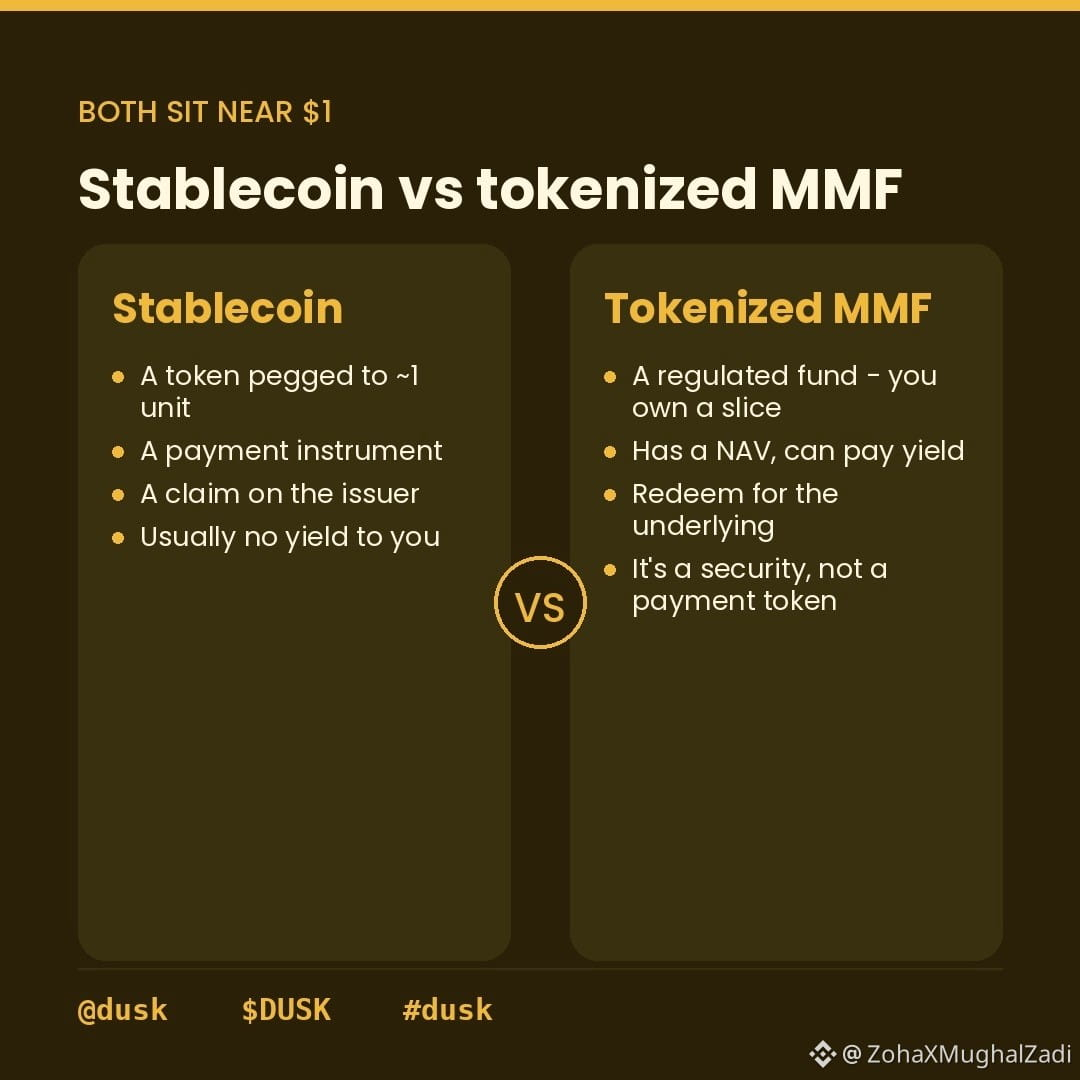
Toma un stablecoin como EURQ. La idea básica es que el token está pensado para seguir el valor de una unidad de divisa. Lo tienes, lo usas para pagos o para liquidaciones, y la rentabilidad de aquello que lo respalda generalmente va al emisor más que directamente a ti.
Un fondo del mercado monetario tokenizado está estructurado de forma distinta. Tú estás sosteniendo un interés tokenizado en un fondo que posee activos financieros de corto plazo. Hay un NAV; puede haber una rentabilidad, y el titular tiene derechos vinculados al fondo y a su proceso de reembolso.
Entonces la elección no es realmente: ¿qué cosa estable debería usar?
Es más bien:
¿Quiero una unidad de dinero estable o quiero una inversión que, casualmente, cotiza alrededor de un precio estable?
Eso se difumina bastante en cripto porque en una pantalla ambas cosas pueden simplemente parecer 1.00.
Pero económicamente, lo que hay detrás de ese 1.00 puede ser muy diferente. Una está diseñada principalmente para el uso de valor estable, mientras que la otra representa un interés de inversión sobre activos subyacentes.
Y hay un intercambio.
La estructura del fondo introduce más reglas sobre elegibilidad, transferencias, reembolsos y acceso de los inversores. Un stablecoin puede ser mucho más simple para pagos y liquidaciones.
Y ahí es donde creo que empieza la pregunta interesante:
¿En qué momento un token estable que genera rendimiento deja de ser un mejor stablecoin y empieza a parecerse más a un producto de inversión?
@Dusk #dusk $PORTAL $APR
Antes ponía el dinero del fondo del mercado monetario tokenizado y el stablecoin básicamente en el mismo “cajón”.
Ambos cotizan alrededor de un dólar y ambos viven en la cadena, así que a primera vista se ven bastante parecidos.
Pero en realidad No lo son.
Toma un stablecoin como EURQ. La idea básica es que el token está pensado para seguir el valor de una unidad de divisa. Lo tienes, lo usas para pagos o para liquidaciones, y la rentabilidad de aquello que lo respalda generalmente va al emisor más que directamente a ti.
Un fondo del mercado monetario tokenizado está estructurado de forma distinta. Tú estás sosteniendo un interés tokenizado en un fondo que posee activos financieros de corto plazo. Hay un NAV; puede haber una rentabilidad, y el titular tiene derechos vinculados al fondo y a su proceso de reembolso.
Entonces la elección no es realmente: ¿qué cosa estable debería usar?
Es más bien:
¿Quiero una unidad de dinero estable o quiero una inversión que, casualmente, cotiza alrededor de un precio estable?
Eso se difumina bastante en cripto porque en una pantalla ambas cosas pueden simplemente parecer 1.00.
Pero económicamente, lo que hay detrás de ese 1.00 puede ser muy diferente. Una está diseñada principalmente para el uso de valor estable, mientras que la otra representa un interés de inversión sobre activos subyacentes.
Y hay un intercambio.
La estructura del fondo introduce más reglas sobre elegibilidad, transferencias, reembolsos y acceso de los inversores. Un stablecoin puede ser mucho más simple para pagos y liquidaciones.
Y ahí es donde creo que empieza la pregunta interesante:
¿En qué momento un token estable que genera rendimiento deja de ser un mejor stablecoin y empieza a parecerse más a un producto de inversión?
@Dusk #dusk $PORTAL $APR