Mientras miraba a TMX, me pareció algo más interesante de lo esperado.
Fui a ver la historia de zero-liquidation leverage, pero los números me detuvieron en el lado del rendimiento.
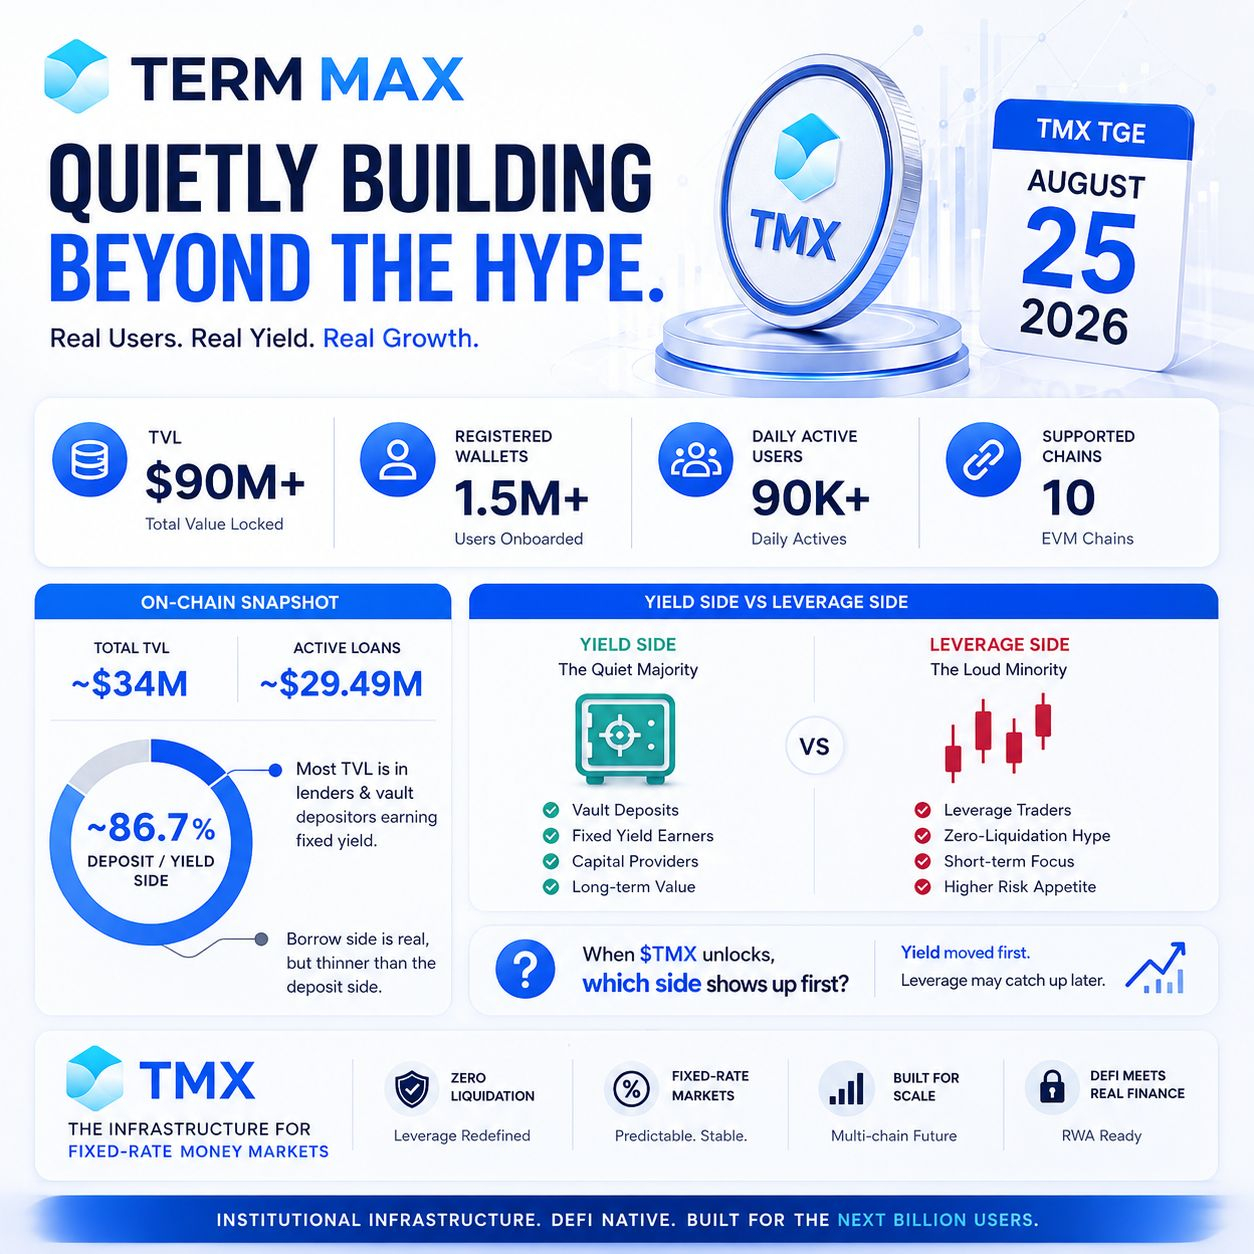
TermMax confirmó el TGE del $TMX para el 25 de agosto de 2026. Además, se indicaron 1.5M+ billeteras registradas, 90K+ usuarios activos diarios y presencia en 10 cadenas EVM.
Pero aquí hay una diferencia importante.
La narrativa más ruidosa es la del leverage.
Lo que a mí me pareció más interesante fue la actividad de los prestamistas y de los depositantes de la bóveda.
En mis datos monitoreados, el TVL era aproximadamente de $34M, mientras que los préstamos activos rondaban los $29.49M. Las cifras del ecosistema más amplio se están reportando hasta $90M+ de TVL.
Así que el lado de los préstamos es real, pero es difícil ignorar el lado de depósitos/rendimiento.
Y el diseño central de TermMax también respalda esa dirección: lending y borrowing a tasa fija, donde el usuario obtiene condiciones predefinidas en lugar de la incertidumbre de tasas variables.
Para mí, la pregunta aquí no era el leverage.
La pregunta es: ¿quién impulsará TMX después del TGE?
¿El trader que usa leverage?
¿O una base de usuarios mucho más grande que deposita capital para generar rendimiento fijo?
Si el lado del rendimiento creció primero, entonces es posible que el mercado esté mirando a TMX solo a través de la lente de “leverage token”.
El rendimiento se movió primero. El leverage podría ponerse al día más tarde.
@TermMax #TermMax
Fui a ver la historia de zero-liquidation leverage, pero los números me detuvieron en el lado del rendimiento.
TermMax confirmó el TGE del $TMX para el 25 de agosto de 2026. Además, se indicaron 1.5M+ billeteras registradas, 90K+ usuarios activos diarios y presencia en 10 cadenas EVM.
Pero aquí hay una diferencia importante.
La narrativa más ruidosa es la del leverage.
Lo que a mí me pareció más interesante fue la actividad de los prestamistas y de los depositantes de la bóveda.
En mis datos monitoreados, el TVL era aproximadamente de $34M, mientras que los préstamos activos rondaban los $29.49M. Las cifras del ecosistema más amplio se están reportando hasta $90M+ de TVL.
Así que el lado de los préstamos es real, pero es difícil ignorar el lado de depósitos/rendimiento.
Y el diseño central de TermMax también respalda esa dirección: lending y borrowing a tasa fija, donde el usuario obtiene condiciones predefinidas en lugar de la incertidumbre de tasas variables.
Para mí, la pregunta aquí no era el leverage.
La pregunta es: ¿quién impulsará TMX después del TGE?
¿El trader que usa leverage?
¿O una base de usuarios mucho más grande que deposita capital para generar rendimiento fijo?
Si el lado del rendimiento creció primero, entonces es posible que el mercado esté mirando a TMX solo a través de la lente de “leverage token”.
El rendimiento se movió primero. El leverage podría ponerse al día más tarde.
@TermMax #TermMax