

Reproducido de: Xinhua Finance
Noticias de Xinhua Finance, Beijing, 17 de agosto (Hu Yuting). El Banco Popular de China anunció que el 17, el volumen de operaciones de recompra inversa a 7 días fue cero; al mismo tiempo, realizó operaciones de recompra inversa a un día por 5.655 billones de yuanes. Dado que ese día vencieron 180.000 millones de yuanes en operaciones de recompra inversa a 7 días y 3.490 billones de yuanes en operaciones de recompra inversa a un día, el mercado abierto registró una colocación neta de 198.500 millones de yuanes.
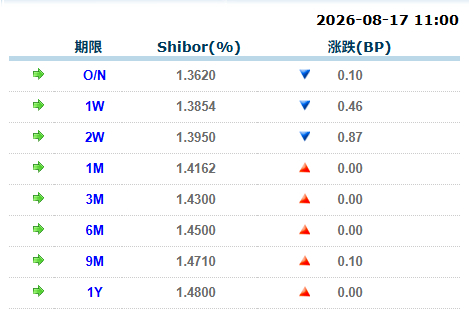
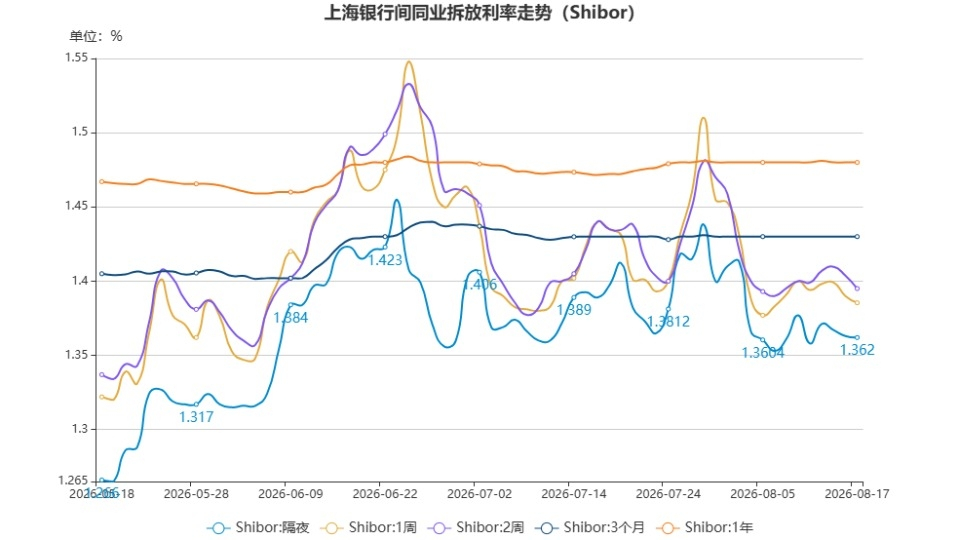
En la parte corta, la tasa SHIBOR de Shanghái (interbancaria de Shanghái) bajó; en la parte media-larga se mantuvo estable. En detalle: el SHIBOR a un día cayó 0,1 pb y se situó en 1,3620%; el SHIBOR a 7 días bajó 0,46 pb y quedó en 1,3854%; y el SHIBOR a 14 días descendió 0,87 pb, hasta 1,3950%.
Tasa de oferta interbancaria de Shanghái (SHIBOR) (17 de agosto)
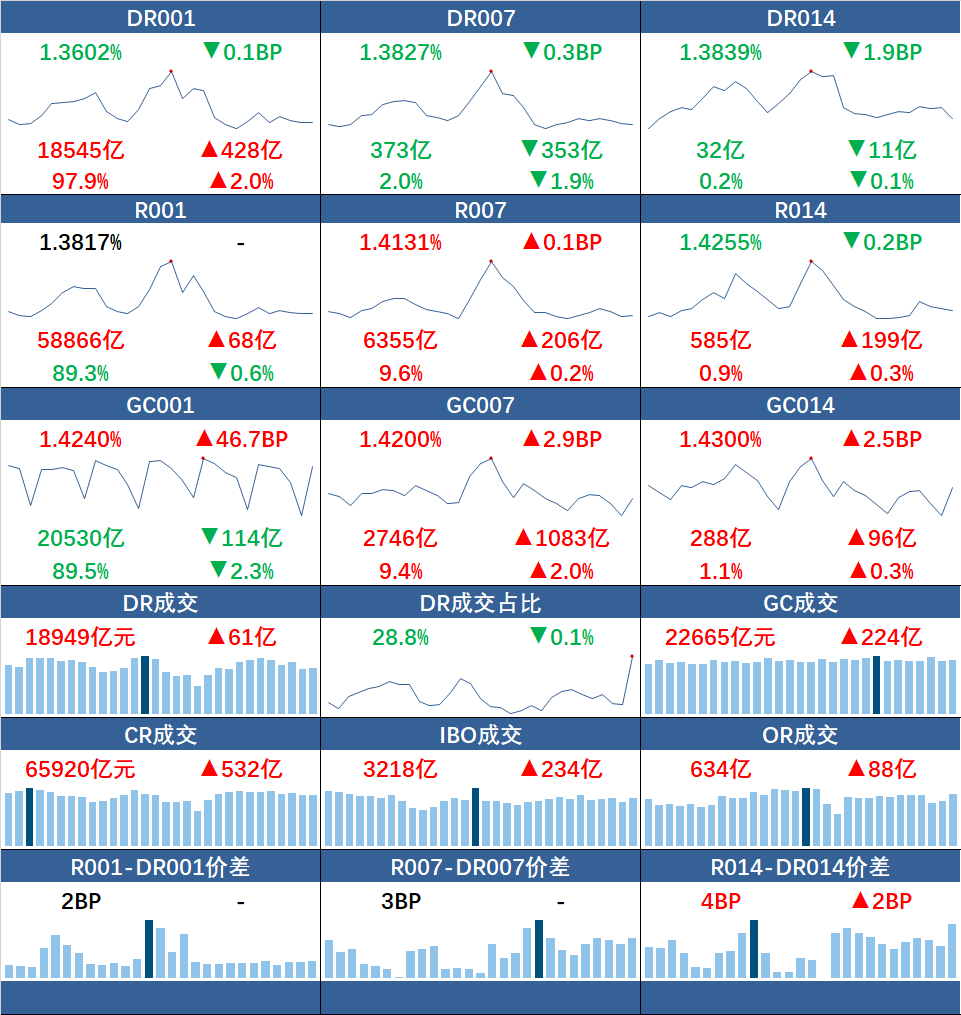
En el mercado de repos de pignoración (cesión) interbancaria, las tasas de interés y los volúmenes de los productos a corto plazo no cambiaron mucho y presentaron fluctuaciones dentro de un rango estrecho; la brecha entre R007 y DR007 fue de 3 pb. En detalle: las tasas de interés promedio ponderadas de DR001 y R001 bajaron 0,1 pb y se mantuvieron básicamente sin cambios, respectivamente, con 1,3602% y 1,3817%; los montos negociados aumentaron en 42.800 millones de yuanes y 6.800 millones, respectivamente. DR007 y R007, las tasas promedio ponderadas bajaron 0,3 pb y subieron 0,1 pb, respectivamente, con 1,3827% y 1,4131%; los montos negociados disminuyeron 35.300 millones y aumentaron 20.600 millones, respectivamente. DR014 y R014 bajaron 1,9 pb y 0,2 pb, respectivamente, con 1,3839% y 1,4255%; los montos negociados disminuyeron 1.100 millones y aumentaron 19.900 millones, respectivamente.
Tasas de interés del mercado monetario (17 de agosto)
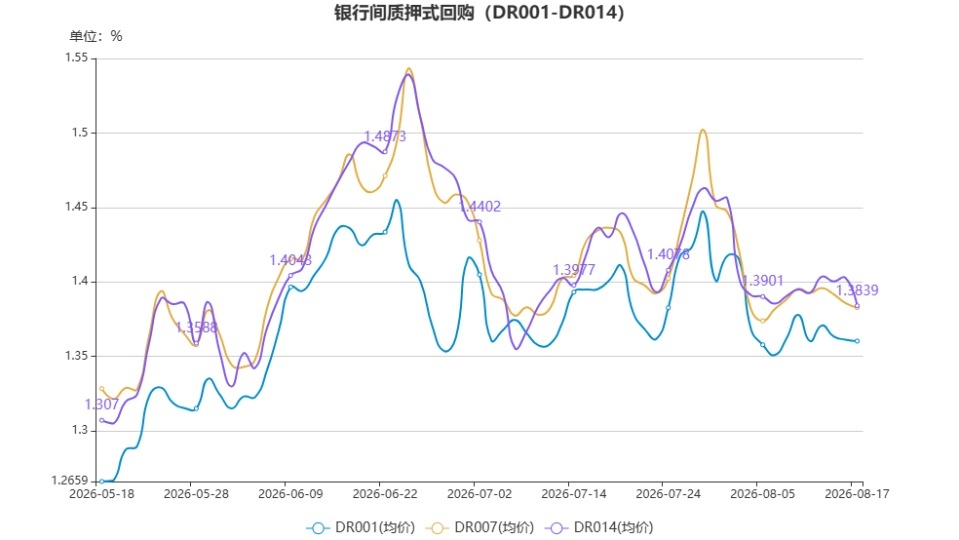
Según un operador de la Shanghai International Monetary Exchange, el 17 el mercado de fondos en general estuvo ligeramente laxo. Al inicio de la sesión, los principales bancos estatales ofrecieron fondos abundantemente. Las letras de depósito overnight con recompra (repo/press) se negociaron en el rango de 1,39%-1,40%; los depósitos con garantía de crédito (repo/press ofr) en el rango de 1,42%-1,43%. A 7 días, las letras de depósito para no-bancos con recompra (press) se negociaron en pequeñas cantidades cerca de 1,40%, con oferta concentrada cerca de 1,41%, y el crédito ofr se ubicó entre 1,415%-1,42%. Para 14 días, las letras de depósito para no-bancos con crédito ofr se situaron en 1,43%, con muy pocas operaciones. Cerca del mediodía, las letras overnight se negociaron en 1,38%-1,39%; la demanda a plazos de 7 días o más fue escasa, y en general se mantuvo un tono laxo hasta el cierre de la mañana. Por la tarde, el mercado de fondos continuó con un sesgo laxo: las letras overnight se negociaron cerca de 1,38% y las letras de no-bancos a 7 días o más cerca de 1,40%. Al acercarse al cierre, la operación más baja overnight llegó a 1,36% y la más baja de letras a 1,37%; el mercado de fondos mantuvo el tono laxo hasta el cierre.
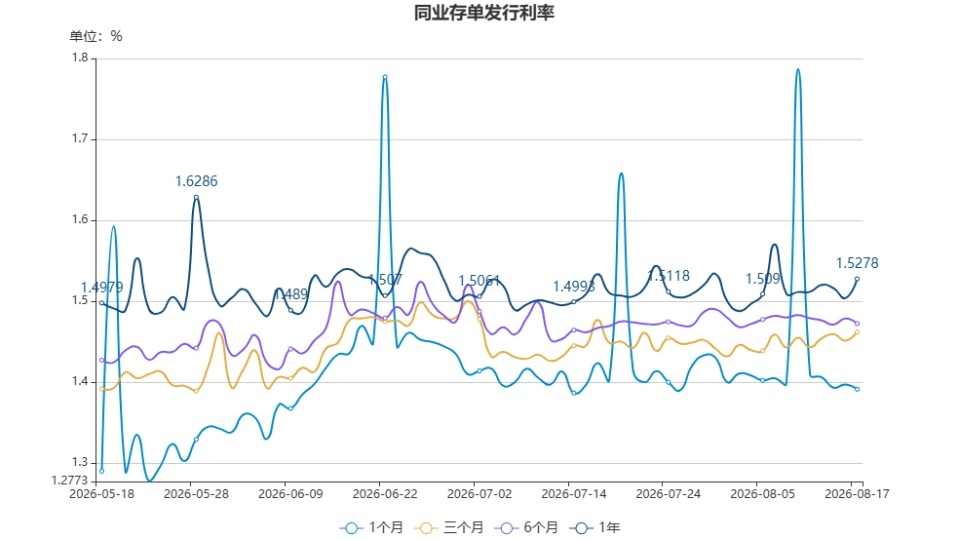
En cuanto a las letras de certificados de depósito (CD) interbancarios, el mercado secundario tuvo una volatilidad global pequeña y las rentabilidades presentaron oscilaciones dentro de un rango estrecho. En particular: el cierre al final del día de los CD de 1M de bancos estatales se situó cerca de 1,38%, alrededor de 1 pb menos que ayer; el de 3M de bancos estatales cerró cerca de 1,43%, igual que ayer; el de 6M de bancos estatales cerró cerca de 1,46%, cerca de 0,25 pb más que ayer; el de 9M de bancos estatales cerró cerca de 1,4775%, igual que ayer; el de 1Y de bancos estatales cerró cerca de 1,481%, cerca de 0,1 pb más que ayer. La diferencia 1Y-9M fue de 0,35 pb, y se amplió 0,15 pb frente a ayer; la diferencia 9M-6M fue de 1,75 pb, y se redujo 0,3 pb; la diferencia 6M-3M fue de 3 pb, y se amplió 0,25 pb; y la diferencia 3M-1M fue de 5 pb, y se amplió 1 pb frente a ayer. La brecha de la curva 1Y-1M fue de 10,1 pb, ampliándose 1,1 pb frente a ayer. La brecha de la curva 1Y-3M fue de 5,1 pb, ampliándose 0,1 pb frente a ayer.
【Enfoque de hoy】
? Según la Comisión Nacional de Desarrollo y Reforma, el 14 de agosto, el camarada Yue Xiuhu, miembro del comité del partido y viceministro de la Comisión Nacional de Desarrollo y Reforma, presidió una reunión de trabajo en la que se dispuso acelerar la puesta en marcha de la colocación de nuevos instrumentos financieros de política en 2026, y aumentar el apoyo a los proyectos de inversión privada.
? El Banco Popular de China agregó al Banco Ping An, el Banco Hengfeng, el Banco Bohai, el Banco de Shanghái, el Banco de Hangzhou, el Banco Huishang, el Banco de Changsha y el Banco Guangxi Beibu Gulf como instituciones operadoras de negocios de yuan digital, y las conectó al sistema de yuan digital del lado del banco central. Las instituciones adicionales, una vez completados los preparativos de negocio y técnicos, iniciarán las operaciones de yuan digital. Actualmente, el número de instituciones operadoras de yuan digital se ha ampliado a 30.
? Desde el despliegue de la reunión del Politburó Central hasta los arreglos de trabajo de mitad de año de la Administración Estatal de Regulación Financiera, desde un paquete de medidas para impulsar reformas y mitigar riesgos hasta que las instituciones financieras adoptan proactivamente el “antienrollamiento”… un “combo” para acelerar las reformas y la transformación de las instituciones financieras y guiar al sector hacia un desarrollo diferenciado sigue materializándose y dando resultados. En opinión de profesionales de la industria, la lógica de las reformas en las instituciones financieras está pasando de “mitigar riesgos” a “mejorar la calidad”, avanzando desde ajustes parciales de riesgos hacia una optimización integral del esquema de asignación de recursos financieros, para adaptarse mejor al desarrollo económico de cada región y así maximizar la liberación de la eficiencia de los servicios financieros a la economía real.
? En los últimos años, el patrón de canales del mercado de gestión de patrimonios bancarios está atravesando una reestructuración profunda. Según entrevistas con periodistas, la cartera de gestión de patrimonios de cuenta propia de los bancos pequeños y medianos se ha ido reduciendo de forma continua, mientras que el negocio de distribución se está cubriendo rápidamente. La cooperación entre bancos y compañías de gestión de patrimonios ha pasado de un simple emparejamiento de canales a la co-creación de productos y la profundización del servicio. A medida que el derecho de diseño del producto y el de gestión de inversiones se transfieren gradualmente a las compañías de gestión de patrimonios, el papel de los bancos pequeños y medianos está pasando de “fabricantes de productos” a “integradores de servicios”. Las tres presiones de los costos regulatorios, las brechas en investigación y desarrollo de inversiones, y el entorno de tasas bajas están empujando a los bancos pequeños y medianos a redefinir el valor que aportan en la cadena de gestión de patrimonios; y las compañías de gestión de patrimonios, aprovechando las redes de sucursales a nivel de condado, también aceleran la profundización. La relación complementaria entre ambos se espera que se fortalezca aún más.
Editor: Gao Ershan