Factor PEAD: por qué no adivino los informes, sino que opero la reacción después de 📊
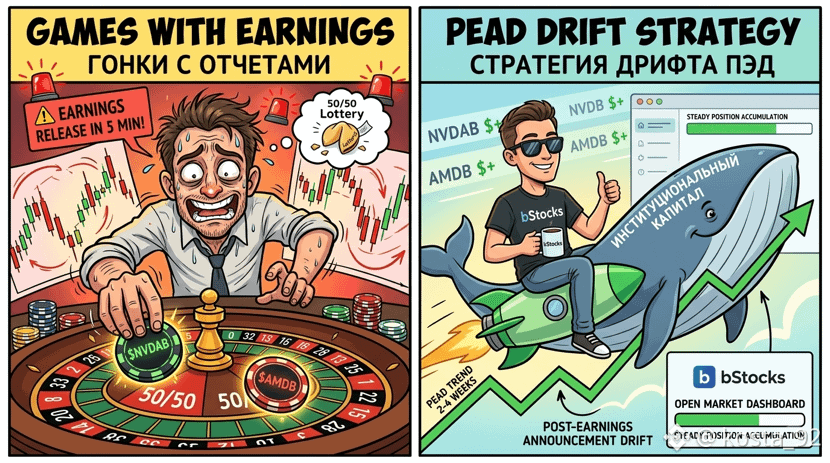
Comprar $NVDAB o $AMDB un par de horas antes de la publicación del informe es una lotería clásica 50/50. El capital institucional rara vez juega a esa ruleta. Su ventaja sistemática se construye con el efecto PEAD (Post-Earnings Announcement Drift).
¿Cuál es la esencia del drift después del informe y cómo usarlo en bStocks?
Inercia institucional: Los grandes fondos no pueden reconfigurar carteras multimillonarias en un minuto. Si el informe es sólido, abren posición por partes durante 2–4 semanas.
Tendencia real en lugar del primer gap: El salto inicial del precio en el after-market a menudo es manipulativo. El verdadero movimiento direccional empieza cuando el precio mantiene el rango del primer día de operaciones.
Riesgo controlado: Entrar según el modelo PEAD elimina el riesgo de un gap repentino en tu contra y te da un nivel de stop claro (el mínimo del día de la publicación).
En vez de intentar adivinar las cifras del informe, el enfoque profesional es esperar la reacción del mercado, evaluar el volumen de los institucionales y aprovechar una tendencia de impulso claro.
¿Operas bStocks «a la espera del informe» por el impulso instantáneo o esperas la confirmación de la tendencia después de la publicación? 👇
@BinanceCIS #bStocksCIS