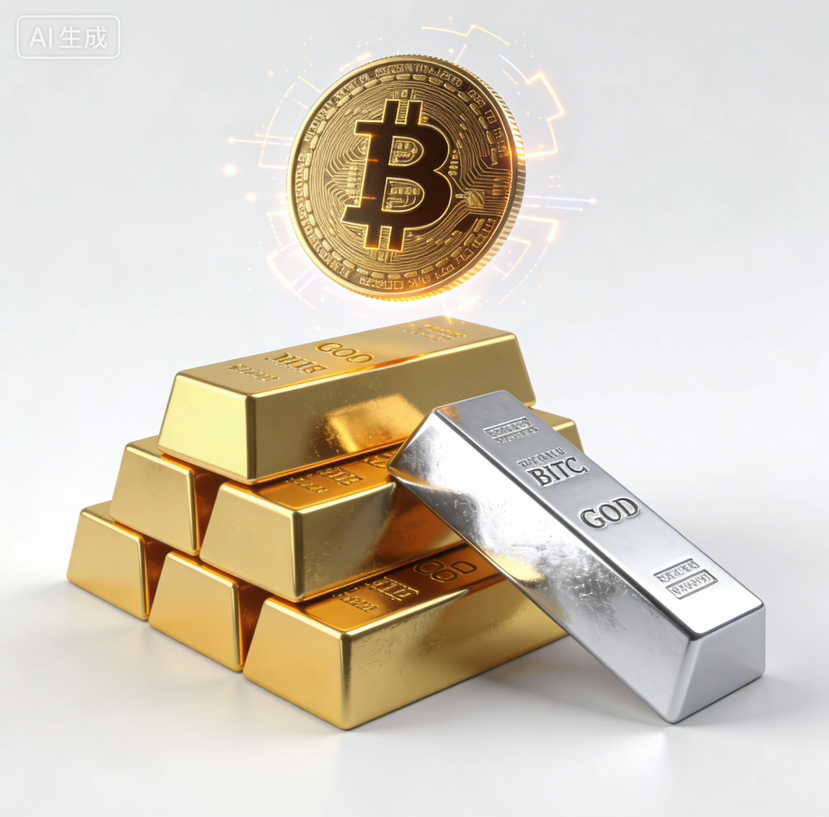
Lo que más preocupa a todos ahora no es el aumento o disminución en un día, sino tres preguntas que se entrelazan: ¿es la corrección de Bitcoin algo normal, o ya estamos en un mercado bajista en silencio? Si observamos el ciclo de cuatro años de Bitcoin, teóricamente, deberíamos entrar en la fase de mercado bajista en 2026. ¿Por qué Estados Unidos sigue enviando señales "amigables con las criptomonedas"? Además, con el oro en continuo aumento y la plata experimentando un repentino auge, ¿todo esto realmente niega la esencia de Bitcoin?
Primero, deja a un lado las emociones y observa los hechos paso a paso.
El llamado ciclo de "cuatro años" de Bitcoin se reduce en esencia a una sola cosa: el mecanismo de reducción a la mitad. Cada vez que se generan 210,000 bloques, la recompensa del bloque se reduce a la mitad, lo que ocurre aproximadamente cada cuatro años. Esto significa que la velocidad de producción de nuevos bitcoins caerá un 50%, y la presión de venta que reciben los mineros de la nueva producción disminuirá gradualmente, lo que lleva a un suministro a largo plazo más ajustado. Desde el punto de vista de los resultados históricos, en los tres ciclos completos anteriores —2012, 2016 y 2020— efectivamente se observaron ritmos similares: aproximadamente 12 a 18 meses después de la reducción a la mitad, se entra en un mercado alcista, seguido de un período de 1 a 2 años de mercado bajista. Por eso, muchas personas naturalmente deducen una conclusión: si las leyes históricas continúan vigentes, entonces 2026 debería ser un año de mercado bajista según el "ciclo".
Pero aquí hay un hecho clave que a menudo se pasa por alto: el ciclo de cuatro años es un ciclo de suministro, no un ciclo de precios. La reducción a la mitad solo determina que "haya menos nuevos activos", pero no decide directamente que "el precio suba o baje". Si el precio entra en un mercado bajista, realmente depende de un variable más realista: si hay una demanda de capital sostenida y estable en el mercado.
Regresando al presente, desde un punto de vista factual, el Bitcoin actual se asemeja más a un "retroceso o consolidación en niveles altos", en lugar de un típico mercado bajista. Un verdadero mercado bajista suele venir acompañado de varias señales muy claras, como liquidaciones consecutivas de apalancamiento, rápida escasez de liquidez en el mercado, y una huida masiva de los holders a largo plazo, fenómenos que actualmente no están ocurriendo de manera generalizada. Los datos en cadena muestran que los holdings de más de un año siguen siendo relativamente estables, lo que difiere claramente de un profundo mercado bajista centrado en la reducción de apalancamiento como el de 2022. Ahora se parece más a un estado de aversión al riesgo; dicho de manera sencilla, no es que el mercado "ya no confíe en Bitcoin", sino que el capital elige "esperar un poco, arriesgar menos". Por lo tanto, desde una perspectiva estructural, esto se asemeja más a un retroceso temporal bajo presión macroeconómica, en lugar de una confirmación de mercado bajista en el sentido de un ciclo completo.
Entonces, surge la pregunta: ¿romperá realmente 2026 el ciclo de cuatro años? Esta cuestión no es mera charla, sino que tiene una base real. Un hecho muy importante, pero que muchas personas no quieren afrontar, es que Bitcoin ya no es el mismo de 2016 ni el de 2020. El Bitcoin actual tiene varios nuevos variables que antes no existían, incluyendo el lanzamiento de ETFs al contado, la entrada regulada de instituciones estadounidenses, su inclusión formal en las discusiones de asignación de activos, y su profunda vinculación con políticas macroeconómicas y la liquidez del dólar. En particular, la actitud de EE. UU. tiene un gran impacto en la estructura de todo el ciclo.
Desde un punto de vista objetivo, afirmar que "Estados Unidos sigue siendo optimista sobre las criptomonedas" no es un juicio emocional. La aprobación y operación continua de un ETF de Bitcoin al contado es un evento histórico en sí mismo, lo que significa que Bitcoin se ha integrado formalmente en el sistema financiero estadounidense y ya no es un activo marginal. Al mismo tiempo, la dirección general de la regulación estadounidense es "incluir", no "prohibir". Tanto la SEC como la CFTC, así como las discusiones a nivel del Congreso, tienen como palabras clave centrales regulación, cumplimiento e inclusión en el sistema, no eliminación. En un contexto de creciente presión sobre la deuda pública de EE. UU. y el crédito del dólar siendo consumido a largo plazo, Bitcoin en EE. UU. se asemeja más a un activo con propiedades de riesgo, innovación financiera y competencia tecnológica. Esto también implica que, incluso si en 2026, según la lógica de ciclo tradicional, entramos en un "año de ajuste", es más probable que se manifieste como un mercado bajista débil, consolidación o un ciclo prolongado, en lugar del profundo mercado bajista del pasado.
Veamos el oro. La subida del oro no está en oposición al Bitcoin, refleja una demanda de capital diferente. Las razones del fortalecimiento del oro son muy reales: la expansión continua de la deuda global, especialmente el déficit fiscal de EE. UU. y el tamaño de la deuda pública, ejerce presión sobre la confianza a largo plazo; al mismo tiempo, se están formando expectativas sobre un punto de inflexión en las tasas de interés reales, incluso si no se baja inmediatamente, mientras el mercado crea la creencia de que el endurecimiento no será infinito, el oro tiene valor de asignación; además, varios bancos centrales han estado acumulando oro en los últimos años, lo que es un dato público y verificable, no impulsado por emociones. El oro representa, en esencia, una defensa contra la incertidumbre del sistema financiero actual.
En cuanto a la plata, la lógica es algo diferente a la del oro. La plata no solo es un metal precioso, sino también un metal industrial importante. La fuente principal de demanda de plata incluye la industria fotovoltaica; la pasta de plata para baterías solares es una necesidad rígida, y con el crecimiento continuo de la instalación de energías renovables a nivel mundial, la demanda de plata tiene soporte a largo plazo; en los campos de productos electrónicos y semiconductores, la plata es ampliamente utilizada en componentes como PCB, capacitores y conectores debido a su alta conductividad; en vehículos eléctricos y sistemas de energía, la plata también se utiliza en sistemas de carga y módulos de control eléctrico. Al mismo tiempo, algunos países dependen en gran medida de la importación de plata, y la oferta de plata es concentrada con poca flexibilidad en inventarios, por lo que una vez que cambian las expectativas de demanda, el precio puede ser fácilmente amplificado por capital financiero. Por lo tanto, el aumento explosivo de la plata es, en esencia, el resultado de la resonancia entre la demanda industrial y el capital financiero.
Al poner todas las cosas juntas, en realidad no hay contradicción. El estado más realista actual es: el oro está defendiendo la incertidumbre, la plata está amplificando la demanda industrial y financiera, mientras que Bitcoin está esperando que la aversión al riesgo regrese bajo presión macroeconómica. Esto no significa que Bitcoin haya fracasado, sino que diferentes activos, en diferentes etapas, están cumpliendo su papel correspondiente.