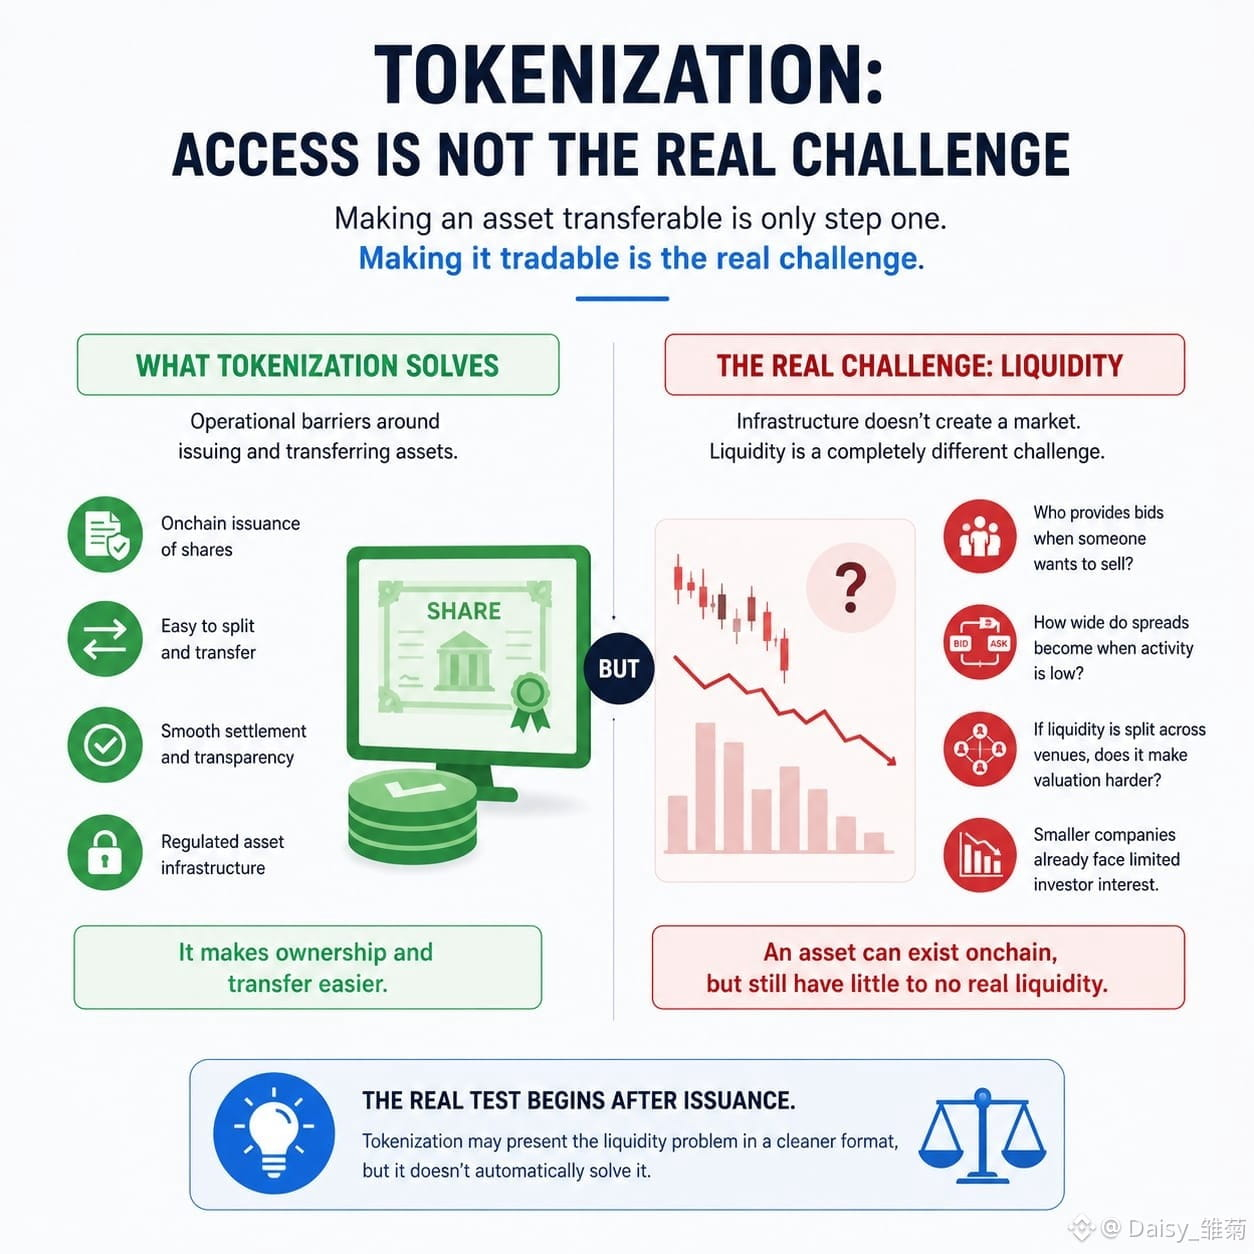
He visto que la tokenización se describe como un desafío de acceso desde hace mucho tiempo, pero últimamente he empezado a preguntarme: ¿estamos pasando por alto el problema más difícil?
Poner en cadena participaciones de una empresa más pequeña puede facilitar que la propiedad se divida y se transfiera. Pero por sí solo eso no significa que la gente realmente quiera comprar esas participaciones.
Ahí es donde sigo pensando en @Dusk .
Se puede crear un token, las transacciones pueden liquidarse sin problemas y, a nivel técnico, todo puede funcionar; aun así, el mercado puede tener casi ninguna liquidez genuina.
Las empresas más pequeñas todavía enfrentan un interés limitado por parte de los inversores. Mover sus activos a onchain no crea instantáneamente compradores, creadores de mercado, cobertura de investigación ni un mecanismo fiable de descubrimiento de precios.
Aquí es donde Dusk se vuelve más interesante.
La infraestructura regulada de activos puede eliminar algunas de las barreras operativas en torno a emitir y transferir activos. Entiendo por qué eso importa. Pero la infraestructura y la liquidez son dos cosas distintas, y a veces el espacio cripto las trata como si fueran lo mismo.
Para mí, la prueba real comienza después de la emisión.
¿Quién entra con ofertas (bids) cuando alguien quiere vender?
¿Qué tan grandes se vuelven los diferenciales (spreads) cuando la actividad de negociación es débil?
Y si la liquidez se divide entre distintos centros, ¿eso en realidad hace que el activo sea más difícil de valorar en lugar de más fácil?
Amm aún no estoy seguro de si la tokenización realmente resuelve el desafío de liquidez que enfrentan las empresas más pequeñas o si simplemente presenta ese mismo problema en un formato más limpio y eficiente.
Quizá hacer que un activo sea transferible sea solo el primer paso.
Hacer que ese activo sea realmente negociable es un desafío completamente diferente.
@Dusk #dusk $DUSK