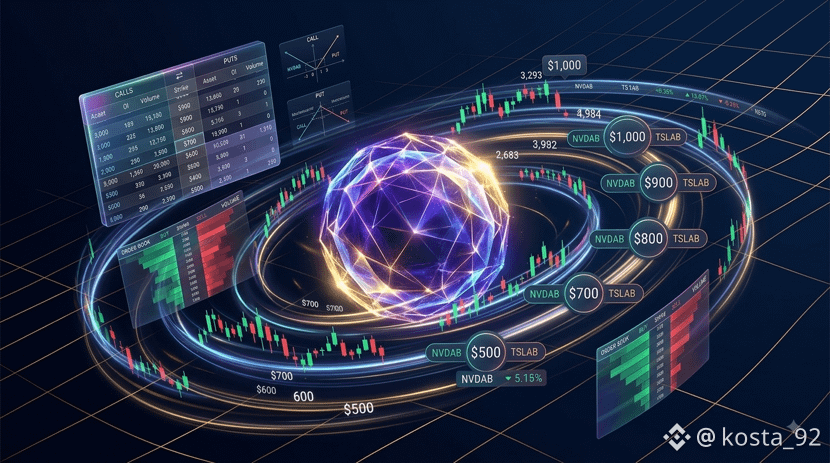
Efecto Max Pain: por qué los bStocks «se pegan» a precios redondos los viernes 🧲
¿Has notado cómo hacia el final de la semana el papel, como $NVDAB o $TSLAB , empieza a comprimirse de forma antinatural alrededor de un nivel redondo, ignorando por completo el panorama general del mercado cripto?
Este es el efecto Max Pain (dolor máximo) del mercado estadounidense de derivados, que se traslada de forma especular a los bStocks:
Cobertura delta de las instituciones: En los días de expiración de opciones de los viernes (OpEx), los creadores de mercado mantienen el activo subyacente en el punto donde se quema en cero la mayor cantidad de contratos de opciones minoristas.
Libro de órdenes espejo de bStocks: Los algoritmos de arbitraje de Binance sincronizan el precio del token con el activo subyacente, “secando” la volatilidad direccional hasta el cierre de la sesión.
Conclusión práctica: Intentar operar las rupturas de niveles en bStocks el viernes por la noche es ir en contra de la liquidez institucional. Es el momento de operar desde los límites del rango (flats) o de asegurar el beneficio semanal.
¿Tienes en cuenta el calendario de expiraciones de Wall Street al hacer operaciones con bStocks o solo negocias el gráfico “puro”? 👇
@BinanceCIS #bStocksCIS