Empresas de tesorería
#procapfilesbitcointreasurydiscountetf #AlphaFamily
ProCap Financial vuelve a poner el foco en uno de los problemas más interesantes del mercado de tesorería de Bitcoin: ¿qué sucede cuando una empresa posee una gran cantidad de Bitcoin, pero sus acciones cotizan con un descuento significativo respecto al valor de los activos que tiene en su balance? El último desarrollo en torno a un ETF propuesto de descuento de tesorería de Bitcoin es importante porque lleva la idea de las empresas de tesorería de Bitcoin con descuento más allá de un único balance corporativo y potencialmente la convierte en una estrategia de mercado que se puede invertir.
La historia comienza con ProCap Financial, la empresa enfocada en Bitcoin asociada con Anthony Pompliano. ProCap se creó con una estrategia basada en acumular Bitcoin como activo de reserva principal del tesoro, mientras también desarrollaba negocios financieros y relacionados con los medios. La empresa ha descrito repetidamente a Bitcoin como un activo de reserva a largo plazo debido a su oferta fija, su escasez y la liquidez global. Su estrategia declarada de tesorería también le permite realizar compras oportunistas cuando las condiciones del mercado sugieren que Bitcoin está infravalorado.
Pero poseer Bitcoin es solo una parte de la ecuación. La pregunta más grande para los accionistas es cuánto realmente están pagando por esa exposición a Bitcoin a través de las acciones de la empresa. Aquí es donde el concepto de mNAV, o valor de mercado sobre valor neto de los activos, se vuelve extremadamente importante. Si una empresa posee Bitcoin por $100 millones, pero el mercado valora a la empresa solo en $70 millones después de contabilizar los pasivos relevantes, los inversores efectivamente están comprando exposición a esos activos con descuento. Ese descuento puede crear una oportunidad de inversión completamente diferente a la de simplemente comprar Bitcoin por sí mismo.
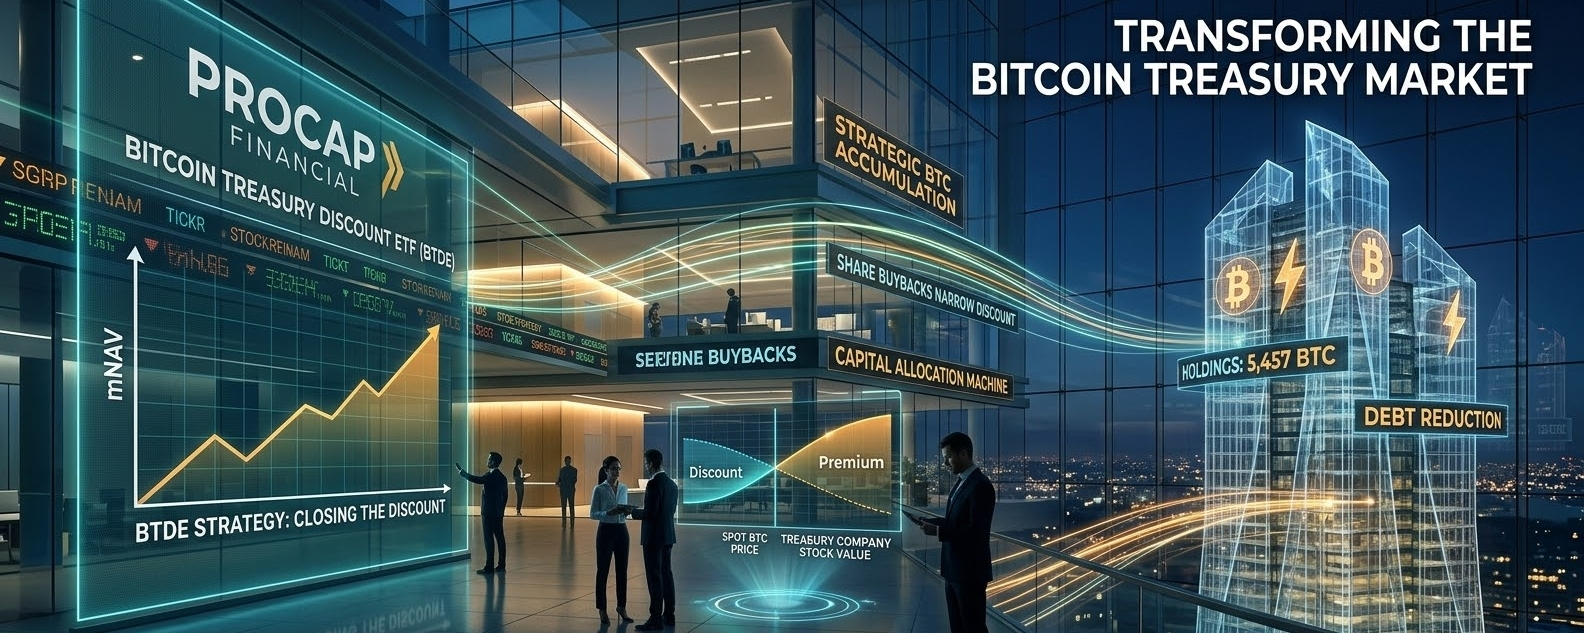
ProCap ya está abordando activamente este problema. En marzo de 2026, la empresa anunció que había comprado otros 450 Bitcoin, elevando sus tenencias a 5.457 BTC en ese momento. Al mismo tiempo, ProCap dijo que había recomprado más de 782.000 acciones en los 10 días anteriores porque su acción cotizaba con un descuento significativo frente al NAV. La empresa afirmó que las recompras ya ayudaron a reducir el descuento del NAV y que tenía la intención de seguir recomprando acciones mientras el descuento siguiera siendo considerable.
Esa estrategia es importante porque una empresa puede aumentar potencialmente el valor económico representado por cada acción restante cuando recompra sus propias acciones a un precio inferior al valor de los activos atribuibles a esa acción. En términos simples, imagina que una empresa tiene $100 millones de activos netos y 10 millones de acciones, lo que da $10 de valor de activo subyacente por acción. Si el precio de mercado cae a $7 y la empresa tiene suficiente liquidez para recomprar acciones a ese precio, comprar esas acciones puede reducir el número de acciones en circulación sin gastar $10 de valor de activo subyacente por cada acción eliminada. Por lo tanto, los accionistas restantes pueden llegar a poseer un porcentaje mayor de los activos subyacentes.
Esta es la lógica económica básica detrás de intentar cerrar un descuento de mNAV, y es una de las razones por las que las empresas de tesorería de Bitcoin se han vuelto cada vez más interesantes para los inversores. No son solo tenedores pasivos de Bitcoin. Su estructura de capital, el número de acciones, la deuda, las actividades de financiación y la capacidad de emitir o recomprar acciones pueden influir en el nivel de exposición a Bitcoin representado por cada acción individual.
El propuesto ETF de Descuento en Tesorería de Bitcoin lleva esa idea un paso más allá. En lugar de pedir a los inversores que identifiquen una sola empresa que cotiza por debajo del valor de sus tenencias de Bitcoin, un ETF podría potencialmente empaquetar exposición a un grupo o estrategia centrada en empresas de tesorería de Bitcoin que cotizan con descuentos. Eso crea una nueva forma de pensar sobre el creciente sector de tesorería corporativa de Bitcoin.
El momento es especialmente interesante porque el mercado de empresas de tesorería de Bitcoin se ha vuelto mucho más grande y más complejo. ProCap en sí se creó mediante una estructura de fusión de aproximadamente $1.000 millones y recaudó cientos de millones de dólares para perseguir su estrategia de Bitcoin. Reuters informó que la empresa inicialmente apuntó a hasta $1.000 millones en tenencias de Bitcoin y planeaba generar ingresos adicionales a través de actividades financieras relacionadas con sus reservas de Bitcoin.
Este modelo es diferente de simplemente mantener Bitcoin en una billetera. Una empresa de tesorería de Bitcoin introduce una capa adicional entre el inversor y Bitcoin. Los inversores poseen capital de la empresa, y el balance de la empresa contiene Bitcoin, efectivo, deuda y otros activos y pasivos. Debido a esa estructura, la acción puede cotizar por encima o por debajo del valor estimado de las tenencias de Bitcoin.
Ese dinamismo de prima o descuento es lo que hace que el concepto de ETF sea potencialmente poderoso.
Si las empresas de tesorería cotizan con grandes descuentos durante periodos de temor, un ETF diseñado en torno a esos descuentos podría, en teoría, ofrecer exposición a compañías cuyos precios de mercado estén sustancialmente por debajo de sus valores de activos relacionados con Bitcoin. Si esos descuentos luego se reducen, los accionistas podrían potencialmente beneficiarse tanto del movimiento de los activos relacionados con Bitcoin como de la revaloración de las propias compañías.
Pero hay un detalle importante: un descuento no significa automáticamente que una acción esté barata.
El mercado puede asignar un descuento por una razón. Los inversores tienen que considerar la deuda, los gastos operativos, la dilución, las decisiones de la dirección, las estructuras de financiación, los valores preferentes, las notas convertibles y la posibilidad de que las tenencias de Bitcoin de la empresa puedan caer con fuerza. Una empresa que tiene $300 millones en Bitcoin no necesariamente vale $300 millones para los accionistas comunes si también asume obligaciones importantes.
Las cifras financieras más recientes de ProCap demuestran exactamente por qué los inversores necesitan mirar más allá del titular de “número de Bitcoin”. En la primera mitad de 2026, ProCap reportó una pérdida neta de aproximadamente $172,8 millones y registró una pérdida no realizada de alrededor de $154,8 millones en sus activos digitales. Al 30 de junio de 2026, la empresa informó 5.355 Bitcoin con un valor razonable de aproximadamente $313,4 millones. También tenía alrededor de $99,6 millones en notas convertibles en circulación y unos $15,3 millones en efectivo y equivalentes de efectivo.
Esos números muestran la naturaleza de doble filo de una estrategia de tesorería de Bitcoin. Cuando Bitcoin sube, el balance puede beneficiarse de forma enorme. Cuando Bitcoin cae, la misma concentración puede generar grandes pérdidas no realizadas. Por lo tanto, la acción puede experimentar mucha más volatilidad que una empresa tradicional con flujos de efectivo operativos diversificados.
También existe un riesgo de financiación. La deuda convertible puede proporcionar capital para la acumulación de Bitcoin, pero crea obligaciones y puede introducir una dilución futura dependiendo de los términos. Los registros de ProCap muestran que sus notas convertibles en circulación tenían un principal de aproximadamente $99,6 millones al 30 de junio de 2026, mientras que algunos derechos de recompra para los tenedores podrían volverse ejercitables a partir de 2027.
Por eso una estrategia de descuento en la tesorería de Bitcoin no puede limitarse simplemente a mirar el número de Bitcoin que se posee. La calidad del balance importa tanto como cualquier otra cosa.
Otra parte fascinante del relato es la disposición de ProCap a usar el propio Bitcoin para respaldar estrategias de creación de valor para los accionistas. En junio de 2026, los informes indicaron que ProCap vendió 52 Bitcoin para financiar un programa de recompra de acciones. Ese movimiento atrajo atención porque demostró que la empresa estaba dispuesta a reducir su posición en Bitcoin cuando la dirección consideraba que recomprar acciones descontadas podía generar mayor valor para los accionistas.
A primera vista, vender Bitcoin suena contradictorio para una empresa de tesorería de Bitcoin. Pero desde la perspectiva de la asignación de capital, puede tener sentido si las acciones de la empresa cotizan muy por debajo del valor de los activos que las respaldan. La pregunta clave pasa a ser: ¿qué acción crea más valor para los accionistas restantes, comprar más Bitcoin o recomprar acciones profundamente descontadas?
Exactamente ese tipo de decisión de asignación de capital es lo que hace diferentes a las empresas de tesorería de Bitcoin de los ETF tradicionales.
Un ETF convencional de Bitcoin al contado intenta seguir el precio del propio Bitcoin. Un ETF de una empresa de tesorería de Bitcoin puede comportarse de forma muy distinta porque los inversores quedan expuestos a los balances corporativos, las decisiones de la dirección, las estructuras de capital y el sentimiento del mercado accionario. Una estrategia centrada en descuentos agrega otra capa al enfocarse en la diferencia entre el valor de mercado de estas empresas y el valor de los activos que controlan.
La oportunidad potencial es evidente durante periodos en que los inversores se vuelven excesivamente pesimistas sobre las empresas de tesorería de Bitcoin. Supón que Bitcoin se mantiene estable mientras la acción de una empresa de tesorería cae con fuerza debido a preocupaciones por la dilución, la liquidez o una debilidad más amplia del mercado de renta variable. El mNAV de la empresa podría caer de manera sustancial. Si la dirección tiene suficiente liquidez y la capacidad de recomprar acciones, podría aprovechar ese descuento. Si más tarde el mercado reconoce el valor subyacente, el descuento puede reducirse.
Pero también es posible lo contrario.
Una empresa puede cotizar con descuento durante muchísimo tiempo. Bitcoin puede caer. La deuda puede volverse más cara. Los accionistas pueden enfrentarse a dilución. La dirección puede tomar malas decisiones de asignación de capital. Y el descuento puede, en realidad, ampliarse en lugar de desaparecer.
Por eso, un ETF construido en torno al tema de descuento en tesorería de Bitcoin necesitaría una metodología claramente definida. Los inversores querrían saber exactamente cómo se seleccionan las empresas, cómo se calcula el mNAV, cómo se trata la deuda, cómo se valora la tenencia de Bitcoin, con qué frecuencia se reequilibra la cartera y qué ocurre cuando una empresa ya no cumple el umbral de descuento requerido.
La importancia más amplia va más allá de ProCap en sí. La adopción corporativa de Bitcoin está evolucionando desde un simple relato de “comprar y mantener Bitcoin” hacia una estrategia sofisticada de mercados de capitales. Las empresas están experimentando con deuda, emisión de acciones, valores preferentes, derivados, oportunidades relacionadas con el staking, calls cubiertas, recompras de acciones y otros mecanismos para aumentar el valor económico de sus reservas de Bitcoin.
Los propios registros de ProCap describen una política de tesorería centrada en Bitcoin, manteniendo al mismo tiempo suficiente efectivo para el capital de trabajo y los requisitos contractuales. Su estrategia también contempla usar estrategias basadas en opciones, como calls cubiertas, para generar rendimiento a partir de las tenencias de Bitcoin, aunque esas estrategias pueden introducir riesgos adicionales y pueden resultar en la venta de Bitcoin si se ejercen las opciones.
Eso hace que el sector de tesorería de Bitcoin sea cada vez más similar a una nueva categoría de gestión de activos, en lugar de ser simplemente un conjunto de empresas que mantienen BTC.
También hay un elemento psicológico importante. Cuando Bitcoin está fuertemente en modo alcista, los inversores pueden estar dispuestos a pagar una prima por las empresas de tesorería porque esperan que la dirección siga acumulando Bitcoin y potencialmente aumente la exposición a BTC por acción. Sin embargo, durante periodos bajistas, las mismas acciones pueden recibir un castigo mucho mayor porque los inversores comienzan a preocuparse por la financiación, la dilución y la deuda.
El resultado es un mercado en el que el sentimiento puede hacer que el precio de las acciones se aleje de forma considerable del valor del Bitcoin subyacente.
Esa desconexión es precisamente lo que el concepto de ETF de descuentos intenta captar.
Para los inversores en Bitcoin, el desarrollo vale la pena seguirlo porque podría crear otro puente entre los mercados tradicionales de renta variable y el mercado cripto. En lugar de pedir a los inversores que mantengan Bitcoin directamente o que compren un ETF al contado convencional, una estrategia basada en empresas de tesorería con descuento podría dar a los inversores exposición a negocios cuyas valoraciones de acciones están influenciadas por sus reservas de Bitcoin.
Para inversores institucionales, el concepto podría ser incluso más interesante. Una canasta diversificada puede reducir el riesgo específico de la empresa asociado con apostar todo a una sola compañía de tesorería. En lugar de depender completamente de ProCap, los inversores podrían potencialmente obtener exposición a un conjunto más amplio de firmas con distintos niveles de tenencia de Bitcoin, deuda, liquidez y estrategias de gestión.
Aun así, los inversores no deberían confundir “descuento” con “potencial alcista garantizado”. El descuento existe porque el mercado está valorando el riesgo. Toda la tesis depende de si ese riesgo se resuelve eventualmente, de si Bitcoin sube, de si la dirección puede asignar el capital de manera efectiva y de si el mercado decide estrechar la brecha de valoración.
La historia de ProCap ya proporciona un ejemplo de lo agresivo que la dirección está dispuesta a ser para atacar el descuento. La empresa ya había anunciado una reducción importante de la deuda y recompras de acciones, mientras continuaba acumulando Bitcoin. En febrero de 2026, ProCap reportó 5.007 BTC, aproximadamente $72 millones en efectivo y $100 millones en notas convertibles en circulación después de reducir su posición en notas convertibles desde alrededor de $235 millones. En ese momento, la empresa informó un mNAV de 0,6x, lo que significaba que la valoración del mercado estaba sustancialmente por debajo del valor atribuido a sus activos relacionados con Bitcoin bajo el cálculo que había declarado.
Ese es el núcleo del relato del último registro de ETF: las compañías del “tesoro” de Bitcoin pueden, a veces, estar mal valoradas, y esas mismas discrepancias pueden convertirse en una estrategia invertible.
La pregunta más grande ahora es si el mercado está listo para tratar los descuentos de mNAV como una clase de activo distinta.
Si más empresas de tesorería de Bitcoin comienzan a cotizar por debajo del valor de sus activos subyacentes, los productos financieros diseñados específicamente en torno a esos descuentos podrían atraer una atención significativa. Si la estrategia funciona, podría alentar a las empresas de tesorería a ser más agresivas con las recompras de acciones, la gestión del balance y otros mecanismos diseñados para reducir la brecha entre el valor del patrimonio y el valor del activo respaldado por Bitcoin.
Por otro lado, si los descuentos persisten porque los inversores no confían en las estructuras de capital o creen que las empresas de tesorería de Bitcoin asumen un riesgo financiero excesivo, un ETF podría simplemente empaquetar un grupo de acciones que se ven baratas sin resolver el problema subyacente.
Esa distinción es fundamental.
El futuro de esta estrategia probablemente dependa de tres cosas: el desempeño del precio de Bitcoin a largo plazo, la disciplina financiera de los equipos de gestión de la empresa de tesorería y la confianza de los inversores en las metodologías de valoración usadas para calcular el mNAV.
Para ProCap en particular, la evolución vale la pena seguirla de cerca. La empresa ya no se limita simplemente a intentar acumular Bitcoin. Cada vez opera en la intersección entre Bitcoin, acciones públicas, mercados de capitales e ingeniería financiera. Su estrategia muestra cómo una tesorería de Bitcoin puede convertirse en una máquina activa de asignación de capital en lugar de una billetera corporativa pasiva.
Y eso podría ser el aprendizaje más importante de la historia del ETF de Descuento en Tesorería de Bitcoin.
La siguiente fase del mercado corporativo de Bitcoin puede no tratar sobre quién posee la mayor cantidad de Bitcoin. Podría tratar sobre quién gestiona de la manera más efectiva la relación entre las tenencias de Bitcoin, la valoración de las acciones, la deuda, la dilución y el valor para los accionistas.
Si el ETF puede convertir esa brecha de valoración en una estrategia de inversión sistemática, podría introducir una forma completamente nueva para que inversores de mercados tradicionales obtengan exposición al fenómeno de las tesorerías de Bitcoin.
Pero los riesgos son igual de reales que la oportunidad. Bitcoin sigue siendo volátil, las empresas de tesorería pueden tener obligaciones financieras significativas y una acción que cotiza por debajo de su valor neto de activos puede permanecer con descuento durante mucho más tiempo de lo que los inversores esperan. Por lo tanto, el concepto de ETF podría ser alcista para el relato más amplio de las tesorerías de Bitcoin, pero no elimina los riesgos fundamentales de los activos subyacentes.
En última instancia, esto es otra señal de que Bitcoin se está moviendo más profundamente hacia los mercados de capitales tradicionales. Lo que empezó como empresas simplemente poniendo BTC en sus balances se está convirtiendo en un ecosistema financiero mucho más sofisticado que incluye descuentos en acciones, primas sobre NAV, gestión de deuda, recompras, derivados y potencialmente ETF diseñados específicamente en torno a estas diferencias de valoración.
Si esta tendencia continúa, las empresas de tesorería de Bitcoin podrían convertirse en toda una categoría de inversión por derecho propio.
Y ProCap claramente se está posicionando justo en medio de ese experimento.