Cálculo rápido sobre lo que T+2 realmente cuesta.
Toma un libro de 300M EUR. Con el vencimiento (settlement) T+2, el capital permanece inmovilizado durante dos días. Costo de financiación conservador - 3% anual:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
Eso es un ciclo. No es un año. Solo la tarifa por operar infraestructura diseñada en los 90.
¿Por qué 300M? NPEX, un exchange regulado por AFM y con licencia como MTF, Broker y ECSP, planea llevar 300M+ EUR de activos onchain vía @Dusk
Ahora la parte que la mayoría se salta.
Tokenización ≠ emisión nativa.
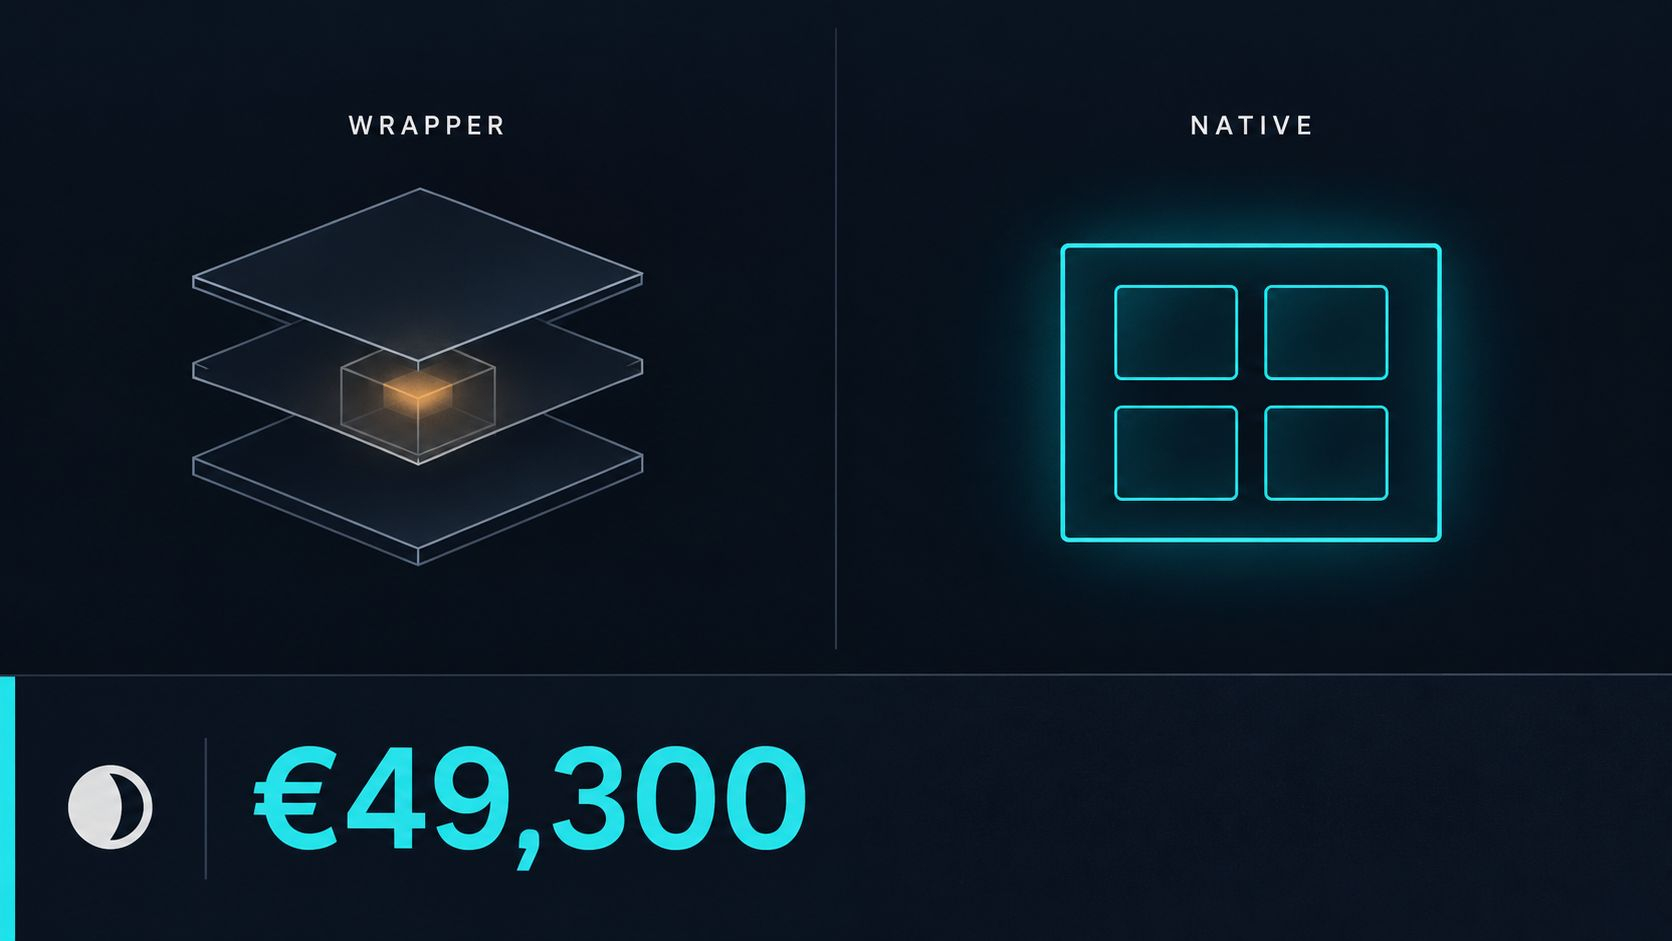
Tokenizar un bono significa acuñar un “envoltorio” digital. El activo sigue viviendo en un CSD, con los mismos intermediarios y el mismo T+2. Tienes un token. No obtuviste un sistema nuevo.
Emisión nativa significa que el activo existe onchain desde el día uno: emisión, custodia, settlement y redención. Sin envoltorio, porque no hay nada que “envolver”.
Entonces, ¿por qué no ha pasado ya? Privacidad. Ningún fondo expondrá sus posiciones en un libro mayor transparente. Y la anonimidad total no elimina el cumplimiento.
Dusk cubre exactamente ese vacío. Hedger combina cifrado homomórfico con pruebas de conocimiento cero: las posiciones permanecen protegidas, mientras una parte autorizada ve exactamente lo que debe ver. Divulgación selectiva en lugar de elegir entre “todo visible” y “nada visible”.
Encima está DuskEVM - Solidity y herramientas familiares, para que los desarrolladores no necesiten un lenguaje nuevo para tocar activos regulados. Y Dusk Trade como neobroker para MMFs, ETFs, bonos y RWAs.
Mi opinión: el 90% de lo que el mercado llama “tokenización de RWA” son envoltorios. El verdadero cambio empieza cuando los emisores autorizados pasan a la emisión nativa. Las redes que ganen serán aquellas donde el cumplimiento esté integrado en el protocolo, no “pegado” encima.
¿No estás de acuerdo con los €49,300? Ejecútalo con tu propia tasa de financiación y publica el número abajo
$DUSK #dusk
Toma un libro de 300M EUR. Con el vencimiento (settlement) T+2, el capital permanece inmovilizado durante dos días. Costo de financiación conservador - 3% anual:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
Eso es un ciclo. No es un año. Solo la tarifa por operar infraestructura diseñada en los 90.
¿Por qué 300M? NPEX, un exchange regulado por AFM y con licencia como MTF, Broker y ECSP, planea llevar 300M+ EUR de activos onchain vía @Dusk
Ahora la parte que la mayoría se salta.
Tokenización ≠ emisión nativa.
Tokenizar un bono significa acuñar un “envoltorio” digital. El activo sigue viviendo en un CSD, con los mismos intermediarios y el mismo T+2. Tienes un token. No obtuviste un sistema nuevo.
Emisión nativa significa que el activo existe onchain desde el día uno: emisión, custodia, settlement y redención. Sin envoltorio, porque no hay nada que “envolver”.
Entonces, ¿por qué no ha pasado ya? Privacidad. Ningún fondo expondrá sus posiciones en un libro mayor transparente. Y la anonimidad total no elimina el cumplimiento.
Dusk cubre exactamente ese vacío. Hedger combina cifrado homomórfico con pruebas de conocimiento cero: las posiciones permanecen protegidas, mientras una parte autorizada ve exactamente lo que debe ver. Divulgación selectiva en lugar de elegir entre “todo visible” y “nada visible”.
Encima está DuskEVM - Solidity y herramientas familiares, para que los desarrolladores no necesiten un lenguaje nuevo para tocar activos regulados. Y Dusk Trade como neobroker para MMFs, ETFs, bonos y RWAs.
Mi opinión: el 90% de lo que el mercado llama “tokenización de RWA” son envoltorios. El verdadero cambio empieza cuando los emisores autorizados pasan a la emisión nativa. Las redes que ganen serán aquellas donde el cumplimiento esté integrado en el protocolo, no “pegado” encima.
¿No estás de acuerdo con los €49,300? Ejecútalo con tu propia tasa de financiación y publica el número abajo
$DUSK #dusk