
La plata tiene una larga historia de engañar a los observadores. A diferencia de las acciones o incluso del oro, la plata rara vez señala sus movimientos más importantes solo a través del precio. Las señales reales emergen en los derivados y en la estructura del mercado físico, mucho antes de que el gráfico se vuelva obvio.
En la actualidad, la plata presenta un paradoja. El precio está avanzando, sin embargo, la participación sigue siendo limitada. La volatilidad realizada se está comprimiendo, pero las primas de opciones están aumentando. Los futuros están mostrando signos de backwardation, pero no hay una locura especulativa en volumen o sentimiento.
Esta combinación no es contradictoria. Es diagnóstica.
El mercado de opciones de plata no está valorando una continuación suave o un desbordamiento especulativo. Está valorando discontinuidad, un repotenciación repentina al alza impulsada por estrés estructural en lugar de entusiasmo.
1. El precio está subiendo sin especulación
A primera vista, los futuros de plata parecen constructivos pero poco notables. El precio ha estado haciendo máximos más altos y mínimos más altos de manera controlada, en una forma escalonada. Los retrocesos son superficiales y de corta duración. No hay una aceleración parabólica, no hay una estructura de vela caótica y no hay una compra en pánico visible.
Crucialmente, este avance está ocurriendo sin una expansión significativa en el volumen.
En la mayoría de las clases de activos, los precios en aumento con bajo volumen generan sospechas. En la plata, señalan algo muy diferente. La plata es un mercado pesado en papel donde gran parte de la aparente liquidez es suministrada por vendedores cortos. Cuando esos vendedores se retiran en lugar de presionar, el precio puede subir con sorprendentemente poca actividad.
Lo que esta acción de precio refleja no es una demanda agresiva, sino una ausencia tranquila de oferta. Los vendedores están retrocediendo, no los compradores apresurándose hacia adelante. Esta es una condición frágil, una que a menudo precede a brechas más que a tendencias.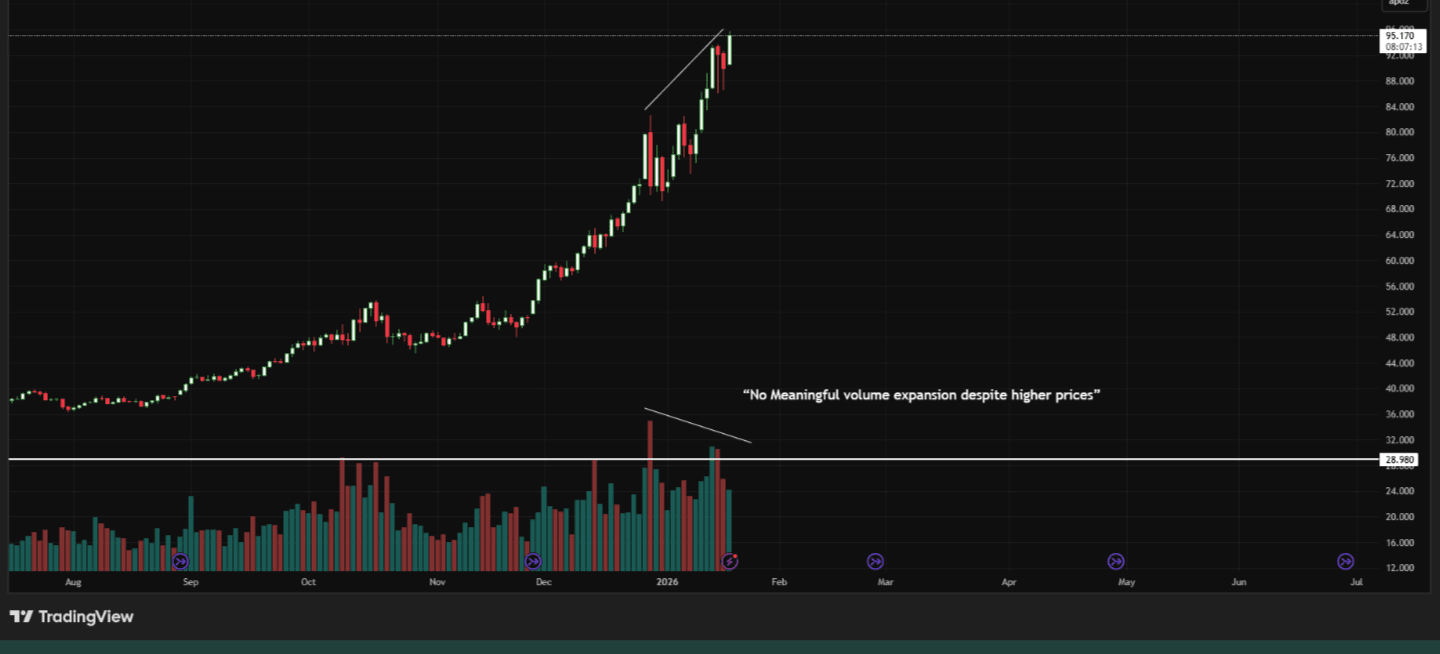
2. La volatilidad realizada está cayendo mientras el riesgo está aumentando
La señal de advertencia más clara radica en la divergencia entre la volatilidad realizada y la implícita. (Muy rara)
La volatilidad histórica de la plata (realizada) se ha estado comprimiendo. Los rangos diarios recientes son relativamente estrechos, reforzando la impresión de un mercado tranquilo y ordenado. En la superficie, el riesgo parece estar disminuyendo.
Sin embargo, al mismo tiempo, la volatilidad implícita en opciones de plata (VXSLV) continúa aumentando.
Esta divergencia es rara y significativa. Las opciones son instrumentos prospectivos. Cuando la volatilidad implícita aumenta a pesar de que la volatilidad realizada cae, indica que los escritores de opciones no confían en la calma aparente. Están valorando no el riesgo de tendencia, sino el riesgo de salto.
En otras palabras, el mercado de opciones está señalando que se espera que el próximo movimiento significativo sea discontinuo: un movimiento de brecha o de bolsa de aire que no se puede cubrir de manera suave.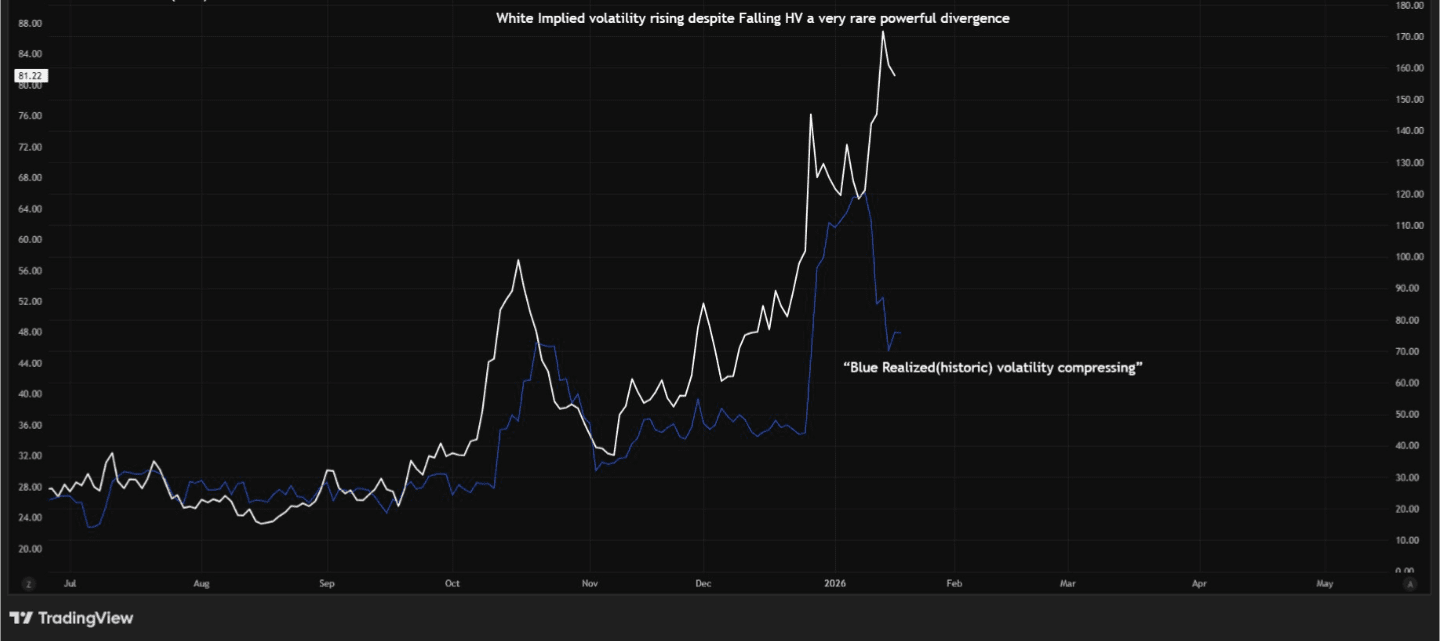
La volatilidad realizada en plata ha continuado comprimiéndose incluso a medida que la volatilidad implícita aumenta. Esta rara divergencia indica que el mercado de opciones está valorando el riesgo de salto en lugar del riesgo de tendencia, advirtiendo sobre un posible movimiento discontinuo a pesar de la calma reciente en el precio.
3. El estrés ha migrado del oro a la plata
En condiciones normales, la volatilidad del oro lidera y la volatilidad de la plata sigue. El oro actúa como la señal monetaria; la plata la amplifica.
Actualmente, esta relación se ha roto.
La volatilidad del oro (GVZ) ha comenzado a estabilizarse y enfriarse, sugiriendo que el estrés macro más amplio—tasas, bancos centrales, geopolítica—ya ha sido absorbido. La volatilidad de la plata, sin embargo, continúa aumentando de manera independiente.
Esta divergencia indica migración de estrés. El riesgo ya no es macro-monetario; es interno a la propia estructura del mercado de plata, donde el apalancamiento es mayor, la liquidez más delgada y las restricciones físicas más vinculantes.
Históricamente, este es un conjunto en etapa tardía: el oro advierte primero, la plata reacciona al final—y violentamente.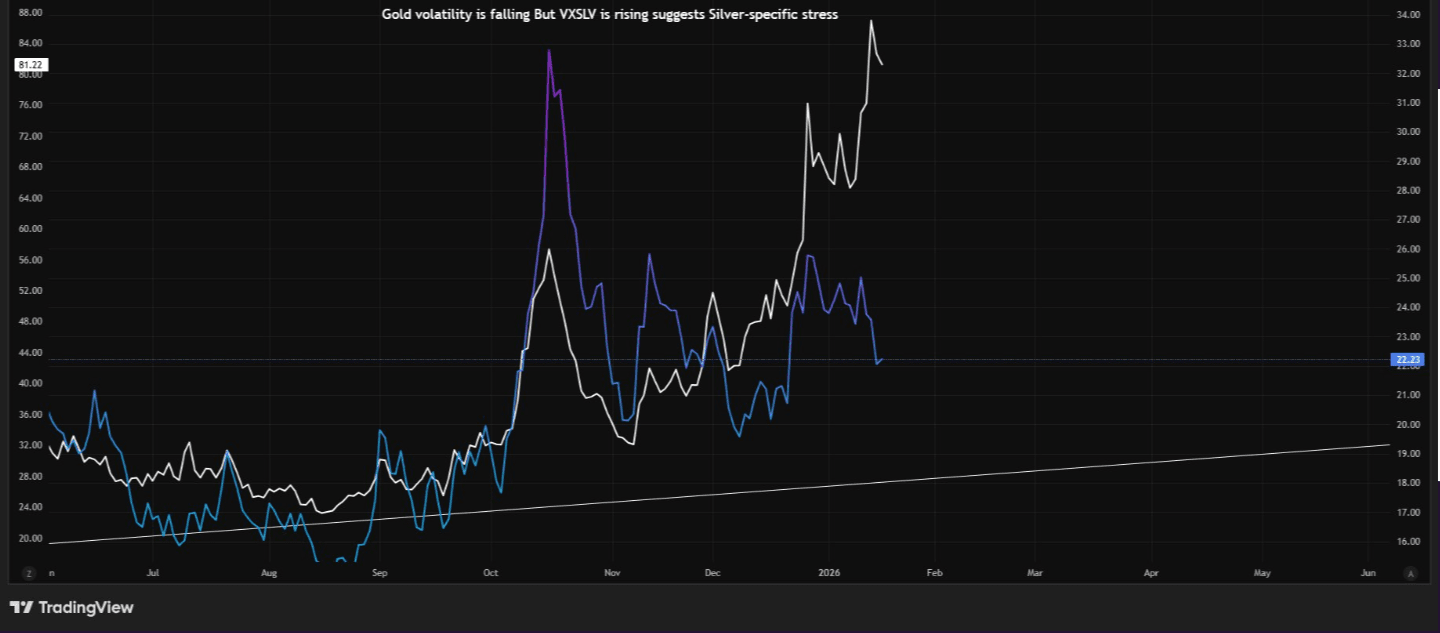
La volatilidad del oro se ha estabilizado mientras que la volatilidad de la plata continúa aumentando. Esta divergencia sugiere que el estrés es específico de la plata.
4. El mercado de opciones está cubriendo el alza, no la baja
Una de las señales más reveladoras proviene del diferencial de volatilidad implícita de opciones de venta y compra de 25 delta en opciones de SLV.
Este diferencial ha pasado a niveles profundamente negativos, lo que significa que las llamadas al alza son significativamente más caras que las opciones de venta a la baja. Importante, esta condición es persistente, no fugaz, y abarca vencimientos a más largo plazo.
Esto no es lo que parece la caza de llamadas especulativas. La especulación minorista tiende a ser de corto plazo, localizada y revertida a la media a medida que los distribuidores desvanecen la demanda.
Lo que vemos en su lugar es una cobertura sistemática de cola al alza. Los participantes del mercado están dispuestos a pagar una prima para protegerse contra un movimiento brusco al alza. Ese comportamiento es consistente con la gestión del riesgo de balance, por parte de bancos de lingotes, productores o grandes cortos, no con la especulación al estilo de lotería.
El mercado no está apostando por el alza; se está protegiendo contra ella.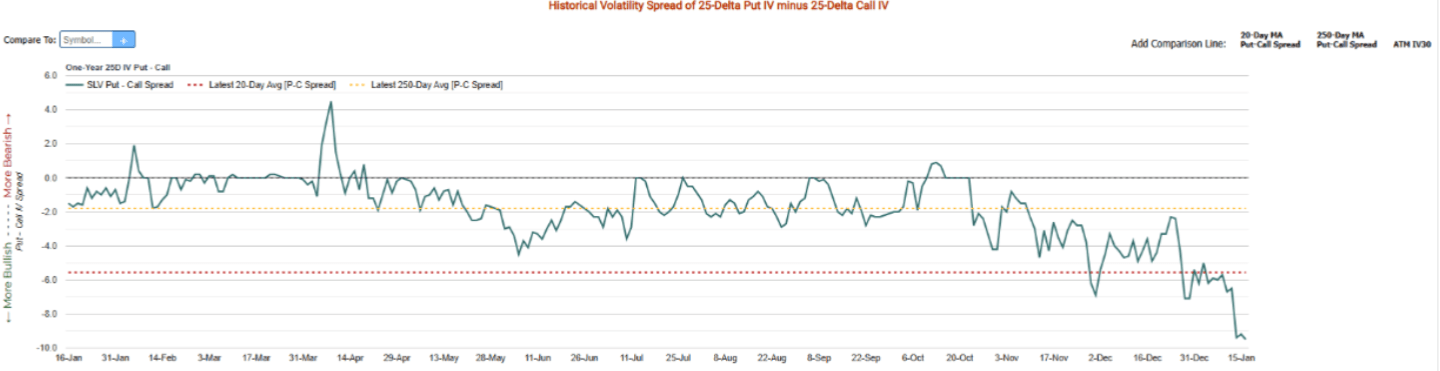
El persistente diferencial negativo de IV de opciones de venta y compra muestra que las llamadas al alza están valoradas más ricamente que las opciones de venta a la baja. Esto refleja la cobertura defensiva contra el riesgo de cola al alza más que la compra especulativa de llamadas, consistente con la gestión del riesgo de balance de grandes participantes del mercado.
5. La sonrisa de IV confirma el riesgo de brecha
La sonrisa de volatilidad implícita a través de múltiples vencimientos proporciona más claridad.
A través de los vencimientos a corto y mediano plazo, el ala de llamadas alcistas es empinada y sin límite. La volatilidad implícita aumenta drásticamente a medida que los precios de ejercicio suben, lo que indica que se espera que la liquidez exista solo en niveles significativamente más altos.
En los mercados de materias primas, las alas de llamadas al alza a menudo están limitadas por la venta de productores. Ese límite está conspicuamente ausente aquí. Los productores no están vendiendo llamadas agresivamente, y los distribuidores no están dispuestos a escribir protección al alza barata.
Así es como el mercado de opciones mapea las bolsas de aire, zonas donde el precio puede necesitar saltar porque hay poca liquidez en reposo entre ellas.
El mensaje es inequívoco: si la plata se mueve, se espera que salte, no que suba.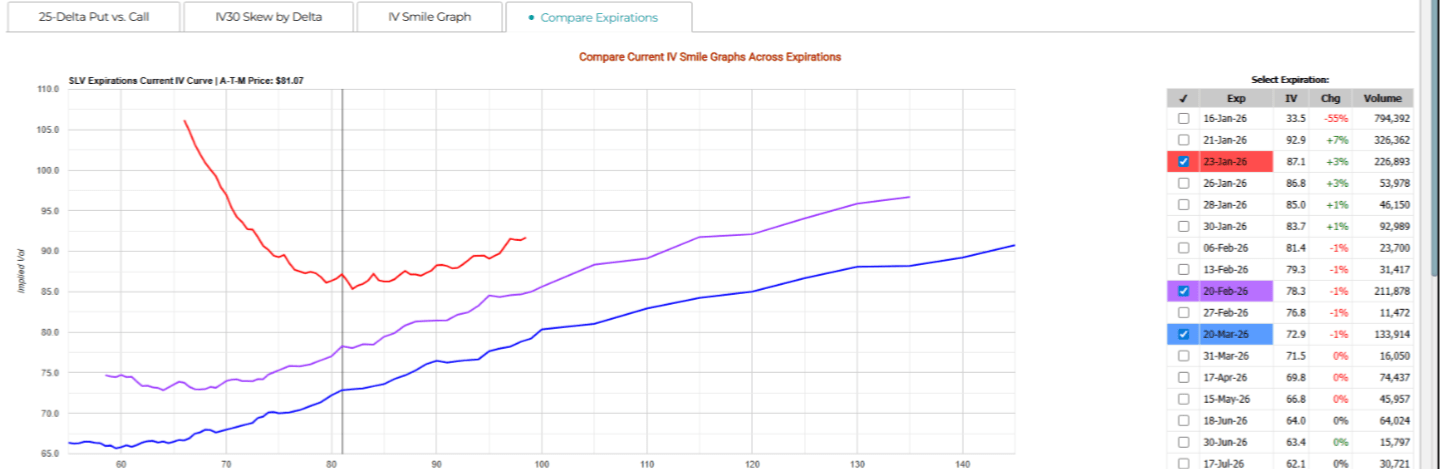
La sonrisa de volatilidad implícita exhibe un ala de llamadas al alza empinada y persistente a través de múltiples vencimientos. Esta estructura indica que el mercado de opciones está valorando posibles saltos de precios a niveles más altos donde existe liquidez, en lugar de esperar un descubrimiento de precios suave.
6. La backwardation confirma la tensión física
Mientras que las opciones reflejan expectativas, las curvas de futuros reflejan logística.
La plata ingresando en backwardation—donde los contratos a corto plazo se negocian por encima de los diferidos—es altamente inusual. Los costos de almacenamiento son bajos y la plata generalmente se negocia en contango.
La backwardation señala que la entrega inmediata se valora más que las promesas futuras. Refleja una disponibilidad física ajustada, un aumento en la tensión de arrendamiento y dificultad para llevar posiciones cortas hacia adelante.
Esto introduce una variable crítica: presión temporal.
La backwardation no puede ser causada por entusiasmo minorista. Surge de restricciones físicas y de balance. Significa que las posiciones en papel ya no pueden diferir el asentamiento de manera barata, aumentando el riesgo de ajuste forzado.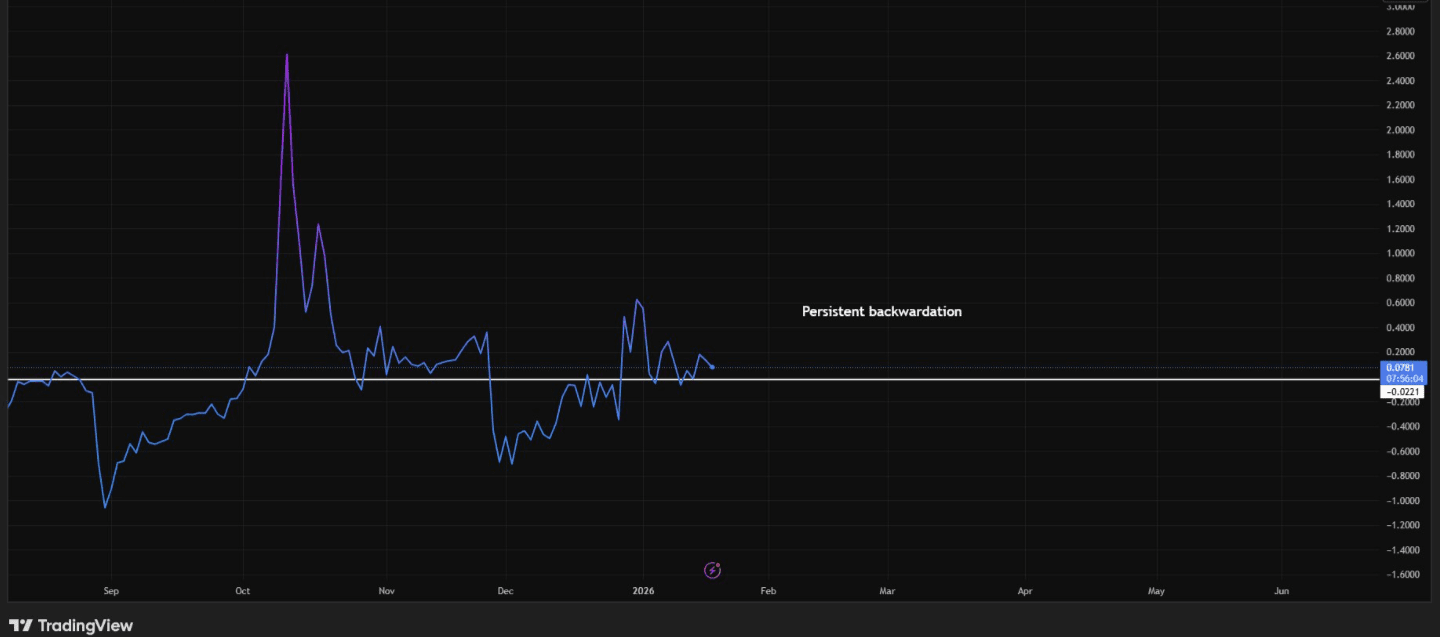
Los futuros de plata han pasado a la backwardation, con contratos a corto plazo con precios superiores a los de meses diferidos. La backwardation en plata es rara y señala una disponibilidad inmediata ajustada, un aumento en la presión de entrega y una creciente presión temporal sobre las posiciones cortas y de carga.
7. Por qué esto no es un pico de desbordamiento
La acción de precio rápida a menudo lleva a los observadores a asumir un pico de desbordamiento. Esa suposición es prematura aquí.
Los verdaderos picos de desbordamiento exhiben una estructura muy específica:
Volumen explosivo
Expansión de la volatilidad realizada
Colapsando la volatilidad implícita a medida que regresa la complacencia
Contango restaurándose a medida que se libera la oferta
Participación universal y certeza narrativa
La plata actualmente muestra lo inverso:
Volumen tranquilo
Caída de la volatilidad realizada
Aumento de la volatilidad implícita
Backwardation
Escepticismo persistente
Esto es un reprocesamiento estructural, no un agotamiento especulativo.
La velocidad por sí sola no define un pico. La participación sí—y la participación sigue restringida.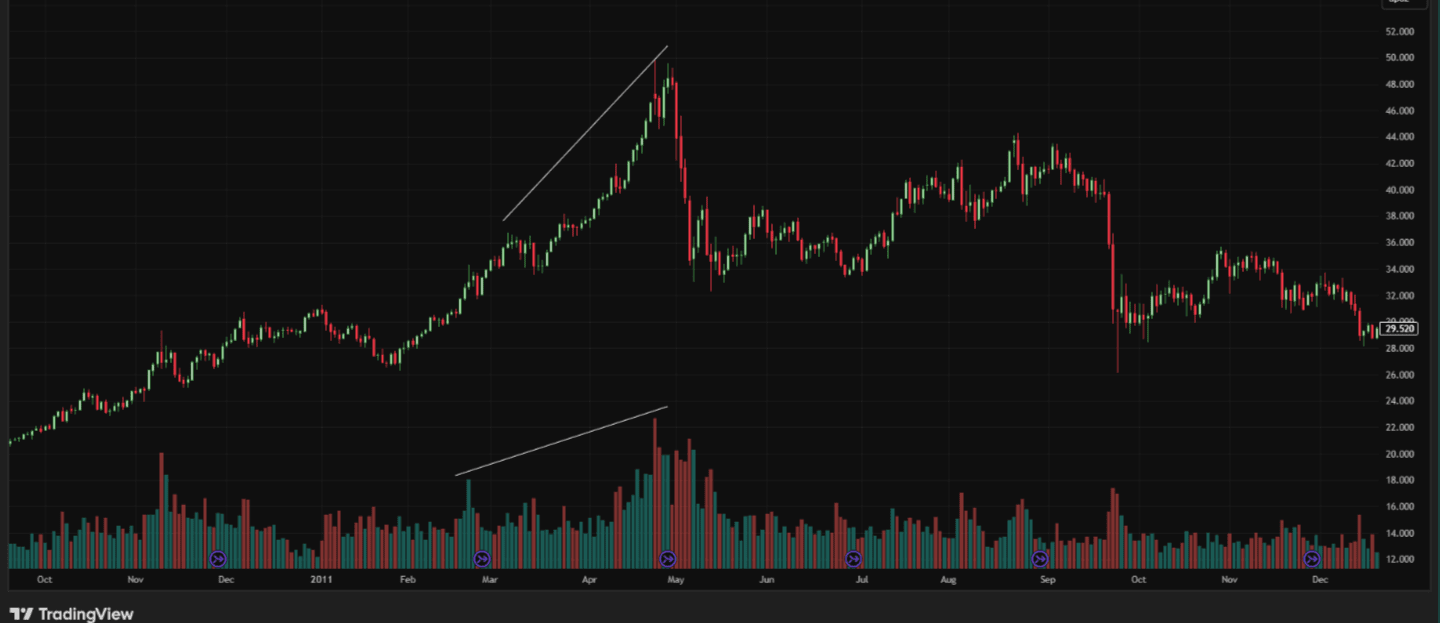
Los picos explosivos necesitan un volumen en expansión, lo cual no es el caso ahora
8. Una comparación a menudo hecha: GME
La comparación con el apretón de GameStop es comprensible pero incompleta.
Ambas situaciones comparten similitudes superficiales: cortos abarrotados, liquidez escasa, bucles de retroalimentación de margen de volatilidad y acción de precio discontinua.
La diferencia es fundamental. GameStop fue un apretón impulsado por el sentimiento. La plata es un apretón impulsado por el balance y la entrega.
Los apretamientos de sentimiento terminan cuando se desvanece el entusiasmo. Los apretamientos estructurales solo terminan cuando el precio sube lo suficiente para liberar la oferta y restaurar el equilibrio. Ese proceso típicamente implica un sobrepaso, no moderación.
Por lo que el mercado de opciones se está preparando
Tomados en conjunto, la evidencia es consistente y reforzante.
El precio está subiendo porque la oferta se está retirando
El volumen es tenue porque la participación está restringida
La volatilidad realizada está tranquila porque el movimiento aún no ha ocurrido
La volatilidad implícita está aumentando porque se espera que el movimiento sea abrupto
La inclinación de opciones muestra miedo a las brechas al alza
La backwardation confirma el estrés físico y temporal
El mercado de opciones de plata se está preparando para un repotenciación repentina al alza—no una tendencia gradual, no un derretimiento especulativo y no un pico inminente.
Este reprocesamiento probablemente ocurrirá a través de brechas y bolsas de aire, a menudo provocadas por catalizadores aparentemente menores, a medida que la liquidez se evapora y la cobertura falla.
Conclusión
La plata rara vez se mueve cuando hay ruido. Se mueve cuando está tranquila y tensa.
La estructura del mercado de hoy, a través de precios, volumen, volatilidad, opciones y futuros, apunta a un sistema bajo creciente estrés interno. La superficie parece calma, pero el mercado de derivados está valorando un quiebre en la continuidad.
Cuando la volatilidad implícita aumenta antes del precio, no es emoción.
Es miedo a lo que no se puede cubrir.
El mercado de opciones de plata nos está diciendo, clara y repetidamente, que la próxima fase no es un desgaste—es un reprocesamiento.
Nota: Esto no es un consejo financiero. Solo para fines educativos.