


Título original: Robinhood Chain: Can It Move Robinhood's Bottom Line?
Autor original: ACJ, Blockworks
Compilación del texto original: Azuma, Odaily Planet Daily
Puntos clave
· A pesar de que el negocio global de Robinhood marcó un máximo histórico, su división de cripto está en declive. En el segundo trimestre de 2026, los ingresos por cripto de Robinhood cayeron un 38% interanual, hasta 100 millones de dólares, y solo representaron el 8% de los ingresos totales de la empresa; el volumen de operaciones de cripto de los inversores minoristas también cayó un 36% interanual, y la proporción de criptoactivos dentro del total de activos bajo custodia de los clientes (AUC) alcanzó el mínimo histórico, quedando en solo 7%.
· Robinhood Chain es uno de los casos de arranque de redes Layer 2 (L2) con mejor desempeño en el periodo reciente. La cadena generó 3,6 millones de dólares en valor económico real (REV) en julio, lo que representa el 38% de todos los ingresos de redes L2 rastreados por growthepie, superando a redes consolidadas como Polygon y Base.
· El impulso inicial de Robinhood Chain no proviene de activos del mundo real (RWA), sino de memecoins. En julio, las memecoins representaron el 51% del volumen spot de Robinhood Chain, mientras que las RWA solo representaron el 5%. Además, el 48% del volumen de RWA proviene de pools de liquidez compuestos por RWA y memecoins.
· La oportunidad de monetización más clara de Robinhood no está en la capa de infraestructura, sino en la capa de aplicaciones. En este momento, el stablecoin USDG ya puede generar unos 10,5 millones de dólares de ingresos por intereses anualizados; el caso de Morpho también demuestra el valor de la capacidad de distribución de la app principal de Robinhood. En contraste, Lighter obtiene únicamente, a través de la integración con Robinhood Wallet, un volumen que representa el 0,2% de su volumen total en contratos perpetuos.
· Actualmente, Robinhood Chain aún no puede impactar de manera significativa la rentabilidad de Robinhood. La suma anualizada de las fuentes de ingresos de Robinhood Chain que se conocen es de solo unos 54,8 millones de dólares, equivalente al 14% de los ingresos cripto anualizados de Robinhood. Si Robinhood Chain quiere convertirse en una línea de negocio importante, la empresa necesita ampliar la escala de USDG, comercializar el flujo de la app principal o usar esta cadena como puerta de entrada para usuarios hacia productos de mayor valor.
Introducción: el negocio cripto de Robinhood está en una encrucijada
Probablemente ninguna empresa representa mejor que Robinhood la tendencia del auge del inversor minorista; se ha convertido en sinónimo de inversión minorista y, por tanto, su negocio subyacente ha crecido rápidamente.
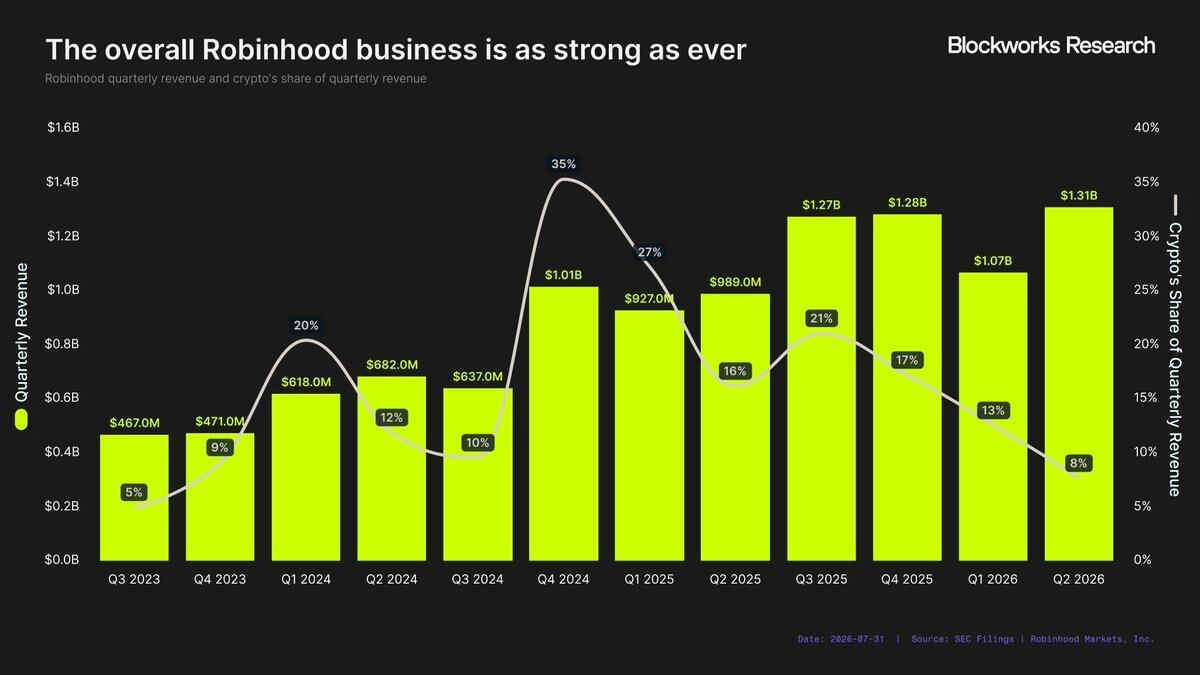
En el segundo trimestre de 2026, los ingresos trimestrales de Robinhood alcanzaron 1.310 millones de dólares, un récord histórico, con un crecimiento del 32% interanual y del 92% frente al segundo trimestre de 2024. Este crecimiento no proviene solo de su negocio central de trading de acciones y opciones, sino también de un sistema de productos en continua expansión. Hoy, Robinhood ya cuenta con 13 líneas de negocio con ingresos anualizados de más de 100 millones de dólares. De hecho, en el segundo trimestre de 2026, todas las líneas de ingresos basadas en trading de Robinhood lograron crecimientos interanuales de dos dígitos...
Con una excepción: el negocio cripto.
El negocio cripto que en su momento aportaba más de un tercio de los ingresos de Robinhood se ha reducido ahora a una parte casi irrelevante. En el segundo trimestre de 2026, solo el 8% de los ingresos totales de Robinhood provino del negocio cripto, el nivel más bajo desde el tercer trimestre de 2023.
La importancia del negocio cripto dentro de la estructura de ingresos de Robinhood ha caído considerablemente. Incluso los contratos de eventos (event contracts, es decir, mercados de predicción), que se lanzaron el año pasado, generaron más ingresos en el segundo trimestre que el propio negocio cripto:
· Ingresos por contratos de eventos: 156 millones de dólares;
· Ingresos del negocio cripto: 100 millones de dólares;
Esta debilidad no se refleja solo en la caída de la proporción de ingresos, sino también en que los usuarios principales de Robinhood están perdiendo interés por los criptoactivos. Aunque esta tendencia no es exclusiva de Robinhood, la magnitud de la caída sigue siendo impactante.
El impacto más evidente se ve en la actividad de trading. En el segundo trimestre de 2026, el volumen de operaciones de criptomonedas de minoristas en la app de Robinhood fue de 18.200 millones de dólares, una caída del 36% interanual, y también el nivel trimestral más bajo desde el tercer trimestre de 2024.
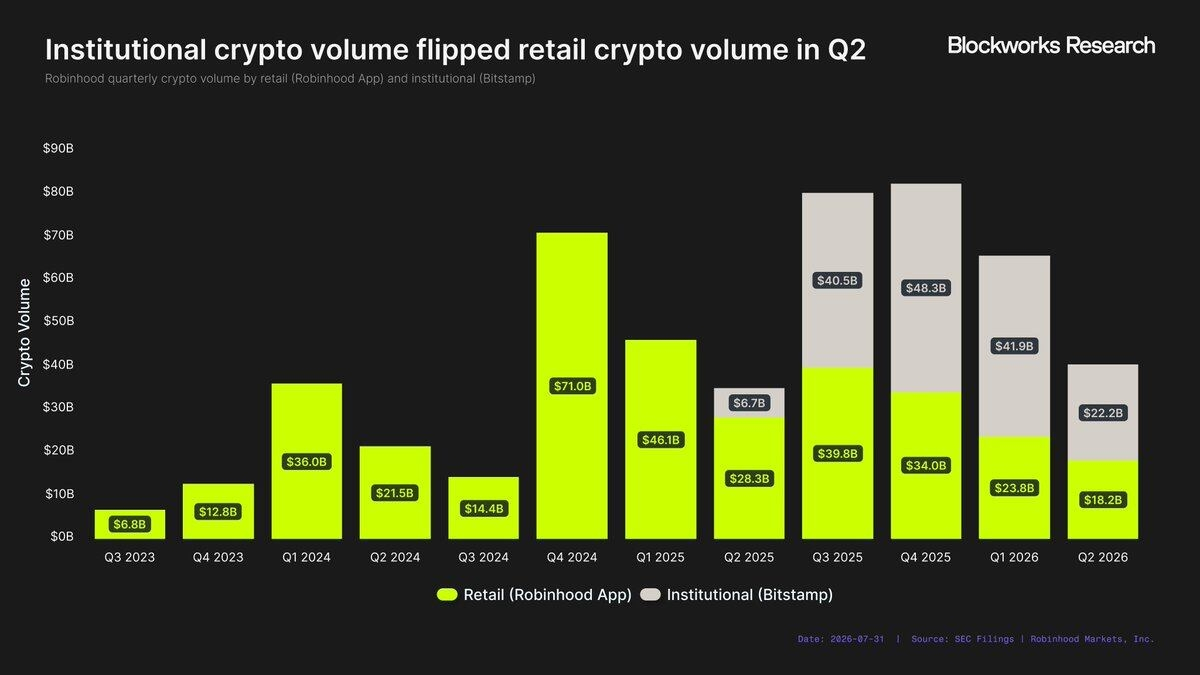
La caída es tan grande que el volumen de operaciones institucionales en Bitstamp superó por primera vez el volumen de operaciones minoristas de Robinhood; y, además, la actividad institucional de ese mismo periodo no era especialmente fuerte: el volumen de Bitstamp en el segundo trimestre fue de 22.200 millones de dólares, su segunda cifra trimestral más baja de la historia.
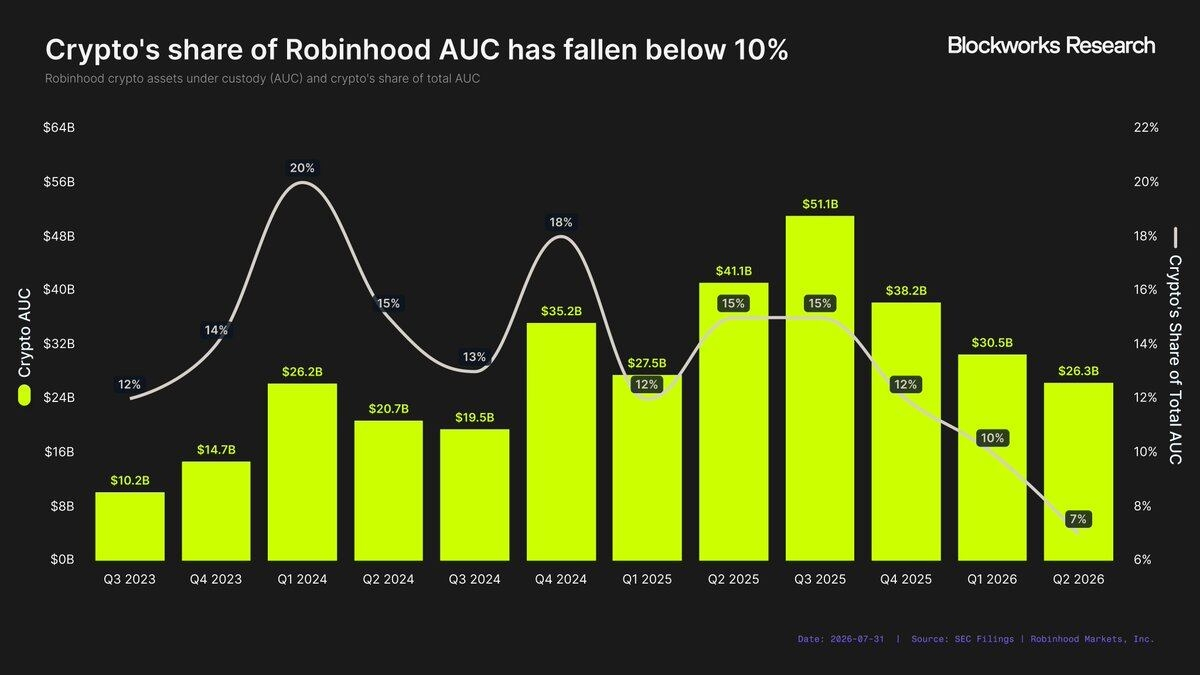
El volumen de operaciones no es el único indicador que muestra la contracción del negocio cripto. En el primer trimestre de 2024, los activos en custodia cripto (AUC) fueron de 26.200 millones de dólares, el 20% del total de AUC de Robinhood. Más de dos años después, el AUC cripto se mantiene prácticamente igual en 26.300 millones de dólares, pero su proporción dentro del AUC total se ha reducido solo al 7%, estableciendo el porcentaje trimestral más bajo de la historia.
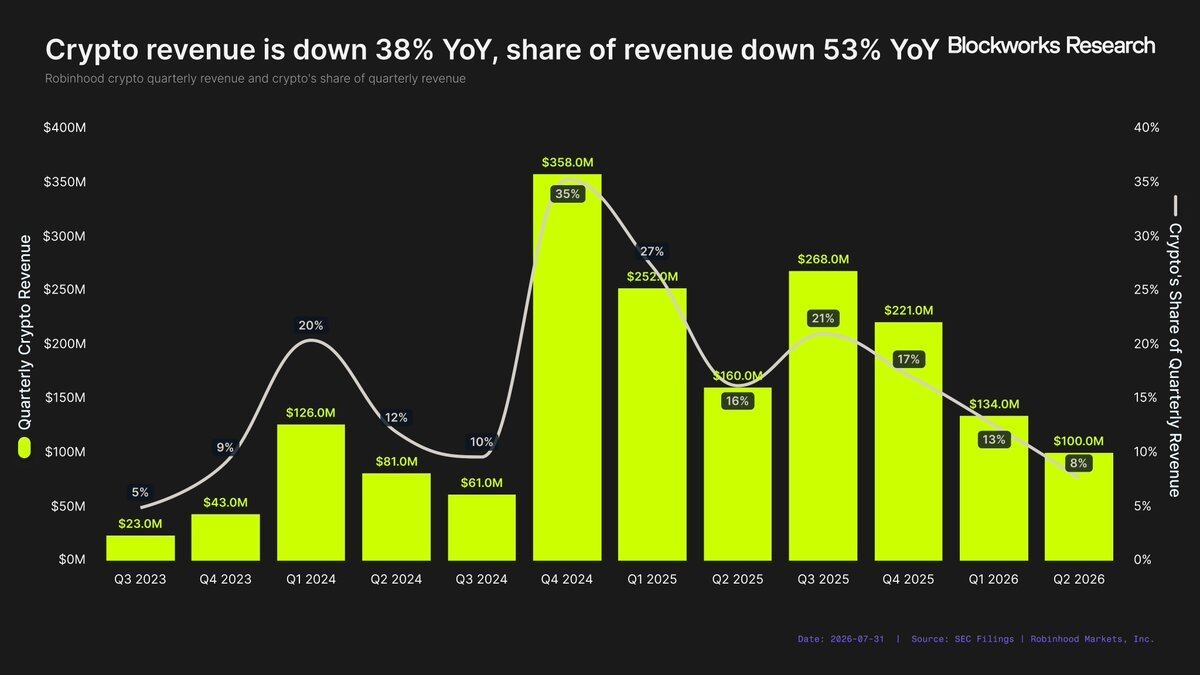
En este contexto, los ingresos cripto de Robinhood sufrieron un golpe importante. Los ingresos cripto del segundo trimestre cayeron un 38% interanual y su proporción dentro de los ingresos totales disminuyó 53%. En resumen: el conjunto de Robinhood está creciendo, pero el negocio cripto no.
Sin embargo, Robinhood no se ha retirado del ámbito cripto. Al contrario, ha lanzado Robinhood Chain, que representa su mayor apuesta cripto hasta la fecha. Robinhood ya no intenta depender casi por completo de los ingresos por trading; en su lugar, trata de construir un negocio cripto más amplio y más duradero. La pregunta clave es si Robinhood Chain puede hacer que el cripto vuelva a ser un impulsor significativo del crecimiento de Robinhood.
¿Qué potencial tiene Robinhood Chain para monetizarse?
El 1 de julio de 2026, Robinhood anunció oficialmente en el evento The World Is Flat el lanzamiento de la mainnet de Robinhood Chain. Se trata de una blockchain Layer-2 (L2) desarrollada internamente por Robinhood, diseñada para impulsar el ecosistema on-chain de la empresa, que no deja de crecer. Desde su lanzamiento, Robinhood Chain se ha convertido en una de las blockchains que más rápido han arrancado recientemente.
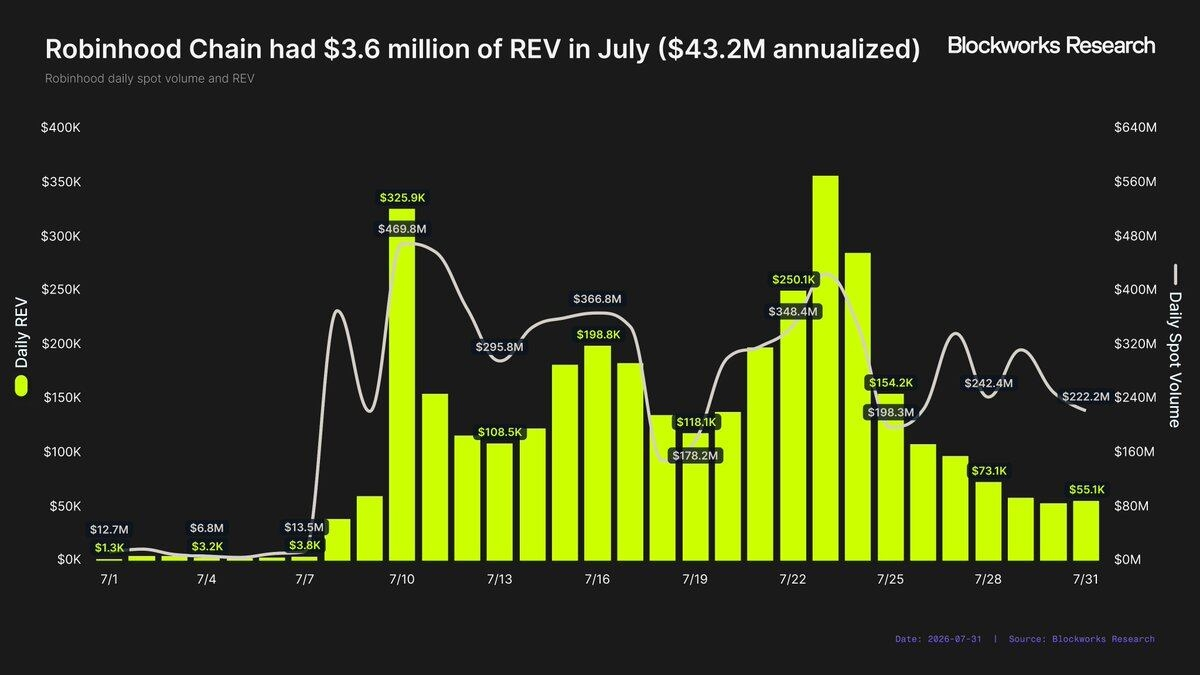
En el primer mes tras su lanzamiento, Robinhood Chain generó 3,6 millones de dólares de valor económico real (REV, Real Economic Value). Todavía es pronto para evaluar si ese nivel de actividad es sostenible, pero si se anualiza simplemente con base en los datos del primer mes, el REV anualizado de Robinhood Chain sería de unos 43,2 millones de dólares.
Ese es un buen punto de partida, pero, solo con esa escala, todavía está muy lejos de revertir la tendencia de caída de ingresos del negocio cripto de Robinhood.
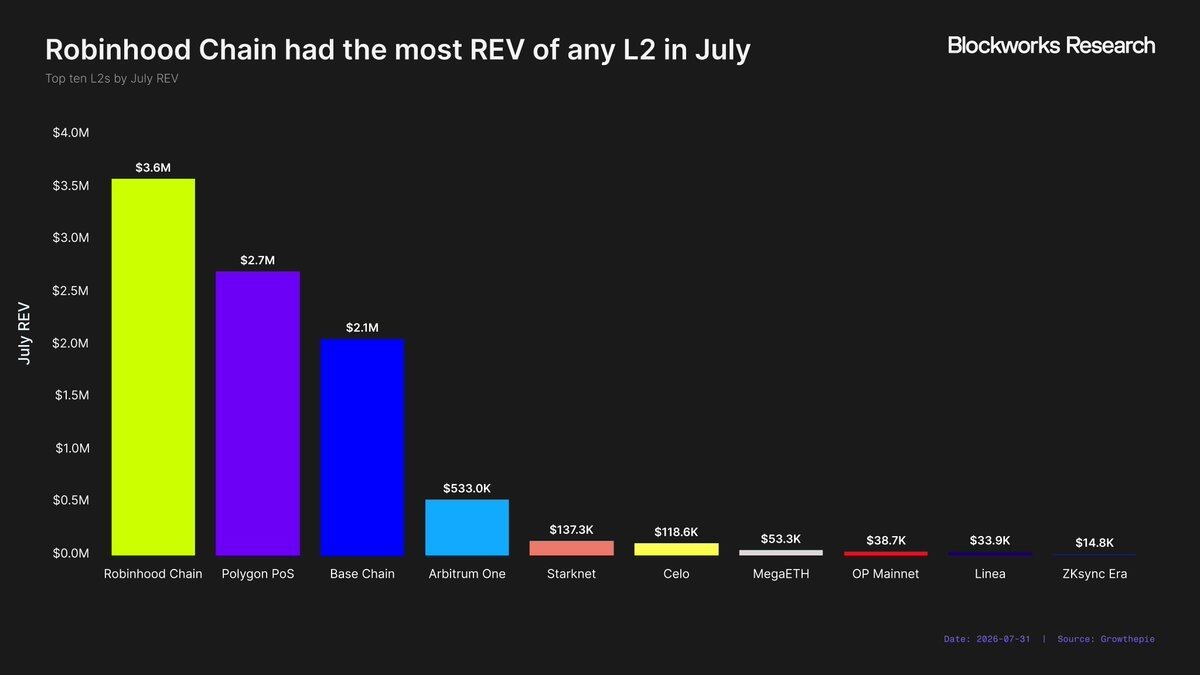
Aun así, el desempeño de lanzamiento de Robinhood Chain sigue siendo impresionante. En julio, Robinhood Chain ocupó el primer lugar por ingresos entre todas las redes L2, superando a muchas redes maduras que ya llevan varios años operando, como Polygon (2,7 millones de dólares) y Base (2,1 millones de dólares).
Según los datos rastreados por growthepie, Robinhood Chain representa actualmente el 38% de los ingresos en cadena de todas las redes L2. En otras palabras, Robinhood Chain ya es la L2 con mayores ingresos por cadena, pero el 62% de la cuota de mercado pertenece a otras redes. Incluso si el volumen total de ingresos de las cadenas L2 se estanca, Robinhood Chain aún puede lograr un crecimiento significativo ganando una cuota mayor de mercado.
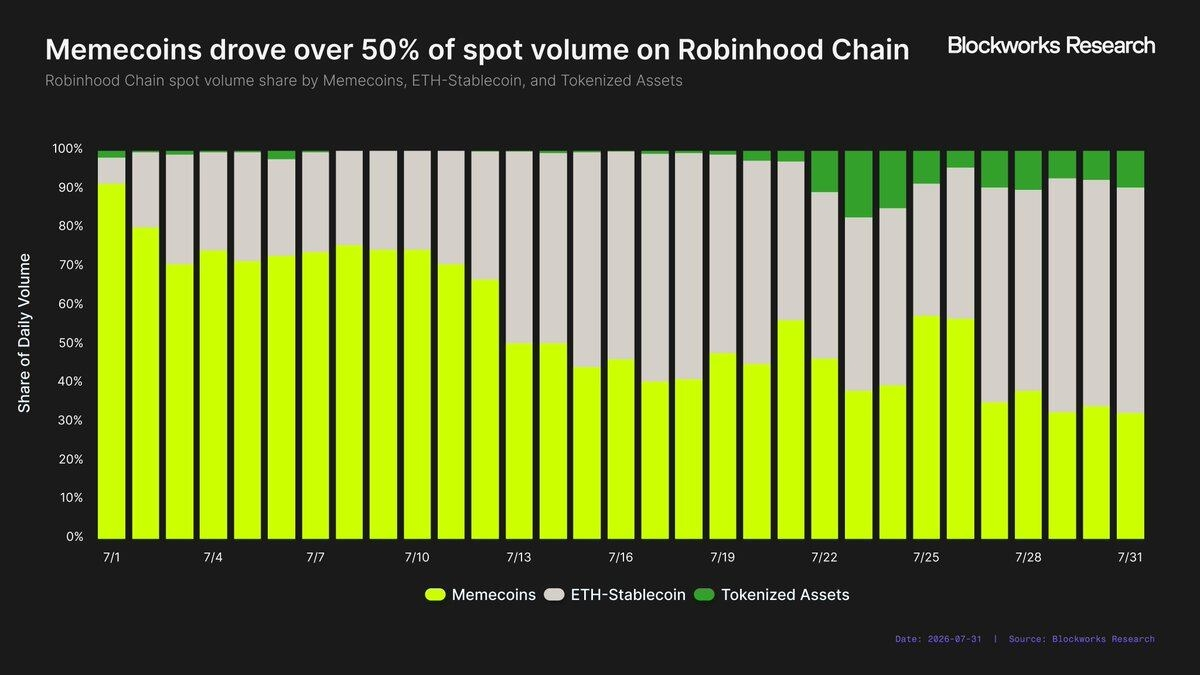
No obstante, el éxito temprano de Robinhood Chain tiene un supuesto importante: que la mayor parte de la actividad actual se atribuye a las memecoins, y las memecoins históricamente han sido uno de los mayores impulsores del REV de las blockchains. Robinhood parece aceptarlo con naturalidad; el cofundador Vlad Tenev ha expresado su apoyo a las memecoins en múltiples ocasiones.
Aun así, el impulso de las memecoins sobre la actividad de Robinhood Chain es bastante sorprendente. En julio, la cadena facilitó 6.930 millones de dólares en volumen spot, de los cuales 3.550 millones (51%) provinieron de memecoins. En comparación, RWA —el caso de uso central que Robinhood dice perseguir— solo representó 313,2 millones de dólares, es decir, el 5% del volumen total de operaciones.
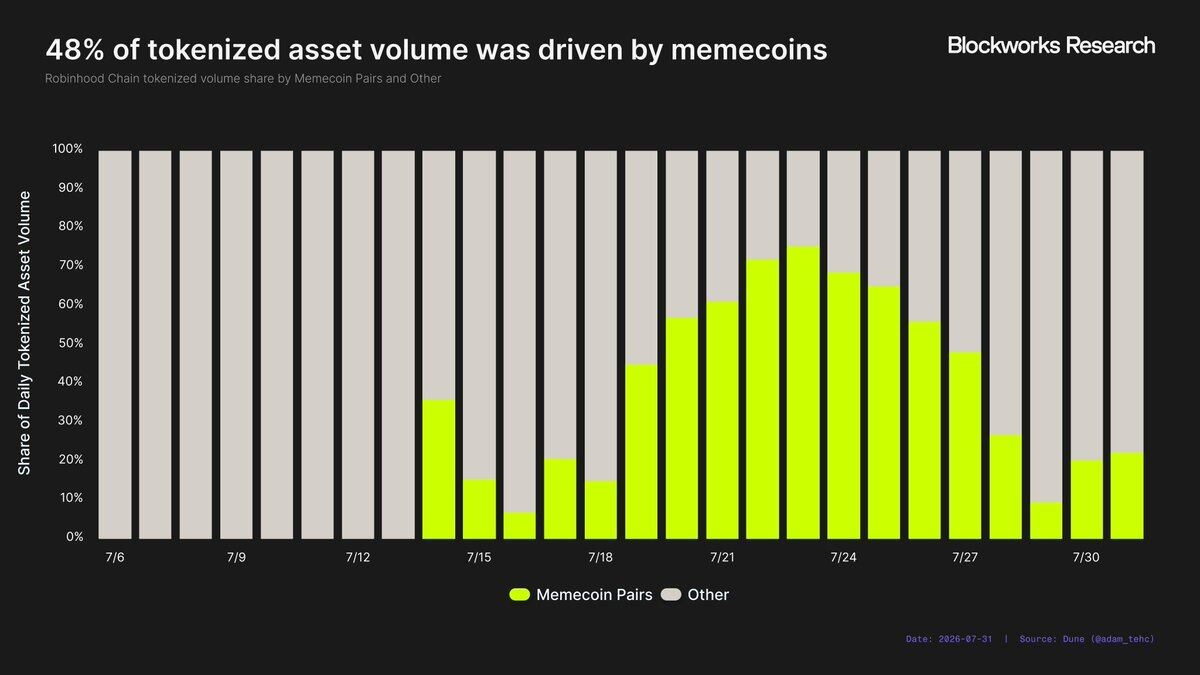
Además, la proporción directa de memecoins dentro del volumen de Robinhood Chain podría estar subestimando su impacto real en la actividad de la red. Tomemos el ejemplo de RWA. Una estrategia promocionada por la plataforma de lanzamiento de memecoins L()ng es emparejar las memecoins con acciones tokenizadas o ETFs dentro de un pool de liquidez, conectando así el movimiento de precios de las memecoins con el RWA subyacente. Si el RWA sube, por ejemplo un 5%, el precio de la memecoin también sube un 5% (suponiendo que no haya compra/venta adicional). Por lo tanto, una parte considerable del volumen que parece ser de RWA en realidad está impulsada por las memecoins. Del 6 de julio al 31 de julio, el 48% del volumen de RWA ocurrió dentro de pools de liquidez compuestos por memecoins y RWA.
Aunque las memecoins pueden impulsar de manera efectiva el crecimiento de los ingresos de la cadena, históricamente rara vez han sido una fuente estable de ingresos a largo plazo. Las memecoins tienden a tener una actividad muy rotativa y han pasado por ciclos especulativos en Ethereum, Avalanche, TRON y Base, pero al final los fondos y los usuarios se han trasladado a otras redes. Si Robinhood Chain logrará retener esas actividades en el futuro, aún no está claro. Los datos de un mes no son suficientes para demostrar que las memecoins se convertirán en una fuente sostenible de REV para Robinhood Chain, o si solo es otro lugar de paso en la rotación de capital que finalmente vuelve a Solana.
Mirado desde una perspectiva más amplia, es poco probable que el REV generado por Robinhood Chain por sí solo revitalice el negocio cripto de Robinhood. A nivel de toda la industria, los ingresos de red están sufriendo una caída estructural. Las primeras plataformas de contratos inteligentes solían beneficiarse de la escasez del espacio de bloques para capturar gran parte de las comisiones, pero a medida que ese espacio se va volviendo un producto básico, cada vez es más difícil que una nueva cadena genere ingresos sustanciales solo a través de la infraestructura.
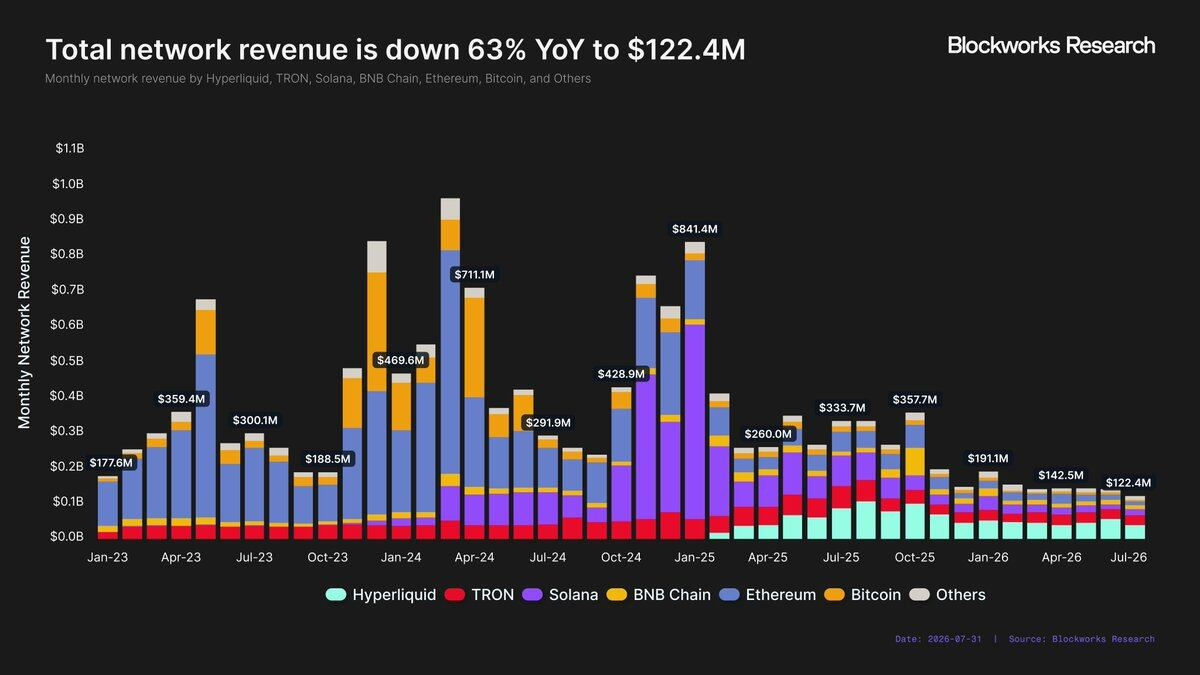
En julio, las blockchains rastreadas por Blockworks generaron 122,4 millones de dólares en ingresos de red, el total mensual más bajo en más de tres años y medio. En comparación, los ingresos de red en julio de 2025 fueron de 333,7 millones de dólares, una caída interanual del 63%. Este deterioro no puede atribuirse simplemente al ciclo del mercado. En julio de 2023, durante el anterior mercado bajista, la cadena todavía generaba 300,1 millones de dólares en ingresos de red.
Como se mencionó antes, Robinhood ya tiene 13 líneas de negocio que alcanzan al menos 100 millones de dólares en ingresos anualizados. Con solo ingresos de red, es difícil imaginar que Robinhood Chain pueda entrar en ese grupo. Incluso si Robinhood Chain sigue ganando una mayor cuota de actividad en L2, es probable que los ingresos de su cadena terminen chocando contra el “techo” del mercado de alrededor de 100 millones de dólares anualizados.
Superar ese techo de actividad requiere que Robinhood lleve su base actual de usuarios a la cadena. Sin embargo, como la base de usuarios de Robinhood está principalmente en Estados Unidos, con el marco regulatorio actual, la mayoría no puede acceder a Robinhood Chain mediante la app de Robinhood; este proceso probablemente lleve tiempo.
Si Robinhood quiere que Robinhood Chain se convierta en una nueva línea de negocio de 100 millones de dólares a corto plazo, la empresa necesita ir más allá del simple modelo de ingresos de red.
Comercialización en la capa de aplicaciones
El valor capturado por la industria cripto se está moviendo gradualmente desde la capa de infraestructura hacia la capa de aplicaciones. Solana es un buen ejemplo.
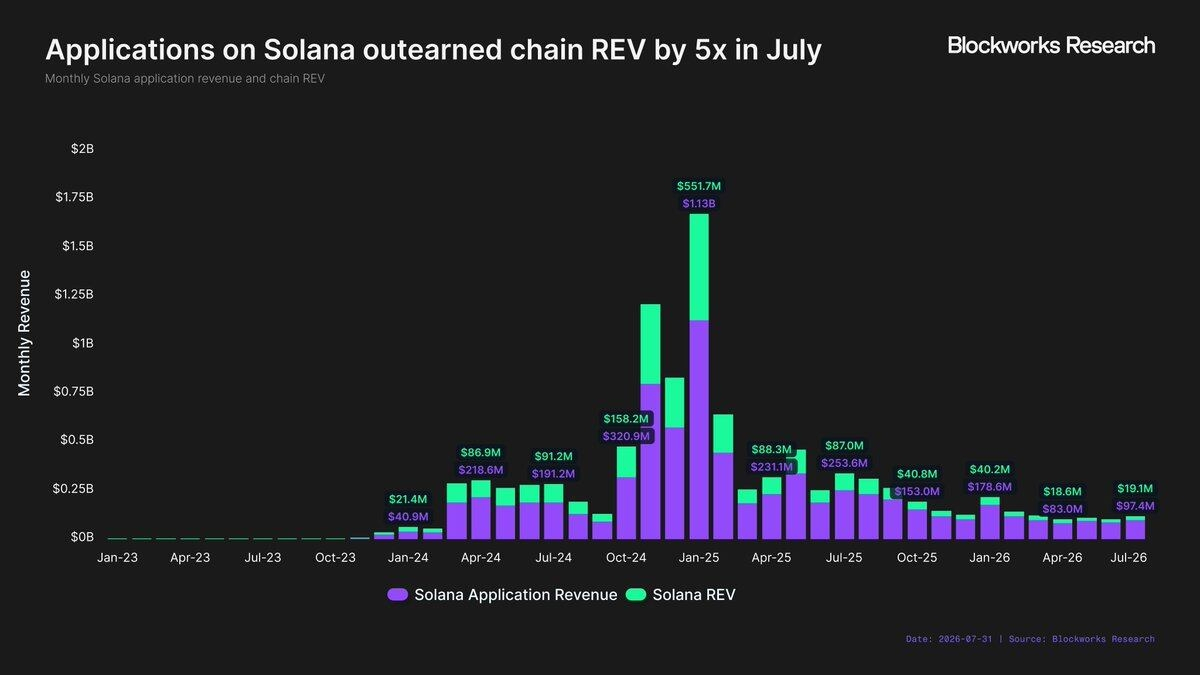
A principios de enero de 2024, al inicio de la recuperación de Solana, las aplicaciones generaron 40,9 millones de dólares de ingresos, mientras que la red produjo 21,4 millones de dólares de REV: los ingresos de las aplicaciones fueron aproximadamente 1,9 veces los ingresos de la red. En enero de 2025, en el pico del mercado alcista de Solana, los ingresos de las aplicaciones alcanzaron 1.130 millones de dólares, mientras que el REV de Solana fue de 551,7 millones: la proporción se mantuvo en torno a 2 veces. Pero desde entonces, esa brecha se ha ampliado aún más. En julio de 2026, por cada 1 dólar de ingresos que genera una aplicación en el ecosistema de Solana, la red solo obtiene alrededor de 0,2 dólares.
Dicho de otra manera, la capa de aplicaciones está capturando cada vez más valor, mientras que la proporción del valor que obtiene la blockchain subyacente está disminuyendo. Si Robinhood quiere que Robinhood Chain sea la próxima línea de negocio de 100 millones de dólares, entonces debe participar directamente en la comercialización de las aplicaciones on-chain. Aunque Robinhood aún no ha anunciado oficialmente esta estrategia, sus movimientos iniciales ya apuntan en esa dirección.
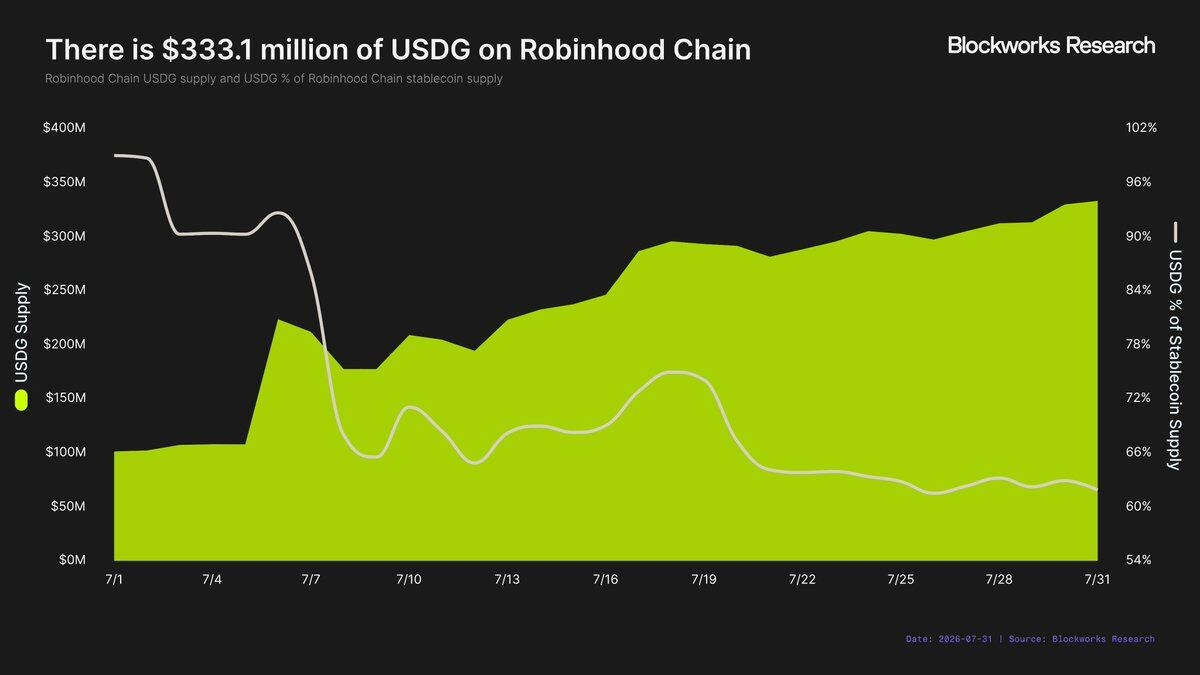
Hasta ahora, el caso más destacado es la estrategia de stablecoins de Robinhood. A diferencia de la mayoría de blockchains que dependen principalmente de USDC de Circle o USDT de Tether, Robinhood define USDG como su stablecoin nativo en Robinhood Chain. Esto crea una fuente adicional de ingresos para Robinhood: los intereses generados por los activos de reserva subyacentes de USDG. A finales de julio, la capitalización de USDG en Robinhood Chain era de 333,1 millones de dólares. Suponiendo un rendimiento de reservas del 3,5% y que el 90% de los ingresos por intereses se queda Robinhood, USDG generaría aproximadamente 10,5 millones de dólares adicionales de ingresos anualizados.
Robinhood no debería tener dificultades para aumentar aún más la oferta de USDG y así crear un flujo de ingresos sostenibles. Si la oferta de USDG alcanzara 1.000 millones de dólares (una meta razonable, ya que la oferta de stablecoins de al menos 11 blockchains ya llega a 1.000 millones), generaría 31,5 millones de dólares de ingresos anualizados, casi igualando los ingresos actuales de la cadena de Robinhood Chain.
Parece que Robinhood Chain también está ampliando su capa de aplicaciones más allá de los stablecoins. Lighter lanzó un despliegue personalizado de su Perp DEX en Robinhood Chain y compartirá los ingresos por comisiones comerciales 50/50 con Robinhood. Como parte de la colaboración, Robinhood Wallet —una cartera auto-custodiada independiente de la app principal de Robinhood— mostrará directamente los contratos perpetuos de Lighter dentro de la aplicación.
Además, se rumorea que Morpho también pagó una tarifa por integrarse dentro de la app de Robinhood. Si esto fuera cierto, sería un modelo de negocio claramente distinto al de los ecosistemas blockchain tradicionales. Normalmente, el incentivo ha sido que la blockchain pague a las aplicaciones para atraer despliegues; pero ahora Robinhood intenta hacer lo contrario: que las aplicaciones paguen por acceder a los canales de distribución de usuarios de Robinhood.
¿Cuánto vale la capacidad de distribución de Robinhood?
La viabilidad de la estrategia completa de capa de aplicaciones depende, en última instancia, del valor de los canales de distribución de Robinhood. Si los protocolos están dispuestos a pagar por acceder a los usuarios de Robinhood, entonces Robinhood puede comercializar ese activo de tráfico.
Según los casos actuales, los protocolos en Robinhood Chain pueden obtener usuarios principalmente a través de dos vías:
· La app principal de Robinhood, por ejemplo Morpho;
· Una Robinhood Wallet independiente, por ejemplo Lighter.
Aunque el valor de distribución de la app principal de Robinhood ya es bien conocido por el mercado, el valor generado por la distribución a través de Robinhood Wallet sigue siendo mucho menos claro.
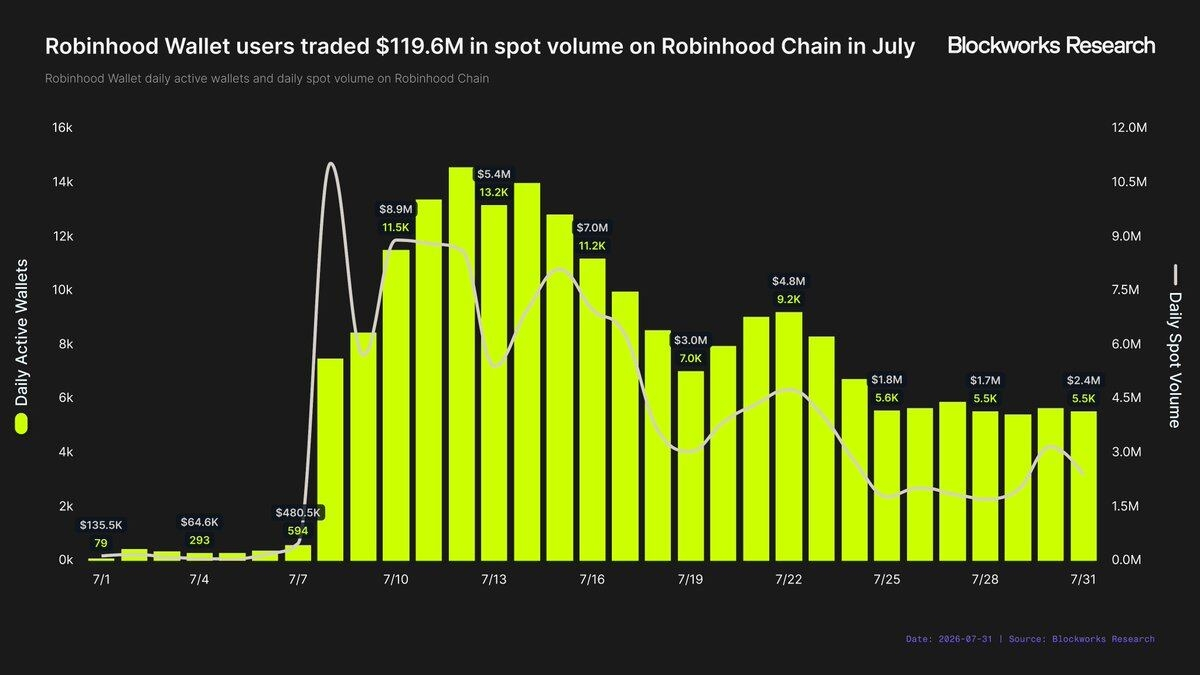
Observando únicamente la actividad en Robinhood Chain, los usuarios de Robinhood Wallet generaron en julio 119,6 millones de dólares en volumen de operaciones. El volumen diario alcanzó un pico de 11 millones de dólares el 8 de julio y, en la última semana del mes, cayó a un promedio diario de 2,1 millones de dólares. Los carteras activas diarias promedio en julio en Robinhood Wallet también estuvieron solo ligeramente por debajo de las 7.000. Este análisis no aplicó filtros de ataques Sybil, por lo que el número real de usuarios independientes podría ser menor.
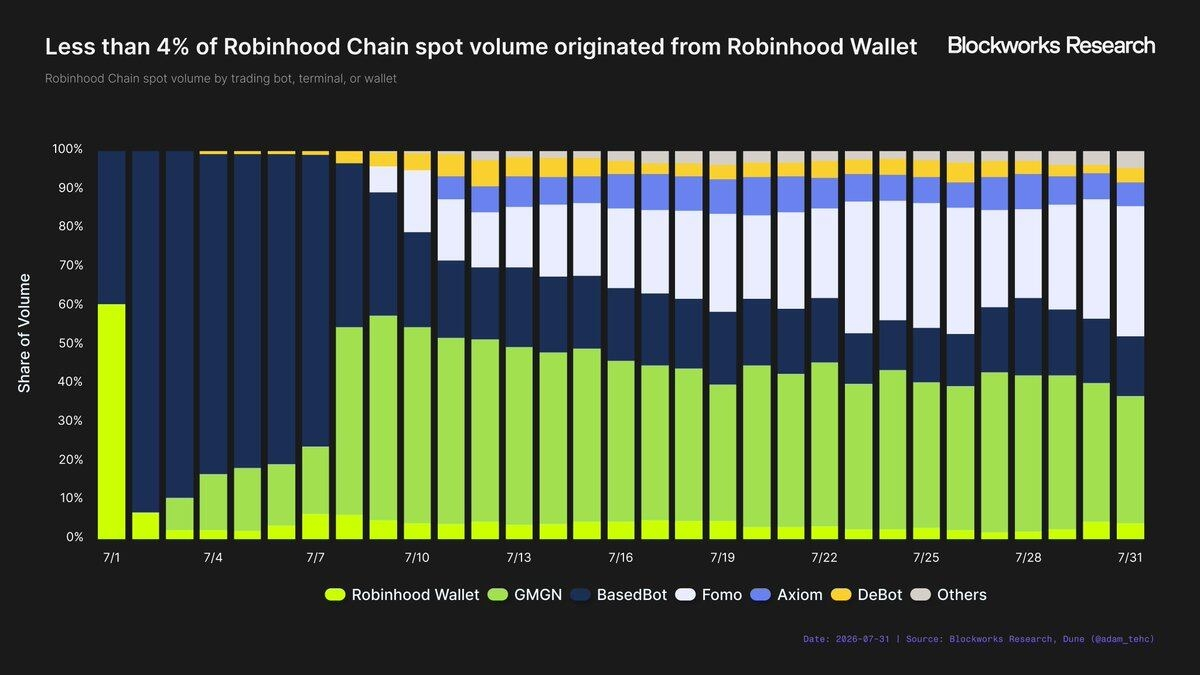
Comparada con el ecosistema más amplio de carteras y aplicaciones de trading en Robinhood Chain, Robinhood Wallet sigue siendo un participante relativamente pequeño. Las carteras y aplicaciones rastreadas generaron 3.080 millones de dólares de volumen de operaciones en julio, y Robinhood Wallet aportó 119,6 millones, con una cuota de mercado de menos del 4%. Sin embargo, el volumen de operaciones de estas aplicaciones está impulsado principalmente por usuarios intensivos. Robinhood Wallet ocupa el cuarto lugar en carteras activas diarias promedio, aunque el sexto en volumen de operaciones.
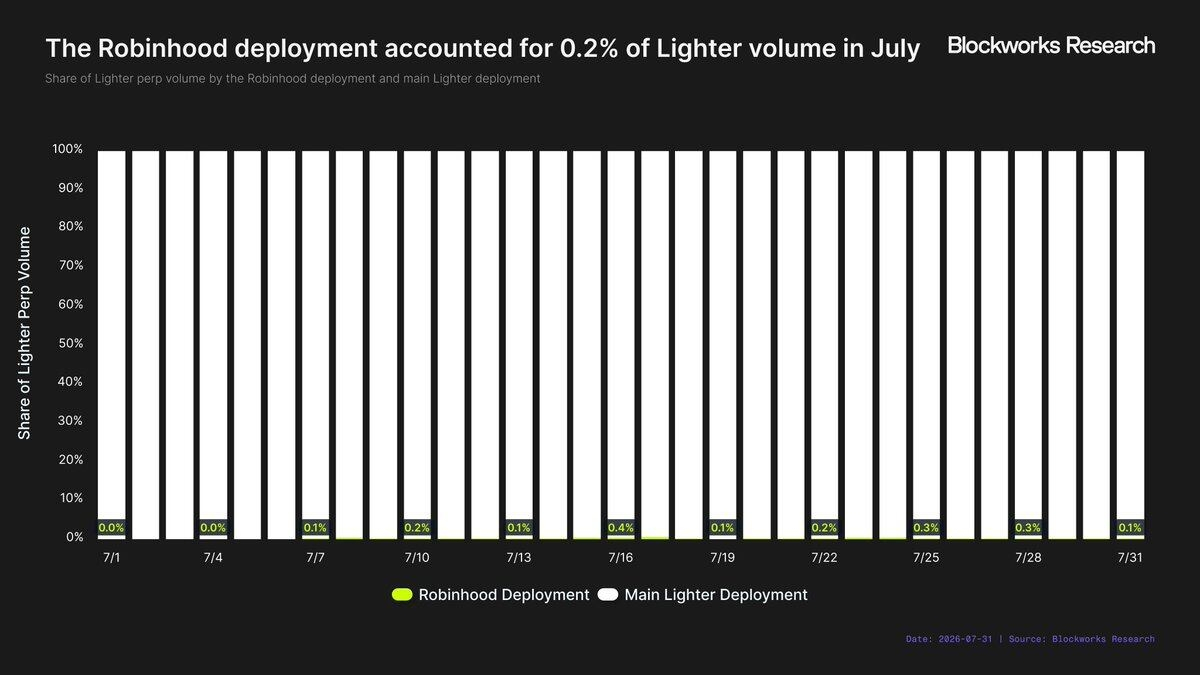
La integración de Lighter prueba aún más la limitada capacidad de distribución de Robinhood Wallet. Desde que se integró en Robinhood Wallet, el despliegue de Lighter en Robinhood solo representa el 0,2% del volumen total de sus contratos perpetuos. En julio, este dato fue de 86,8 millones de dólares, menor que el volumen de spot generado en ese mes a través de Robinhood Wallet.
Lo más preocupante quizá sea que Lighter está incentivando directamente el trading de contratos perpetuos a través de Robinhood Wallet, para lo cual asigna 11 millones de tokens LIT, con un valor actual de aproximadamente 25 millones de dólares. Incluso el volumen de operaciones limitado que existe ahora es impulsado por incentivos; sin esos premios, sería aún menor. Por el momento, es difícil concluir cuánta rentabilidad podría derivarse solo de la distribución de Robinhood Wallet.
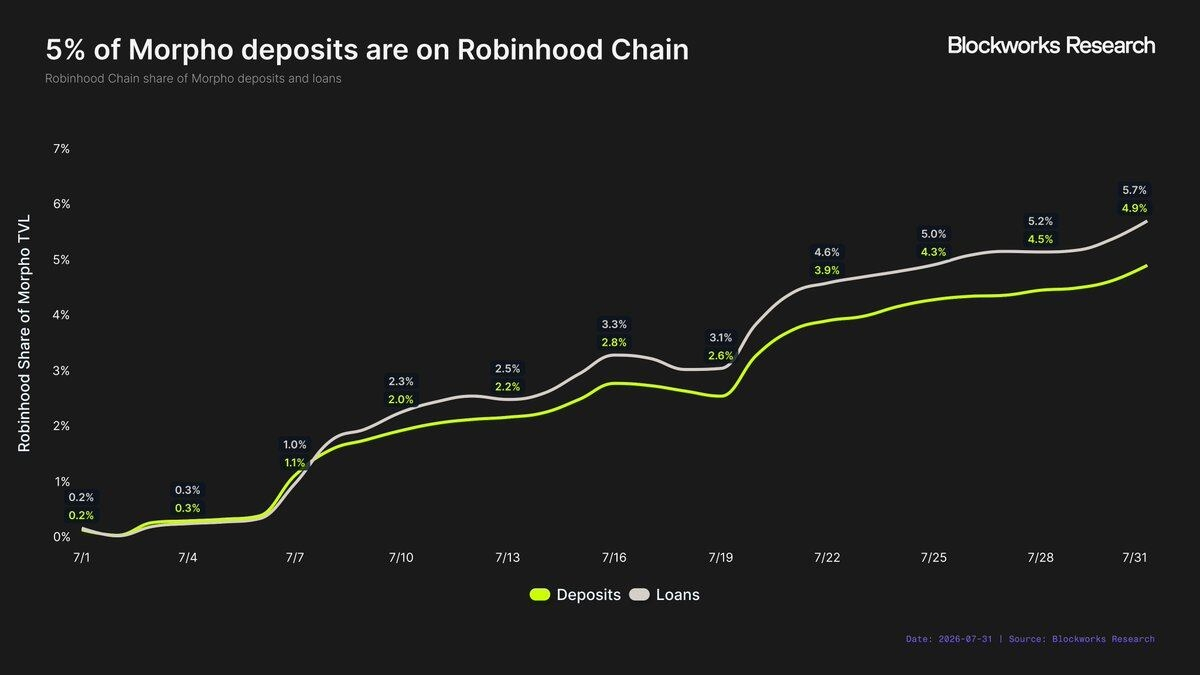
Aunque el valor de distribución que ofrece Robinhood Wallet puede ser limitado, la app principal de Robinhood es muy diferente. Morpho ofrece el ejemplo más claro: los usuarios de Robinhood pueden depositar directamente stablecoins en Morpho desde la app principal y obtener un rendimiento anual del 7% con incentivos. A finales de julio, el mercado desplegado por Morpho en Robinhood Chain representaba el 5% de los depósitos totales de Morpho y cerca del 6% de todos los préstamos. Tras solo un mes de operación, Robinhood Chain ya se había convertido en el tercer mayor mercado de TVL de Morpho.
Hay que admitir que parte de ese TVL también está incentivado. Aun así, la diferencia entre la distribución desde la app principal de Robinhood y la distribución a través de Robinhood Wallet sigue siendo marcada. Aunque no es una comparación perfecta, la cuota de mercado que Robinhood Chain tiene sobre los depósitos totales de Morpho es 25 veces la cuota del mercado de despliegue que tiene Robinhood sobre el volumen total de trading de los perpetuos de Lighter.
Por lo tanto, las conclusiones tempranas sobre el valor de la distribución de Robinhood están divididas. Para los protocolos capaces de conseguir una integración directa en la app principal de Robinhood, el valor de la distribución parece ser extremadamente alto; pero, si se trata solo de distribución a través de Robinhood Wallet, el atractivo es mucho menor. A menos que la integración de Wallet actúe como un paso previo para llegar finalmente a la app principal, es difícil entender por qué los protocolos sacrificarían beneficios económicos significativos por ello.
Ciertamente, esta conclusión se basa solo en dos casos tempranos. Robinhood aún no ha formalizado la distribución de transacciones desde la capa de aplicaciones como una estrategia más amplia, y tampoco está claro hasta qué punto la empresa planea avanzar en este tipo de colaboraciones. Pero, hasta ahora, las diferencias observadas son significativas. El valor real de la capacidad de distribución de Robinhood no proviene de «estar asociado a la marca Robinhood» ni de «desplegarse en Robinhood Chain», sino de poder acceder directamente a los usuarios de la app principal de Robinhood.
¿Puede Robinhood Chain reactivar el negocio cripto?
Este informe comienza con una pregunta central: ¿puede Robinhood Chain hacer que el cripto vuelva a ser un impulsor significativo del crecimiento de Robinhood?
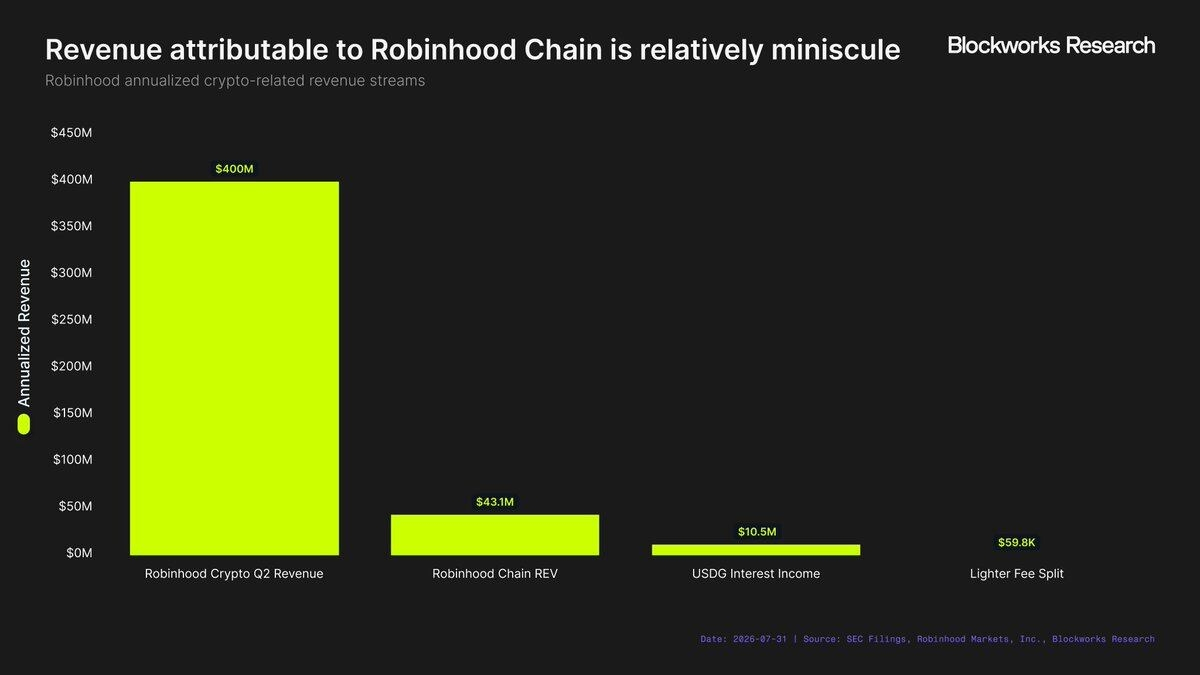
Los datos tempranos dibujan un panorama bastante claro. Como blockchain, Robinhood Chain ha logrado un éxito notable, pero aún no es un contribuidor significativo al negocio de Robinhood. Los ingresos cripto del segundo trimestre de Robinhood fueron de 100 millones de dólares, alrededor de 400 millones anualizados. En comparación, las fuentes de ingresos conocidas y cuantificables asociadas con Robinhood Chain (REV de la cadena, ingresos por intereses de USDG y las tarifas de Lighter compartidas por Robinhood) suman solo 54,8 millones de dólares anualizados, aproximadamente el 14% de los ingresos cripto anualizados de Robinhood. Es cierto que esta comparación solo anualiza los datos del primer mes de Robinhood Chain, por lo que no debería confundirse con su potencial de ingresos a largo plazo.
Para ser francos, por sí sola Robinhood Chain nunca tendrá un impacto sustancial en Robinhood. El espacio de bloques ya se ha vuelto demasiado “commodity” y el mercado total de ingresos de L2 es demasiado pequeño. Si Robinhood Chain quiere que el negocio cripto vuelva a ser un impulsor significativo del crecimiento de Robinhood, la empresa necesita monetizar la actividad económica por encima de la capa de infraestructura.
La ruta más clara la ofrecen los stablecoins. Tether y Circle ya han demostrado lo lucrativos que pueden ser los ingresos por intereses generados por las reservas de stablecoins. Con un rendimiento del 3,5%, cada 1.000 millones de dólares de oferta de USDG generarían 35 millones de dólares de ingresos anualizados para Robinhood (asumiendo que retiene todos los intereses relevantes). Si la oferta alcanzara 10.000 millones de dólares, esta cifra subiría a 350 millones de dólares al año, casi en línea con los ingresos cripto anualizados actuales de Robinhood. Esto no sucederá de inmediato, pero considerando el tamaño y la escala de las operaciones de Robinhood, lograrlo no es una idea descabellada.
La distribución de aplicaciones es otra oportunidad llamativa. Robinhood tiene algo que casi todas las demás blockchains no tienen: acceso directo a una enorme base de inversores minoristas. Si los protocolos están dispuestos a pagar por llegar a esos usuarios, o a compartir ingresos con Robinhood, Robinhood puede monetizar su capacidad de distribución, en lugar de depender únicamente de las comisiones generadas por la cadena en sí. Los resultados iniciales sugieren que la estrategia funciona: cuando un protocolo se integra en la app principal de Robinhood, efectivamente logra tracción, aunque el valor de la distribución en sí de Robinhood Wallet es muy limitado.
También existe otra posibilidad: que Robinhood no esté viendo Robinhood Chain como un negocio independiente para ganar dinero. Más bien, podría estar tratando esta cadena como un punto de entrada y canal de conversión. Robinhood Chain quizá pueda servir como una herramienta de captación: antes de llevar a los usuarios a un ecosistema más amplio de Robinhood, hacer que interactúen con activos tokenizados, y desde ahí operar productos como acciones, opciones, cripto, etc. En ese modelo, el valor de la cadena quizá no se refleje necesariamente en los ingresos de red, sino en una mayor participación y mayores ingresos en otras áreas del negocio de Robinhood.
Por ahora, la pregunta con la que comienza este informe sigue teniendo la misma respuesta: «no». Robinhood Chain aún no se ha convertido en un impulsor significativo del crecimiento de Robinhood, y nunca lo logrará solo con los ingresos de red. Para que la respuesta termine siendo «sí», Robinhood necesita ampliar la escala de USDG o comercializar la capacidad de distribución de usuarios de la app principal de Robinhood. De lo contrario, es probable que Robinhood Chain tenga, como mucho, un valor financiero indirecto, como una herramienta para atraer tráfico hacia productos de alto valor que ya están impulsando el negocio de Robinhood.
Enlace al texto original