

El “trío de los largos y los cortos” de las acciones de memoria: una andanada de noticias positivas, pero hay una preocupación oculta que se aproxima
¿Tienes acciones de memoria en tu cartera?
Si es así, estos días el ánimo es más o menos como subirse a una montaña rusa: justo cuando me asustó el “muerto en el acto” de los resultados de SanDisk, pensando en recortar, y de pronto SK Hynix desató un plan de recompra de 100 billones de wones surcoreanos.
Sube y no te atreves a perseguir; baja y no te atreves a comprar.
¿Por qué? Porque el sector de la memoria está protagonizando una de las batallas de largo vs. corto más enredadas de la historia.
Los largos tienen buenas noticias de nivel “bomba nuclear”; los cortos, una lógica que hiere una y otra vez hasta el punto de “tajo que mata”.
Hoy no cantamos a favor ni en contra; vamos a poner sobre la mesa los argumentos de ambos lados y que tú decidas.
⚡️ Trío de alcistas
Primero: la “bomba nuclear” de la devolución a los accionistas
El 8 de agosto, medios coreanos revelaron que SK hynix está preparando un plan de devolución a los accionistas por 100 billones de wones (unos 7.100 millones de dólares). El tamaño es 7 veces el del año pasado.
Entre ellos, las recompras de acciones rondan los 400.000.000.000.000 wones surcoreanos, lo que representa más del 2% del capital social total de la empresa; básicamente equivale a todas las nuevas acciones emitidas anteriormente para el listado del ADR.
El mercado interpretó directamente esta recompra como un “cobertura sustancial contra la dilución del capital”.
Samsung tampoco se queda atrás. KB Securities estima que el tamaño de la devolución anual a los accionistas de Samsung estará entre 100 billones y 200 billones de wones surcoreanos, es decir, más de 10 veces el nivel actual. BofA prevé que Samsung devolverá el 50% del flujo de caja libre a los accionistas, incluyendo dividendos especiales de más de 30 billones de wones y recompras de acciones de más de 40 billones de wones.
Los dos grandes de memoria surcoreanos quieren meter el dinero que ganen con la IA directamente en los bolsillos de los accionistas.
Esto no es el juego de las acciones cíclicas; es el juego de las acciones de valor.
Segundo: los bajistas más grandes se vuelven alcistas
¿Te acuerdas del analista de Morgan Stanley, Shawn Kim, que en julio despreció las acciones de memoria como si fueran basura?
Se trata de ese hombre al que el mercado coreano llama “el vocero de los bajistas”.
El 7 de agosto, él publicó un informe cuyo título eran solo cinco caracteres: “Ajustando en el tramo final”.
Él describió este ajuste como “una pequeña ola dentro del súper ciclo de la IA”. Mantiene los precios objetivo para SK hynix y Samsung sin cambios: para ambas compañías, los precios objetivo implican también un potencial alcista superior al 60% frente al precio actual.
Lo más duro es que— él además aumentó en 13% su estimación de EPS de SK hynix para 2026.
De bajista a alcista: solo le tomó un mes.
Tercero: la demanda es rígida
UBS predice que la demanda de HBM en 2026 crecerá 90% interanual y, en 2027, volverá a crecer 77%.
Micron lanzó una bomba en la conferencia FMS 2026: la proporción de la memoria dentro del valor total del sistema ya saltó del 10% de hace treinta años a casi el 50% en la actualidad.
La cita textual del equipo directivo de Micron es: “La memoria pasó de representar el 10% del valor del sistema a cerca del 50%; y la demanda de los AI Agent está en la fase de ‘calentamiento previo al trimestre’”.
Antes de que el calentamiento empiece oficialmente, ya ocupó la mitad del valor del sistema.
¿Y después de que empiece la competencia oficial?
Goldman Sachs estima que el déficit de oferta y demanda de DRAM global en 2026 será de -4,9%, el peor caso de los últimos 15 años. Los directivos de Samsung y SK hynix coinciden en que no habrá un aumento significativo de oferta antes de 2028.
Falta de oferta, se mantendrá hasta 2028.
⚠️ Trío de bajistas
Primero: se desacelera la pendiente de los aumentos de precios
Morgan Stanley ya advirtió en julio: se espera que el crecimiento del precio de los contratos de DRAM alcance su punto máximo en el cuarto trimestre de 2026.
Los datos ya son muy claros: en el primer trimestre de 2026, los precios de DRAM subieron 93-98%; en el segundo, 58-63%; se estima que en el tercer trimestre solo subirán 13-18%, y en el cuarto podrían quedar en 3-8%.
La velocidad de las subidas de precio cae de forma abrupta.
El ajuste al alza de la ganancia neta en el sector de memoria: ya bajó desde el pico de 92% hasta 77%.
El motor principal que impulsa la subida de las acciones —“resultados que siguen superando las expectativas” — se está agotando.
Segundo: el ciclo de expansión se aproxima
El analista Shuli Ren publicó un informe que señala: el ajuste de la oferta global de chips de memoria se alcanzará en el primer trimestre de 2026; a partir del primer trimestre de 2027 empezará a estabilizarse y, como máximo, en 2028 podría aparecer un exceso de capacidad.
Un profesor de la Sungkyunkwan University (Seúl), Joon Seok Hyo, advirtió: si la demanda de IA no alcanza las expectativas, los planes de expansión de varios grandes de memoria podrían elevar el inventario de la industria en 2028, provocando un exceso de oferta.
El presidente del negocio de semiconductores de Samsung, Kyung Kye-hyun, lo dijo más directo: los precios globales de los chips de memoria podrían empezar a caer, como muy pronto, desde la segunda mitad de 2027.
El destino que se escapa a todas las acciones cíclicas: expandir la capacidad y luego colapsar.
Tercero: la valoración ya no es barata
Micron ya ha subido 207% desde 2026 hasta hoy. Ahora, su PE prospectivo ronda 5,5x.
¿Parece barato con 5,5x? Es porque el mercado está fijando el precio usando una valoración basada en “el tope del ciclo”: se da por hecho que la rentabilidad extraordinariamente alta de hoy no es sostenible.
Morgan Stanley recortó en 10% su estimación de EPS de Samsung para 2026, con el argumento de que el negocio de electrónica de consumo sigue débil.
Por un lado, SK hynix revisa al alza; por otro, Samsung revisa a la baja. En el mismo sector, ya empezó la divergencia.
Entonces, ¿a quién hay que creer?
Digo la verdad: ambos tienen razón, pero en dimensiones distintas.
Los alcistas están jugando con la lógica a corto plazo: devolución a los accionistas, Morgan Stanley cambiando a alcista y la falta de oferta de HBM frente a la demanda. Estos catalizadores se materializarán en las próximas semanas.
La lógica de mediano plazo del juego de los bajistas: la desaceleración de las subidas de precios, el ciclo de expansión de capacidad y la valoración ya “sobrecargada”. Estos riesgos empezarán a hacerse visibles poco a poco en los próximos trimestres.
Las acciones de memoria sí se pueden comprar, pero debes distinguirlo: ¿estás jugando la lógica del “trading” o la lógica del “holding”?
A corto plazo apostar por el rebote: el trío alcista, ya es suficiente.
A mediados del ciclo, tomar posiciones a largo plazo: el “tridente” de los bajistas, cuchillo tras cuchillo, con sangre.
Por último, un último indicio reciente:
El 9 de agosto, (The Wall Street Journal) filtró: Apple está probando los chips DRAM de Unicrong (ChangXin Memory) para usarlos en iPhone y MacBook.
Los fabricantes chinos de memoria ya han empezado a entrar en la cadena de suministro de Apple.
Esto no es una historia simple de “sustitución nacional”: es para decirle al mercado que la oferta sustitutiva ya está tomando forma.
ChangXin Memory ya salió a bolsa el 27 de julio. Goldman Sachs dice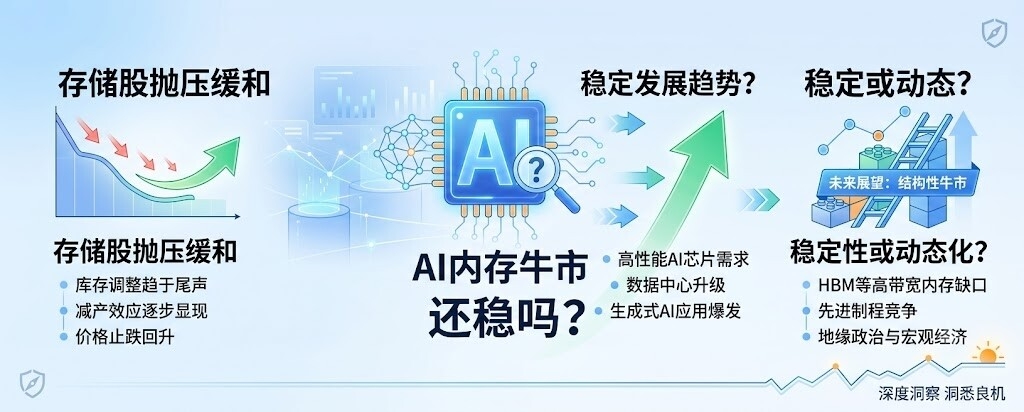 Que su impacto en el panorama global de tensiones de oferta es limitado; pero “limitado” no significa “nulo”.
Cuando los tres gigantes globales están ampliando capacidad, cuando los fabricantes chinos empiezan a entrar en la cadena de suministro de Apple: ¿el exceso de capacidad de 2028 será, de verdad, solo alarmismo?
$SKHYNIX $SAMSUNG #Se alivia la presión vendedora en las acciones de memoria: ¿sigue firme la “corrida alcista” de la memoria para IA? $GOOGL.US #台积电7月营收增长45%