HertzFlow eliminó el libro de órdenes de la pantalla, no a la contraparte.
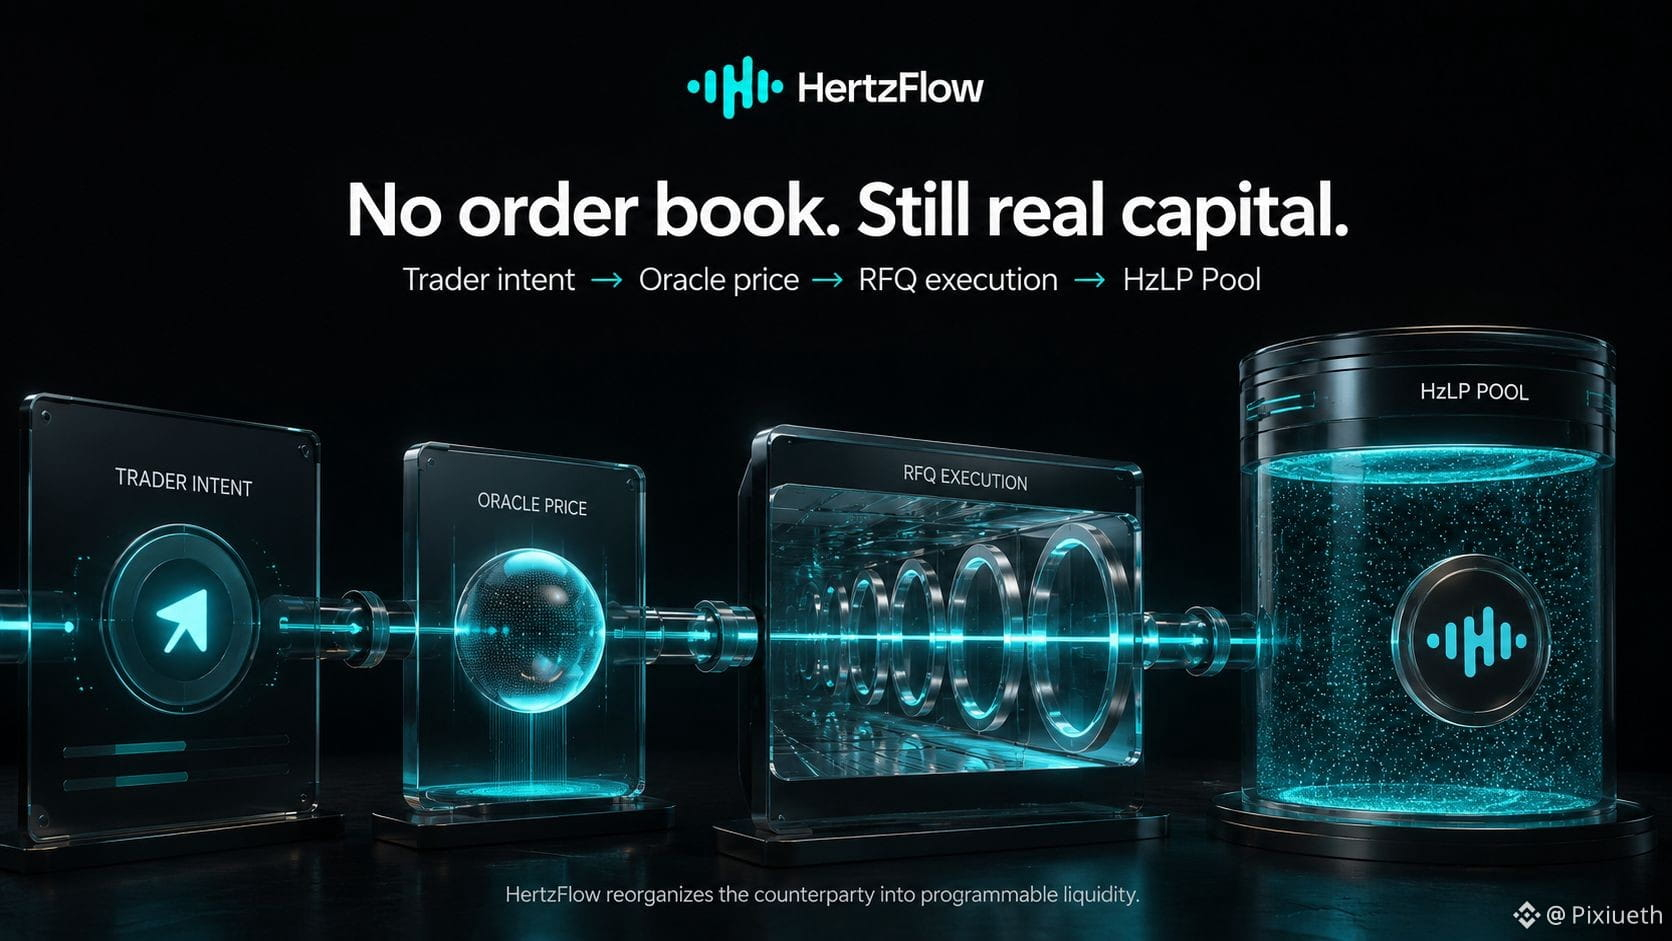
En el diseño actual de la testnet, @Hertzflow_xyz envía una operación apalancada a través de una cadena clara: intención del trader → precio validado por el oráculo → ejecución de RFQ → el pool HzLP del mercado.
La cotización del maker desaparece de la vista, pero el capital del otro lado no.
Ese último paso es fácil de subestimar, porque HzLP a menudo se lee como un lugar para obtener rendimiento. Estructuralmente, es más importante que eso. La documentación de HertzFlow indica que los LP son las contrapartes de las operaciones en su pool cuando los traders ganan: el pool paga; cuando los traders pierden, el pool crece.
Así que el RFQ puede reorganizar la ejecución, pero no puede fabricar capital de la nada. Los precios del oráculo enmarcan la operación, el RFQ la ejecuta y el pool lleva el resultado económico. Ningún libro de órdenes puede eliminar el ajuste visible del maker, pero la relación del balance subyacente sigue siendo muy real.
Esa es la parte de World Leverage Engine que yo conservaría después de que expiren todas las métricas de la testnet. Más activos solo importan si cada mercado puede conectar un precio con capital dispuesto a respaldar el apalancamiento. Aún no se han confirmado los parámetros exactos de Mainnet, pero la pregunta persistente no cambiará: en cada mercado nuevo, ¿de dónde proviene el capital de la contraparte?
Una prueba útil del producto de Mainnet sería ver si los usuarios pueden apreciar claramente esa cadena dentro del propio producto: fuente de precios, ruta de ejecución y el pool que respalda el mercado. Cuando esa relación es visible, ningún libro de órdenes deja de sonar a magia y empieza a leerse como estructura de mercado.