


21st Century Business Herald, reportera Luo Yiqi
El mercado candente de chips de CPU está desatando una nueva ronda de agitación.
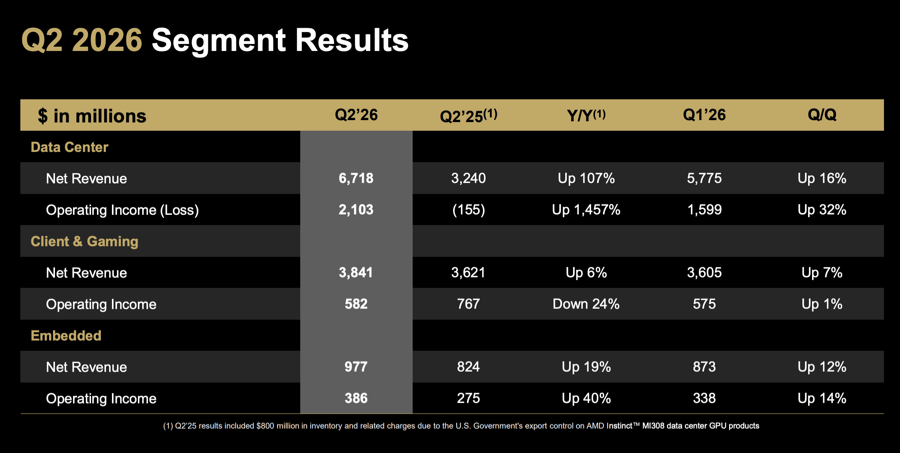
El 4 de agosto, hora local, AMD presentó un informe con un crecimiento sólido. En el segundo trimestre fiscal de 2026, la empresa logró unos ingresos de 11.500 millones de dólares, un 50% más interanual y un 13% más en comparación con el trimestre anterior. La rentabilidad alcanzó un máximo histórico. Entre ellos, los ingresos del negocio de centros de datos crecieron más del doble interanual.
Sin embargo, este informe de resultados no encendió el entusiasmo del mercado de capitales. Después del cierre, la cotización de AMD llegó a caer más de un 9%. La razón es sencilla: el mercado esperaba un “despliegue superlativo”, pero el desempeño real no cumplió con las previsiones de algunas instituciones.
Lo alto de la expectativa refleja el optimismo general del mercado respecto a la demanda de chips de CPU. Y, además de AMD, los grandes fabricantes Intel, Qualcomm y Arm, que recientemente han divulgado resultados y perspectivas, están dibujando conjuntamente un panorama nunca antes visto en el mercado de chips de CPU: una oferta y una demanda que siguen tensas, un entorno competitivo cada vez más diversificado y una curva de crecimiento que ya rompió el ritmo tradicional.
El informe financiero trimestral de AMD volvió a demostrar que la construcción de infraestructura de IA sigue en una fase de expansión acelerada.
Según explicó Su Zifeng, presidenta del consejo y CEO de AMD, en el segundo trimestre fiscal, el negocio de centros de datos de la compañía duplicó sus ingresos interanualmente y su peso dentro del total de ingresos de la empresa aumentó hasta el 58%; en el mismo periodo del año anterior era solo del 42%. Esto demuestra plenamente la expansión acelerada del negocio de servidores y centros de datos de IA de la compañía.
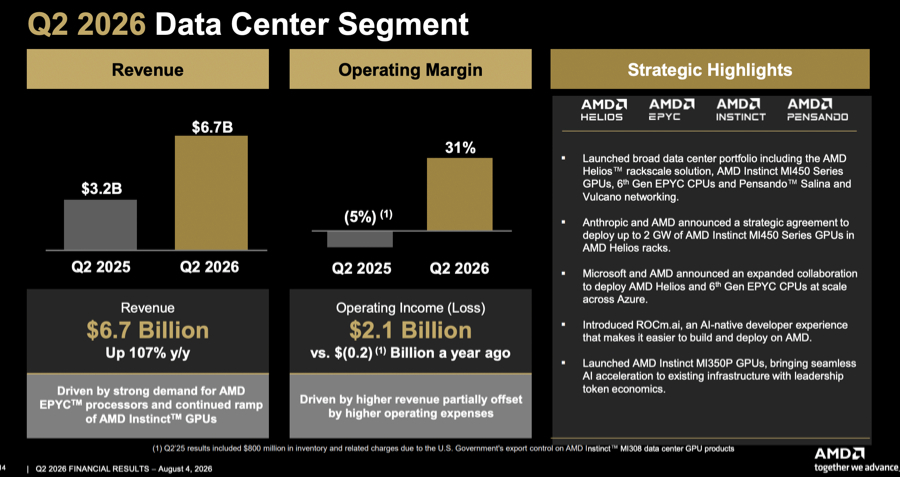
Ella enumeró un conjunto de datos para respaldarlo: los ingresos del segmento de centros de datos crecieron interanualmente un 107%, hasta 6.700 millones de dólares, un récord histórico; el núcleo del crecimiento fue la fuerte demanda de las CPU de servidor EPYC y los aceleradores de IA Instinct. El negocio de CPU para servidores ha batido récords de ingresos durante cinco trimestres consecutivos; tanto las ventas en canales de computación en la nube como en despliegue local empresarial crecieron interanualmente más de un 70%, superando las expectativas de resultados proporcionadas en el trimestre anterior; y la cuota de mercado de los chips de CPU de servidor x86 de la empresa aumentó interanualmente.
Basándose en el desempeño, Su Zifeng mencionó que se espera que en la segunda mitad de 2026 los ingresos del CPU para servidores crezcan interanualmente más de un 80% y que durante todo 2027, con una base aún mayor, crezcan interanualmente más de un 70%. En conjunto, para el negocio de dos grandes áreas, la empresa prevé que en 2027 los ingresos del segmento de centros de datos se dupliquen o más en términos interanuales.
Según los cálculos de AMD, en los próximos años el crecimiento compuesto anual del mercado general de alto rendimiento de cómputo e IA será de alrededor del 40%, y para 2030 el tamaño total del mercado se acercará a 2 billones de dólares. En este contexto, el crecimiento de los ingresos de la empresa continuará superando al del conjunto de la industria.
En realidad, esto ya no es una lógica de crecimiento basada en los estándares tradicionales de evaluación de la infraestructura de IA, sino que está estrechamente ligada a la explosión de la demanda de la IA Agentic (de agentes).
Según el analista senior Parv Sharma de Counterpoint Research, para que la IA Agentic funcione se necesita asignar más núcleos de CPU a cada GPU, para encargarse de tareas como la orquestación, la gestión de múltiples agentes (sub-agents) y la llamada a herramientas. Al mismo tiempo, los hiperscalers siguen construyendo a gran escala centros de datos de IA y aumentando continuamente el gasto de capital (CapEx), lo que impulsa aún más la demanda de CPU para servidores.
Esto también se refleja en el desempeño de sus competidores en AMD.
En una reciente conferencia de resultados, directivos de Intel comentaron que la demanda actual de mercado de chips de CPU es muy fuerte; según el volumen de envíos, la proporción CPU/GPU se acerca a 1:1 y, en el futuro, incluso podría inclinarse más hacia la CPU. Considerando el gasto de capital de los fabricantes aguas abajo y los acuerdos a largo plazo ya firmados, se puede prever que este mercado logrará un crecimiento significativo. “El desafío más grande ahora es ampliar la oferta para satisfacer la demanda de los clientes”, agregó la empresa.
Así que no es difícil entender por qué dos gigantes como Qualcomm y Arm también entraron en el mercado de chips de CPU para centros de datos.
En una reciente conferencia de resultados, ejecutivos de Qualcomm dieron su explicación: las cargas de trabajo de la IA Agentic están reconfigurando la economía de la IA; la generación eficiente de tokens y el costo total de propiedad (TCO) son cruciales para que la IA se desarrolle a gran escala. Esa es también la oportunidad que llevó a la empresa a volver a entrar en el mercado de chips de CPU para centros de datos en este momento.
Aunque todavía se encuentra en fase de diseño de productos, Qualcomm acelera su entrada en el mercado desde cuatro dimensiones: en primer lugar, conectividad; aprovechando la adquisición de Alphawave, Qualcomm mejora su capacidad de procesamiento digital de señales ópticas para conexiones a nivel de rack y de centro de datos. En segundo lugar, chips personalizados: este negocio se centra en el diseño de pila completa según las necesidades de los clientes. En tercer lugar, chips de aceleración de IA: en la segunda mitad del segundo trimestre fiscal de 2027, Qualcomm lanzará la próxima generación de chips de aceleración de IA, que se considera el primer acelerador de cómputo near-memory de la industria. En cuarto lugar, chips CPU: para la segunda mitad de 2028, Qualcomm lanzará soluciones de cómputo a nivel servidor Oryon (que abarcan el núcleo IP/arquitectura); entonces también publicará una matriz completa de productos de CPU, cubriendo tres escenarios: IA para agentes, cómputo de propósito general y nodos principales de IA (Head Node).
La inversión de Arm ya ha mostrado resultados: el último informe financiero indica que en el primer trimestre fiscal los ingresos por regalías fueron de 715 millones de dólares, un 22% más interanual. Entre ellos, los ingresos por regalías para centros de datos volvieron a duplicarse interanualmente, siendo el mayor impulsor del crecimiento de las regalías. El crecimiento proviene del continuo uso de chips de servidor basados en la arquitectura Arm por parte de todos los principales hiperscalers, así como del aumento del despliegue de chips de red de centros de datos (especialmente DPU y tarjetas de red inteligentes).
Durante los últimos dos años, el mercado ha considerado que el principal cuello de botella que limita el desarrollo de la industria de la IA es la GPU. Pero según las últimas valoraciones de cuatro principales fabricantes de CPU, a medida que la IA Agentic impulsa la evolución continua de las arquitecturas de cómputo de IA, la CPU está pasando de ser, poco a poco, un “procesador auxiliar” en el sentido tradicional a convertirse en una nueva variable que determina la eficiencia de la infraestructura de IA. Más allá de que la GPU determine el límite del rendimiento, la CPU empieza a definir cuántos agentes inteligentes puede ejecutar todo el sistema de IA, cuán complejos pueden ser los procesos de inferencia que completa y la eficiencia con la que se asignan recursos en todo el centro de datos.
Con la CPU convirtiéndose en “lo más buscado”, llegaron en seguida la situación de oferta insuficiente y la tendencia al alza de precios.
Desde este año, Intel y AMD han ajustado al alza los precios de los chips de CPU para servidores. Parv Sharma, analista de 21st Century Economic Herald, explicó que en 2026 el aumento de precio de las CPU se concentró principalmente en el mercado de CPU para servidores, con alzas generalmente entre el 10% y el 20%. El aumento se debe principalmente a cuellos de botella en el suministro de obleas de fabricación en Intel, así como al incremento de costos en la fabricación de TSMC y su transmisión a los clientes posteriores. Históricamente, el crecimiento del precio promedio de venta (ASP) de las CPU para servidores suele ser moderado, impulsado principalmente por el aumento del número de núcleos. Sin embargo, esta prima se debe en mayor medida al fuerte repunte de la demanda de CPU para servidores provocado por la IA Agentic, junto con la escasez de suministro. Al mismo tiempo, algunos CPU de modelos antiguos también han mostrado fenómenos de prima, pero el nivel de tensión de oferta global sigue sin ser tan grave como en el mercado actual de chips de memoria.
Con cierta base ya acumulada en el mercado, Arm también acelera su participación en la disputa por la cuota. Según estadísticas de la consultora IDC, en el primer trimestre de 2026 el gasto global en infraestructura de IA alcanzó los 89.700 millones de dólares. Entre las nuevas tendencias que no se pueden ignorar: los servidores GPU a nivel de rack basados en la arquitectura Arm (rack-scale GPU servers) superaron a x86 y se convirtieron en la plataforma de cómputo acelerado dominante.
Durante las últimas décadas, el mercado de CPU para servidores casi siempre ha sido dominio del ecosistema x86. Intel ha mantenido durante mucho tiempo una posición de liderazgo absoluta, mientras que AMD va erosionando constantemente la cuota de mercado. Ambas compañías compiten alrededor del rendimiento, el proceso de fabricación, la eficiencia energética y el precio, configurando el marco básico del mercado global de CPU para centros de datos.
Pero a medida que los centros de datos de IA entran en una nueva ronda de construcción, este patrón de competencia de duopolio que lleva años se enfrenta a una nueva variable.
En la última conferencia de resultados, tanto Arm como Qualcomm colocaron el CPU para centros de datos como una de las posiciones estratégicas más centrales para los próximos años de la empresa.
Hace poco Arm, que acaba de publicar un CPU físico, reveló en la conferencia de resultados nuevos avances: el producto inicial ya se ha entregado a varios clientes; el importe de pedidos ya supera los 2.000 millones de dólares y sigue aumentando el número de clientes.
Con respecto a la escasez de capacidad de producción, Arm ya tiene asegurada la capacidad de fabricación necesaria para cumplir el objetivo de ingresos de 1.000 millones de dólares anunciado previamente; además, ha logrado avances en la búsqueda de suministros adicionales, la optimización de la combinación de clientes y las condiciones comerciales. Según se informa, el CPU de Arm para AGI cubrirá tres ámbitos: servidores tradicionales, nodos principales (Head Node) y aplicaciones de agentes (Agentic). Actualmente, en los tres ámbitos hay clientes.
El CEO de Arm, Rene Haas, señaló que en marzo de este año, la empresa estimó un tamaño total de mercado (TAM) de la CPU de 100.000 millones de dólares; pero actualmente, las previsiones de la industria han subido a 2.200.000 millones de dólares.
Qualcomm también habló sobre las previsiones de resultados. La empresa espera generar ingresos relacionados con centros de datos a partir de diciembre de 2026 y, posteriormente, crecer gradualmente a lo largo del año fiscal 2027. En general, se prevé que los ingresos del negocio de centros de datos alcancen los 5.000 millones de dólares en el año fiscal 2027 y 15.000 millones de dólares en el año fiscal 2029.
Pero, como Qualcomm es un recién llegado, ante la tensión continuada de la cadena de suministro y la tendencia alcista de precios en el mercado actual, en la etapa temprana también enfrentará pérdidas de margen bruto hasta cierto punto.
Por parte de Qualcomm, se mencionó que, debido a que los ingresos iniciales provienen principalmente del negocio de chips personalizados, su margen bruto está significativamente por debajo del nivel base de la compañía e incluso, en cierta medida, arrastra el margen bruto general de la empresa.
Sin embargo, esto no significa que x86 esté perdiendo rápidamente sus ventajas.
Parv Sharma señaló que, en la disputa por la cuota de mercado de CPU para centros de datos, el bando de arquitectura Arm todavía enfrenta tres desafíos: insuficiencia de capacidades de SMT (subprocesos simultáneos) frente a cargas de trabajo de IA Agentic, problemas de compatibilidad de “cola larga” del ecosistema de software y la limitación de un ecosistema que, en la mayoría de los chips Arm, se utiliza solo para uso interno de empresas de la nube y no se abre a terceros.
Además, hay que prestar atención a que la mayor diferencia en la disputa del mercado entre las facciones de CPU en esta ronda es que la competencia ya no consiste simplemente en comparar el rendimiento de una sola CPU.
Los principales fabricantes mencionados anteriormente coincidieron en señalar la lógica operativa de la coordinación de un sistema de múltiples productos. Esto también indica que lo que cada uno está disputando ya no es únicamente la cuota de mercado de chips de CPU para servidores, sino el poder de voz de la próxima generación de infraestructura de IA.
Quizá esta sea también una nueva señal: la CPU sigue siendo el punto de partida de la competencia, pero quien realmente decida el resultado será cómo la CPU, junto con la GPU, ASIC, la red de interconexión, la memoria y la plataforma de software, construye un sistema completo de cómputo de IA.