
Como un experimentado comerciante de criptomonedas a tiempo completo, durante los últimos diez años, he mantenido firmemente las diez reglas inquebrantables del mundo de las monedas digitales. Estas reglas, incluso después de haberlas leído mil veces, nunca me cansan, y más bien siento que es necesario recordarlas profundamente.
Recordando los primeros tres años de mi incursión en el mundo de las criptomonedas, entré al mercado con un capital de doscientos mil, pero desafortunadamente sufrí un gran golpe, y mis fondos se redujeron a solo diez mil. Familiares y amigos me aconsejaron que renunciara, ya que creían que mi actividad de comercio de criptomonedas era equivalente a jugar, una manifestación de egoísmo, falta de responsabilidad y falta de ambición. Esas palabras hirientes se clavaron en mi corazón como agujas, y en un momento me sentí desanimado, incluso comencé a dudar de mí mismo.
Sin embargo, la terquedad en mi corazón no se apagó, hice una promesa a mi familia de que volvería a desafiarme con la única cantidad que me quedaba de diez mil. Así que me centré y profundicé en el estudio del mercado. No esperaba que esos diez mil me permitieran acumular milagrosamente 75.6 millones de riqueza en los tres años siguientes.
No exagero, cuando encuentres una estrategia de trading que te convenga y la sigas con firmeza, definitivamente tienes la capacidad de cambiar tu suerte y lograr un giro en tu vida.
Williams %R (indicador de Williams) fue desarrollado por el famoso trader Larry Williams. Él ha nombrado varios indicadores técnicos. Hoy nos enfocaremos en la estrategia de trading de Williams %R, así como en el método de cálculo y su aplicación práctica.
No hay duda de que Williams %R es efectivo. Este artículo explicará cómo aplicar Williams %R en estrategias de trading y validar su eficacia mediante pruebas de retroceso. ¿Realmente funciona? Nuestra conclusión es que el rendimiento de Williams %R es bastante bueno, con una tasa de éxito del 81%.
Puntos clave:
✔ Williams %R es un indicador de oscilación de momentum desarrollado por Larry Williams, diseñado para medir la posición del precio de cierre actual en relación con el rango entre el máximo y el mínimo durante un período de retroceso determinado (como 5 días o 14 días). El indicador oscila entre 0 y -100, generalmente cerca de -20 se considera sobrecomprado y cerca de -80 se considera sobrevendido.
✔ Este indicador cambia rápidamente entre valores extremos y se utiliza principalmente como herramienta de reversión a la media: cuando el precio se "desvía" demasiado de los puntos altos o bajos recientes, busca oportunidades de reversión.
✔ Fórmula de cálculo: Williams %R = ((Precio máximo - Precio de cierre) / (Precio máximo - Precio mínimo)) × -100; el resultado está entre 0 y -100.
✔ Hicimos una prueba de retroceso de una estrategia simple de Williams %R en el S&P 500 (SPY) utilizando diferentes períodos de retroceso. Los resultados mostraron que los períodos de retroceso más cortos (por ejemplo, 2 días) funcionaron mejor.
✔ Resultados de la prueba de retroceso:
❍ Tasa de crecimiento anual compuesta (CAGR) alrededor del 11.9%, mientras que la estrategia de comprar y mantener es aproximadamente 10.3%
❍ Exposición del mercado alrededor del 22%
❍ Factor de ganancia (Profit Factor) alrededor de 2.2
❍ Máxima caída alrededor del 17%
❍ Rentabilidad ajustada al riesgo (CAGR / exposición) alrededor del 52%
✔ Esta estrategia se desempeñó bien en condiciones de mercado extremas como 2008-2009 y 2020, e incluso logró rendimientos positivos durante la caída del mercado en 2022.
✔ En las pruebas, Williams %R no es adecuado para estrategias de venta corta.
✔ También probamos una estrategia de reversión a la media basada en el RSI, y los resultados mostraron que el rendimiento de Williams %R es superior al del RSI (por ejemplo, un CAGR más alto).
✔ Sobre esta base, se añadió un segundo indicador como condición de filtrado de señales, mejorando aún más el rendimiento en Nasdaq (QQQ) y SPY, con una tasa de éxito de aproximadamente 81%, manteniendo al mismo tiempo un buen rendimiento ajustado al riesgo y una buena relación de ganancias y pérdidas.
✔ Las características típicas de estas estrategias de reversión a la media son: alta tasa de éxito, pero la ganancia por transacción suele ser menor que la pérdida por transacción.
¿Qué es el indicador Williams %R?
El nombre completo del indicador Williams %R en inglés es The Williams Percent Range, también se puede escribir como Williams %R, las abreviaturas son WMSR o W%R, y fue desarrollado como un indicador técnico por el conocido trader estadounidense Larry R. Williams en 1973.
Williams %R es un tipo de indicador oscilante que evalúa el rango de fluctuación entre el precio máximo y el precio mínimo del mercado en un período de tiempo determinado, juzgando si el precio actual está en la zona de sobrecompra o sobreventa y buscando oportunidades de entrada. Para más detalles, consulta: (¿Cómo entender en un artículo cómo el indicador de Williams juzga la sobrecompra y sobreventa?)
Este indicador, de alguna manera, es similar a los indicadores aleatorios; pero mide la relación entre el precio de cierre y el precio mínimo. Lecturas más altas se consideran que el mercado está sobrecomprado y lecturas más bajas se consideran que el mercado está sobrevendido.
A continuación se muestra el rendimiento de Williams %R del S&P 500 en un período de retroceso de 5 días:
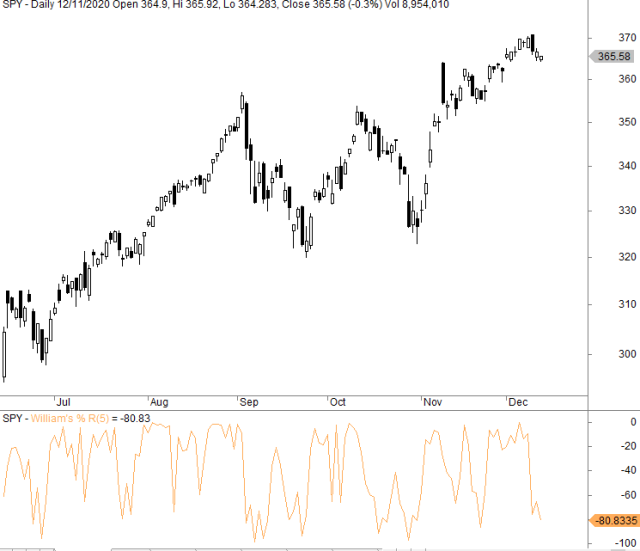
Williams %R cambia muy rápidamente entre las áreas de sobrecompra y sobreventa, por lo que se utiliza principalmente como indicador de reversión a la media.
¿Cómo calcular el indicador Williams %R?
Si utilizas un período de retroceso de 5 días, la fórmula es la siguiente:
Williams %R = ((Precio máximo de los últimos 5 días - Precio de cierre) / (Precio máximo de los últimos 5 días - Precio mínimo de los últimos 5 días)) × -100
Ejemplo:
Si el precio de cierre de hoy es 100, el máximo de los últimos 5 días es 115 y el mínimo es 95, entonces el valor de Williams %R es -75 (es decir: (15 ÷ 20) × -100).
Relación entre Williams %R y Williams Vix Fix
Williams %R es muy similar al indicador Williams Vix Fix (pero en dirección opuesta). El gráfico a continuación muestra la comparación de estos dos indicadores en un período de retroceso de 22 días.
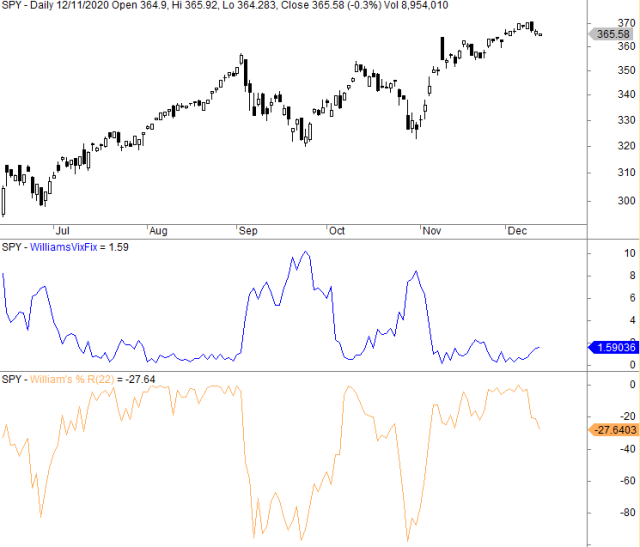
El indicador Williams VIX Fix (WVF) fue creado en 2007. En ese momento, el conocido trader y "innovador de indicadores" Larry Williams escribió un artículo en la revista Active Trader, explorando el índice de volatilidad VIX y cómo crear un "VIX sintético" para cualquier activo que desees negociar. El objetivo de Larry Williams era construir una lectura de "VIX sintético" utilizable para herramientas financieras fuera del S&P 500, Nasdaq y el índice Dow Jones 30.
El indicador WVF está diseñado para simular el comportamiento del índice de volatilidad (VIX) de la Bolsa de Opciones de Chicago, utilizado para instrumentos de trading que no tienen mercado de opciones, como acciones individuales o ETF. WVF mide la volatilidad de precios durante los últimos 22 días de trading y puede servir como un indicador alternativo que refleja el pánico o la complacencia del mercado a corto plazo.
Williams %R - ¿Es realmente efectivo? Los resultados de la prueba lo dicen todo.
Hicimos una prueba de retroceso de la estrategia de trading de Williams %R en el S&P 500 (SPY) con las siguientes reglas de trading:
Las condiciones de apertura de posición son que al cierre, el indicador Williams %R esté por debajo de -90; las condiciones de cierre de posición (venta) son que el precio de cierre del día esté por encima del máximo de ayer, o que el cierre de Williams %R esté por encima de -30.
A través de pruebas de optimización, los resultados que obtuvimos, quizás eran esperados, es que se desempeñó mejor en períodos de retroceso más cortos. El período de retroceso más corto que usamos fue de 2 días, y el más largo fue de 25 días. A excepción del período de retroceso de 25 días (con un factor de beneficio de 1.9), todos los factores de beneficio de las pruebas fueron superiores a 2.
El mejor resultado es un período de retroceso de 2 días. Esto se muestra en la curva de capital del rendimiento de SPY desde su creación hasta hoy:
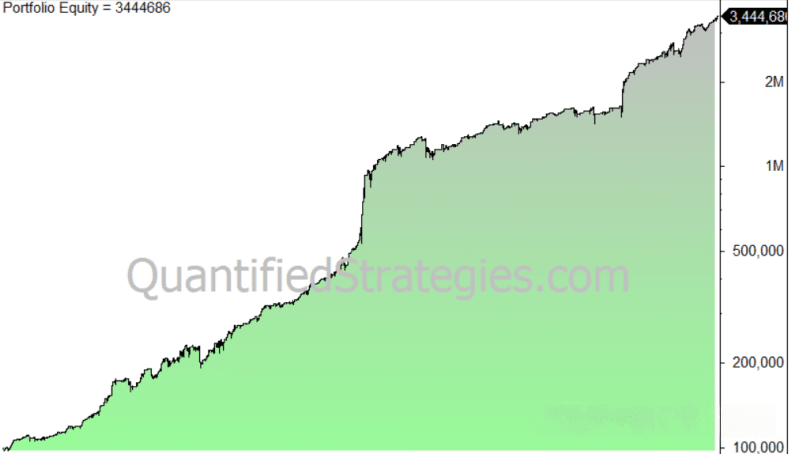
La estrategia tuvo un rendimiento excepcional durante la crisis financiera global de 2008/09 y la pandemia de COVID-19 en 2020.
✍ Tasa de retorno de 2008: 98.9%
✍ Tasa de retorno de 2020: 43.3%
✍ Aumentó un 15.7% durante el mercado bajista de 2022 - el rendimiento siguió siendo bastante sólido
Los rendimientos mencionados son todos cálculos compuestos, los datos estadísticos clave son los siguientes:
✍ CAGR (Tasa de Crecimiento Anual Compuesa): 11.9% (comprar y mantener 10.3%)
✍ Exposición del mercado: 22%
✍ Número de transacciones: 598 veces
✍ Promedio de ganancia por transacción: 0.6%
✍ Máxima caída: 17%
✍ Factor de ganancia: 2.2
Estos datos son bastante buenos.
Si vemos la rentabilidad ajustada al riesgo, se calcula en 52%. Obtenemos este número dividiendo la tasa de crecimiento anual compuesta (CAGR, es decir, tasa de rentabilidad anual) por el tiempo de inversión en el mercado, y el tiempo de inversión es 0.22 (22%).
¿Es Williams %R adecuado para posiciones cortas?
No es adecuado. Como se esperaba, Williams %R no funciona en estrategias de venta corta. Es mucho más difícil construir una estrategia de ganancias estables en la dirección bajista.
Williams %R vs. RSI: ¿Cuál indicador es mejor?
Williams %R, al igual que el RSI (Índice de Fuerza Relativa) y los indicadores aleatorios, es un indicador de reversión a la media. También probamos un conjunto de estrategias de trading similares basadas en el RSI, que son muy parecidas a las pruebas que realizamos previamente sobre el indicador de Williams:
❍ Cuando el RSI de dos días esté por debajo de 10, abrir una posición al precio de cierre.
❍ Cuando el precio de cierre del día esté por encima del máximo de ayer, o el RSI de dos días cierre por encima de 70, se cierra la posición.
Estas condiciones generaron la siguiente curva de capital desde la creación de SPY hasta hoy:
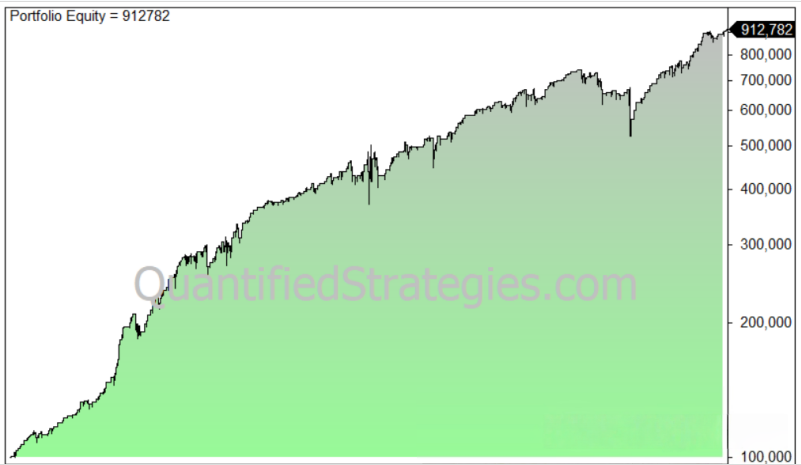
El CAGR (Tasa de Crecimiento Anual Compuesto) es notablemente inferior al de Williams %R: 7.3% frente a 11.9%. Por lo tanto, el rendimiento de Williams %R en el S&P 500 parece ser superior al del RSI.
Por supuesto, esta diferencia podría ser completamente atribuible a la casualidad y aleatoriedad. Sin embargo, recomendamos a los traders que prueben sus estrategias de RSI para ver si pueden mejorarlas usando Williams %R.
Estrategia combinada de Williams %R y RSI
Ajustamos ligeramente los parámetros e introdujimos un segundo indicador, probando desde la creación de Nasdaq QQQ en 1999 hasta hoy, obteniendo los siguientes resultados:
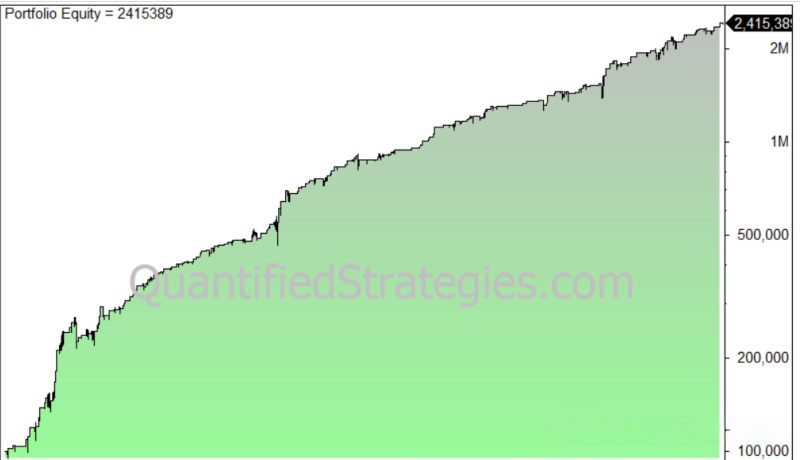
El CAGR (Tasa de Crecimiento Anual Compuesto) es del 13.4% (la estrategia de comprar y mantener es del 9.9%), el tiempo de tenencia ocupa el 14% de la inversión total, se realizaron 251 transacciones, con una tasa de éxito del 78%, una ganancia promedio de 2.3%, una pérdida promedio de 2.1%, un factor de beneficio de 3.2, una máxima caída del 20.5%, y una razón de Sharpe de 2.9. ¡Estos son datos bastante sólidos!
Si miras el rendimiento ajustado al riesgo, es del 96%.
Veamos el rendimiento de esta estrategia en el S&P 500 (SPY desde su creación), obteniendo la siguiente curva:
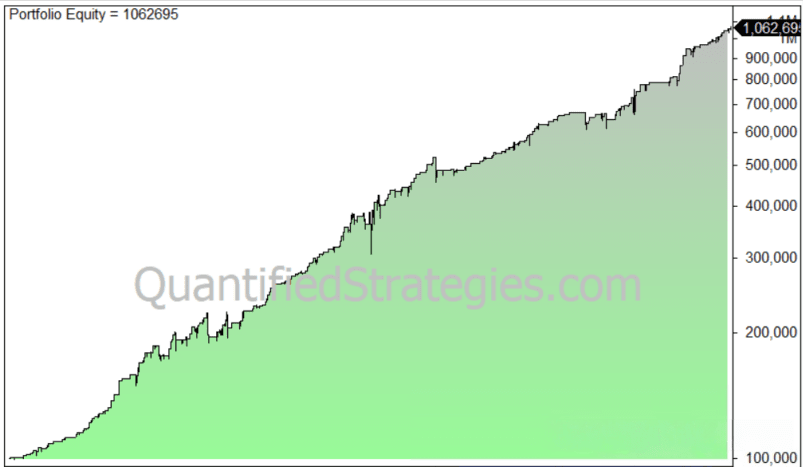
El rendimiento promedio de estas 280 transacciones fue del 0.88%, con una tasa de éxito del 81%. La alta tasa de éxito tiene un costo: la ganancia promedio es mucho menor que la pérdida promedio, siendo 1.6% frente a 2.2%. Las estrategias de reversión a la media suelen tener una tasa de éxito alta, mientras que las ganancias y pérdidas presentan cierta asimetría (las ganancias son menores que las pérdidas). Sin embargo, el rendimiento de esta estrategia sigue siendo muy destacado.
Conclusión: Williams %R es definitivamente efectivo.
La estrategia de trading de Williams %R es muy similar a la de Williams Vix Fix, pero en nuestras pruebas, el rendimiento de Williams %R fue ligeramente superior. Además, en un rango de pruebas más amplio, el rendimiento de Williams %R también superó al RSI y a los indicadores aleatorios.
Dada esta situación, creemos que Williams %R es un indicador técnico que está gravemente subestimado por el mercado.
Esta es la experiencia de trading que Yanan compartió hoy. Muchas veces, perder oportunidades de ganar dinero se debe a tus dudas. Si no te atreves a intentar, a involucrarte, a entender, ¿cómo sabrás los pros y los contras? Solo al dar el primer paso sabrás cómo proceder. Una taza de té caliente, un consejo, yo soy tanto un maestro como un amigo charlatán.
Conocerse es un destino, el conocimiento es una separación. Estoy convencido de que las conexiones se forman a través del destino, y la separación es un mandato del cielo. El camino de la inversión es largo, y las ganancias o pérdidas temporales son solo la punta del iceberg en el camino. Debes entender que incluso el sabio puede cometer errores, y el imprudente también puede tener aciertos. Sin importar cómo sean las emociones, el tiempo no se detiene por ti. Levanta tus preocupaciones y vuelve a levantarte para seguir adelante.
El secreto de las artes marciales ya está aquí, si puedes hacerte un nombre en el mundo depende de ti.
Estos métodos definitivamente deben ser guardados, muchos amigos que lo encuentren útil pueden compartirlo con más personas en el mundo de las criptomonedas, sígueme para aprender más sobre el mercado de criptomonedas. Después de haber pasado por la lluvia, ¡estoy dispuesto a sostener un paraguas para los que son cebollas! ¡Sígueme, caminemos juntos en el camino del mercado de criptomonedas!