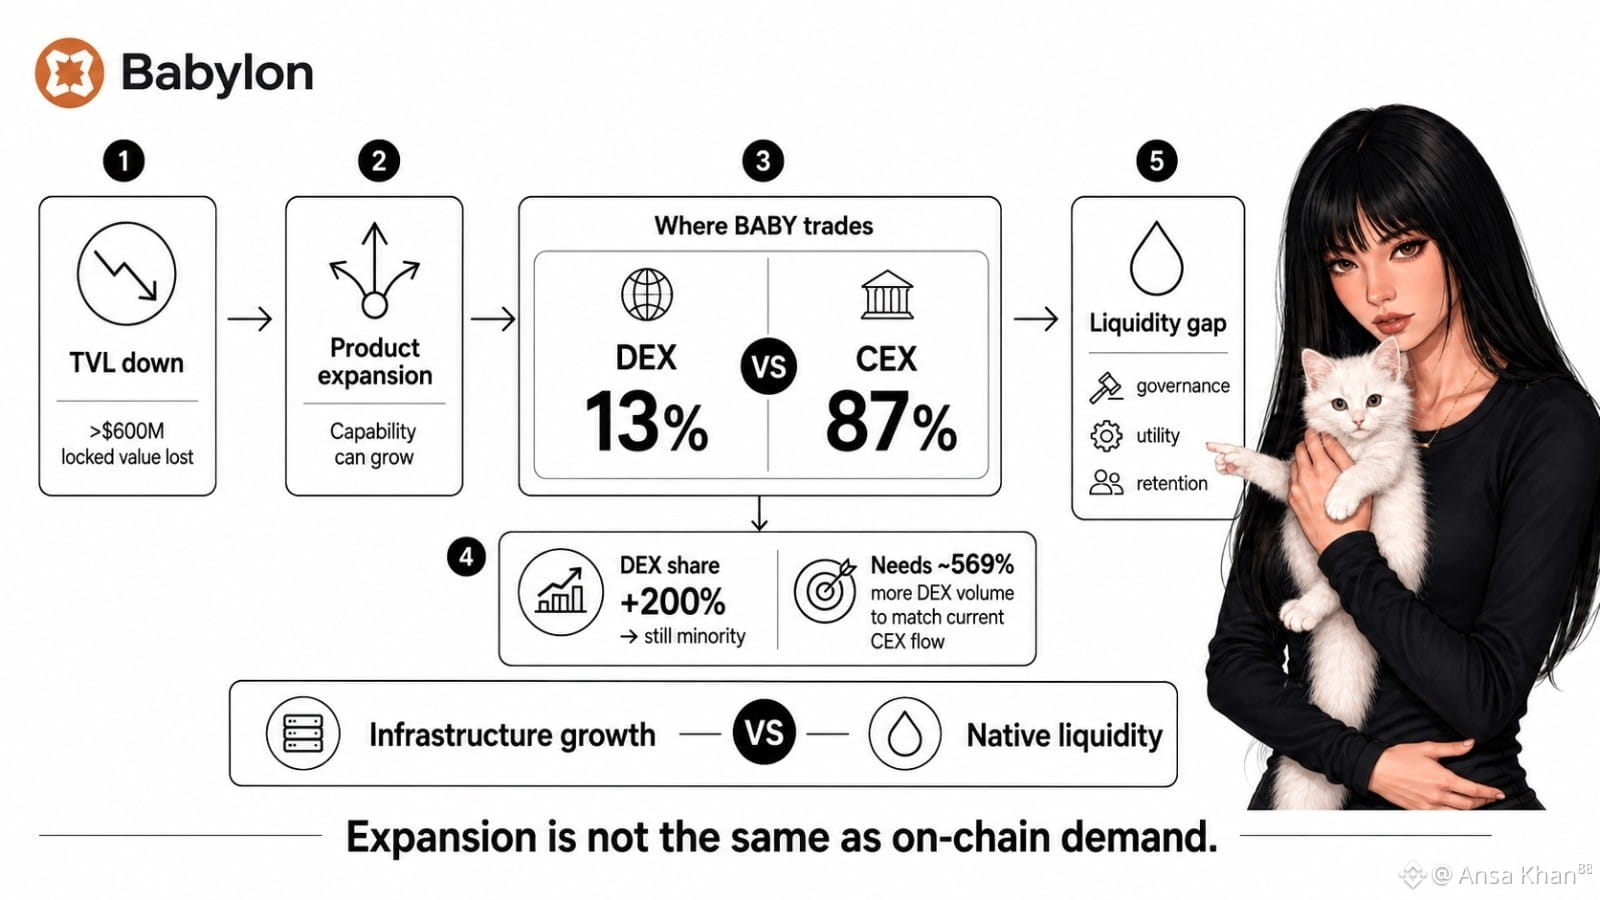
Noté el problema de liquidez de Babylon después de poner su valor bloqueado junto a las rutas reales de negociación del token.
El punto obvio es que perder más de $600 millones en valor bloqueado se ve alarmante. Pero ese número por sí solo es débil. La expansión del producto puede continuar mientras el TVL se contrae, porque la capacidad técnica no se traduce en demanda inmediata.
La señal más difícil está en dónde ocurre el descubrimiento de precio de BABY.
Los DEX manejan solo alrededor del 13% del volumen de BABY, mientras que las plataformas centralizadas controlan el otro 87%. Incluso un aumento del 200% en la participación de los DEX todavía dejaría la mayor parte de la actividad en carriles centralizados. Empatar el flujo centralizado actual requeriría aproximadamente un 569% más de volumen en DEX, asumiendo que la actividad en CEX no cae.
Algo de debilidad aquí es normal. La liquidez on-chain a menudo se desarrolla más lentamente que los listados, integraciones y anuncios de producto.
Pero, ¿cuál es la prueba real? ¿Puede Babylon convertir el uso del protocolo en una liquidez nativa más profunda, o el token seguirá dependiendo de libros de órdenes externos mientras el ecosistema se expande en otras partes?
Esto importa porque la gobernanza, la utilidad y la retención de usuarios se vuelven más difíciles de confiar cuando el mercado principal del token está fuera del sistema que se supone que debe respaldar.
No estoy leyendo la contracción como un fracaso. Aun así, el poder de la infraestructura sin demanda on-chain es una brecha que Babylon aún no ha cerrado.
@BabylonLabs_io $BABY #baby
El punto obvio es que perder más de $600 millones en valor bloqueado se ve alarmante. Pero ese número por sí solo es débil. La expansión del producto puede continuar mientras el TVL se contrae, porque la capacidad técnica no se traduce en demanda inmediata.
La señal más difícil está en dónde ocurre el descubrimiento de precio de BABY.
Los DEX manejan solo alrededor del 13% del volumen de BABY, mientras que las plataformas centralizadas controlan el otro 87%. Incluso un aumento del 200% en la participación de los DEX todavía dejaría la mayor parte de la actividad en carriles centralizados. Empatar el flujo centralizado actual requeriría aproximadamente un 569% más de volumen en DEX, asumiendo que la actividad en CEX no cae.
Algo de debilidad aquí es normal. La liquidez on-chain a menudo se desarrolla más lentamente que los listados, integraciones y anuncios de producto.
Pero, ¿cuál es la prueba real? ¿Puede Babylon convertir el uso del protocolo en una liquidez nativa más profunda, o el token seguirá dependiendo de libros de órdenes externos mientras el ecosistema se expande en otras partes?
Esto importa porque la gobernanza, la utilidad y la retención de usuarios se vuelven más difíciles de confiar cuando el mercado principal del token está fuera del sistema que se supone que debe respaldar.
No estoy leyendo la contracción como un fracaso. Aun así, el poder de la infraestructura sin demanda on-chain es una brecha que Babylon aún no ha cerrado.
@BabylonLabs_io $BABY #baby