

Japón atrapado en una situación difícil
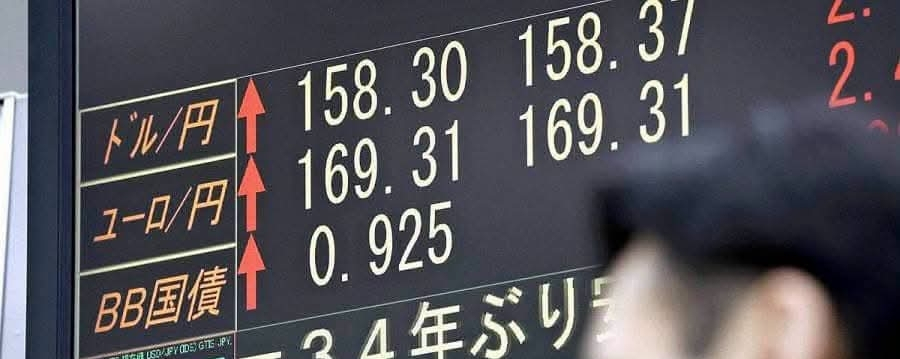
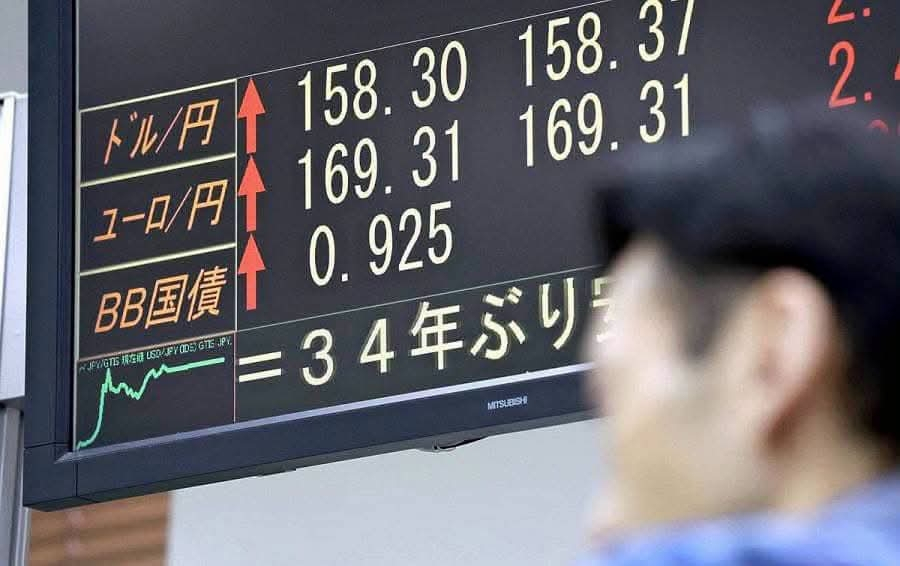
El yen toca fondo en 40 años: El tipo de cambio USD/JPY supera el umbral de 163. La inflación y el precio del petróleo, impulsados por el conflicto en Irán, han dañado gravemente la economía japonesa.
Obligado a mantener las tasas de interés bajas: Debido a que la deuda pública es demasiado grande (cerca del 250% del PIB), Japón no puede subir fuerte las tasas de interés por miedo a una moratoria de deuda.
Agotamiento del poder de intervención en solitario: Japón ha gastado una cifra récord de decenas de miles de millones de USD para comprar yenes y vender dólares por su cuenta, pero el mercado dio la vuelta rápidamente a ese esfuerzo.
EE. UU. entra en escena: la Reserva Federal de Nueva York, por orden del Departamento del Tesoro de EE. UU. (bajo la dirección del secretario Scott Bessent), realizó una Rate Check: un paso de sondeo del precio final justo antes de inyectar dinero para una intervención directa.
Ronda de intervención general: la última vez que EE. UU. actuó junto con Japón para comprar yenes/vender USD fue en 1998.
¿Por qué EE. UU. debe rescatar al yen?
EE. UU. actúa no por bondad hacia Japón, sino para proteger la propia economía estadounidense ante 2 riesgos:
Evitar una ruptura del mercado de bonos de EE. UU.: EE. UU. se prepara para emitir 10.000 mil millones de USD de nueva deuda este año. Japón es el mayor acreedor (tiene 1.200 mil millones de USD). Si el yen se debilita demasiado y obliga a Japón a liquidar masivamente bonos de EE. UU. para recuperar efectivo, el costo del endeudamiento de EE. UU. se disparará.
Riesgo de ruptura de la «Yen Carry Trade»: muchos fondos importantes piden prestado yenes a bajo costo para invertir en acciones estadounidenses. Si el tipo de cambio o las tasas fluctúan de forma demasiado brusca, estos fondos liquidarán con pánico acciones estadounidenses para pagar la deuda en yenes.
Impacto inmediato en el mercado
Acciones estadounidenses se evaporan: el mercado reacciona negativamente ante el riesgo de liquidación de los flujos del yen carry trade (el índice S&P 500 cae un 1,2%, y pierde 995 mil millones de USD de capitalización en solo 40 minutos).
Efecto a largo plazo: el tipo de cambio y los flujos de dinero globales ahora están regidos conjuntamente por Washington y Tokio, en lugar de que Japón deba cargarlo todo en solitario.
Japón no puede rescatar por sí solo al yen subiendo las tasas de interés por miedo a una quiebra de la deuda pública; EE. UU. se ve obligado a intervenir comprando yenes japoneses junto con Tokio para proteger su propio mercado de bonos y acciones.