

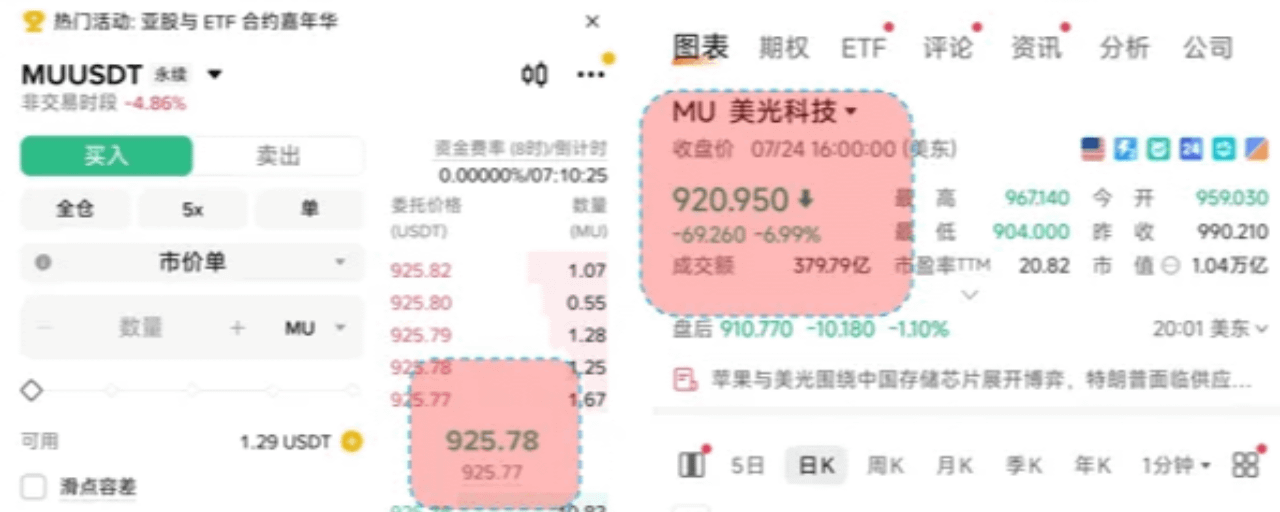

Cuenta un método de arbitraje: bStocks y la acción subyacente en realidad son dos formas de una misma acción real: una es un token en cadena, comerciable 24/7; la otra es una tenencia tradicional directa, sujeta a las limitaciones del horario del mercado estadounidense. Entre ambas existe soporte para un canje gratuito 1:1, lo cual en teoría debería hacer que el precio quede perfectamente anclado, pero en la práctica siempre aparecen breves diferencias de precio. Son precisamente esas pequeñas desviaciones de fijación de precios las que ofrecen a los inversores comunes una oportunidad de arbitraje con un umbral muy bajo y un riesgo relativamente controlable: compra el lado más barato, canjéalo gratis por el lado más caro, y luego véndelo, para llevarte con seguridad la diferencia de precio del medio al bolsillo.
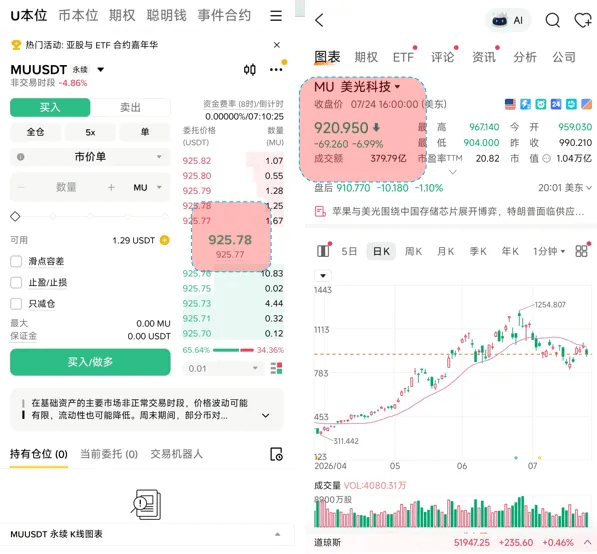
No requiere predecir si subirá o bajará, ni asumir riesgo direccional; solo necesitas paciencia para esperar a que aparezca la oportunidad y ejecutar rápidamente. A continuación, voy a escribir un tutorial para compartirlo con todos:
I. ¿Qué es el arbitraje entre bStocks + el diferencial de precio de las acciones?
En Binance, bStocks (acciones tokenizadas) y acciones tradicionales (Direct Stocks) representan esencialmente la misma acción real de EE. UU. Entre ambos, se permite un canje instantáneo y gratuito 1:1. Por eso, cuando aparecen diferencias de precio entre ambos lados, surge una oportunidad típica de arbitraje de tipo «bricaje»: comprar el lado relativamente más barato, convertirlo mediante el canje gratuito al otro lado y luego vender el lado relativamente más caro, bloqueando así la ganancia del diferencial intermedio.
Se trata de una estrategia de mercado neutral que casi no depende de la dirección en que suba o baje el precio de las acciones; su núcleo es ganar únicamente la desviación temporal del precio. El diferencial suele aparecer antes o después de la apertura o cierre de las acciones en EE. UU., los fines de semana y durante los periodos de descanso del mercado (cuando bStocks aún se puede negociar 24/7), o cuando cambia de golpe la liquidez de uno de los lados, o cuando hay impacto por una orden grande. La experiencia práctica de la comunidad indica que cuando el diferencial alcanza ≥ 0.2% y, después de deducir las comisiones de trading, aún hay ganancias, entonces vale la pena actuar.
Se puede formar esta oportunidad porque las dos formas de producto son diferentes: las acciones tradicionales están limitadas por los horarios de negociación tradicionales, mientras que bStocks tiene flexibilidad en la cadena y opera 24/7. Además, el puente de canje gratuito 1:1 que ofrece Binance hace que los precios de ambos lados deban estar fuertemente anclados; cualquier desbalance temporal entre oferta y demanda crea desviaciones capturables.
II. ¿Por qué este arbitraje puede funcionar?
Diferente forma de producto
Acciones tradicionales: tenencia de acciones tradicionales de EE. UU., limitada por el horario de negociación (normalmente 24/5).
bStocks: tokens en la cadena, operan 24/7; se pueden custodiar por cuenta propia, usar como garantía y participar en DeFi.
Gratis 1:1 para canjear puentes
Binance ofrece un canal de canje instantáneo gratuito entre acciones ↔ bStocks, haciendo que los precios de ambos lados deberían estar anclados; pero un desbalance temporal entre oferta y demanda en el corto plazo puede causar una desviación momentánea.Estructura de comisiones de trading
Acciones tradicionales sin comisión (posibles cargos de plataforma/spread); bStocks también tiene tarifas preferenciales. Mientras el diferencial sea mayor que el costo total de trading entre ambos lados, hay espacio para arbitraje.
III. Pasos de operación concretos (los principiantes pueden seguirlos tal cual)
Proceso de arbitraje (tomando como ejemplo «bStocks más barato»)
Monitorear el diferencial de precio
Abre simultáneamente los precios en tiempo real de las acciones tradicionales correspondientes y sus bStocks, y calcula el porcentaje del diferencial.
Diferencial = (precio del lado caro - precio del lado barato) / precio del lado barato × 100%Confirmar que sea rentable
Diferencial > comisiones de ambos lados + margen por deslizamiento (normalmente se recomienda ≥ 0.2%–0.3%).Ejecución para abrir posición
Compra bStocks barato usando precio de mercado o precio límite
Canjea inmediatamente la acción correspondiente 1:1 y gratis a través del canal oficial de Binance
Vende inmediatamente las acciones tradicionales
Caso inverso(cuando las acciones tradicionales sean más baratas)
Compra acciones tradicionales → canje gratis a bStocks → vende bStocks.Liquidación de la ganancia
Ganancia = precio de venta - precio de compra - todas las comisiones de trading.
Todo el proceso se puede completar en cuestión de minutos
En resumen, el arbitraje entre bStocks + el diferencial de precio de las acciones aprovecha al máximo el diseño único de Binance de «el mismo activo, dos formas, canje gratuito», lo que permite que los usuarios comunes también capten errores de microprecio del mercado. El lema central es muy simple: compra lo barato → canje gratis → vende lo caro. El mercado tiene riesgos; este contenido es solo para fines educativos y no constituye asesoramiento de inversión. Antes de la operación real, lee detenidamente las reglas más recientes de Binance y calcula los costos por tu cuenta.#币安用户共创