

¿Cómo sabe una sociedad qué es lo que sabe?
Desde las apuestas sobre el peso en el mercado, pasando por los mercados de predicción política, hasta los Event Contracts de ciclo corto en los que se puede participar en cadena en cualquier momento, los contratos de eventos han atravesado una evolución que ha durado más de un siglo. Su núcleo no ha cambiado nunca: convertir los distintos juicios de las personas sobre el futuro en precios, y luego realizar el ajuste final a partir del resultado. Lo que sí cambia son los tipos de eventos que cubre el mercado, los requisitos de participación, los ciclos de negociación y la infraestructura.
Siguiendo esta misma línea hacia atrás, Polymarket convirtió los mercados de predicción en un producto global de internet, mientras que TurboFlow llevó aún más los contratos de eventos a un escenario de negociación on-chain orientado a los traders comunes. Aunque ambos se encuentran en etapas distintas y tienen formas de producto diferentes, conjuntamente impulsan que “negociar el futuro” pase de ser un experimento de la economía a convertirse en un producto para el público general.
I. 1907—1945: de la “sabiduría de las multitudes” al descubrimiento de precios
El punto de partida de la idea de los contratos de eventos se remonta a 1907. El estadístico británico Francis Galton observó que cuando un grupo de personas estimaba de forma independiente el peso de un toro en un mercado, su juicio colectivo se acercaba mucho al resultado real. Esta historia luego se resumió como “la sabiduría de las multitudes”: cuando los participantes tienen información distinta y sus juicios pueden formarse de manera relativamente independiente, la agregación del resultado suele acercarse más a los hechos que el de un solo individuo.
Más tarde, los economistas comenzaron a pensar en ello con mayor profundidad: si los precios de mercado pueden reunir información sobre oferta y demanda de bienes, ¿también podrían reunir información sobre eventos futuros?
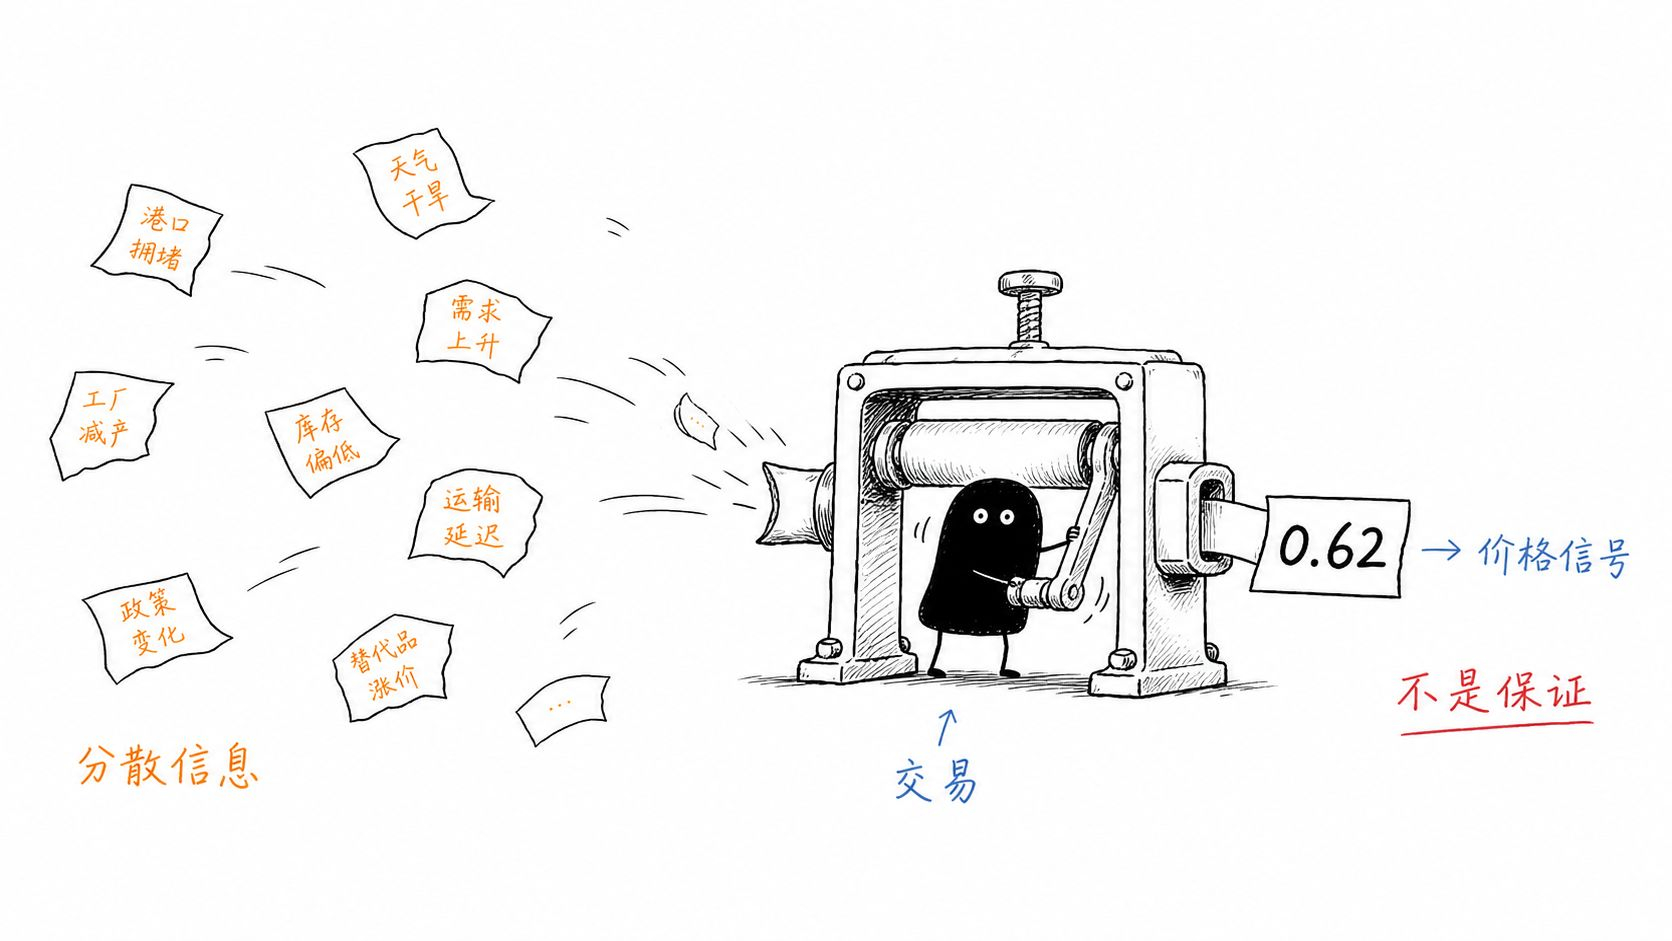
En 1945, Friedrich Hayek explicó de manera sistemática la función informativa del mecanismo de precios en (La utilización del conocimiento en la sociedad). El conocimiento del mundo real está disperso en innumerables individuos y los precios de mercado pueden comprimir esas valoraciones dispersas en señales que cambian continuamente. Siguiendo esta idea, los mercados no solo pueden poner precio a los bienes, sino también, mediante la negociación, reunir los juicios de los participantes sobre eventos futuros.
Los contratos de eventos aplican esta lógica a resultados futuros. Supongamos que el precio actual de un contrato de “que ocurrirá cierto evento” es de 0.62 dólares, y que se acuerda liquidar 1 dólar si el evento ocurre y liquidar cero si no ocurre; entonces, normalmente 0.62 dólares puede entenderse como la señal de probabilidad que el mercado está dando para ese resultado. Los participantes asumen la responsabilidad con su capital y la nueva información entra continuamente al precio a través de la negociación.
Los precios siguen viéndose afectados por la liquidez, la estructura de los participantes, el sentimiento del mercado y las reglas de negociación. Por eso, es más adecuado considerarlos como juicios de mercado en tiempo real, y no como probabilidades absolutamente precisas. Esto atraviesa el desarrollo posterior de los contratos de eventos.
II. 1988: El Iowa Electronic Markets convierte la teoría en un experimento
Un punto de partida importante de los mercados modernos de predicción aparece en 1988. Investigadores de la Universidad de Iowa crearon el Iowa Political Stock Market, que luego evolucionó hacia Iowa Electronic Markets (Iowa Electronic Markets, IEM). Allí se evaluó si los contratos vinculados a los resultados de las elecciones presidenciales en Estados Unidos podían mejorar la calidad de las predicciones.
Al principio, el tamaño del mercado era pequeño y las cantidades de participación estaban estrictamente limitadas. Demostró una cosa importante: aunque el número de participantes sea limitado, si están dispuestos a negociar según nueva información, los precios pueden formar un juicio colectivo con valor de referencia.
En 1992, IEM obtuvo una “carta de no acción” de la Comisión de Comercio de Futuros de Productos Básicos de Estados Unidos (CFTC), lo que le permitió continuar operando bajo condiciones pequeñas y orientadas a la investigación. Los contratos de eventos tuvieron por primera vez un espacio institucional relativamente estable. A partir de entonces, durante muchos años, los precios de IEM se usaron a menudo para compararlos con encuestas, y ayudaron a que los mercados de predicción entraran en la perspectiva principal de la investigación económica.
III. 1999—2013: Intrade demostró valor comercial y también expuso los límites regulatorios
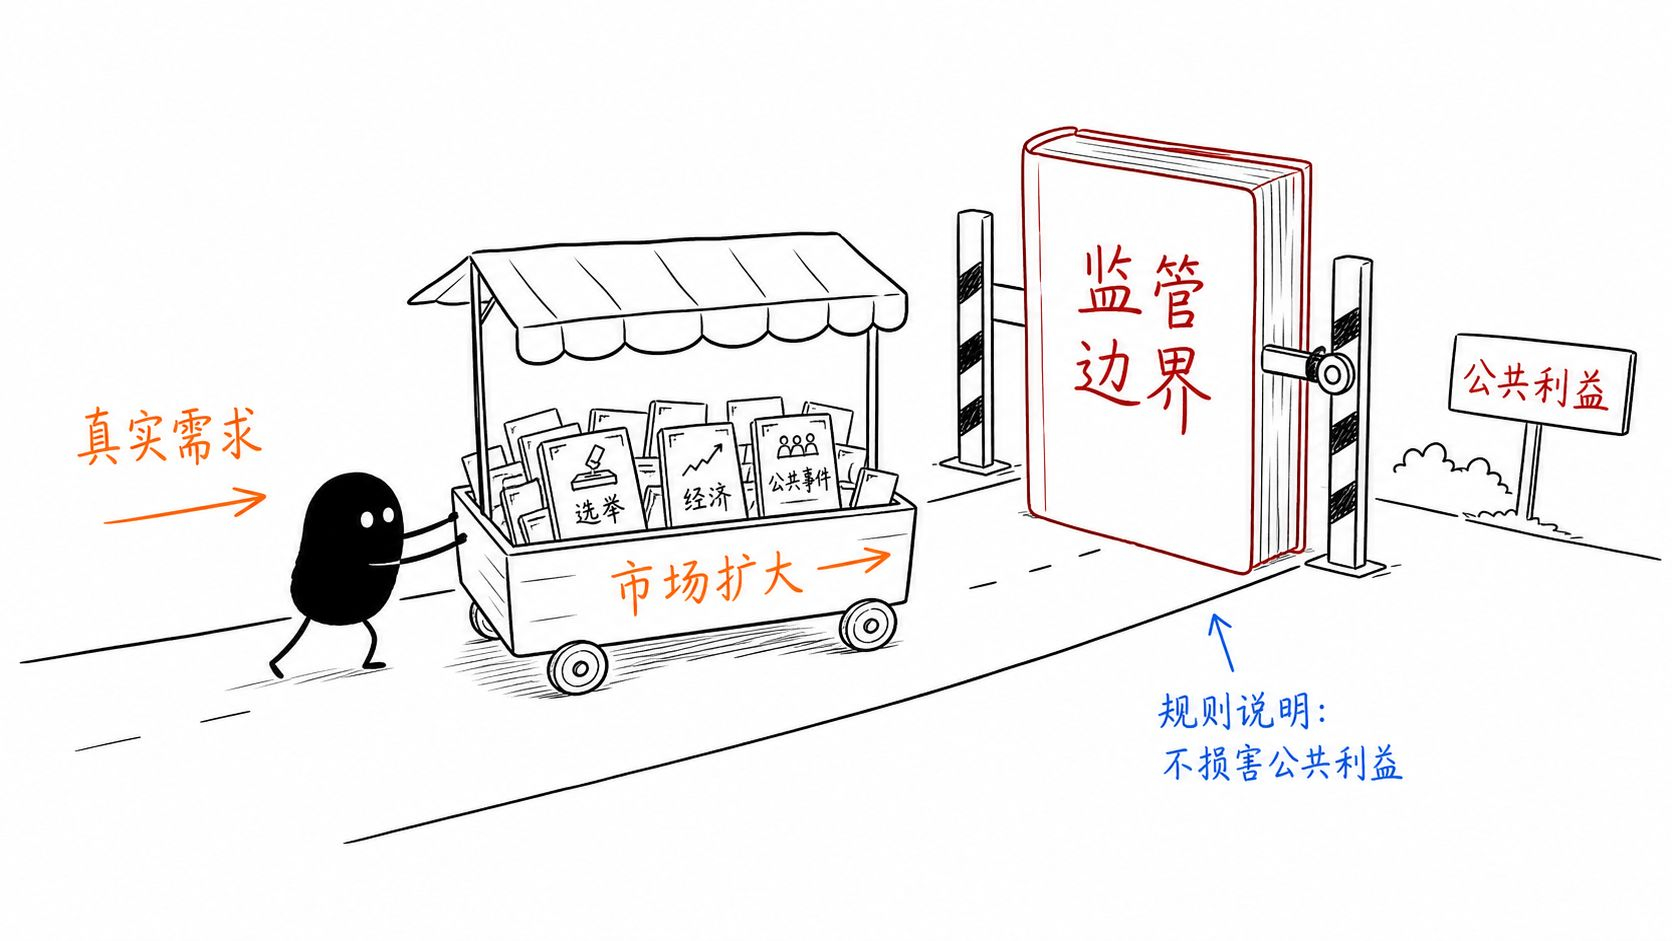
Después de los experimentos académicos, empezaron a aparecer plataformas comerciales. TradeSports e Intrade ampliaron los eventos negociables a elecciones, economía, entretenimiento y asuntos internacionales, y los abrieron a usuarios más amplios.
El valor de Intrade se destacó en varias elecciones presidenciales de Estados Unidos. Los medios, investigadores y el público comenzaron a tratar el precio del mercado como otra señal además de las encuestas. Más capital y más participantes trajeron un descubrimiento de precios más activo, y también hicieron que, por primera vez, los mercados de predicción se acercaran a los productos del internet masivo.
Los problemas regulatorios se amplificaron. En 2012, la CFTC acusó a Intrade de ofrecer a usuarios estadounidenses la negociación de opciones sobre commodities no registradas. La plataforma dejó de prestar servicios posteriormente y cerró en 2013. La experiencia que dejó Intrade fue muy clara: los contratos de eventos tienen demanda real, pero el desarrollo a largo plazo requiere que la información y las infraestructuras de cumplimiento, compensación y mercado estén alineadas con el tamaño de la negociación.
En el mismo periodo, los contratos de eventos también tocaron los límites del ámbito moral y del interés público. En 2003, el programa Policy Analysis Market, financiado por la Defense Advanced Research Projects Agency (DARPA) de Estados Unidos, intentó predecir cambios políticos y de seguridad en Oriente Medio mediante mercados. El proyecto se canceló rápidamente por controversias en la opinión pública. Este evento recordó a la industria que que un contrato pueda negociarse también depende del diseño del subyacente, del interés público y del grado de aceptación social.
IV. 2014—2020: Persistencia de mercados restringidos, mientras maduran las infraestructuras cripto
Después del cierre de Intrade, mercados restringidos como IEM y PredictIt continuaron ofreciendo negociación de eventos políticos. Mantuvieron la chispa de investigación y producto de los mercados de predicción, pero con limitaciones en el tamaño de la base de usuarios, los montos por operación y la cantidad de mercados.
Por el otro lado, las stablecoins, los contratos inteligentes, las billeteras on-chain y la creación automática de mercado maduran gradualmente. Los contratos de eventos empiezan a tener una nueva base tecnológica: usuarios de todo el mundo pueden negociar en una red unificada; las reglas y el proceso de liquidación se pueden programar en contratos inteligentes; y el mercado puede operar 24/7.
Esto crea las condiciones para el siguiente ciclo de crecimiento. Los mercados de predicción empiezan a pasar de “un sitio web mantenido por una sola entidad” a “mercados on-chain combinables y verificables”.
V. 2020—2025: Polymarket lleva los mercados de predicción a nivel global
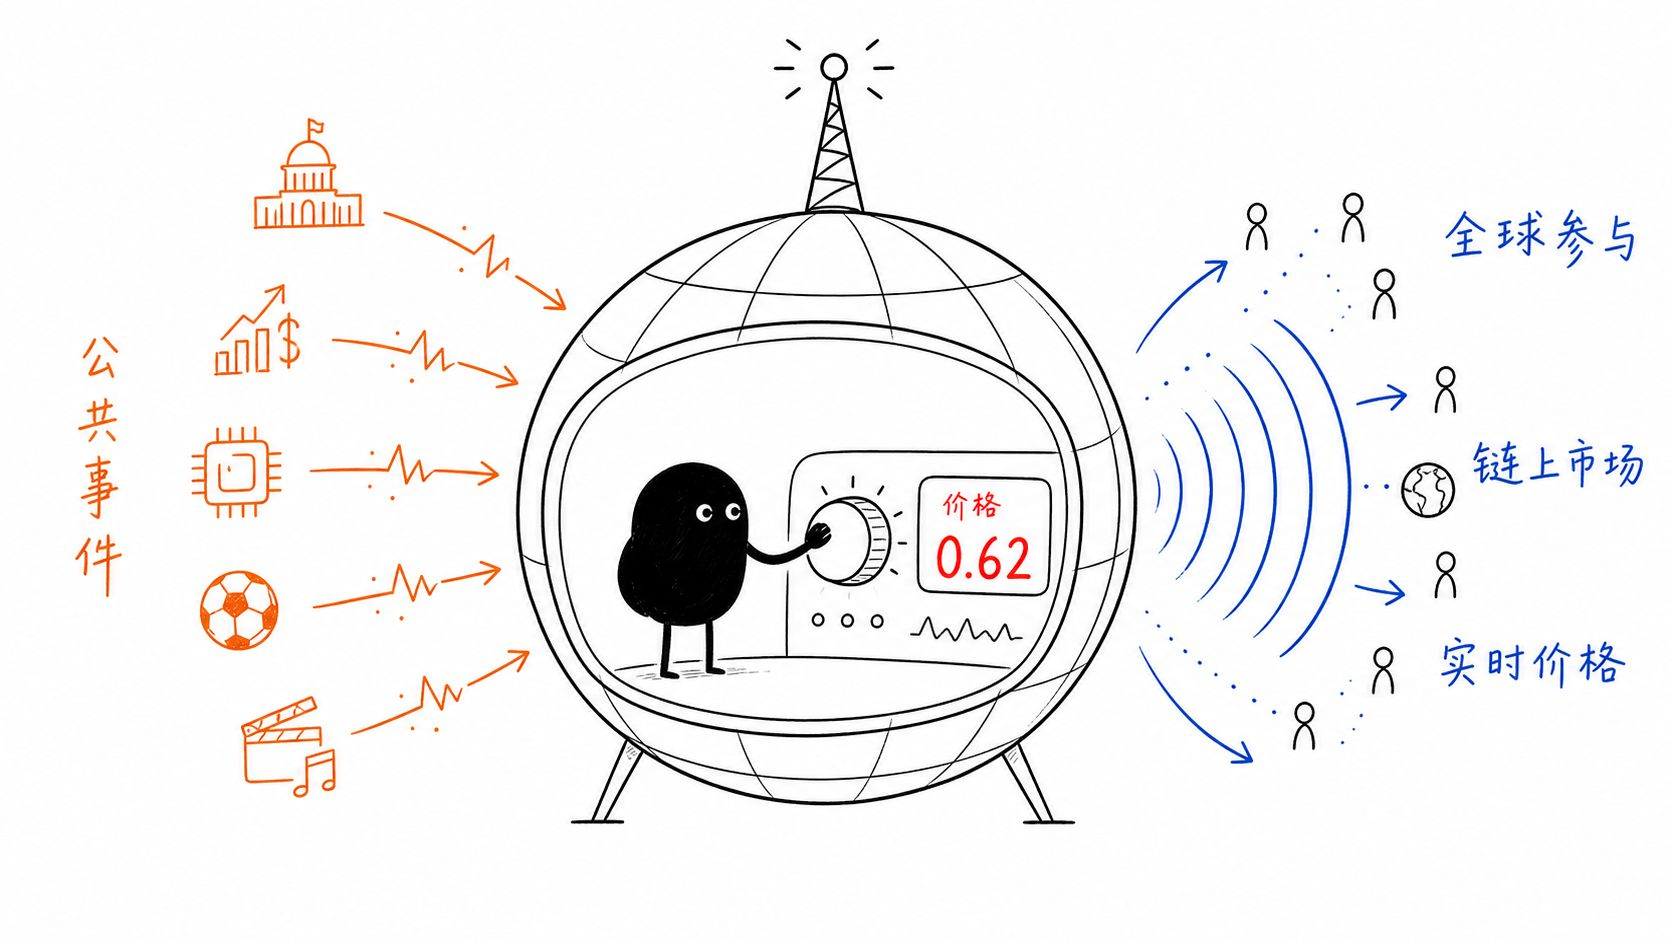
Polymarket se lanzó en 2020, ofreciendo mercados de eventos sobre temas como política, macroeconomía, tecnología, deportes y cultura mediante stablecoins e infraestructura de blockchain. Los usuarios negocian participaciones de “Sí” o “No”, el precio cambia con la oferta y la demanda y, una vez que se determina el resultado del evento, se realiza la liquidación.
Los cambios que trae se reflejan primero en la forma de distribución. Los mercados de predicción pasan de productos regionales a productos globales de internet, y los precios del mercado también pueden citarse en tiempo real por medios, investigadores y plataformas sociales. Durante las elecciones presidenciales de EE. UU. de 2024, Polymarket logró una atención pública sin precedentes y, por primera vez, los contratos de eventos se convirtieron en una fuente de datos de alta frecuencia para el debate de noticias a nivel global.
El desarrollo de Polymarket también estuvo acompañado por ajustes de cumplimiento. En 2022, la CFTC llegó a un acuerdo con ella por proporcionar contratos de eventos on-chain no registrados y exigió que gestionara los mercados que no cumplían con los requisitos. Desde entonces, Polymarket ha seguido construyendo el camino hacia mercados regulados.
En 2025, la empresa matriz de la Bolsa de Nueva York, Intercontinental Exchange (ICE), anunció que invertirá hasta 2.000 millones de dólares en Polymarket y planea distribuir sus datos impulsados por eventos. Esta colaboración tiene un significado simbólico: las probabilidades de eventos formadas mediante negociación en el mercado comienzan a ser vistas como productos de datos que pueden servir a clientes institucionales de las finanzas tradicionales.
Polymarket completó un traslado importante en la historia de los contratos de eventos: pasó de la investigación académica, las comunidades verticales y las zonas grises, a la mirada del mainstream financiero y mediático global.
VI. Expansión de Kalshi y de los mercados regulados en Estados Unidos
En paralelo con las rutas on-chain, Kalshi elige comenzar con bolsas reguladas. En 2020 se convirtió en un mercado designado de contratos registrado ante la CFTC y lanzó contratos de eventos basados en resultados como datos económicos, clima, política y deportes.
En 2024, un tribunal federal de distrito en Estados Unidos revocó la decisión de la CFTC que prohibía los contratos electorales de Kalshi. En mayo de 2025, la CFTC retiró la apelación y el caso relacionado llegó a su fin. Esto impulsó una rápida expansión del mercado de contratos de eventos en Estados Unidos y también trajo debates regulatorios nuevos a nivel federal y estatal.
Al entrar en 2026, los contratos de eventos ya han formado múltiples rutas en paralelo: mercados centralizados regulados, mercados de predicción on-chain para usuarios globales y productos de ciclo corto diseñados en torno a cambios de precio. Cada producto corresponde a un tipo distinto de información, formas de participación y estructuras de riesgo.
VII. De “predecir eventos públicos” a “negociar resultados de mercado”
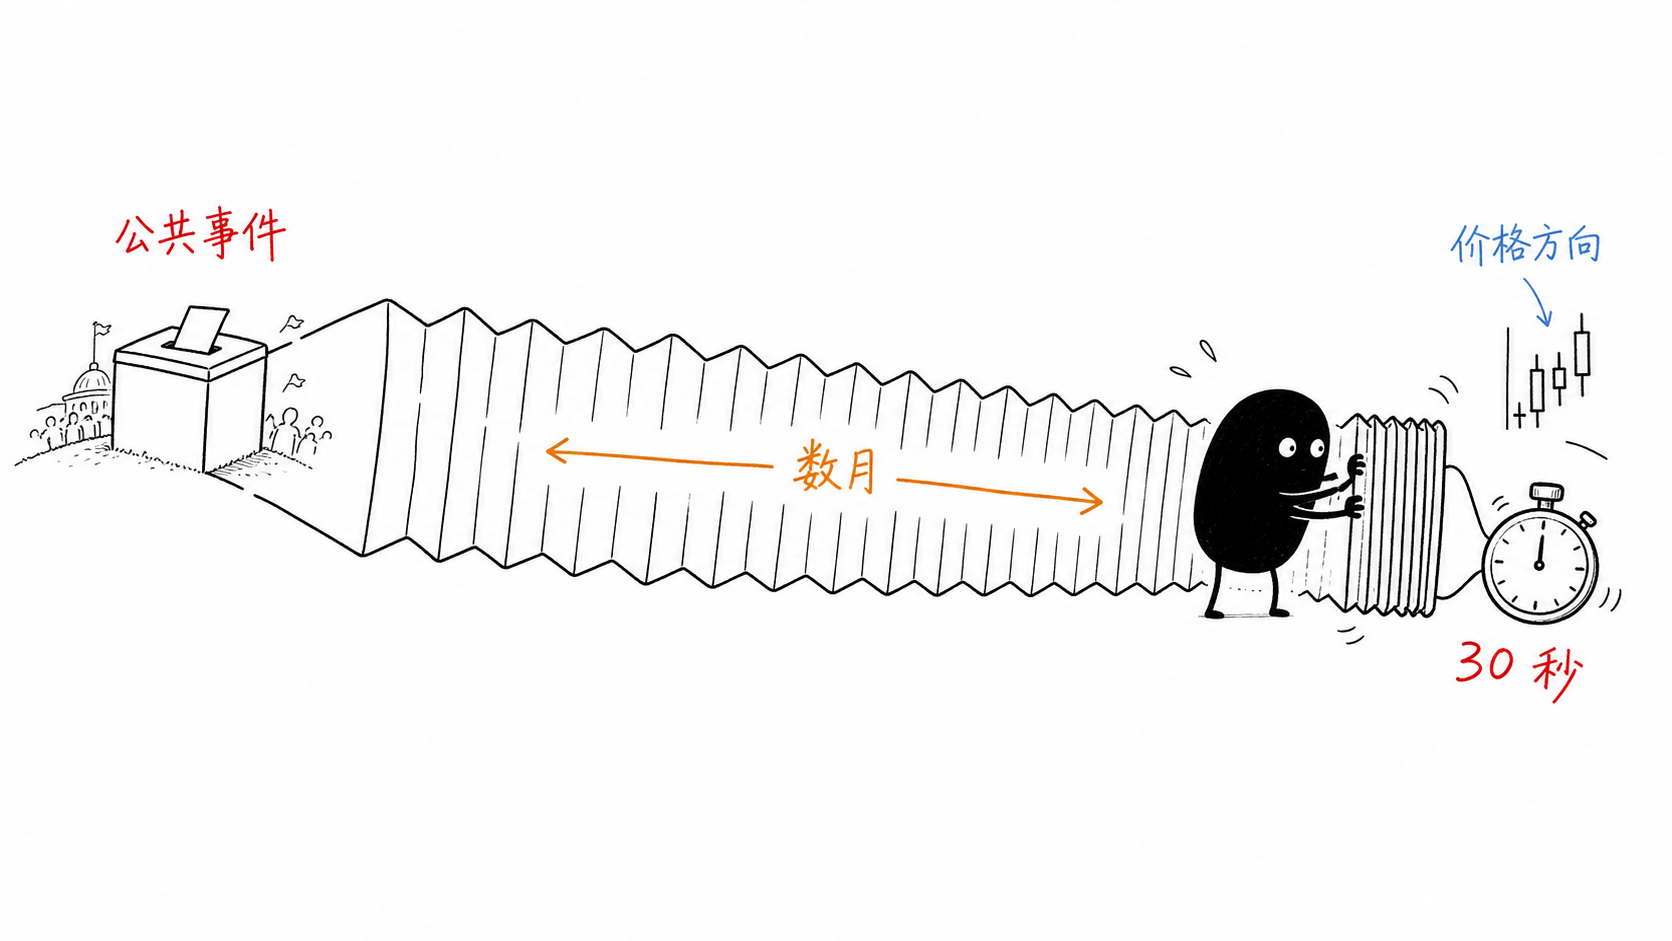
Los límites del producto de los contratos de eventos se están ampliando. Los mercados tempranos respondían principalmente “¿quién ganará la elección?” y “¿se aprobará alguna política?”. Los nuevos productos también pueden responder “después del tiempo especificado, ¿el precio de BTC estará por encima o por debajo del nivel actual?”. Ambos tipos de contratos convierten resultados inciertos en condiciones claras y, al vencimiento, se liquidan según reglas publicadas con anterioridad.
Toda esa información es distinta. Los mercados de política y de macroeconomía absorben noticias, investigación e información pública, y los ciclos suelen ser más largos; en cambio, los precios de eventos de ciclo corto absorben cotizaciones en tiempo real, volatilidad, flujo de órdenes y la valoración de los traders sobre la dirección, por lo que se parecen más a la negociación de mercados de alta frecuencia.
Esta evolución convierte los contratos de eventos en una estructura de producto de uso general. Los usuarios no necesitan lidiar con parámetros de posiciones complejos y aun así pueden expresar sus opiniones sobre resultados definidos. Por eso, la experiencia del producto pasa de “buscar un evento que valga la pena predecir” a “expresar rápidamente juicios de dirección en mercados familiares”.
VIII. TurboFlow: los contratos de eventos entran en escenarios de negociación on-chain minorista
El mercado de los contratos de eventos evoluciona por diferentes vías: una clase de plataformas enfatiza la construcción institucional y el marco regulatorio, aumentando la credibilidad del mercado mediante reglas estandarizadas; otra clase enfatiza la accesibilidad global y la ejecución on-chain, y reduce las limitaciones geográficas y de infraestructura gracias a mecanismos públicos y transparentes; y otra clase comienza a explorar productos de eventos con ciclos aún más cortos y más cercanos al contexto de negociación, para reducir la barrera de participación y mejorar la eficiencia del uso de capital.
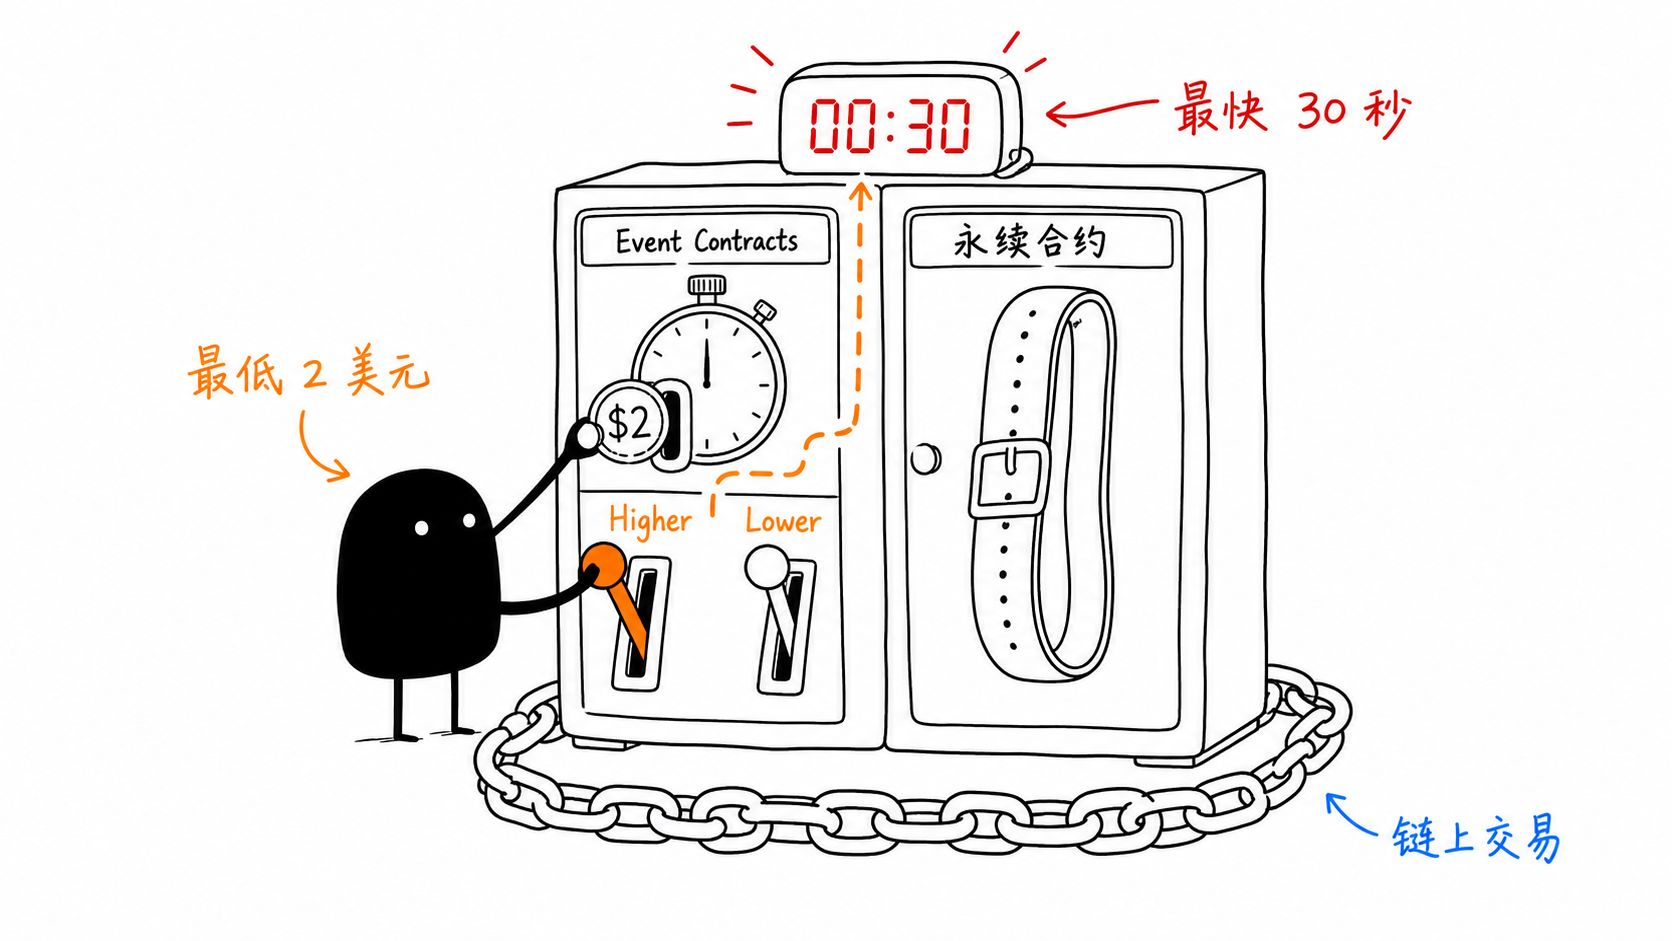
TurboFlow representa la tercera vía de exploración. Es una plataforma de trading on-chain para usuarios minoristas globales que integra Perpetuals (contratos perpetuos), Event Contracts (contratos de eventos) y Prediction Markets (mercados de predicción) en el mismo ecosistema de negociación, intentando hacer que los productos de trading profesionales sean más simples y más fáciles de participar.
En los contratos de eventos de TurboFlow, los usuarios pueden emitir un juicio sobre la dirección del precio de activos como BTC, ETH y oro después de un ciclo específico. Se puede participar con tan solo 2 dólares y cada ronda de negociación se completa en tan solo 30 segundos. La elección de dirección clara, el vencimiento definido y los posibles resultados mostrados de antemano reducen la barrera para entender y operar.
TurboFlow también coloca los contratos de eventos dentro de un ecosistema completo de negociación. Los usuarios pueden elegir Event Contracts de ciclo corto según su visión del mercado, o usar contratos perpetuos para gestionar exposiciones direccionales por más tiempo.
A nivel de infraestructura de mercado, TurboFlow introduce formadores de mercado profesionales para aportar liquidez y, mediante una ejecución transparente on-chain, respalda una experiencia de negociación con un carácter más impulsado por el mercado. La dirección de su producto continúa la lógica de descubrimiento de precios que Hayek enfatizó: las valoraciones de distintos participantes entran al mercado y el precio y las cuotas cambian según la oferta y demanda y la información.
TurboFlow y Polymarket muestran dos escenarios típicos de contratos de eventos. Polymarket permite a los usuarios negociar eventos públicos como política, economía y cultura; TurboFlow amplía además los resultados de mercados de ciclo corto y conecta los contratos de eventos con contratos perpetuos. Así, los contratos de eventos tienen un horizonte temporal más amplio y alcanzan a más usuarios con experiencias diferentes.
IX. Cuando los contratos de eventos se vuelven mainstream, ¿qué sigue siendo importante?
Al revisar esta historia, el valor a largo plazo de los contratos de eventos proviene de tres elementos.
Primero, las reglas deben ser claras. El subyacente, el periodo de observación, las fuentes de datos y las condiciones de liquidación deben mostrarse de manera explícita antes de la negociación.
En segundo lugar, el mercado necesita liquidez. El número de participantes, la calidad de los creadores de mercado y la profundidad de las órdenes afectan a si el precio puede absorber la información de manera oportuna, y también influyen en la experiencia real de negociación de los usuarios.
En tercer lugar, el riesgo debe entenderse correctamente. Los resultados binarios concentran ganancias y pérdidas en el momento de la liquidación, y el trading de ciclo corto también amplifica el impacto de la volatilidad y la evaluación del timing. El precio de mercado y las cuotas expresan el juicio de los traders formado bajo reglas y condiciones de liquidez específicas, y no deben tomarse como garantía del resultado.
Estos principios conectan IEM, Polymarket, Kalshi y TurboFlow. La tecnología y la interfaz siguen cambiando, pero una regla confiable, una ejecución transparente y una liquidez suficiente siguen siendo la base para que los contratos de eventos escalen a mayor tamaño.
Conclusión: de los mercados de información a la entrada diaria para negociar
Desde las apuestas colectivas de 1907 hasta la explicación de Hayek sobre el mecanismo de precios; desde el Iowa Electronic Markets de 1988 hasta que Polymarket llevó los mercados de predicción a la blockchain; y luego desde que TurboFlow integró Event Contracts de ciclos cortos y contratos perpetuos en una misma plataforma: los contratos de eventos completaron una evolución de largo plazo, de la idea y el experimento, al mercado y al producto.
Esta historia también revela por qué los contratos de eventos continúan creciendo: la gente siempre necesita una forma sencilla de expresar su juicio sobre el futuro. Hoy, los contratos de eventos pueden cubrir resultados políticos con meses de anticipación y también pueden cubrir la dirección del mercado en 30 segundos. Al reducir el horizonte temporal, se facilita la participación y, aun así, la lógica del descubrimiento de precios sigue vigente.
Si los mercados de predicción tradicionales reúnen principalmente las valoraciones de los participantes sobre el futuro mediante operaciones de eventos a mediano y largo plazo, entonces los contratos de eventos de ciclo corto de hoy extienden ese mecanismo a escenarios de negociación con tiempos más breves y frecuencias más altas. Para TurboFlow, esta ruta de evolución apunta a un objetivo más concreto: que más usuarios comunes puedan participar en una negociación on-chain transparente, fácil de entender y respaldada por la liquidez real del mercado.