


Resumen
• El libro blanco de Bitcoin establece la esencia del monedero: es una clave privada y una herramienta de firma, no un sistema de cuentas. La clave privada es el control, lo que ha dado lugar al consenso fundamental de la industria cripto: No tus claves, no tus monedas.
• El verano de DeFi ha convertido al monedero de una herramienta de gestión de activos de baja frecuencia en una entrada obligatoria para DeFi en cadena.
• La baja no ha detenido la evolución de los monederos, al contrario, ha impulsado que las soluciones todo-en-uno se conviertan en la ruta principal, y han sido validadas en escenarios reales de alta frecuencia durante las oleadas de inscripciones y Meme.
• Los exchanges centralizados (CEX) han ampliado los límites de los CEX mediante monederos integrados, trasladando las ventajas existentes de los CEX al ecosistema blockchain, permitiendo a los usuarios de los exchanges una experiencia cerrada de un solo clic en Web3.
I. El punto de partida de una cartera
Los orígenes de las carteras de criptomonedas se remontan al nacimiento de la red Bitcoin.
1.1 La definición original de una cartera: una herramienta de gestión de claves privadas
El 31 de octubre de 2008, un desarrollador anónimo (o un equipo) que utilizaba el seudónimo de Satoshi Nakamoto publicó el libro blanco (Bitcoin: un sistema de efectivo electrónico entre pares), que sentó las bases de la lógica central de las carteras de criptomonedas modernas: una cartera es esencialmente una herramienta para generar, administrar y firmar claves privadas, en lugar de un "depósito de fondos" en el sentido tradicional.
Bitcoin se creó con su bloque génesis el 3 de enero de 2009, y Bitcoin Core (las primeras versiones se llamaban Bitcoin-Qt), lanzado ese mismo año, fue la primera implementación de referencia completa. Su funcionalidad de monedero integrada se diseñó desde el principio como un gestor de conjuntos de claves privadas.
Según la documentación para desarrolladores de Bitcoin, las primeras carteras de Bitcoin Core utilizaban un modelo de clave suelta o JBOK (Just a Bunch Of Keys): el software creaba automáticamente un lote de pares de claves privadas/públicas (inicialmente 100 por defecto) mediante un generador de números pseudoaleatorios (PRNG), y estos pares de claves se almacenaban en el archivo local wallet.dat. Las funciones principales de la cartera eran: generar claves privadas, derivar las claves públicas y direcciones correspondientes, supervisar las salidas no gastadas (UTXO) asociadas a estas direcciones de clave pública en la cadena de bloques, firmar localmente las transacciones utilizando las claves privadas y difundir las transacciones firmadas.
Los BTC de un usuario no se almacenan en el software de la billetera ni en su dispositivo, sino que residen siempre en el libro mayor distribuido de la cadena de bloques. El software de la billetera solo se encarga de custodiar la clave privada que prueba la propiedad y autoriza el movimiento de los activos. Perder la clave privada implica perder permanentemente el control de la UTXO correspondiente, lo que sentó las bases de la regla fundamental del sector: «Si no tienes las claves, no tienes las monedas».
Es importante destacar que, a diferencia de las cuentas bancarias tradicionales, la red Bitcoin no cuenta con un sistema centralizado de saldos. Cada UTXO existe de forma independiente y está vinculada a una clave pública hash específica mediante un script (el P2PKH, el protocolo más utilizado en sus inicios). Para gastar estas UTXO, los usuarios deben proporcionar una firma que desbloquee el script, y esta firma solo puede generarse con la clave privada correspondiente. Por lo tanto, el software de la cartera actúa más como firmante y monitor que como custodio o administrador. Sin embargo, Satoshi Nakamoto no utilizó directamente el término "cartera" para definir el software en el documento técnico, pero mencionó repetidamente el uso de claves privadas para firmar transacciones, enfatizando implícitamente la necesidad de una gestión local de claves. Las implementaciones posteriores de Bitcoin Core consolidaron explícitamente esta lógica como el comportamiento predeterminado de las carteras.
En esta etapa, la función de la billetera era extremadamente simple: solo servía como "clave de acceso" a los activos en la cadena de bloques. La experiencia del usuario y las barreras técnicas eran muy altas, prácticamente sin capacitación, mejoras en la interfaz ni servicios adicionales. No existía ningún modelo de negocio lucrativo; Bitcoin Core es software libre y de código abierto, y los desarrolladores no cobran ninguna comisión.
II. Carteras: De herramientas de transferencia a pasarelas DeFi
El verano de 2020 fue bautizado como el "Verano DeFi" por la industria cripto. Este fue el período de mayor innovación financiera en la historia de las criptomonedas, impulsando directamente a los usuarios a dar su primer paso hacia las carteras sin custodia y sentando las bases del ecosistema DeFi moderno.
2.1 El impacto del verano DeFi en las carteras
El verano de DeFi marca el período en que DeFi pasó de su fase experimental a un crecimiento explosivo. Durante este tiempo, la innovación de múltiples protocolos clave dentro del ecosistema Ethereum, junto con los mecanismos de incentivos de liquidez, impulsaron un aumento significativo de la actividad financiera en la cadena de bloques. El valor total agregado (TVL) se disparó de aproximadamente 600 millones de dólares a principios de 2020 a más de 10 mil millones de dólares por primera vez en octubre, y luego superó la marca de los 1000 millones de dólares por primera vez en abril del año siguiente.
Los catalizadores del auge de las finanzas descentralizadas (DeFi Summer) provinieron principalmente de la maduración sucesiva y las innovaciones en los mecanismos de incentivos de los tres protocolos principales: Compound, Uniswap y Aave.
(1) Compuesto
A mediados de junio de 2020, Compound lanzó su token de gobernanza COMP e introdujo un mecanismo de minería de liquidez: los usuarios podían obtener recompensas en tokens COMP en tiempo real al depositar activos para préstamos. Este diseño, por primera vez, vinculó profundamente los derechos de gobernanza del protocolo con incentivos económicos, atrayendo rápidamente una gran cantidad de liquidez. Tras el lanzamiento de COMP, el valor total bloqueado (TVL) de Compound pasó de menos de 100 millones de dólares a más de 1.000 millones en cuatro meses, convirtiéndose en el detonante directo del DeFi Summer, y superó los 10.000 millones de dólares por primera vez en abril de 2021.
(2) Uniswap
Uniswap v1 se lanzó en noviembre de 2018, pero la versión v2, lanzada en mayo de 2020, mejoró significativamente la eficiencia del capital y la experiencia del usuario, introduciendo pools de liquidez para pares de negociación ERC-20/ERC-20. A mediados de septiembre de 2020, Uniswap distribuyó tokens UNI a todos sus usuarios históricos y lanzó su propio programa de minería de liquidez, lo que impulsó aún más su tráfico. En septiembre de ese mismo año, el volumen de negociación mensual de Uniswap superó los 10 mil millones de dólares por primera vez en su historia, lo que llevó a la comunidad a afirmar que los DEX tenían el potencial de desafiar a los exchanges centralizados.
(3) Fantasma
Aave completó su actualización V1 a principios de 2020, introduciendo funciones innovadoras como los préstamos flash. Durante el verano de DeFi, el TVL de Aave creció de decenas de millones de dólares a principios de junio a más de mil millones de dólares por primera vez en agosto, convirtiéndose en un actor líder en el sector de préstamos.
Estos protocolos comparten una característica común: transforman la liquidez de fragmentada a escalable mediante incentivos basados en tokens, lo que conlleva un fuerte aumento en la frecuencia de las interacciones de los usuarios en la cadena de bloques y en la complejidad de las estrategias.
2.2 Las carteras se convierten en un punto de entrada esencial para las dApps.
Antes del auge de las finanzas descentralizadas (DeFi), las carteras se utilizaban principalmente para transferencias sencillas, visualización de activos y un número limitado de interacciones con aplicaciones descentralizadas (dApps), lo que resultaba en una base de usuarios reducida. En el verano de 2020, con la explosión de los protocolos DeFi, los usuarios tuvieron que interactuar directamente con los contratos inteligentes a través de las carteras (firmar transacciones, autorizar límites, depositar y retirar liquidez, etc.). Las carteras pasaron de ser herramientas opcionales a convertirse en puertas de acceso obligatorias a DeFi. El ejemplo más representativo de esto es el crecimiento exponencial de los datos de uso de MetaMask.
En octubre de 2020, Metamask celebró haber superado el millón de usuarios mensuales por primera vez en su historia, lo que representa un crecimiento de más del 400 % en comparación con el mismo período de 2019. La curva de crecimiento de la billetera Metamask es similar a la tendencia de adopción de DeFi, lo que indica que nuevos usuarios están participando en la revolución DeFi a través de MetaMask, atraídos principalmente por protocolos como Uniswap, Compound, Aave, Curve y Yearn.
Las carteras digitales han evolucionado desde un portal de gestión de activos en cadena hasta convertirse en el prototipo de un sistema operativo DeFi. Por primera vez, los usuarios experimentaron a gran escala el paradigma de las carteras basadas en navegadores, conectando directamente las dApps y firmando transacciones complejas dentro de la cartera. Esto no solo redujo las barreras de entrada a DeFi, sino que también permitió que las carteras captaran un gran volumen de tráfico en cadena, sentando las bases para que los usuarios se familiarizaran con funciones posteriores como el intercambio, las transacciones entre cadenas y otras funcionalidades integradas.
2.3 El verano de DeFi abre puertas de acceso al tráfico, pero las billeteras aún exploran modelos de negocio.
Si bien el auge de las finanzas descentralizadas (DeFi Summer) incrementó significativamente la frecuencia de uso y el tráfico de las billeteras, transformándolas de una simple herramienta de gestión de activos en una puerta de entrada esencial para la interacción DeFi, el dilema de su comercialización aún no se ha resuelto por completo. El problema fundamental radica en que, aunque las billeteras han ganado un considerable tráfico en la cadena de bloques, tienen dificultades para captarlo eficazmente y convertirlo en ingresos sostenibles y de alta rentabilidad. La captura de valor reside principalmente en el protocolo subyacente, más que en la capa de la billetera.
En primer lugar, las carteras no controlan el precio de las transacciones. En las interacciones DeFi, el poder de fijación de precios fundamental de las transacciones (deslizamiento, descubrimiento de precios, profundidad de liquidez) siempre lo determina el DEX o protocolo de préstamos subyacente. Las carteras solo actúan como firmantes y enrutadores de retransmisión, facilitando el uso de dApps. Por ejemplo, cuando un usuario se conecta a Uniswap en MetaMask para realizar un intercambio, el precio de ejecución real, el deslizamiento y los costos de gas los determina el pool AMM de Uniswap y el nivel de congestión de la red Ethereum; MetaMask no puede interferir ni extraer el valor fundamental.
En segundo lugar, durante este período, la mayoría de las billeteras sin custodia aún operaban con una mentalidad de herramienta gratuita. Los ingresos provenían únicamente de una comisión muy baja como proveedor de canal, o de ninguna comisión en absoluto (dependiendo de la influencia del ecosistema o de los subsidios de la empresa matriz). Metamask fue la primera billetera en lanzar la funcionalidad de intercambio integrada, actuando como agregador para obtener cotizaciones de múltiples fuentes como 1inch, Paraswap y la API de 0x. Este fue un intento de monetización por parte de algunas de las billeteras líderes de la época. MetaMask cobraba una comisión de intercambio del 0,875 % por cada transacción, lo que significaba que los usuarios tenían que pagar múltiples comisiones si operaban a través de Metamask Swap, incluyendo las comisiones de LP, las comisiones del protocolo DEX (si las hubiera) y la comisión del 0,875 % de Metamask. Desde la perspectiva actual, el intercambio integrado se ha convertido en una característica estándar y una importante fuente de ingresos para las billeteras, pero en aquel entonces, no muchos creían que este modelo tendría éxito, e incluso un número significativo de billeteras no ofrecieron una funcionalidad de intercambio integrada similar en sus etapas iniciales.
III. Las billeteras están evolucionando hacia una estructura similar a la de las plataformas de intercambio centralizadas (CEX).
El auge de las finanzas descentralizadas (DeFi) consolidó las billeteras como la puerta de entrada a las finanzas en cadena, pero con la llegada del mercado alcista en 2021, la narrativa del mercado cambió rápidamente: el auge de los NFT (con su punto máximo entre el primer y el tercer trimestre de 2021) y el auge de GameFi/P2E (desde el tercer trimestre de 2021 hasta principios de 2022) se impusieron, convirtiéndose en los nuevos motores del tráfico. Si bien estas dos oleadas no resolvieron directamente el problema de la rentabilidad de las billeteras, enriquecieron enormemente los requisitos funcionales y los patrones de comportamiento de los usuarios, sentando las bases para la posterior transformación en plataformas de intercambio centralizadas (CEX) "todo en uno".
3.1 El desarrollo de las carteras todo en uno
Tras el inicio del mercado bajista en 2022, la actividad comercial general en el mercado de criptomonedas disminuyó, pero la evolución de los monederos digitales no se detuvo. Algunos desarrolladores de monederos digitales aprovecharon la fuerte demanda de comodidad e interacción frecuente que se había manifestado durante el anterior mercado alcista, y rápidamente perfeccionaron sus productos. Los monederos digitales han evolucionado gradualmente hasta convertirse en superaplicaciones financieras en cadena que integran la gestión de activos, el comercio, las transacciones entre cadenas, los depósitos y retiros de moneda fiduciaria y los activos emergentes.
En este contexto, el modelo de billetera todo en uno ha ido tomando forma gradualmente. La billetera se reconstruye en torno a la ruta completa de comportamiento del usuario en la cadena de bloques, integrando múltiples funciones en una interfaz unificada, que incluye principalmente: gestión unificada e identificación automática de activos de múltiples cadenas; agregación de intercambios integrada y servicios de puente entre cadenas; exploración, comercio y visualización de activos NFT; interfaces de depósito y retiro de moneda fiduciaria; y la capacidad de acceder rápidamente a activos emergentes y nuevos protocolos.
El modelo integral marca un punto de inflexión comercial para las billeteras digitales, transformándolas de puntos de entrada pasivos a plataformas proactivas. Por un lado, las billeteras comienzan a gestionar activamente las transacciones y la asignación de activos, lo que aumenta significativamente el tiempo de permanencia del usuario dentro de una misma aplicación. Por otro lado, gradualmente obtienen control sobre las rutas de transacción y la distribución del tráfico, liberándose de la dependencia total de los incentivos del protocolo subyacente o del reparto de comisiones, y permitiéndoles crear sus propios modelos de comisiones y tarifas de servicio. Desde una perspectiva empresarial, esto representa un punto de inflexión crucial para las billeteras digitales, que pasan de ser un "punto de entrada pasivo" a una "plataforma proactiva".
3.2 El desarrollo de las inscripciones y los memes
Tras sucesivas iteraciones desde 2022 hasta principios de 2023, las carteras digitales sin custodia más populares han alcanzado una madurez casi total en cuanto a funcionalidad. En este punto, lo que les falta no son capacidades de producto, sino un catalizador externo que reactive la base de usuarios y dé a conocer funciones complejas al público.
La aparición de las inscripciones se convirtió en el catalizador para la adopción generalizada de las carteras todo en uno. En diciembre de 2022, Casey Rodarmor lanzó el protocolo Bitcoin Ordinals, que inscribe datos (como imágenes, texto y vídeos) en un único satoshi (la unidad más pequeña de Bitcoin), dotando así al espacio de bloques de Bitcoin de nuevas capacidades expresivas sin introducir nuevas reglas de consenso. Partiendo de esto, en marzo de 2023, Domo propuso un conjunto de estándares de emisión de activos basados en convenciones textuales, denominados BRC-20. Este estándar no modificó el protocolo Ordinals en sí, sino que implementó un mecanismo para emitir y transferir tokens fungibles en la red Bitcoin mediante el acuerdo sobre el contenido de las inscripciones en formato JSON.
La aparición de BRC-20 rápidamente despertó la atención de la comunidad y el entusiasmo especulativo, lo que se tradujo en importantes transacciones en la cadena de bloques y actividad de acuñación durante la primera mitad de 2023. Los usuarios también impusieron nuevas exigencias a las carteras: soporte para la visualización de activos de inscripción; encapsulación y simplificación del proceso de acuñación y transferencia; y optimización de las operaciones para transacciones en la cadena de bloques de alta frecuencia y pequeñas cantidades en la red Bitcoin.
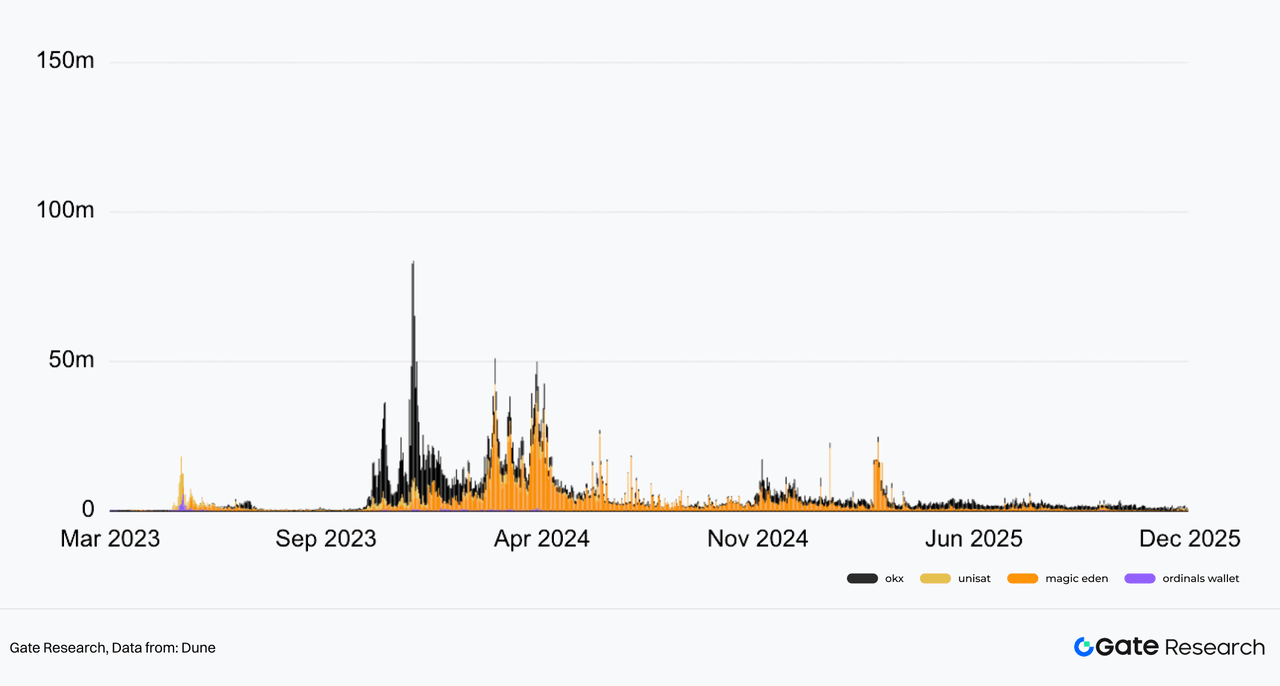
Las billeteras que rápidamente incorporaron la funcionalidad de inscripción experimentaron un crecimiento significativo en usuarios y volumen de transacciones en poco tiempo. Mientras tanto, las comisiones por transacción y los cargos por servicio relacionados con las operaciones de inscripción se convirtieron en una de las fuentes de monetización directamente observables de la billetera en 2023. Si bien la inscripción no fue el punto de partida para las capacidades integrales de una billetera, fue la primera vez en la práctica que se demostraron y validaron plenamente sus capacidades como plataforma integral en la cadena de bloques.
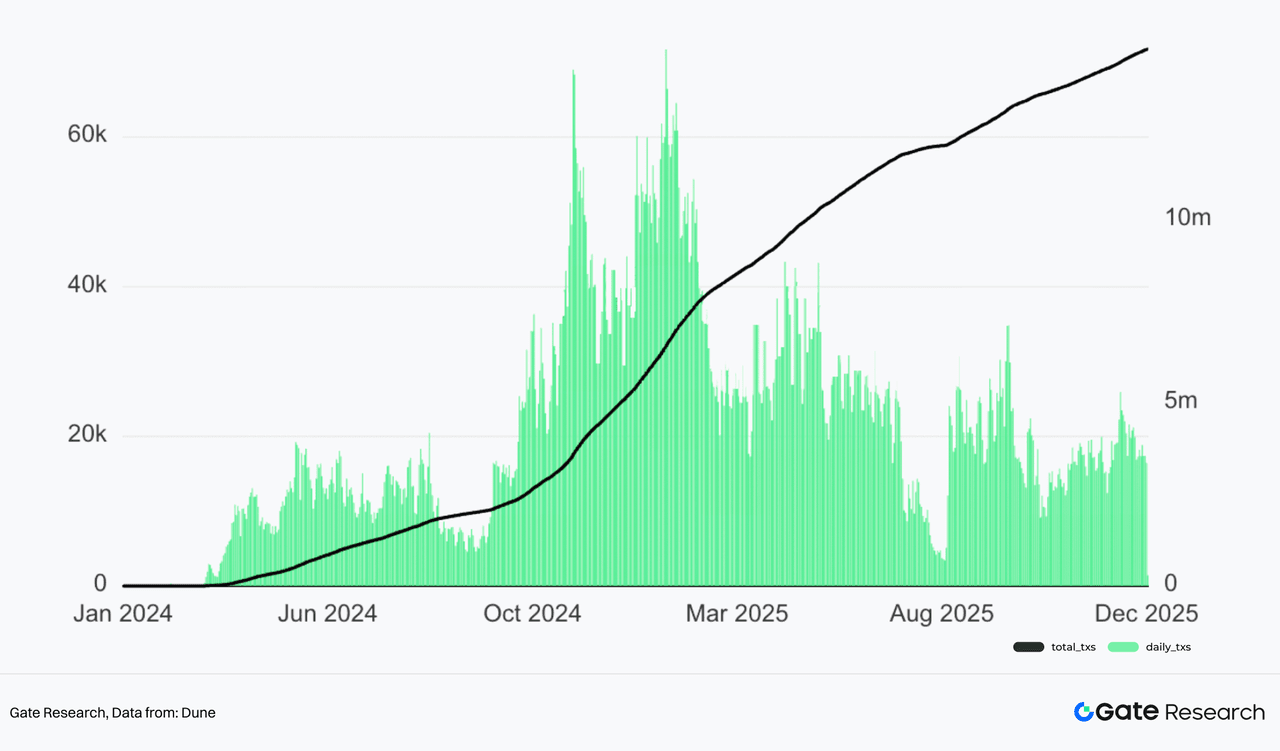
Tras la disminución de la fiebre por las inscripciones, la fiebre por los memes en el ecosistema Solana se apoderó del mercado en 2024, convirtiéndose en un campo de pruebas crucial para la posterior expansión del modelo de billetera todo en uno. Esta ola de popularidad de los memes, centrada en Pump.fun como su infraestructura principal, se disparó rápidamente tras su lanzamiento oficial en 2024: la plataforma redujo la barrera para la creación de memecoins a un nivel en el que cualquiera podía emitir uno en segundos mediante un mecanismo minimalista de curva de vinculación y costes de emisión de tokens extremadamente bajos. Pump.fun dominó la emisión de Solana Memes durante todo 2024. Este paso exigió una profunda optimización funcional de las billeteras, acelerando la integración de herramientas específicas para memes, como el lanzamiento/monitoreo con un solo clic, gráficos de curva de vinculación en tiempo real, modo relámpago, stop-loss/take-profit, protección MEV y botones para compartir en redes sociales, como se ejemplifica en el Launchpad de Pump.fun.
En las interacciones y transacciones de alta frecuencia relacionadas con inscripciones y memes, se amplifican las funciones de emisión y gestión de activos, ejecución de transacciones y orientación al usuario de las billeteras, lo que lleva a una comprensión más clara del potencial de comercialización y plataforma de las billeteras en el mercado: el volumen de transacciones desmesurado ha traído un volumen de transacciones enorme y una extracción de comisiones más agresiva a los intercambios de billeteras; el enrutamiento de billeteras se ha convertido en un punto de intercepción importante; espacio publicitario/reparto de ingresos de asociaciones, etc.
A medida que estas capacidades se manifiestan en escenarios reales, las billeteras se perciben gradualmente no solo como puntos de entrada para transacciones, sino como plataformas integrales capaces de abarcar activos nativos en la cadena y escenarios de comportamiento de difícil acceso para las plataformas de intercambio centralizadas (CEX). Esto ha sentado las bases para que las CEX desarrollen billeteras integradas y CEX-On-Chain.
3.3 Los derivados amplían los límites de la cartera
Como categoría principal de derivados de criptomonedas, los contratos perpetuos se han considerado durante mucho tiempo una ventaja competitiva para los exchanges centralizados (CEX): alto apalancamiento, negociación de alta frecuencia, gran liquidez y la consiguiente alta base de usuarios con ARPU (ingreso promedio por usuario). Entre finales de 2024 y 2025, con el auge explosivo de protocolos de derivados de capa 1 de alto rendimiento como Hyperliquid y la profunda integración de los Builder Codes en las carteras no custodiales convencionales, los contratos perpetuos penetraron oficialmente desde el campo de batalla exclusivo de los CEX al sistema de carteras en cadena, lo que marcó otra expansión sustancial de los límites funcionales de las carteras todo en uno.
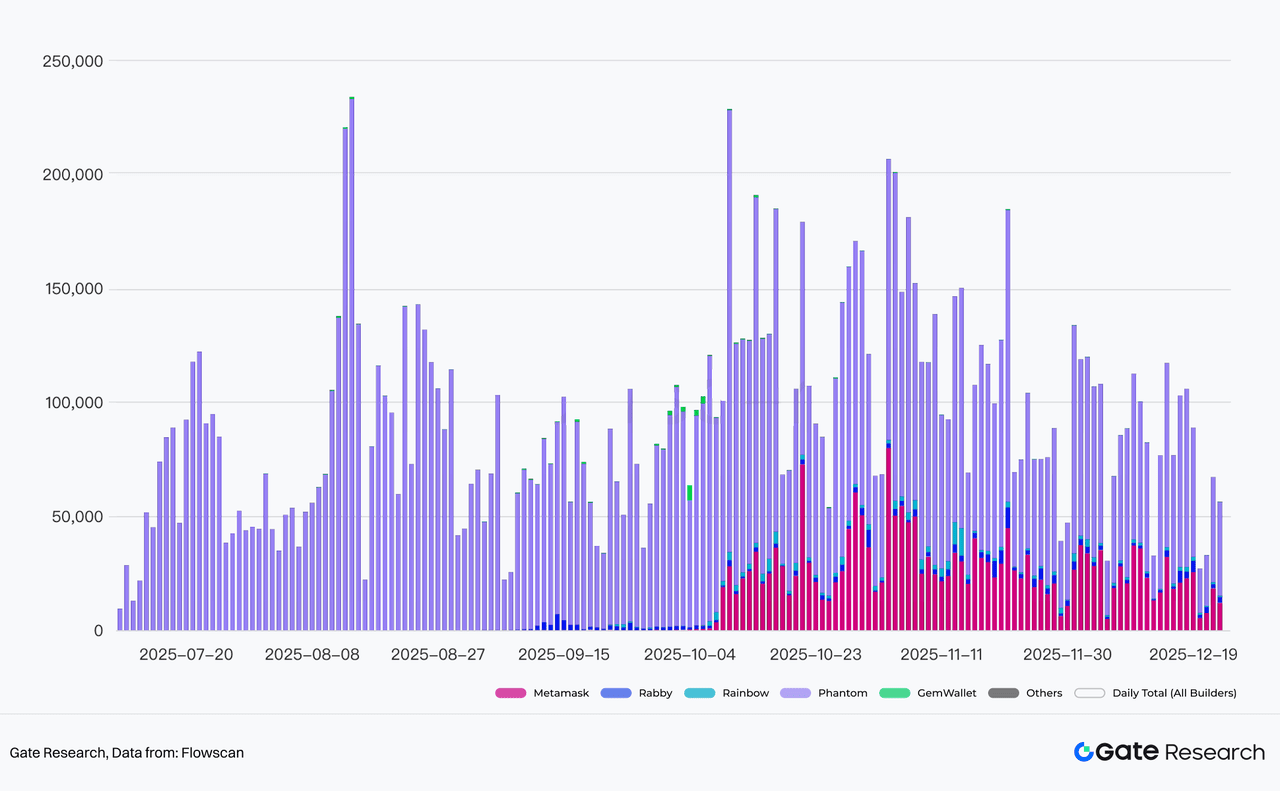
El impacto de Hyperliquid va mucho más allá de una simple actualización tecnológica; ha transformado por completo el ecosistema de negociación de derivados en cadena, impulsando la adopción generalizada de la "experiencia CEX en cadena": un libro de órdenes totalmente en cadena (CLOB), ejecución en menos de 10 ms, negociación sin comisiones (logrado mediante un consenso optimizado), apalancamiento de hasta 100x y un mercado diverso que admite más de 100 criptoactivos y activos ponderados por riesgo (como el mercado de tokens de acciones de HIP-3).
Los códigos de constructor de Hyperliquid son un vínculo clave en esta colaboración bidireccional con las carteras. Permiten que aplicaciones de terceros (como terminales de negociación y carteras) transmitan transacciones a la capa HyperCore de Hyperliquid mediante código personalizado. Los usuarios pueden firmar y ejecutar transacciones dentro de sus carteras sin acceder directamente a la interfaz de Hyperliquid. Para Hyperliquid, los constructores mejoran significativamente sus capacidades de distribución; para las carteras, también aportan un valor significativo, integrándose sin problemas con todos los mercados de Hyperliquid (incluidos los nuevos pares Perp para la implementación sin permisos de HIP-3) sin necesidad de crear sus propios libros de órdenes ni liquidez. Las carteras obtienen comisiones de enrutamiento/participación en las tarifas a través de los códigos de constructor, manteniendo sus núcleos no custodios y conservando los fondos en la cartera del usuario hasta la liquidación. Phantom accedió directamente a Hyperliquid mediante este modelo, captando rápidamente el tráfico de derivados y convirtiéndose en el constructor con la mayor capacidad de captación de tarifas, con más de 12,6 millones de dólares en ingresos por tarifas desde su lanzamiento a principios de julio de este año. Otras billeteras como Rabby, Metamask y Rainbow han integrado Hyperliquid Builders, lo que permite a los usuarios negociar contratos perpetuos directamente dentro de sus aplicaciones de billetera.
El auge de los DEX Perp de alto rendimiento como Hyperliquid, junto con el doble fortalecimiento del innovador canal de distribución Builder Codes, es la fuerza decisiva que impulsa la expansión de los límites de las billeteras en el trading de derivados en 2025. Esto permite que las billeteras sin custodia posean capacidades de trading de alta frecuencia y alto apalancamiento propias de los CEX, captando una base de usuarios profesionales con un alto ARPU, al tiempo que construyen un modelo de ingresos sostenible mediante el reparto de ingresos. Esto no solo rompe el monopolio a largo plazo de los CEX en el campo de los derivados, sino que también acelera la tendencia de convergencia de CeDeFi: las billeteras se convierten en el punto de entrada preferido para los derivados nativos en la cadena, mientras que los CEX se ven obligados a contraatacar mediante métodos integrados/en la cadena o incluso creando su propio Perp en la cadena, conformando el panorama simbiótico y de competencia más intenso en 2025-2026.
IV. La divergencia de las trayectorias de evolución de las carteras: no centradas frente a integradas.
A finales de 2024 y principios de 2025, ante desafíos internos como la alta valoración de VCcoins y la falta de un efecto riqueza significativo tras su inclusión en la plataforma, y el crecimiento explosivo de Solana Meme, que se multiplicó por cientos o miles sin un lanzamiento anticipado, los usuarios de CEX permanecieron en la plataforma, pero no pudieron participar en oportunidades de alto rendimiento en la cadena de bloques, lo que provocó una pérdida continua de activos y usuarios. Las plataformas CEX se vieron obligadas a acelerar su transformación en la cadena de bloques. Sin embargo, algunas de estas transformaciones no se centraron únicamente en la autocustodia completa del usuario, sino que optaron por una estrategia de monedero híbrido/integrado más pragmática. El monedero dejó de ser una herramienta independiente para convertirse en una extensión en la cadena de bloques de la cuenta de CEX.
4.1 Ventajas y desventajas de las carteras Web3 nativas
Las carteras nativas Web3, también conocidas como carteras sin custodia o autocustodia, están representadas por MetaMask y Phantom, que se adhieren al principio fundamental de "Si no tienes tus claves, no tienes tus monedas" desde su creación. Los usuarios de estas carteras tienen control total sobre sus claves privadas y no necesitan confiar en un custodio externo. Para 2025, las carteras sin custodia habían evolucionado por completo hasta convertirse en superaplicaciones en cadena todo en uno: soportan la gestión unificada de activos en múltiples cadenas, puentes integrados para intercambios/entre cadenas/transferencia de moneda fiduciaria, soporte rápido para nuevos activos, lanzamiento y monitoreo de memes, negociación de derivados perpetuos y otras funciones. Su camino hacia la comercialización también es cada vez más claro, principalmente para lograr ingresos sostenibles a través del reparto de comisiones de intercambio y perpetuos, comisiones de enrutamiento, servicios de valor añadido para la protección de MEV y la promoción de la aplicación.
La principal ventaja de las carteras Web3 nativas es que los usuarios tienen control exclusivo sobre sus claves privadas, evitando los riesgos de custodia comunes asociados con los exchanges centralizados (CEX), como el hackeo de la plataforma, la congelación por quiebra y la incautación o congelación forzosa de activos por parte de los reguladores. Esta ventaja se confirmó repetidamente tras el colapso de FTX en 2022; los activos de los usuarios de carteras sin custodia no se vieron afectados por el incidente, mientras que los usuarios de CEX aún luchan por proteger sus derechos y enfrentan pérdidas parciales o permanentes. A medida que las criptomonedas se integran cada vez más con las finanzas tradicionales, los reguladores globales prestan mayor atención a las plataformas centralizadas e incluso a los protocolos DeFi, lo que hace que la autocustodia sea fundamental.
Por supuesto, el coste de formación del usuario para las carteras autogestionadas es muy elevado. Si analizamos la historia del desarrollo de carteras, muchas adopciones a gran escala han surgido de la aparición de nuevos activos y conceptos, como DeFi, inscripciones y memes. Bajo el inmenso efecto riqueza de estos nuevos activos y conceptos, los usuarios suelen mostrar una capacidad de autoaprendizaje mucho mayor de lo habitual. Sin embargo, saber utilizar una cartera para realizar transacciones no equivale a comprenderla y gestionarla completamente. Conceptos básicos como la copia de seguridad de frases mnemotécnicas, la seguridad de la clave privada/firma, la comprensión de las comisiones por transacción y la prevención del riesgo de phishing siguen presentando una alta barrera de entrada. Los nuevos usuarios, especialmente aquellos que migran desde Web2, son propensos a cometer errores fatales, como autorizar contratos maliciosos o perder sus frases mnemotécnicas, lo que conlleva la pérdida permanente de fondos.
Además, en un modelo puramente sin custodia, la entrada y salida de moneda fiduciaria de la billetera depende en gran medida de agregadores externos (como MoonPay), lo que obliga a los usuarios a completar ellos mismos la verificación KYC/AML. Este proceso presenta una cobertura regional desigual, con muchos países y regiones que experimentan restricciones o altos costos, lo que genera importantes dificultades de integración. Bajo presión regulatoria, los agregadores pueden modificar repentinamente sus políticas o aumentar las comisiones, lo que resulta en una experiencia de usuario inestable.
4.2 Hoja de ruta de la billetera integrada de CEX
Las carteras integradas en CEX, como Gate Web3 Wallet, se consideran una extensión natural del sistema CEX. Su objetivo principal no es reemplazar a las CEX ni migrar completamente a la descentralización, sino expandir sus límites: integrar sin problemas las ventajas existentes de las CEX (cumplimiento normativo, canales de moneda fiduciaria, escala de usuarios, atención al cliente y liquidez) en el ecosistema en cadena, permitiendo a los usuarios de CeFi acceder a la experiencia de circuito cerrado de Web3 con un solo clic.
Algunas carteras integradas en CEX ya no buscan la autocustodia pura. En su lugar, utilizan tecnologías MPC (Multi-Party Computation) o TEE (Trusted Execution Environment) para crear carteras sin clave, logrando una experiencia de "cuasi autocustodia": las claves privadas se fragmentan/cifran para su almacenamiento, eliminando la necesidad de que los usuarios gestionen frases mnemotécnicas. Sin embargo, la recuperación y la firma aún requieren autorización del usuario, mientras que la plataforma conserva cierto control para el cumplimiento normativo, el control de riesgos y la intervención del servicio de atención al cliente. La cartera está profundamente integrada con la cuenta de CEX, lo que permite a los usuarios transferir fondos desde el exchange a operaciones en la cadena con un solo clic, y viceversa, creando una experiencia unificada de "cuenta de exchange vinculada a dirección en la cadena".
Sin embargo, para otro tipo de CEX, la autocustodia del usuario sigue siendo el principio fundamental. Gate Web3 Wallet enfatiza que los usuarios conservan sus claves privadas y la soberanía de sus activos, lo que difiere de las cuentas de custodia tradicionales de CEX; pero su diseño está profundamente integrado en el ecosistema Gate CEX, que es una ruta típica de CEX en cadena sin custodia, que, si bien conserva la esencia de la no custodia, maximiza las ventajas de escala y conveniencia de CEX.
4.3 Caso práctico: Deconstruyendo la trayectoria evolutiva de las carteras CEX utilizando Gate Web3 como ejemplo
4.3.1 Posicionamiento estratégico de Gate Web3: All-In-Web3
Gate Web3 Wallet se posiciona como un punto de entrada clave para la estrategia central de Gate, All-In-Web3. Esta estrategia es un plan a largo plazo que Gate ha impulsado claramente desde 2025, con el objetivo de integrar profundamente las ventajas de los CEX tradicionales (escala de usuarios, capacidades de cumplimiento, profundidad de liquidez y experiencia de seguridad) con el potencial descentralizado de Web3 para construir un ecosistema de cadena completa abierto, escalable y fácil de usar.
Con Gate Web3 Wallet como punto de entrada, Gate está acelerando la construcción de un ecosistema Web3 integrado, que incluye la red de capa 2 de alto rendimiento Gate Layer, que proporciona infraestructura de bajo coste; la plataforma descentralizada de contratos perpetuos Gate Perp DEX, que combina el rendimiento de CEX con la transparencia de DeFi; y la plataforma de lanzamiento de tokens en cadena sin código Gate Fun, que admite la emisión rápida de Memecoin, el comercio de Memecoin entre cadenas en tiempo real y módulos de análisis de datos como Meme Go.
4.3.2 Diseño de producto y mentalidad del usuario
El diseño de Gate Web3 Wallet se basa en el principio fundamental de la operación sin custodia, lo que brinda a los usuarios control total sobre sus claves privadas y activos. Además, está profundamente integrado en el ecosistema Gate CEX, logrando una integración perfecta entre CEX y Web3. El diseño se centra en equilibrar la seguridad, la comodidad, la compatibilidad con múltiples cadenas y la facilidad de uso. La actualización de 2025 reforzó aún más sus capacidades de IA y su diseño funcional modular. Principios de diseño y fundamentos tecnológicos de Gate Web3 Wallet:
(1) Arquitectura sin custodia: Los usuarios poseen la clave privada completa, y Gate no tiene derecho a acceder ni controlar los activos. Esto garantiza la soberanía del principio "Si no tienes las claves, no tienes las monedas" y admite la exportación de claves privadas, la copia de seguridad mediante frases mnemotécnicas y la conexión con monederos de hardware (como Ledger/Trezor), lo que permite a los usuarios gestionar y recuperar sus activos de forma independiente.
(2) Compatibilidad con múltiples plataformas y cadenas: admite la sincronización a través de la web, la aplicación móvil y el complemento del navegador (extensión de Chrome); cubre más de 100 cadenas públicas, incluidas Ethereum, BNB Chain, Polygon, Arbitrum, Optimism, Solana, Base y otras cadenas EVM y no EVM principales, con gestión de activos unificada, identificación automática y transferencia entre cadenas.
(3) Modelo de protección de seguridad: En 2025, la actualización introducirá seguridad a nivel de hardware + protección impulsada por IA, que incluye protección de frases mnemotécnicas a nivel de chip, biometría (huella dactilar/rostro) + copia de seguridad cifrada en la nube, escaneo de riesgos de IA, como alertas de transacciones anormales, avisos de auditoría de contratos inteligentes, detección de phishing, etc.
(4) Interfaz e interacción orientadas a la experiencia del usuario: El nuevo proceso de creación de usuarios adopta un diseño guiado, simplifica el diseño de la interfaz y completa la inicialización en pocos pasos; admite el inicio de sesión con cuenta Gate/correo electrónico/Google, sin necesidad de memorizar frases mnemotécnicas forzadas (pero conserva la opción completa de autoalojamiento).
(5) Integración perfecta con el ecosistema Gate: transferencia de fondos con un solo clic desde cuentas CEX a la billetera (y viceversa), canales compartidos de KYC/cumplimiento, acceso directo a Gate Layer, Gate Perp DEX, Gate Fun, Meme Go, etc. La conexión de DApp admite miles de protocolos y marcado con un solo clic de aplicaciones de alto riesgo.
El diseño de la capa de producto de Gate Web3 Wallet encarna el paradigma típico de las plataformas CEX no custodiales en cadena: con la no custodia como principio fundamental, logra un equilibrio entre comodidad sin sacrificar la soberanía mediante la unificación de múltiples terminales, la compatibilidad con múltiples cadenas, la seguridad de tres capas, el empoderamiento de la IA y la profunda integración con el ecosistema CEX.
4.3.3 Lógica de negocio
Gate Web3 Wallet no es un simple complemento del ecosistema Gate ni una herramienta en cadena, sino un motor de crecimiento para la siguiente etapa. Su lógica de negocio se basa en los ingresos totales de la plataforma CEX, extendiendo el comportamiento del usuario desde los exchanges centralizados a la cadena de bloques, logrando así una monetización incremental multicanal, prolongando el ciclo de vida del usuario y mejorando la retención de activos. El principio fundamental es: el tráfico en cadena no se pierde, sino que se transforma en valor que la plataforma puede capturar.
Gate Web3 Wallet obtiene una parte de las comisiones por transacciones en la cadena de bloques mediante funciones integradas como Swap, puentes entre cadenas y Perp DEX. Entre estas funciones, Gate Perp DEX ha experimentado el crecimiento más rápido y se espera que se convierta en un importante complemento para los ingresos totales de los CEX en el futuro. Desde su lanzamiento a finales de septiembre, Gate Perp DEX ha acumulado un volumen de negociación de más de 21 mil millones de dólares en menos de tres meses, estableciendo un nuevo récord de más de 800 millones de dólares en volumen de negociación en un solo día el 24 de diciembre.
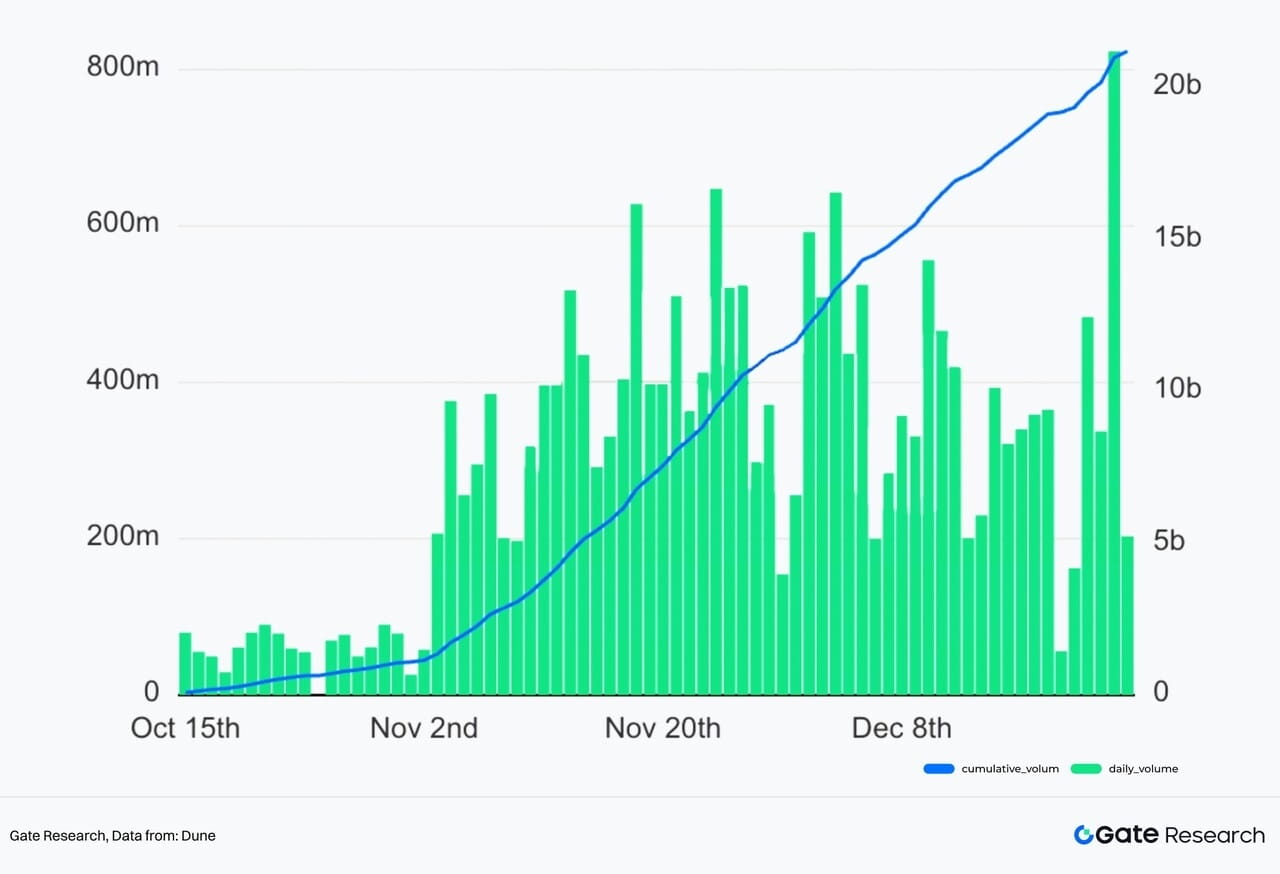
Con Gate Web3 Wallet, los usuarios pueden expandirse rápidamente desde las cuentas de intercambio a todos los escenarios en la cadena de bloques, extendiendo así los ciclos de actividad del usuario y manteniendo sus activos dentro del ecosistema de Gate.
V. Perspectivas futuras: La siguiente etapa de la competencia en el mercado de las carteras
Las carteras no son el punto final, sino el punto de partida de una nueva ronda de competencia financiera en la cadena de bloques.
5.1 Dimensiones competitivas clave
Ahora que las carteras digitales han completado su migración estructural de herramientas a plataformas, la siguiente etapa de la competencia ya no se centrará en quién tiene más funciones, sino en quién puede construir barreras sostenibles en cuatro dimensiones: calidad de la transacción, experiencia del usuario, cumplimiento y control de riesgos, y ejecución inteligente, y convertir progresivamente estas capacidades en retención de usuarios e ingresos.
(1) Profundidad de negociación
La profundidad de la competencia en las transacciones de monederos se centra en tres aspectos: mayor liquidez disponible, profundidad componible entre cadenas, protocolos y activos; mecanismos de enrutamiento y ejecución más robustos, con el enrutamiento inteligente de órdenes convirtiéndose en una capacidad fundamental de los agregadores y aumentando la ejecución basada en intenciones para mejorar la eficiencia y la resistencia a MEV; y una protección MEV más sistemática, pasando de "incitar a los usuarios a aumentar el deslizamiento" a "protección de usuario por defecto", como la reducción del riesgo de ser excluido y anticipado mediante la coincidencia de intenciones/competencia de solucionadores y la ejecución por lotes/atómica. En general, las métricas competitivas se asemejarán más a las métricas de negociación de CEX (diferencial efectivo, distribución del deslizamiento, tasa de fallos y tiempo de ejecución), y la percepción de la marca se construirá en torno a resultados de negociación más predecibles.
(2) Capacidad de abstracción de la UX
El límite superior de la experiencia de la billetera no reside en la interfaz de usuario, sino en abstraer la complejidad de la cadena de bloques a un nivel invisible para el usuario. La abstracción de cuentas (EC-4337) podría ser el verdadero factor diferenciador. Mediante cuentas programables, pago de gas, transacciones masivas y capacidades de recuperación social, resulta más adecuada para la comercialización masiva, integrando experiencias fragmentadas como el gas, las transacciones entre cadenas, las ventanas emergentes de firma, la gestión de autorizaciones y los reintentos en caso de fallo en una ruta predeterminada que no requiere explicación.
(3) Control de riesgos y cumplimiento
Cuando una billetera digital ofrece servicios como operaciones agregadas, depósitos y retiros, custodia/semicustodia, rendimiento y acceso a derivados, puede considerarse un proveedor de servicios en distintas jurisdicciones y estar obligada a cumplir con los requisitos de cumplimiento normativo y protección al consumidor correspondientes. La capacidad de cumplimiento y gestión de riesgos puede determinar directamente la escalabilidad de la billetera. Las billeteras digitales del futuro no serán simplemente un departamento de una bolsa centralizada (CEX), sino que se asemejarán cada vez más a las empresas fintech reguladas, con sistemas de verificación de identidad (KYC/AML), monitoreo de transacciones, listas negras y alertas de riesgo como características estándar.
(4) IA + Cartera
El impacto de la IA en las billeteras no se centra en la atención al cliente generada por IA, sino en capacidades más cercanas a la negociación y la ejecución: un paradigma basado en la intención. Por ejemplo, si un usuario indica que desea un producto financiero con una rentabilidad anualizada del x %, la IA puede proporcionar estrategias DeFi personalizadas basadas en el historial de comportamiento del usuario y completar automáticamente estas operaciones complejas con su autorización, además de gestionar automáticamente sus activos.
5.2 Especulaciones sobre el fin de las billeteras
(1) Cartera todo en uno vs. Cartera vertical
Es previsible que el enfoque "todo en uno" siga siendo la principal vía evolutiva para los productos de monederos durante un periodo considerable, ya se trate de monederos sin custodia o monederos integrados en CEX. Los monederos pueden ampliar continuamente sus servicios en diferentes escenarios en cadena y con distintos tipos de activos, explorando sistemáticamente oportunidades de comercialización. A medida que se añaden módulos funcionales, los monederos dejan de depender de una única narrativa o de oportunidades a corto plazo y, gradualmente, conforman una capacidad de servicio integral que abarca múltiples activos y protocolos.
En consecuencia, existen oportunidades graduales para las carteras verticales en nichos de mercado específicos. Estas carteras suelen centrarse en un mercado vertical bien definido, ofreciendo una experiencia altamente profesional gracias a un profundo conocimiento de los estándares de los activos, los métodos de interacción y las necesidades de los usuarios. Por ejemplo, UniSat, que se centra en los activos nativos de la red Bitcoin (Ordinales y Runas), fue la primera en admitir estas nuevas formas de activos antes de que las carteras convencionales cubrieran completamente estas necesidades, y ha logrado reunir un grupo de usuarios iniciales muy activos.
La ventaja de las carteras verticales suele radicar en la flexibilidad de sus equipos y estructuras de producto. En comparación con las carteras convencionales de mayor tamaño, los equipos más pequeños pueden completar rápidamente la integración y la iteración en las primeras etapas de nuevos activos y estándares, atendiendo así a grupos de usuarios que aún no están completamente cubiertos. La estrategia de "ventaja del pionero: verificación y agregación" se ha repetido en muchos subsectores de los criptoactivos.
Sin embargo, a largo plazo, las ventajas que ofrecen las carteras verticales no son inherentemente estables. A medida que las carteras integrales convencionales siguen mejorando la exhaustividad de sus productos y su infraestructura tecnológica, su velocidad para identificar, evaluar e integrar nuevos activos aumenta significativamente. Una vez que una cartera convencional decide entrar en un nicho de mercado que se está validando gradualmente, su amplia base de usuarios y su sólida capacidad de distribución suelen aumentar rápidamente el conocimiento del mercado sobre dicho activo, lo que genera una presión competitiva objetiva sobre las carteras verticales. Por lo tanto, el momento de la integración de un nuevo activo por parte de una cartera convencional se está convirtiendo gradualmente en una variable crucial que influye en la difusión de la información y en el panorama del mercado.
(2) La billetera reemplaza algunas funciones de CEX.
Durante mucho tiempo, los CEX han tenido cinco ventajas principales sobre los DEX o las billeteras: servir como puerta de enlace para depósitos y retiros de moneda fiduciaria; agregar la negociación y la liquidez de tokens de múltiples cadenas en una sola plataforma; ofrecer una experiencia de contrato perpetuo; un amplio equipo de atención al cliente; y garantías de cumplimiento. Estas ventajas constituyen el principal pilar de los CEX. Sin embargo, con la continua evolución de los productos de billetera, algunas de estas ventajas se están debilitando gradualmente.
En lo que respecta a depósitos y retiros de moneda fiduciaria, tradicionalmente, las plataformas de intercambio centralizadas (CEX) han sido la única vía de acceso para la gran mayoría de los usuarios que ingresan al mundo de las criptomonedas. Este dominio se debía a la integración centralizada de canales bancarios, las certificaciones de cumplimiento y las operaciones locales de las CEX. Sin embargo, proveedores de servicios de moneda fiduciaria de terceros, como MoonPay, se han integrado ampliamente en las billeteras más populares, transformando gradualmente las capacidades de depósito y retiro de moneda fiduciaria en servicios modulares y accesibles. Si bien las CEX siguen siendo nodos importantes para depósitos y retiros, su monopolio se está debilitando.
En lo que respecta al comercio de activos entre múltiples cadenas y la agregación de liquidez, durante mucho tiempo los CEX fueron las únicas plataformas capaces de ofrecer a los usuarios operaciones con activos entre cadenas y una gran liquidez en una sola interfaz. Ahora, los agregadores DEX y los motores de enrutamiento integrados en las billeteras han posibilitado la agregación de liquidez entre cadenas.
En el ámbito de los contratos perpetuos, los exchanges centralizados (CEX) han monopolizado durante mucho tiempo la experiencia, ofreciendo un alto apalancamiento, ejecución ultrarrápida, margen unificado y control de riesgos en tiempo real. Sin embargo, los protocolos de derivados en cadena, como Hyperliquid, han reducido significativamente la brecha con los CEX en términos de ordenación de transacciones, latencia de ejecución y experiencia de usuario, gracias a entornos de ejecución dedicados y mecanismos de emparejamiento en cadena. Al mismo tiempo, métodos de integración profunda como Builder Codes permiten a las carteras acceder directamente a la liquidez de los contratos perpetuos en cadena de Hyperliquid sin necesidad de crear sus propios exchanges de derivados. Los usuarios pueden realizar operaciones como abrir y cerrar posiciones, ajustar el apalancamiento y monitorizar las tasas de financiación dentro de su entorno de cartera, manteniendo en todo momento un estado de activos no custodiados.
En contraste, las plataformas de intercambio centralizadas (CEX) aún mantienen una ventaja significativa en atención al cliente y medidas de cumplimiento normativo, una ventaja difícil de replicar por completo a corto plazo. La mayoría de las CEX líderes ofrecen atención al cliente humana las 24 horas del día, los 7 días de la semana, un sólido sistema de gestión de incidencias y soporte multilingüe, lo que permite respuestas rápidas ante anomalías en las cuentas, errores operativos o problemas del sistema. Incluso Hyperliquid, que ejerce presión sobre las CEX, cuenta con un equipo de apenas una docena de miembros, muy lejos de los miles de equipos globales que suelen encontrarse en las CEX. El cumplimiento normativo también constituye una de las barreras más sólidas que protegen actualmente a las CEX. Mediante mecanismos como KYC/AML, licencias regulatorias, verificación de reservas y fondos de seguros, las CEX pueden proporcionar cierto grado de protección institucional a los usuarios en caso de ataques informáticos, riesgos de la plataforma o incidentes regulatorios.
En resumen, si bien las principales ventajas de las plataformas de intercambio centralizadas (CEX) no han desaparecido a corto plazo, su ventaja competitiva está experimentando cambios estructurales: ventajas tradicionales como los canales de moneda fiduciaria, la agregación de liquidez y algunas capacidades de derivados se están descomponiendo en módulos integrables y migrando gradualmente a monederos y capas de infraestructura en cadena. Por lo tanto, el panorama de la industria no es una simple sustitución de las CEX por monederos, sino más bien una reestructuración funcional más profunda: los monederos siguen absorbiendo capacidades financieras que pueden integrarse en la cadena, comercializarse y estandarizarse, convirtiéndose en la interfaz predeterminada para los usuarios que participan en activos en cadena y operaciones de alta frecuencia. Simultáneamente, las CEX también están abordando la presión de la erosión de límites mediante monederos integrados, operaciones en cadena y una mayor integración del ecosistema, extendiendo sus ventajas en cumplimiento normativo, moneda fiduciaria y servicios institucionales a escenarios en cadena. La clave de la competencia futura no reside en quién elimina a quién, sino en quién logra establecer una combinación más estable de seguridad, experiencia de usuario, liquidez y cumplimiento normativo, y cultivar relaciones con los usuarios y rutas comerciales dentro de sus propios sistemas a largo plazo.
VI. Referencias
• Desarrollador de Bitcoin, https://developer.bitcoin.org
• Metamask, https://medium.com/@JS_MetaMask/metamask-exceeds-1-million-monthly-active-users-9da72a1e915d
• Dune, https://dune.com/gateresearch/gate-perp-dex
• Dune, https://dune.com/domo/ordinals-marketplaces
• Flowscan, https://www.flowscan.xyz/builders?builder=all
• Dune, https://dune.com/hashed_official/pumpdotfun
• DeFiLlama, https://defillama.com/
Gate Research es una plataforma integral de investigación sobre blockchain y criptomonedas que ofrece a sus lectores contenido en profundidad, incluyendo análisis técnicos, información sobre temas de actualidad, análisis de mercado, estudios de la industria, pronósticos de tendencias y análisis de políticas macroeconómicas.
Descargo de responsabilidad
Invertir en el mercado de criptomonedas conlleva altos riesgos. Se recomienda a los usuarios realizar una investigación independiente y comprender plenamente la naturaleza de cualquier activo o producto que deseen adquirir antes de tomar cualquier decisión de inversión. Gate no se responsabiliza de las pérdidas o daños derivados de dichas decisiones de inversión.