

Prefacio
En el mundo de las criptomonedas, las financiaciones de alto monto no son raras, pero en un mercado tan frío como el de hoy, conseguir una ronda de financiación de 125 millones de dólares de una sola empresa quizá signifique que Gauntlet está preparando el movimiento definitivo para dar la vuelta al mercado.
La noticia de que Gauntlet anunció la obtención de financiación del gigante financiero japonés SBI Holdings se difundió y la valoración del protocolo volvió a dispararse. ¿Qué clase de “Gauntlet”, el supuesto DeFi BlackRock, es en realidad? Un artículo te lo explica.
El punto fatal de la DeFi tradicional
En las primeras etapas del desarrollo de DeFi, el modelo de fondo integrado de liquidez, representado por Aave y Compound, sin duda fue el impulsor del DeFi Summer. Sin embargo, con la evolución de los tiempos, este tipo de fondo de liquidez ha ido mostrando brechas de riesgo.
Las vulnerabilidades estructurales, al enfrentar volatilidad extrema del mercado o ataques adversarios, a menudo desencadenan reacciones en cadena destructivas; solo en los incidentes de ataques DeFi de 2026, el mercado ya ha perdido decenas de miles de millones de dólares.
El riesgo de los activos provoca un efecto dominó hacia el colapso
Los protocolos de préstamo tradicionales suelen usar una estructura de fondo común. Esto significa que, ya sea que se trate de activos con muy buena liquidez como Bitcoin o Ethereum, o de altcoins con menor capitalización y peor liquidez, todos comparten el respaldo de seguridad de la misma tesorería.
Si un token no convencional permitido como colateral sufre un ataque de manipulación severo, se seca la liquidez o el precio colapsa de forma repentina, se puede aprovechar la característica de tesorería compartida para pedir prestado con tokens de mayor valor y más reconocidos por el mercado.
Eficiencia gravemente rezagada en la toma de decisiones de gobernanza DAO
En el modelo tradicional de funcionamiento de DeFi, los parámetros de riesgo del protocolo de préstamo —por ejemplo, el ratio de colateralización, el ratio de liquidación y el límite de préstamo— dependen de propuestas de la comunidad y de la votación on-chain de los tenedores de tokens.
Pero en un mercado que cambia tan rápido como las criptomonedas, la eficiencia de la gobernanza DAO se vuelve extremadamente lenta. Cuando el mercado ya ha sufrido un colapso repentino o ha sido atacado por oráculos, la comunidad a menudo sigue atrapada en el largo periodo de publicación de propuestas y de votación, sin poder escapar de inmediato.
Dificultad para decidir entre la utilización del capital y riesgos precisos
En el pasado, para mantener la seguridad absoluta del tesoro general, a menudo solo se podía adoptar una estrategia de control de riesgos conservadora “para todos”, por ejemplo, establecer el límite total de préstamos muy bajo o mantener el ratio de colateralización de liquidación en un nivel alto; esto no permite equilibrar la utilización del capital y los riesgos extremos.
Esa falta de modelos de control de riesgos finamente ajustados —incapaces de personalizarse para diferentes grupos de activos— conduce directamente al dilema al que se enfrenta DeFi tradicional: no puede lograr a la vez seguridad y eficiencia.
El préstamo modular impulsa una revolución
Para resolver los dos puntos dolorosos mortales de los tesoros DeFi tradicionales: el riesgo sistémico y la baja eficiencia, una nueva generación de protocolos de préstamo liderada por Morpho ha trastocado por completo la arquitectura subyacente de antaño.
Los nuevos protocolos DeFi ya no intentan encerrar todos los activos y riesgos dentro del mismo marco; en cambio, descomponen los mercados de préstamo en innumerables tesorerías independientes, altamente autónomas y que no interfieren entre sí.
Aislamiento del riesgo mediante mercados independientes
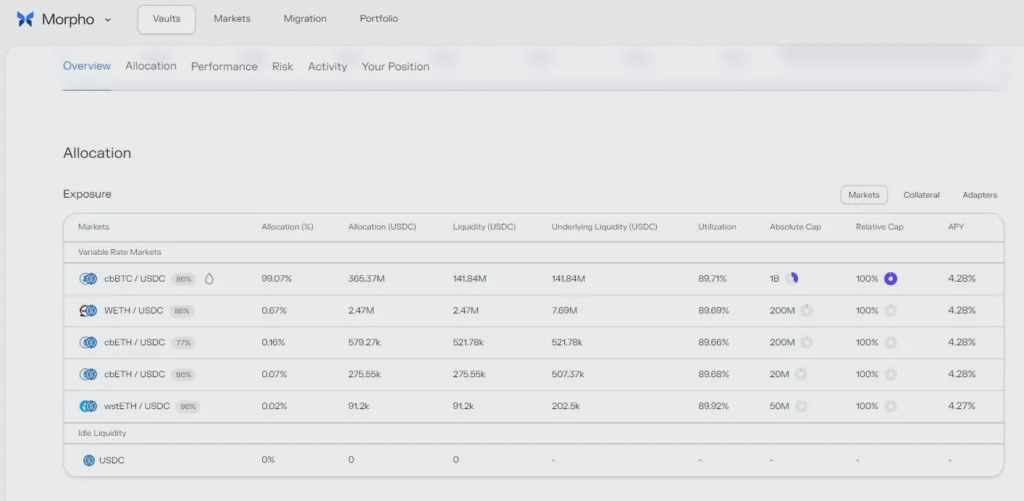
El núcleo del préstamo modular consiste en introducir el concepto de diseño de mercados aislados: permite que cualquiera cree libremente un mercado de préstamos totalmente independiente, dirigido a un conjunto específico de colaterales y activos de préstamo. En esta arquitectura, el riesgo de cada mercado es completamente independiente.
Las tesorerías que usan este mecanismo, incluso si un mercado específico sufre una manipulación debido al precio de una memecoin y aparecen pérdidas graves o fallos de liquidación, esas pérdidas quedan firmemente encerradas dentro de ese mercado y nunca afectarán a otros mercados compuestos por activos de alta calidad.
Parámetros personalizados para cumplir la eficiencia del capital
Bajo una arquitectura modular, los creadores de un mercado de préstamos pueden personalizar los parámetros de riesgo más precisos para los usuarios específicos y las características de los activos de ese mercado. Por ejemplo, para pares de activos de colateral altamente correlacionados, se puede configurar el ratio de colateralización en un nivel extremadamente alto.
Esto libera al máximo la eficiencia del capital: permite que las instituciones y grandes tenedores con alto patrimonio disfruten del máximo apalancamiento y los rendimientos más altos en el entorno más seguro, rompiendo la regla férrea tradicional de DeFi según la cual seguridad y eficiencia no pueden coexistir.
La sobrefragmentación eleva el umbral de comprensión
Sin embargo, el préstamo modular aún no es perfecto: una vez que los mercados de préstamo quedan completamente aislados en tesorerías individuales, aparece un fenómeno de fragmentación extremadamente grave en todo el ecosistema.
Cuando en la pantalla aparecen cientos o miles de parámetros diferentes, con combinaciones de colaterales distintas, y se trata de innumerables mercados de préstamos independientes, el usuario común e incluso las instituciones profesionales no tienen manera de distinguir cuál mercado tiene un control de riesgos más estricto y cuál es el más adecuado para el tamaño de su capital.
Nace oficialmente el ETF del ecosistema DeFi
Cuando el protocolo de préstamo modular descompone DeFi hasta el extremo, lo que provoca una alta fragmentación del mercado y un umbral de comprensión, el papel de Gauntlet como curador de tesorerías se asemeja a los fondos indexados y los ETF en finanzas tradicionales, ayudando a los usuarios a invertir.
La aparición de Gauntlet logró empaquetar esos mercados aislados subyacentes extremadamente complejos y de alto riesgo en una serie de entradas de rendimiento simples, seguras y con capacidad de control de riesgos dinámico; o bien, cambiará las rutas de asignación de capital on-chain.
El motor cuantitativo crea fondos en la cadena
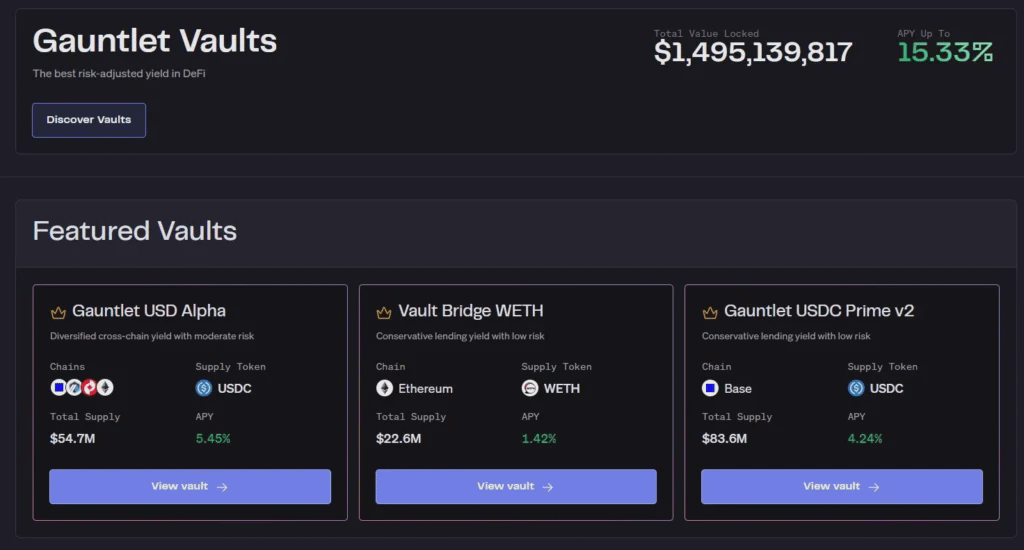
La lógica central de operación de Gauntlet consiste en aprovechar un potente modelo base de bróker y un motor de pruebas de estrés preciso. A partir de cientos o miles de mercados modulares de préstamos, selecciona la combinación con la mejor relación riesgo-rendimiento y la empaqueta en una tesorería estándar unificada de rendimiento.
No es necesario que el usuario investigue por su cuenta los límites de liquidación ni los topes de préstamo de cada mercado aislado. Solo debe inyectar fondos en la tesorería gestionada por Gauntlet, y el código cuantitativo distribuirá automáticamente el capital en distintos mercados seguros, verificados mediante pruebas de estrés.
Arquitectura no custodial: el código es la ley
El ETF del ecosistema DeFi adopta una arquitectura 100% descentralizada y no custodial. Gauntlet, como curador, solo conserva el derecho de gestionar ajustando los parámetros de riesgo de la tesorería mediante contratos inteligentes, asignando pesos de capital y estableciendo límites de préstamo.
No obstante, este mecanismo de “el código es la justicia” también ha hecho que muchos protocolos DeFi fueran hackeados en 2026. La razón es que, si el código es comprometido, ni siquiera Gauntlet puede hacer mucho para revertirlo.
Mecanismo de control de riesgos a nivel institucional
El foso más importante del ETF on-chain reside en el mecanismo dinámico de defensa de control de riesgos del equipo cuantitativo de élite. La tesorería de control de riesgos de Gauntlet puede corregir parámetros de forma casi instantánea con base en liquidez on-chain, volatilidad y datos de oráculos.
Cuando ocurre una volatilidad anormal o se agota la liquidez en un mercado de préstamo específico subyacente, la tesorería reduce proactivamente la exposición de capital de ese mercado o baja el límite de préstamo antes de que estalle un evento de “cisne negro”. Esta es precisamente la baza con la que Gauntlet logra una financiación millonaria.
Preguntas frecuentes sobre Gaunlet
¿Los pequeños inversores pueden simplemente depositar su dinero en la tesorería gestionada por Gauntlet?
Sí. La tesorería de ingresos que gestiona Gauntlet es totalmente descentralizada e igualitaria. Los pequeños inversores solo necesitan conectar su propia cartera Web3 y depositar stablecoins u otras criptomonedas para usar Gauntlet.
¿Hay algún riesgo al depositar dinero en Gauntlet?
Aun así existe riesgo. Aunque Gauntlet utilice una arquitectura no custodial para asegurar que el protocolo no pueda ser saqueado o huir con los fondos, los usuarios aún deben asumir riesgos como fallas de contratos inteligentes y desanclaje de oráculos.
Gauntlet gestiona el dinero por todos. ¿Cómo gana dinero?
En el pasado, Gauntlet cobraba una tarifa de consultoría fija anual a organizaciones DAO como Aave. Pero ahora, tras la transición a “curador de tesorerías”, su principal fuente de ingresos proviene del reparto de rendimientos de la tesorería.
¿Cómo va la situación de financiación de Gauntlet hasta ahora?
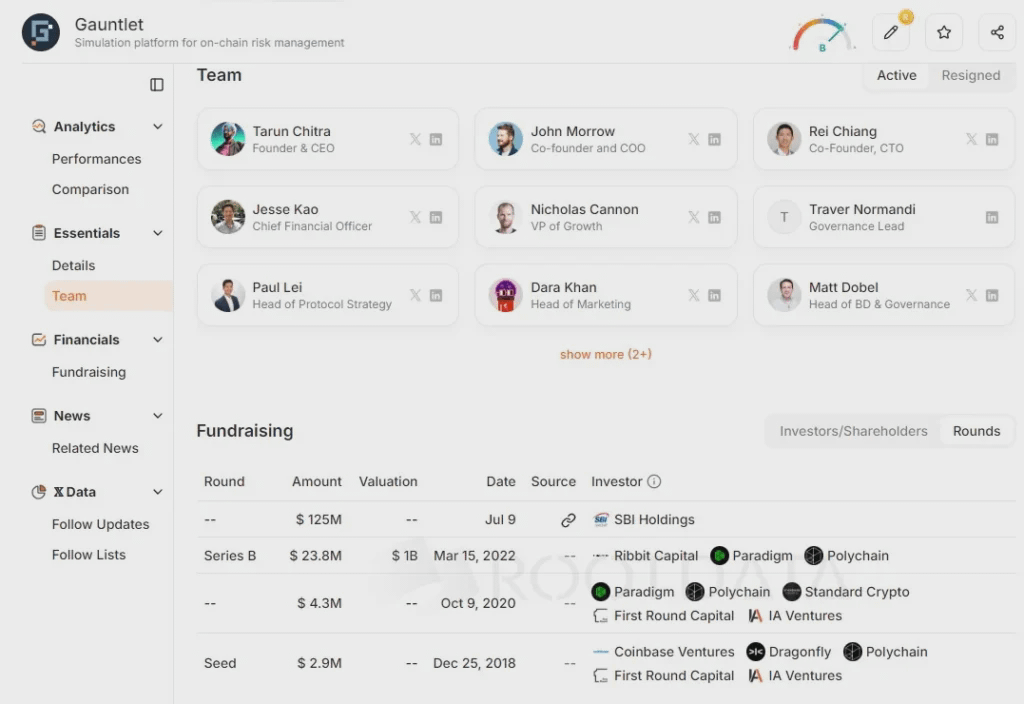
A julio de 2026, Gauntlet ya ha completado cuatro rondas de financiación, con un total recaudado de 156 millones de dólares; y la financiación ocurrida en julio de este año fue una inversión de 125 millones de dólares por parte del gigante financiero tradicional japonés SBI Holdings a Gauntlet.
Conclusión
Cuando los mercados DeFi sufren repetidos golpes, el mercado necesita con urgencia soluciones. Al mismo tiempo, la inversión exclusiva de SBI Holdings de 125 millones de dólares en Gauntlet, de alguna manera, valida que Gauntlet será una de las grandes respuestas para las finanzas on-chain del futuro.
En el futuro, a medida que se tokenicen más stablecoins reguladas y RWA, este modelo de codificar directamente las capacidades de control de riesgos cuantitativo de Wall Street en contratos inteligentes, sin duda se convertirá en el canal más seguro para que las estructuras tradicionales y los grandes capitales asignen activos on-chain de manera estructural.
Este informe se proporciona únicamente con fines informativos; su contenido no constituye ninguna recomendación de inversión ni base para decisiones en ninguna forma. Los datos, análisis y puntos de vista citados en el documento se basan en la investigación del autor y en fuentes públicas; puede haber incertidumbre o cambios en cualquier momento. Los lectores deben realizar juicios de inversión con cautela, de acuerdo con su situación y su capacidad de tolerar riesgos. Si se requiere orientación adicional, se recomienda buscar asesoría de profesionales.