



Du Yongping, unas horas después de que salieran los informes financieros de Google, publicó en redes sociales:
"Creo que todavía voy a aumentar un poco más Google."
Hoy, este informe financiero de Google es lo que realmente me da más confianza en $GOOGL; son dos datos:
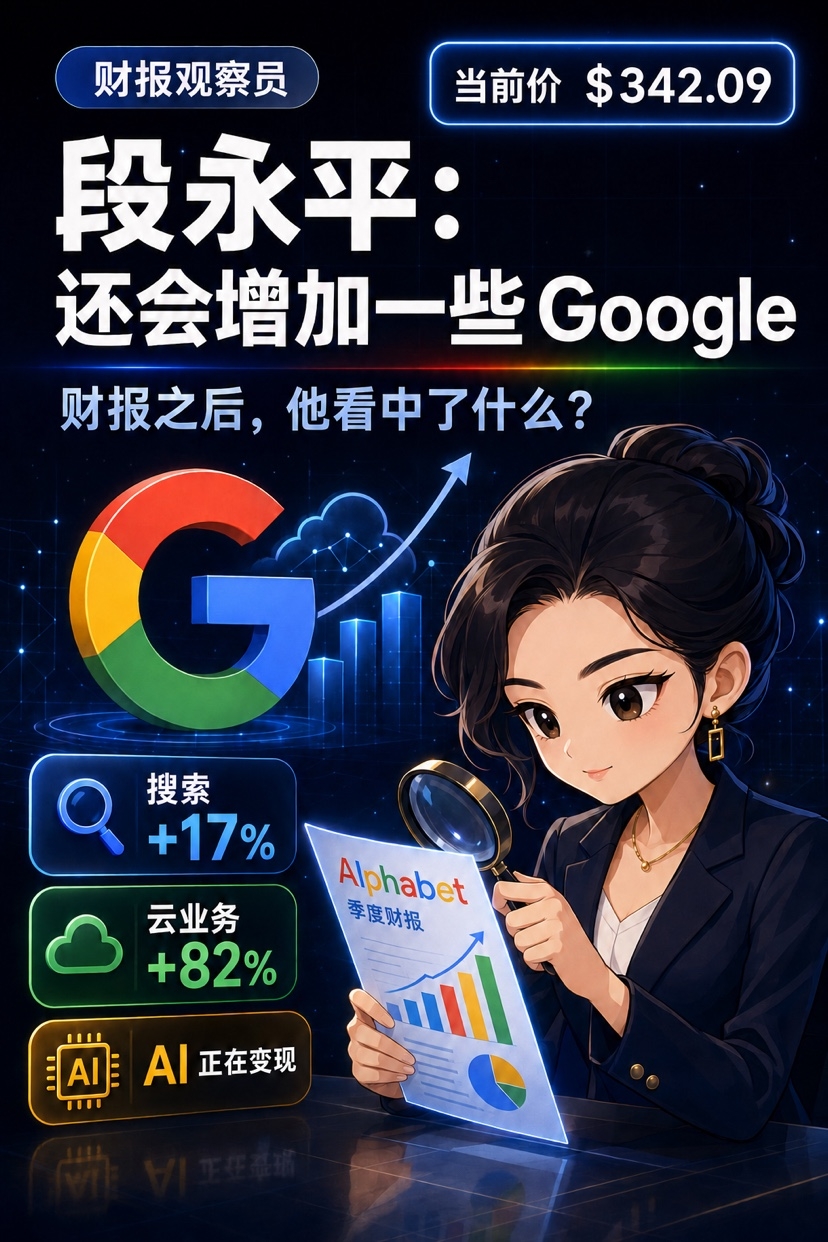
Primero, todos se preocupaban por que la IA le quitara el negocio de la búsqueda a Google, pero los ingresos de la búsqueda de Google, en cambio, crecieron un 17%.
Los ChatGPT ya han llegado a la puerta de casa, pero la vaca lechera de efectivo más fundamental de Google no se ha debilitado: sigue manteniendo un crecimiento de dos dígitos.
En segundo lugar, los ingresos de Google Cloud crecieron un 82% hasta los 24.800 millones de dólares; el beneficio operativo subió de 2.800 millones a 8.800 millones de dólares, casi triplicándose.
Esto demuestra que la IA de Google no es solo para que los usuarios sientan que “Gemini ahora se usa mejor”.
Ya está convirtiendo de forma tangible la computación en la nube, la infraestructura de IA y los servicios para empresas en ingresos y beneficios.
Por supuesto, el problema también es muy evidente.
La inversión de capital de Google en un solo trimestre alcanzó 44.900 millones de dólares, duplicando año con año; el flujo de caja libre también quedó en -5.860 millones de dólares.
Así que ahora, si compras Google, lo que de verdad necesitas juzgar no es si el EPS de este trimestre superó las expectativas.
Más bien, la “matrícula” de IA que Google está pagando hoy: si en el futuro podrá seguir convirtiéndose en el crecimiento acelerado de Cloud, y si el foso defensivo de la búsqueda se ampliará.
Mi respuesta, por ahora, es bastante optimista.
Porque esta vez, al menos, se han demostrado dos cosas:
La IA no destruyó de inmediato la búsqueda de Google;
Google también ya encontró una forma de convertir la IA en ingresos.
Entonces, cuando Duan Yongping dice “todavía aumentará un poco más Google”, creo que la lógica detrás de este movimiento no es perseguir un trimestre de resultados bonitos.
Pero creo que lo que él quiere impulsar no es ese beneficio por acción de 9,11 dólares que, a primera vista, parece tan exagerado.
Porque en el EPS de 9,11 dólares de esta ocasión, 6,26 dólares provienen de una ganancia contable flotante por inversiones en acciones.
Ese dinero, este trimestre puede haberlo; el próximo, quizás no.
Si solo ves “las ganancias se dispararon un 294%” y crees que Google está barato, en realidad te estás enfocando en lo incorrecto.
Más bien, el foso defensivo de Google no se ha estrechado después del impacto de la IA; al contrario, sigue ensanchándose.
Después de estos resultados, yo también me inclino más a seguir viendo con buenos ojos a Google.
Pero la razón no es el EPS de 9,11 dólares; es que la búsqueda se mantuvo y que Cloud realmente despegó.
¿Crees que Google ahora está gastando una fortuna en matrícula para aprender, o está construyendo por adelantado el próximo foso defensivo?
#Observador de resultados: ¿Quién puede entender la verdadera respuesta de Google y Tesla esta vez?